【2026最新】総合課税と分離課税の違い!損しない選び方と落とし穴
毎年の確定申告シーズンを迎えるたびに、多くの納税者や個人投資家を悩ませるのが「課税方式の選択」です。「税金が戻ってくるらしいから」と安易に申告した結果、翌年の初夏に届いた通知書を見て青ざめる人が後を絶ちません。所得税が数万円還付された一方で、住民税や国民健康保険料が十数万円も跳ね上がり、トータルの手取りが激減してしまうという逆転現象が現場で頻発しています。
日本の税制において、所得の課税方法は原則となる「総合課税」と、例外措置である「分離課税」の2つに大別されます。この両者の根本的な仕組みと選択基準を正しく把握していなければ、手取りを最大化するどころか、知らぬ間に大きな損失を被ることになります。2026年の現行税制に即して、双方がもたらす金銭的影響と失敗しないための判断基準を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:総合課税は所得を合算して5%〜45%の累進税率を適用し、申告分離課税は他の所得と切り離して一律約20.315%などの税率で計算する。
- 要点2:税制改正による所得税と住民税の課税方式一致に伴い、配当控除狙いの総合課税申告が国民健康保険料高騰や扶養脱落を招くリスクが急増している。
- 要点3:課税所得330万円以下かつ社会保険の被保険者であれば総合課税が有利になりやすい一方、自営業者や扶養家族は申告不要・分離課税の維持が鉄則となる。
【徹底解剖】総合課税と分離課税の仕組み|所得税の累進課税と一律税率の決定的な差
日本の所得税法は、個人が得た所得を10種類(給与、事業、不動産、配当、譲渡、利子、退職、山林、一時、雑)に分類しています。国税庁の基本指針において、原則的な課税方式と位置づけられているのが総合課税です。
総合課税は、1年間に得た各種の所得を合算し、総所得金額に対して課税します。ここで採用されているのが所得税の累進課税です。課税される所得金額に応じて税率が5%から最高45%まで段階的に上昇し、一律10%の住民税と合わせると最高税率は55%に達します。稼げば稼ぐほど税負担が重くなる設計であり、所得の再分配機能を果たす中核の仕組みです。会社員の給与所得、個人事業主の事業所得、家賃収入などの不動産所得、そして副業の雑所得と総合課税の計算方法においても、基本的にはこの合算ルールが適用されます。
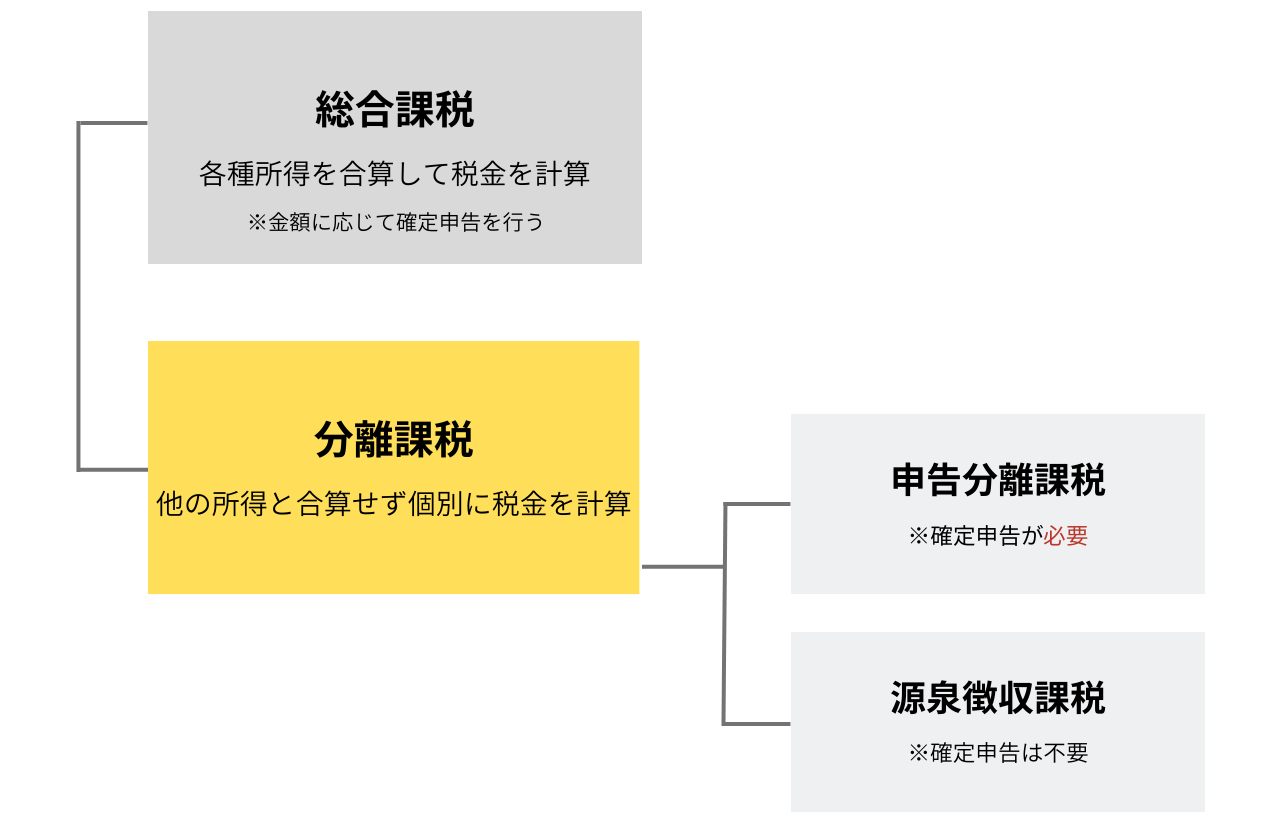
これに対して、政策的な配慮や取引の特殊性から例外として設けられているのが分離課税です。分離課税は他の所得と合算せず、その所得単独で税額を算出します。さらに分離課税は、確定申告が一切不要な源泉分離課税と、自ら税務署へ申告を行う申告分離課税の2種類に分かれます。
預貯金の利子などは利子割として20.315%が源泉徴収されて完結する源泉分離課税ですが、株式の売買益や不動産の売却益などは申告分離課税の対象です。たとえば株式譲渡所得は申告分離課税が適用され、所得の多寡にかかわらず所得税15%・復興特別所得税0.315%・住民税5%の合計20.315%の一律税率で分離計算されます。どれだけ巨額の売却益を得ても累進税率の最高55%に巻き込まれない反面、給与所得が低くても税率が一律で固定されるという特徴を持っています。
【損得判定】配当や株式譲渡でどちらが得か?手取りを最大化する判断基準
「総合課税と分離課税のどちらを選ぶべきか」という問いが最も熱を帯びるのが、上場株式等の配当金を受け取った際の手続きです。平成21年1月1日以後に支払いを受ける上場株式の配当所得について、国税庁の確定申告制度では「総合課税」「申告分離課税」「申告不要(特定口座での源泉徴収)」の3者択一が認められています。
どちらが得になるかを決定づける最大の要素は、上場株式等の配当控除と税率比較です。総合課税を選択した場合、国内株式の配当金であれば法人税との二重課税を調整するための「配当控除」が適用されます。これにより、所得税側で配当金額の10%、住民税側で2.8%の税額控除を受けることができます。
所得税の課税所得が小さく、適用される税率が低い納税者の場合、配当控除を差し引いた実質税率は申告分離課税の20.315%を大幅に下回ります。具体的には、課税所得金額が330万円以下であれば、総合課税を選んで配当控除を適用させたほうが手取り額は確実に多くなります。
| 課税方式 | 適用税率(所得税+住民税) | 主な対象所得・制度 | 編集部の見解・選択の目安 |
|---|---|---|---|
| 総合課税 | 15%〜55%(超過累進税率) ※配当控除適用で実質税率引下げ可 | 給与、事業、不動産、副業雑所得、配当所得(選択時) | 課税所得330万円以下かつ社保加入者なら手取り最大化。高所得者は大損リスク大。 |
| 申告分離課税 (上場株式等) | 一律20.315% (所得税15.315%+住民税5%) | 上場株式等の売却益、配当所得(選択時) | 売買損失がある場合の損益通算や繰越控除に必須。高所得者の税率抑制に機能。 |
| 申告分離課税 (不動産譲渡) | 短期:39.63% 長期(保有5年超):20.315% | 土地や建物の売却益(譲渡所得) | 所有期間5年の壁で税率が約半減。株式等の損失とは通算できない点に注意。 |
| 源泉分離課税 / 申告不要 | 一律20.315% (源泉徴収で課税終了) | 預貯金の利息、特定口座(源泉あり)の配当・譲渡益 | 合計所得金額に算入されないため、国保料高騰や扶養外れを確実に防ぐ安全弁。 |
一方、株式投資で年間を通じて売買損失(キャピタルロス)が出ている場合は、配当所得について申告分離課税を選ぶべきです。確定申告における損益通算と繰越控除のルールにより、株式の譲渡損失と配当利益を相殺し、源泉徴収された税金の還付を受けられます。相殺しきれなかった損失は、翌年以降最長3年間にわたって繰り越すことが可能です。総合課税ではこの株式損失との損益通算が一切認められないため、損失が出ている局面では申告分離課税一択となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
確定申告の現場では、過去の古い税務知識やネット上の断片的な「お得情報」を鵜呑みにした結果、予期せぬ落とし穴にはまる納税者が相次いでいます。都内の税理士相談窓口やコミュニティで聞かれた実例を検証すると、共通する失敗パターンが浮き彫りになります。
都内在住の50代自営業男性は、次のように語って肩を落としました。
「投資ブログで『配当は総合課税にして確定申告すれば配当控除で税金が戻る』と読み、特定口座にあった配当金約80万円を総合課税で申告しました。所得税は約4万円還付され、最初は得をしたと喜んでいたのです。ところが6月、役所から届いた国民健康保険料の通知書を見て血の気が引きました。年間保険料が約9万円も跳ね上がっていたのです。手取りを増やすどころか、トータルで5万円以上の持ち出しになりました」
また、パート勤務をしながら株式投資を行っていた40代主婦の手記にも、深刻な告白が残されています。
「夫の会社の健康保険の扶養に入り、年収を100万円前後に抑えていました。特定口座で得た株式譲渡益と配当の合計60万円について、税金を取り戻そうと確定申告書を提出したところ、私の合計所得金額が基準を超過。夫の税金面で配偶者控除の適用区分が変更されただけでなく、会社の健康保険組合からも『扶養の収入基準を超えた』と判定され、扶養から外されて自分で国民健康保険と国民年金を払う羽目になりました。家庭全体で十数万円の純損失です」
数字上のわずかな還付金に目を奪われ、背後にある社会保険料や扶養判定への波及効果を見落とす納税者の姿が、取材班の調査によって数多く確認されています。

一般に知られていない盲点とネットの誤解|住民税と国民健康保険料・扶養控除の罠
なぜこのような逆転現象が起きるのでしょうか。その根底には、令和6年度税制改正によって施行された「所得税と住民税の課税方式の完全一致」という決定的な税制改編があります。
かつては「所得税は総合課税で申告して配当控除を受け、住民税は申告不要を選択して保険料への影響をゼロにする」という、いわゆる“課税方式の使い分け”が可能でした。多くのマネー誌やウェブサイトがこれを「知らなきゃ損する合法的な裏ワザ」として推奨していた時期があります。しかし、税制改正によってこの抜け道は完全に塞がれました。現在では、所得税で総合課税や申告分離課税を選択した場合、住民税側でも自動的にその所得が合算されます。
これが引き起こす最大のリスクが、住民税への影響と国民健康保険料の急激な負担増です。国民健康保険料(税)や後期高齢者医療制度の保険料、介護保険料の算定基準は、住民税の算定に用いられる「前年の総所得金額等」に連動しています。特定口座で「申告不要」を選択していれば合計所得金額にはカウントされませんが、一度確定申告のテーブルに乗せてしまえば、所得として公にカウントされます。自治体にもよりますが、国民健康保険料の所得割率は約7%〜10%前後に達するため、所得税で数パーセントの還付を得ても、それ以上の保険料が容赦なく上乗せされる構造です。
さらに見逃せないのが、扶養控除から外れるリスクと注意点です。親の扶養に入っている大学生や、配偶者の扶養に入っている主婦(主夫)が、アルバイト代に加えて株式の譲渡益や配当金を確定申告した場合、合計所得金額が跳ね上がります。基礎控除(48万円)や給与所得控除を考慮した扶養基準を超過すれば、扶養親族から除外され、世帯主側の税負担(扶養控除・配偶者控除の消失)が跳ね上がることになります。
【2026年最新の税制改正と確定申告まとめ】プロが教える「選ぶべき人・避けるべき人」
複雑怪奇に見える総合課税と分離課税の選択ですが、制度の構造を俯瞰すれば、判断基準は明快に整理できます。不動産を売却した際に適用される不動産譲渡所得の短期長期分離課税(保有5年以下は39.63%、5年超は20.315%)のように法律で選択の余地がないものを除き、配当や副業における課税方式の選択は以下の条件で切り分けるのが鉄則です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼総合課税を選ぶべき人の条件
- 会社員や公務員で、職場の健康保険(協会けんぽや健康保険組合)に加入している(健康保険料が給与額のみで決定され、確定申告した所得で増額されない)。
- 各種控除を引いた後の課税総所得金額が330万円以下である。
- 誰の扶養親族にもなっておらず、配偶者控除等の枠組みを気にする必要がない。
- 国内株の配当を多く保有しており、配当控除の節税メリットを純粋に享受できる。
▼申告不要(または申告分離課税)を維持すべき人の条件
- 国民健康保険に加入している個人事業主、フリーランス、退職者(確定申告すると国保料が直接跳ね上がる)。
- 親や配偶者の税法上・社会保険上の扶養枠内に収まっている学生・主婦(主夫)。
- 70歳以上で後期高齢者医療制度等の窓口負担割合(1割から2割・3割への判定)が境界線上にある世帯。
- 課税総所得金額が695万円を超えており、総合課税にすると累進税率のペナルティが大きくなる人。
- 過去3年間の株式譲渡損失と相殺したい人(この場合は配当を総合課税ではなく「申告分離課税」で申告)。
表面的な「還付金の額面」だけを追い求める姿勢は、家計全体を脅かす典型的な認知バイアスです。地方税や社会保障制度が網の目のように連動している現代の日本社会において、確定申告は税務署単独とのやり取りではありません。「役所や健保組合の窓口にどう情報が回るか」までを含めたトータルのキャッシュフロー計算が不可欠です。

【総合課税と分離課税の違い】に関するよくある質問(FAQ)
Q1:会社員の副業収入は総合課税ですか、それとも分離課税ですか?
A1:原則として総合課税です。クラウドソーシングや原稿料、ネット物販などで得た副業収入は「雑所得」または「事業所得」に該当し、本業の給与所得と合算して累進税率で計算します。本業と副業の合計所得が増えるほど税率段階が上がるため注意が必要です。ただし、FX取引(先物取引に係る雑所得等)や暗号資産の一部例外などを除き、一般的な副業所得を分離課税で申告することは認められていません。
Q2:株式の配当金は確定申告しない(源泉徴収のままにする)ほうがいいケースは?
A2:国民健康保険に加入している自営業者や年金受給者、家族の扶養に入っている人は、確定申告不要制度(特定口座での源泉徴収完結)を利用するのが最も安全です。所得税側で数千円〜数万円が還付されたとしても、確定申告した配当金が「合計所得金額」に算入され、翌年の国民健康保険料や介護保険料の増額、扶養枠の喪失などによって還付額を大きく上回る損失が発生するリスクが高いためです。
Q3:同じ年の中で、株式売却益は申告不要にし、配当金だけ総合課税で申告することは可能ですか?
A3:同一の特定口座内にある配当金と譲渡益は原則として口座単位で扱われますが、異なる特定口座を複数持っている場合は、口座ごとに「申告不要」と「確定申告」を分けることが可能です。ただし、ひとつの口座内で配当金だけを取り出して申告し、譲渡損益と切り離すような手続きには細かな要件があります。また所得税と住民税の一本化以降、申告した分の所得は住民税側にもそのまま反映される点に留意してください。
Q4:過去の株の損失を繰り越したい場合、どの課税方式を選べばいいですか?
A4:申告分離課税を選択してください。上場株式等の譲渡損失を翌年以降に繰り越す「繰越控除」や、当年の配当金と相殺する「損益通算」は、申告分離課税でのみ認められている特例措置です。総合課税を選択してしまうと、株式の譲渡損失と配当所得を通算することはできません。
まとめ:今後の動向と失敗しないための判断基準
総合課税と分離課税の選択は、単なる申告書の記入欄の違いではなく、手元に残る可処分所得の総額を左右する重大な分岐点です。累進税率で公平性を期す総合課税と、投資促進や資産移転の円滑化を意図した一律税率の分離課税。双方が設計された制度趣旨を理解すれば、どちらが自身の現状に適しているかは自ずと見えてきます。
所得税と住民税の課税方式が完全に一致した現行制度下において、過去の「申告したほうがお得」という固定観念は通用しません。自身の社会保険の種別(社保か国保か)、世帯内の扶養状況、そして年間を通じた通算損失の有無を棚卸しし、トータルでの手取り最大化を目指してください。迷いが生じた場合は、独断で申告書を提出する前に、所轄の税務署窓口や自治体の税務課、信頼できる税理士へ試算を依頼することが、手堅い資産防衛の第一歩となります。 (出典: 総合 課税 と 分離 課税 の 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。