同棲カップル共同口座おすすめ銀行は?作れない理由と2026年最新対策
パートナーとの同棲や結婚準備をスタートする際、避けて通れないのが「生活費の分担と管理」という現実的な問題です。食費や家賃、光熱費の支払いをスムーズにするため、二人の名義でお金を出し合える「共同口座」を作りたいと考えるカップルは少なくありません。しかし、いざ銀行窓口や公式サイトを調べてみると、「日本国内では二人名義の口座が開設できない」という壁に突き当たることになります。
二人の関係性をより強固にし、将来の貯蓄を着実に進めるはずの口座管理が、制度の制約や手続きの誤解によって思わぬストレスの原因になるケースが後を絶ちません。日本で共同名義口座が認められていない法的背景を紐解くとともに、メガバンクやネット銀行、さらには最新のFinTechサービスを駆使して「実質的な共同口座」をストレスフリーで運用する具体的な最適解を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の銀行法および犯罪収益移転防止法により、未婚・既婚を問わず法的な「共同名義口座」の開設は不可であり、個人名義+代理人機能や専用サービスの活用が前提となる。
- 要点2:2026年現在の現実解として、住信SBIネット銀行の目的別口座や楽天銀行の振込自動化、アプリ完結で即時発行可能なB43ペアカードなどのFinTechが二大主流となっている。
- 要点3:生活費の共有であっても過度な余剰プールの蓄積は贈与税の課税リスクを孕むため、破局時の財産トラブルを防ぐ規約作りと心理的境界線の維持が不可欠である。
【真相解明】日本で共同名義口座が作れない理由と法的な背景
欧米では「ジョイント・アカウント(Joint Account)」と呼ばれる夫婦やパートナーによる共同名義口座が広く普及していますが、日本の銀行では2人以上の名前を連ねた共同名義口座の新規開設は一切認められていません。この制約は単なる各銀行のサービス方針ではなく、日本の厳格な法規制と税制システムに起因しています。
最大の障壁となっているのが、マネー・ローンダリングやテロ資金供与を防止するために定められた「犯罪収益移転防止法」です。同法では、金融機関に対して口座開設時の厳格な取引時確認(本人確認)を義務付けており、資金の真の所有者である「実質的支配者」を1口座につき1名として特定することが大原則となっています。複数名義を認めた場合、口座内の資金が誰のものか、誰の指示で動かされたのかの追跡が極めて困難になるため、金融庁の監督指針に基づき1人1口座の原則が徹底されているのです。
さらに、民法上の「相続」と税法上の「贈与税」の取り扱いも複雑な問題を引き起こします。口座名義人が1人であれば、名義人が死亡した瞬間に口座が凍結され、所定の相続財産として明確に分割手続きが行われます。しかし、共同名義が存在した場合、「預金の何割がどちらの資産か」を客観的に証明することが極めて難しく、国税庁による税務調査や親族間での遺産分割争いが泥沼化することは避けられません。こうした法制度の構造上、日本国内の金融機関において法的な意味での共同名義口座は今後も解禁される見込みは立っていません。

【2026年最新カップルおすすめ銀行】代替サービス徹底比較とスペック一覧
法的な共同口座が作れない以上、同棲カップルが選ぶべき道は「どちらか一方の口座を用途特化させて二人で共有運用する」か、「共有管理を前提に設計されたFinTech決済ツールを活用する」かの2択に絞られます。現在、実質的な共同口座として圧倒的な支持を集めている主要銀行およびサービスの特徴を整理しました。
| 金融機関・サービス名 | 共有管理の主な仕組み | カード・利用形態 | 編集部の見解・評価 |
|---|---|---|---|
| 住信SBIネット銀行 | 代表口座内に最大10個の「目的別口座」を作成可能。定額自動入金・振替に対応。 | キャッシュカードは名義人のみ1枚(デビット機能付) | 家賃や光熱費など固定費の口座振替自動化に最適。貯蓄用口座の視覚的切り分けに極めて強い。 |
| 楽天銀行 | ハッピープログラムによる振込手数料優遇、給与振込受取や楽天経済圏との親和性。 | キャッシュカードは名義人のみ1枚(楽天デビット対応) | 日常の楽天市場決済や楽天カード決済を生活費口座に紐付けることでポイント還元を最大化できる。 |
| 三菱UFJ銀行 | 名義人本人以外の利用を認める「代理人カード」の発行制度を完備。 | 本人カード+代理人カードの合計2枚保有可能 | 現金引き出しを頻繁に行う生活スタイルに向く。ただし代理人資格は原則として「同居親族」に限定される。 |
| B43(ペアカード) | 1つの共同残高に対して二人が各々の名義でVisaプリペイドカードを保有・決済。 | 各自の名義入りリアルカードを1枚ずつ(計2枚)所持 | 同棲カップルの日々の食費・日用品決済における利便性は圧倒的No.1。未婚でも即日開設可能。 |
ネット銀行の筆頭格である住信SBIネット銀行の目的別口座は、「同棲生活費」「旅行積立」「将来の結婚式費用」といった形で1つの名義口座の中に仮想的なサブ口座を最大10口座まで開設できます。他行の各自口座から手数料無料で指定日に決まった額を自動で引き落として入金する「定額自動入金サービス」を併用すれば、毎月の振込作業に追われる煩わしさを完全にゼロにできます。
一方、生活圏が楽天グループで統一されている場合は、楽天銀行の同棲カップル口座活用が有利です。普段のスーパーの買い出しや日用品の購入を楽天銀行デビットカードや楽天カードに集約することで、日々の生活費支出から数千ポイント単位の還元を共有資産として還元させることが可能になります。
代理人カードの作り方と「即日発行」の誤解|未婚カップルに立ちはだかる壁
「共同口座が作れないなら、どちらかの口座で代理人カードを作ればカードが2枚手に入る」と考え、メガバンクの窓口に向かう人が少なくありません。しかし、ここにはネット上に溢れる誤情報と、銀行の厳格な内規による大きなギャップが存在します。
まず検証すべきは、検索エンジン上で散見される代理人カード即日発行という情報の真偽です。結論から言えば、代理人カードを店頭窓口やWEBで即日発行することは物理的に不可能です。本人カードであっても現在は偽造防止ICチップやセキュリティ審査の関係で郵送(簡易書留)が基本となっており、三菱UFJ銀行などの代理人カード作成手続きを行っても、手元にカードが届くまでには通常1週間から10営業日前後を要します。当日受け取れるという噂は、過去の古い窓口対応や限定的な仮カード運用の情報が誤って拡散されたものに過ぎません。
さらに深刻なハードルとなるのが、代理人カードの「発行資格要件」です。多くの都市銀行において、三菱UFJ銀行の代理人カード作り方を確認すると、代理人として指定できる対象は「契約者本人と同居または生計を一にする親族(配偶者、親、子など)」と明確に規定されています。
法律上の婚姻関係を結んでいない未婚の同棲カップルの場合、住民票を同一にして「同居人」として記載されていたとしても、金融機関の規約上の「親族」には該当しません。一部の自治体が発行する「パートナーシップ宣誓証明書」の提示によって同性パートナーへの代理人カード発行を柔軟に認める銀行も出てきていますが、異性の未婚同棲カップルに対しては依然として代理人カードの発行を謝絶するケースが一般的です。窓口で「婚約中である」「同棲している」と主張しても規約を覆すことはできず、無理に代理人カードに頼る設計は挫折する可能性が極めて高いのが実情です。
【実態検証】B43ペアカードの評判と口コミ|カップル共有口座に対するネットの反応
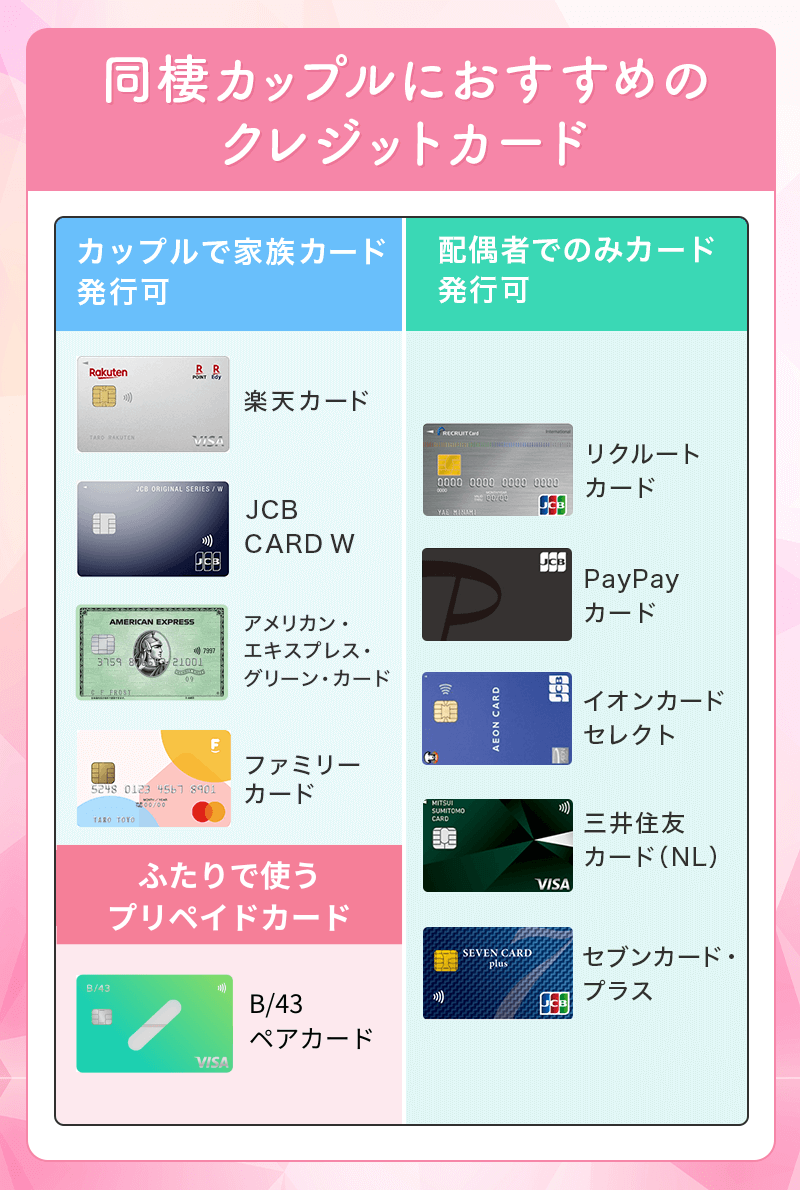
銀行の代理人カードが持つ法的な制約を完全に打ち破り、2026年現在で同棲カップルのデファクトスタンダードとして定着したのが、株式会社スマートバンクが提供する家計簿プリペイドカードB43ペアカードです。
B43ペアカードは、1つのアプリ内で二人が共有する「ペア残高」を作成し、未婚・既婚・性別を問わず、パートナーそれぞれの名前が刻印されたVisaプリペイドカード(磁気・IC決済対応)を発行できる仕組みです。片方がチャージしたお金はもちろん、双方が一定額ずつチャージした資金を1つの財布としてまとめ、どちらが買い物しても即座にアプリへ利用通知が届きます。
SNSや大手掲示板、知恵袋に寄せられたリアルな利用者の声と実際の運用実態を分析すると、高評価と注意点の双方が鮮明に浮かび上がってきます。
💬 利用者のリアルな声・SNS上の反応
「彼氏と完全に未婚の同棲だけど、二人名義のカードをそれぞれ財布に入れて生活費を払えるのが本当に助かる。割り勘アプリで毎月末に『今月いくら?』って計算し合う不毛な時間が完全に消滅した」(20代後半・同棲歴1年)
「食費と日用品の買い出しがどちらか片方に偏っても、ペアカードで切れば心理的負担が一切ない。『今月あといくら使えるか』がアプリのホーム画面で共有できているから、自然と無駄遣いが減った」(30代前半・同棲歴2年)
「注意点としては、プリペイドカードなので一部の月額サブスクやガソリンスタンド、公共料金の直接引き落としに使えないケースがあること。家賃や光熱費は住信SBIの自動振替、日々の買い物はB43という二刀流が一番破綻しない」(20代半ば・同棲歴3年)
ネット上の客観的な評価として、決済通知が双方のスマートフォンに数秒でプッシュ通知される透明性の高さ、また「立替精算の催促」という精神的ストレスの解消が高く評価されています。一方で、家賃の口座振替やクレジットカード限定の継続課金サービスには対応できないケースがあるため、銀行の自動振替と組み合わせたハイブリッド運用が成功の鍵を握っています。
同棲生活費のスマートな口座管理方法|公平性と負担感を両立する3大パターン
共有口座の受け皿を整えても、運用ルールそのものが曖昧であれば、必ず金銭感覚のズレから関係性に亀裂が入ります。同棲生活における支出管理方法は、大きく分けて以下の3パターンが存在します。二人の収入バランスや生活スタイルに合わせて最適な方式を選択することが不可欠です。
- 定額出し合い型(完全折半・定率負担方式):
毎月決まった日に、互いが一定額(例:各15万円、または収入比率に応じて彼18万円・彼女12万円など)を共同管理口座へ自動振込で入金し、家賃・光熱費・食費・日用品などの生活費全般をすべてその中から支払う方式です。余剰金はそのまま二人の共有貯蓄として積み立てます。生活費の境界線が最も明確になり、不公平感が最も生じにくい王道の手法です。 - 項目分担型(費目別支払い方式):
「家賃とWi-Fi代は彼氏、食費・光熱費・雑費は彼女」といったように、支払う項目そのものを分担する方式です。新たな口座を用意する手間はかかりませんが、物価高による光熱費や食費の変動リスクを片方だけが被る構造になりやすく、長期的には不満が蓄積しやすいデメリットを内包しています。 - 一括管理・お小遣い制(家計一体方式):
二人の給与をすべて1つのメイン口座にプールし、そこから生活費を支払い、残りを各人の自由なお小遣いとする方式です。結婚後の家計管理への移行はスムーズですが、独身時代の貯蓄や個人の趣味に使える自由度が極端に制限されるため、入籍前の同棲フェーズで導入すると強い息苦しさを生むリスクがあります。
結論として、同棲カップルの生活費口座管理方法としては「定額出し合い型」を推奨します。住信SBIネット銀行を親口座として固定費の引き落とし先とし、日々の変動費枠として毎月一定額をB43ペアカードにチャージする運用を取ることで、個人のプライベートな給与口座の自立性を保ちながら、完璧に透明な共同管理が実現します。

共同口座と贈与税の注意点|別れた後の財産トラブルを防ぐ法的な防衛策
良かれと思って始めた共同口座の運用において、多くのカップルが完全に見落としているのが税務上のリスクと破局時の資産保全です。
日本の税法上、家族やパートナーであっても「年間110万円を超える金銭の無償移転」には贈与税が課されるのが原則です。ただし、相続税法第21条の3第1項第2号において、「扶養義務者相互間において生活費又は教育費に充てるためにした贈与により取得した財産のうち通常必要と認められるもの」は非課税財産と定義されています。つまり、日々の食事代や家賃として消費するために口座へ資金を出し合う行為そのものには、贈与税は課税されません。
しかし、「生活費としてプールした口座内に余剰資金が数年単位で数千万円単位で蓄積され、それを原資にしてどちらか片方の名義で車やマイホームの一時金を購入した」というケースや、「収入の高いパートナーが生活費口座へ過剰に入金し、残余金をもう片方の将来の資産として運用させていた」といったケースでは、実質的な財産贈与とみなされ、税務署から多額の追徴課税を指摘されるリスクが現実に存在します。生活費口座はあくまで「日々の消費」を目的とし、長期的な投資や貯蓄は各自の名義口座で行うのが税務上の鉄則です。
さらに切実な問題となるのが、カップルの共同口座で別れた後の清算トラブルです。法的な婚姻関係があれば、離婚時に民法第768条に基づく「財産分与請求権」が法的に保障されます。同棲期間中に築いた資産は夫婦の共有財産と推定され、名義がどちらであっても原則2分の1ずつ分割する法的手続きが用意されています。
ところが、法律婚を結んでいない同棲カップルが別れた場合、口座の名義人ではない側が「自分もその口座にお金を振り込んでいたから返還してほしい」と主張しても、相手が任意に応じない限り、銀行窓口は一切介入してくれません。返還を求めるには民事上の不当利得返還請求訴訟などを起こす必要がありますが、過去の入金履歴や家計負担の合意を立証する明確な証拠がなければ、費用倒れになるリスクがあります。
【プロの結論】心理的バウンダリーと向いている人・慎重になるべき人の判断基準
家族社会学や心理療法の領域では、良好なパートナーシップを長期にわたって維持するための最重要概念として「心理的バウンダリー(境界線)」が提唱されています。金銭管理におけるバウンダリーの喪失は、相手への依存や無意識の支配欲を生み出し、いわゆる「金銭的共依存」の温床となります。
「お金を全部一つにして、何にお金を使っているか互いにすべて監視し合う状態」は、一見すると究極の信頼関係に見えますが、実際には個人の自立的な尊厳を奪い、将来の破局リスクを高める構造的な欠陥を孕んでいます。スマートな共同管理とは、すべてを共有することではなく、「二人のお金」と「個人の自立したお金」を明瞭に切り分けることに他なりません。
⚖️ 共同口座管理をおすすめできるカップル・慎重になるべきカップル
- おすすめできるカップル:
- 互いに安定した収入源があり、毎月の生活費負担額を客観的な数字で合意できる関係。
- 日々の変動費精算にストレスを感じており、固定費・食費の透明化だけを目的と割り切れる二人。
- 「個人の趣味口座」と「共同生活費口座」を明確に物理分離できる自立心がある。
- 導入に慎重になるべきカップル:
- 収入格差が極端に大きく、生活費の負担割合を巡って上下関係や引け目が生じている二人。
- 同棲期間や将来の結婚意志が定まっておらず、破局時の清算ルールを決めるのをためらう関係。
- 相手のプライベートな支出まで1円単位で監視・コントロールしようとする傾向がある場合。
【共同 口座 カップル おすすめ 銀行】に関するよくある質問(FAQ)
Q1:同棲中のパートナーにネット銀行のログインIDやパスワードを共有して使っても問題ありませんか?
A1:法的な処罰を受けるわけではありませんが、銀行の利用規約(第三者への認証情報の譲渡・貸与の禁止)に明確に抵触します。万が一、パスワード共有に起因する不正送金被害やパートナー間での持ち逃げトラブルが発生した際、銀行側からの補償が一切受けられなくなるばかりか、利用停止処分を受けるリスクがあります。日常的な決済共有にはログイン情報を共有するのではなく、B43ペアカードのような正規のカード2枚持ちサービスを利用してください。
Q2:事実婚(内縁関係)であれば、メガバンクで共同名義の口座を作れますか?
A2:事実婚であっても、日本の法律および銀行実務上、2人の名義を連ねた共同名義口座を開設することは一切できません。ただし、住民票の続柄に「未届の妻(夫)」と記載されている公的証明書を提出することで、法律婚の夫婦と同様に代理人カードの発行を認めている銀行は存在します。
Q3:住信SBIネット銀行の目的別口座は、二人それぞれのスマホから同時にログインして確認できますか?
A3:公式には同一アカウントへの複数端末からの同時ログインや他者との共有は推奨されておらず、生体認証(スマート認証NEO)も原則1台のスマートフォンに紐付く設計になっています。残高のリアルタイム確認を双方が行いたい場合は、名義人口座を「マネーフォワード ME」などの家計簿アプリに連携し、その家計簿アプリのアカウントを二人で共有して画面閲覧する手法が最も安全です。
まとめ:2026年のスマートな共同管理で二人の未来を守る
日本国内で法律上の共同名義口座が開設できないという現実は、一見すると不便に思えるかもしれません。しかし、マネー・ローンダリング防止や税務上の権利関係を守るための制度的背景を正しく理解すれば、既存の金融テクノロジーを適切に組み合わせることで、共同口座以上の利便性を享受することが十分に可能です。
固定費の自動振替には住信SBIネット銀行の目的別口座を活用し、日々の買い物にはアプリで即座に残高共有できるB43ペアカードを組み合わせる。そして何より、生活費の共同プールと個人の貯蓄口座のバウンダリーを明確に引くことが、不要な金銭トラブルを防ぎ、二人の関係を長続きさせるための決定的な防壁となります。互いの尊厳と自立を守りながら、透明でストレスのない家計管理を今日から実践してください。 (出典: 共同 口座 カップル おすすめ 銀行(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。