副業20万以下は申告不要の罠!住民税放置で会社バレと追徴課税の真実
「副業の利益が年間20万円以下なら、税務署への確定申告は不要」――インターネットやSNSで広く知られるこのルールを鵜呑みにし、一切の手続きをせず放置している会社員が後を絶ちません。しかし、税務の現場においてこの認識は「致命的な落とし穴」と言わざるを得ません。国の税金である所得税が免除される条件であっても、地方自治体に納める住民税の手続きが免除されるわけではないからです。
知らずに申告を怠った結果、ある日突然、自宅に督促状が届いたり、本業の勤務先に副業を疑われる通知が送られてトラブルに発展したりする事例が頻発しています。2026年現在、自治体の税務システム高度化やマイナンバーを活用したデータ突合が進み、「少額だから見逃される」という甘い見通しは完全に通用しなくなりました。本稿では、副業所得が20万円以下の場合に住民税を申告しないと何が起きるのか、職場に露見するメカニズムや法的なペナルティ、安全な手続き方法までを徹底取材と公的データに基づき詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「副業20万円以下は申告不要」は所得税だけの特例であり、住民税は1円でも利益が出れば市区町村への申告義務が生じる。
- 要点2:未申告のまま放置すると、追徴課税(延滞金・加算金)が発生するだけでなく、役所から会社への住民税決定通知書を通じて副業が即座に露見する。
- 要点3:会社バレを防ぐ鍵は、確定申告または住民税申告時の「普通徴収(自分で納付)」の正しい選択と、自治体の運用ルールの事前確認にある。
「20万円以下なら放置でOK」は罠?副業住民税申告不要の真相
ネット上の副業指南記事で頻繁に見かける「年間20万円ルール」ですが、国税庁の指針を正確に読み解くと、その本質は「給与所得者に対する所得税(国税)の確定申告不要制度」に過ぎません。年間の給与収入が2,000万円以下の会社員が、給与以外の所得(副業の売上から経費を差し引いた利益)が20万円以下である場合、国の確定申告を行わなくてもよいという、税務署側の事務負担軽減を主目的とした特例措置です。
一方で、地方税法においてこのような特例は存在しません。住民税は前年の総所得に対して一律約10%(標準税率:市民税6%+県民税4%)が課される仕組みとなっており、所得が1円でも発生していれば、居住地の市区町村に対して申告を行う法的義務があります。これが副業住民税申告不要の真相であり、「確定申告が不要=税金の手続きが一切不要」と誤認して放置することが、すべてのトラブルの引き金となっています。
仮に副業の雑所得が年間18万円だった場合、所得税は申告不要を選択できますが、住民税は約1万8,000円の納付義務が発生します。地方自治体にとってこの税額は貴重な税収であり、申告がなければ「申告漏れ」として扱われます。給与所得と雑所得の合算課税という日本の税制構造上、どれほど少額であっても地方税の網からは逃れられないのが現実です。

住民税を申告しないとどうなる?未申告の追徴課税ペナルティと時効・延滞金の現実
副業の住民税を申告せずに放置した場合、法的にどのようなペナルティが科されるのでしょうか。行政手続きを軽視した結果として課される制裁は、金銭的負担だけでなく社会的な信用失墜にまで直結します。
自治体の税務課が未申告を把握した場合、まず住民税未申告の追徴課税ペナルティが適用されます。本来納めるべき税額に加え、納期限の翌日から納付日までの日数に応じた「延滞金」が上乗せされます。延滞金の利率は年々改定されますが、納期限から一定期間を過ぎると年8.7%〜14.6%という高利消費者金融並みのペナルティ利率が適用されるケースがあります。
さらに、悪質な所得隠しや度重なる督促の無視と判断された場合には、地方税法に基づく過料や「重加算金」に相当する厳しい追徴が行われます。ここで「何年間逃げ切れば時効になるのか」と考える人もいますが、住民税申告漏れの時効と延滞金のルールは厳格です。地方税の徴収権の消滅時効は原則として5年、偽りその他不正の行為によって税額を免れた場合は7年と定められています。自治体は時効が成立する前に督促状の発行や財産調査を行うため、時効の完成猶予(中断)が発生し、逃げ切ることは実務上ほぼ不可能です。
加えて、住民税の未申告は「所得証明書」や「課税・非課税証明書」が正しく発行されない事態を招きます。住宅ローンや自動車ローンの審査、賃貸住宅の契約、子どもの保育園入所手続きや児童手当の所得判定など、公的証明書が必要なあらゆる場面で手続きがストップする実害が生じます。
役所から会社へ連絡がいく経緯|住民税申告しないと会社にバレる理由
副業をしている会社員が最も恐れるのが「勤務先への発覚」です。住民税の申告を放置することが、皮肉にも会社バレを決定づける最大の要因となります。その背景には、地方自治体と企業を結ぶ給与計算の厳格なネットワークが存在します。
会社員が副業で得た報酬について、発注元の企業やクライアントは「誰に・いくら支払ったか」を記載した「支払調書」や「給与支払報告書」を税務署および受取人の居住自治体へ提出しています。申告をしなくても、役所側には外部から収入データが集約されているのです。役所は集まったデータを基に、本業の勤務先から届いている給与報告と突合照合を行います。
ここで役所から会社へ連絡がいく経緯が発生します。副業分の住民税が申告されていない場合、役所は「本業の給与+外部から把握した副業所得」を合算して正しい税額を再計算します。そして、毎年5月中旬から6月にかけて、本業の勤務先宛てに「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定通知書」を送付します。
会社の経理担当者は、全社員の給料から住民税を天引き(特別徴収)するためにこの通知書を1件ずつ確認します。その際、「同年代・同水準の基本給の社員と比べて、なぜかこの社員だけ住民税の額が突出して高い」、あるいは通知書の「主たる給与以外の合算所得区分」にチェックが入っていることで、不自然な所得の存在が一瞬で露見します。これが住民税申告しないと会社にバレる理由の正体です。申告を怠ったことで自ら納付方法を選択する機会を失い、自動的に本業の給料へ合算されて会社へ通知が送られてしまうのです。

【2026年最新比較】副業20万以下の確定申告と住民税手続き|普通徴収と特別徴収の違い
副業に取り組む上で必須となる知識が、確定申告と住民税申告の法的立ち位置、そして「普通徴収」と「特別徴収」の構造的差異です。2026年最新の副業税務ルール詳細まとめとして、実務の要点を以下の比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 所得税(国税)の申告義務 | 副業所得が年20万円以下は免除(20万円超は確定申告必須) | 所得税率:5%〜45%(累進課税) | 経費計上後の「所得」で判定。売上と混同しないよう注意が必要。 |
| 住民税(地方税)の申告義務 | 所得1円から申告必須(非課税枠の例外なし) | 住民税率:一律約10%(均等割+所得割) | 20万円以下でも市区町村役場への単独申告が法的に義務付けられている。 |
| 普通徴収(自分で納付) | 自宅に納税通知書が届き、年4回(または一括)で自ら支払う | 雑所得・事業所得で選択可能(給与所得は原則不可) | 会社に通知が行かないため、本業バレを防ぐ唯一の正攻法。 |
| 特別徴収(給料天引き) | 本業の毎月の給与から自動で引き落とし(年12回分割) | 会社員の標準的な納付形態 | 副業所得が合算されると住民税額が跳ね上がり、経理に即座に察知される。 |
| 未申告時のリスク・罰則 | 延滞金(最大年14.6%)、加算金、時効5〜7年 | 発覚率:自治体システム連携により年々上昇 | 金銭的ペナルティ以上に「会社への税額変更通知」による社内処分リスクが甚大。 |
表から明らかなように、会社員が副業を行う上で生死を分けるのが普通徴収と特別徴収の違いです。副業分の税額を自宅宛ての納付書で支払う「普通徴収」に設定していれば、本業の給与天引き額には一切影響を与えず、会社の経理に知られるリスクを最小化できます。一方で未申告にしておくと、役所の職権によって本業の給与に合算され、特別徴収として会社に通知されてしまいます。
マイナンバーによる副業発覚の真相とネットの誤解を暴く
ネット上の掲示板やSNSでは、「マイナンバーのせいで会社に副業が筒抜けになる」「マイナンバーを提出しなければバレない」といった言説が飛び交っています。しかし、これらは制度の仕組みを誤解した都市伝説に過ぎません。マイナンバーによる副業発覚の真相を正しく把握しておく必要があります。
まず大前提として、マイナンバー制度を通じて「勤務先の会社が従業員の副業口座や他社の給与履歴を直接照会できるシステム」は存在しません。個人情報保護法およびマイナンバー法により、企業が従業員のマイナンバーを利用できる範囲は、自社の源泉徴収票作成や社会保険手続きなどに厳格に限定されています。会社が行政のデータベースを勝手に覗き見ることは法的に不可能です。
では、なぜマイナンバーが副業発覚の原因と噂されるのでしょうか。その真相は、「行政内部での名寄せ処理が自動化・高速化されたこと」にあります。従来は氏名・生年月日・住所の表記揺れ(引越しや旧姓使用など)によって照合に時間がかかっていたデータが、マイナンバーの導入によって瞬時に1人の個人情報として紐付けられるようになりました。
発注元企業が提出した支払調書と、本業の会社が提出した給与支払報告書が、役所のシステム内で完全に一致します。その結果、無申告者に対する課税処理が迅速に行われ、前述の「特別徴収税額決定通知書」が本業の会社へ送られるスピードと精度が格段に上がったのです。会社がマイナンバーから直接情報を抜くのではなく、行政手続きの精度向上によって会社バレの引き金が引かれるというのが真実です。
【実態検証】副業実践者の生の声と現場目線で見えたリアル|放置した人の末路
当編集部が実施した会社員副業の実態調査やWeb上の体験談から、実際に「20万円以下だから大丈夫」と申告を放置した事例を取材しました。
都内のIT企業に勤務する30代男性Aさんは、Webライティングで年間約15万円の利益を得ていました。「所得税は20万円以下不要」という知識だけを持ち、3年間にわたり住民税申告を一切行っていませんでした。しかし副業4年目の春、本業の人事総務部から個別に呼び出しを受けることになります。
「総務の担当者から『自治体から届いた住民税の税額改定通知で、給与と合わない所得が合算されている。何か別の収入があるのか』と淡々と尋ねられました。社内規定の副業禁止条項には触れなかったものの、就業規則違反の疑いで始末書を提出させられ、昇進査定に響く結果となりました」(Aさんの証言)
Aさんのケースでは、クラウドソーシング運営会社から自治体へ提出された支払データと本業の給与データが突合され、3年分の住民税(約4万5,000円)に加えて延滞金が加算され、一括で会社天引きの変更通知が届いたことが原因でした。
本業にバレない普通徴収の申請方法と住民税申告の手順
このような悲劇を回避するためには、副業20万以下の確定申告と住民税手続きを正しく履行しなければなりません。方法は大きく分けて2つあります。
最も確実なのは、副業所得が20万円以下であっても、あえて国税庁の「確定申告書等作成コーナー」を利用して確定申告(所得税申告)を行う方法です。確定申告を行えば、そのデータが自動的に市区町村へ連携されるため、別途役所へ出向く必要がありません。
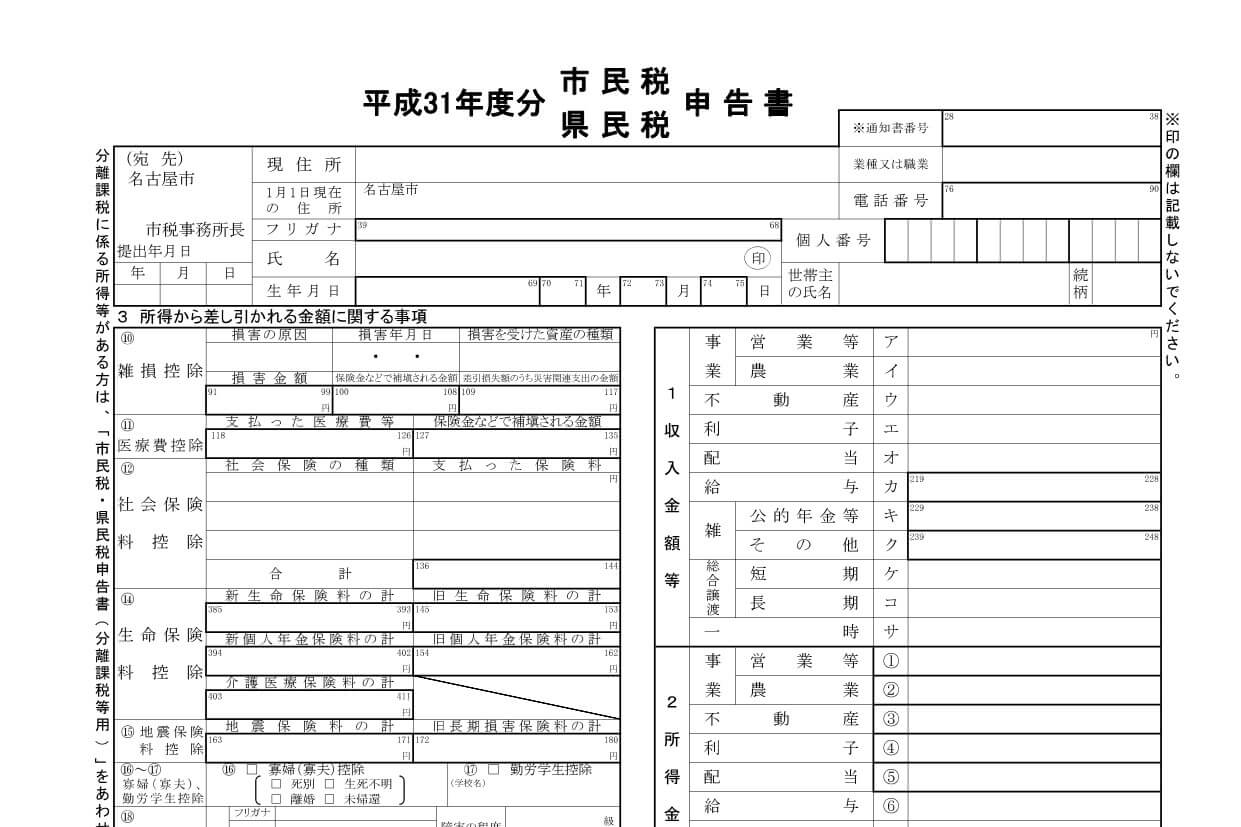
その際、絶対に間違えてはならないのが、確定申告書第二表にある「住民税に関する事項」の選択です。ここで「給与から差引き(特別徴収)」ではなく「自分で納付(普通徴収)」のチェックボックスを必ず選択してください。これにより、副業分の住民税納付書のみが自宅へ郵送され、会社に知られることなく納税を完結させることができます。
一方、確定申告をせず市区町村役場で単独の住民税申告を行う場合は、副業雑所得の住民税申告書の書き方に留意します。毎年2月16日から3月15日頃の申告期間中に、居住地の市区町村役場(税務課)へ行き「市民税・県民税申告書」を提出します。本業の源泉徴収票、副業の収入と経費が分かる帳簿や領収書を持参し、「給与以外の所得」欄に雑所得の金額を記入した上で、納付方法を普通徴収に指定します。
ただし、注意すべき重大な例外があります。副業が「アルバイトやパート」などの給与所得である場合、多くの自治体で地方税法に基づく特別徴収の推進(完全義務化)が進んでおり、給与所得の普通徴収への切り替えが原則認められなくなっています。本業にバレない普通徴収の申請方法が通用するのは、原稿料、デザイン料、ブログ広告収入、動画編集、せどりなど、「雑所得」または「事業所得」として得た収入に限られる点には細心の注意を払ってください。
【プロの結論】会社員の心理的バイアスとリスク管理から導く健全な副業の境界線
取材を通じて浮き彫りになったのは、「少額だから見逃されるはずだ」という会社員の根強い正常性バイアスです。本業という強固なセーフティネットに守られている会社員ほど、税務署や地方自治体の監視能力を過小評価し、自らの法的立場を軽視する傾向が見られます。
副業とは、会社という組織の庇護を離れ、一個人の事業者として社会と対峙する営みです。たとえ年間の手取りが数万円であっても、利益を得た以上は一人の納税者としての社会的責任が生じます。税務手続きを放置することは、自らのキャリアを数十万円程度のペナルティや社内信用の失墜という巨大なリスクに晒す行為にほかなりません。会社と個人との健全な心理的境界線(バウンダリー)を保ち、自立したプロ意識を持って納税管理を完結させることこそが、副業を長期的に成功させる唯一の防壁です。
【向いている人・おすすめできる人の条件】
・売上と経費の領収書を毎月整理し、帳簿付けを行う几帳面さがある人
・普通徴収の手続きや自治体の税務ルールを能動的に調べられる人
・目先の数十時間の節約よりも、本業の社会的信用を守るコンプライアンス意識を持てる人
【副業を慎重に再考すべき人の条件】
・「少額だからバレない」と税務手続きを先送りにしがちな人
・アルバイト等の給与副業をしており、会社バレを絶対に避けたい環境にある人
・経費の概念を理解せず、売上=全額手取りと勘違いして納税資金を残せない人
【副業 20万以下 住民税 申告しないとどうなる】に関するよくある質問(FAQ)
Q1:副業の所得が年間3万円や5万円といったごく少額でも、住民税の申告は絶対に必要ですか?
A1:法的には絶対に必要です。住民税には所得税のような「20万円以下免除」の特例がなく、所得(売上から経費を引いた利益)が1円でも発生していれば申告義務があります。年間3万円の所得であれば住民税は約3,000円ですが、未申告のまま放置すると税額の大小にかかわらず役所のデータ突合で捕捉され、本業への通知リスクが生じます。
Q2:医療費控除や住宅ローン控除(1年目)、ふるさと納税のために確定申告をする場合、副業20万以下でも一緒に書く必要がありますか?
A2:必ず含めて申告しなければなりません。副業20万円以下の確定申告不要ルールは、「確定申告そのものを提出しない場合」にのみ適用される特例です。他の控除を受けるために一度でも確定申告書を税務署へ提出する場合、副業の所得が1円であっても合算して記載する義務があります。除外して提出すると「過少申告」となり、税務署から修正申告を求められます。
Q3:Uber EatsやWeb制作、ブログアフィリエイトの副業は「雑所得」と「給与所得」のどちらで住民税申告すべきですか?
A3:業務委託契約や個人取引で報酬を得るUber Eats、クラウドソーシング、アフィリエイト等は、雇用契約ではないため基本的に「雑所得(または事業所得)」となります。雑所得であれば住民税の申告時に「普通徴収(自分で納付)」を選択できるため、会社に知られるリスクを大幅に下げることができます。一方、コンビニや飲食店等のアルバイトは「給与所得」となり、普通徴収への切り替えが自治体によって厳しく制限されるため注意が必要です。
まとめ:税務の盲点をなくし安心安全に副業収益を守るために
「副業所得20万円以下なら申告不要」という言葉の半分を切り取った誤解は、会社員にとって取り返しのつかない落とし穴となります。所得税の確定申告が免除されても、居住地の市区町村に対する住民税の申告義務が消えることはありません。
申告を怠れば、延滞金などのペナルティが課されるだけでなく、役所から本業の勤務先へ送られる特別徴収税額決定通知書を通じて、最も恐れていた会社バレを自ら引き起こすことになります。2026年の厳格なデータ連携社会において、逃げ切れる抜け道は存在しません。
年間20万円以下の利益であっても、あえて確定申告で「普通徴収」を選択するか、市区町村役場で正しく住民税の申告を行うこと。このわずかな手間を惜しまない姿勢こそが、本業のキャリアを守り、副業で得た貴重な収益を最大化するための最も堅実で賢明な選択です。 (出典: 副業 20万以下 住民税 申告しないとどうなる(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。