中古マンション住宅ローン控除の落とし穴!対象外防ぐ2026年条件
都市部を中心に物件価格の高止まりが続く2026年の不動産市場において、新築から中古マンションへとターゲットをシフトする購入者が急速に増加しています。しかし、多額の減税を見込んで契約を結んだにもかかわらず、購入後の確定申告時に「控除の対象外です」と税務署から冷徹に通告され、数百万円規模の資金計画が破綻するケースが後を絶ちません。
国税庁の基本通達や税制改正の細則を正しく理解していないと、仲介会社の「おそらく大丈夫」という安易な言葉を信じて痛恨の金銭的損失を被ることになります。本稿では、知らずに購入すると住宅ローン控除の適用外になってしまう致命的な原因をはじめ、2026年最新の制度基準、実際の減税シミュレーション、そして現場の実態まで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の現行制度では築年数要件が緩和された一方、昭和56年以前の旧耐震物件は「耐震基準適合証明書」等の引き渡し前取得がなければ即座に対象外となる。
- 要点2:パンフレットの壁芯面積が50㎡超でも、登記簿(内法)面積が50㎡を1ミリでも下回れば、所得制限等の特例条件を満たさない限り減税の権利を喪失する。
- 要点3:個人間売買と買取再販(法人売主)で借入限度額(2,000万〜3,000万円台)や控除期間(10年/13年)に圧倒的な格差があり、売主属性の確認が必須である。
【知らずに買うと対象外】中古マンション住宅ローン控除に潜む4大トラップ
住宅購入者の多くが「住宅ローンを組めば誰でも10年以上にわたって税金が戻ってくる」と思い込んでいます。しかし、中古マンション 住宅ローン控除 対象外の理由を精査すると、法的に明確な境界線が存在し、それを1ミリでも逸脱した時点で税務署は一切の例外を認めません。現場で多発している代表的な4つの落とし穴を検証します。
第1の罠は、床面積要件における「40平米・50平米の壁」と測定方式の乖離です。チラシや不動産ポータルサイトに「専有面積52㎡」と記載されていても安心はできません。広告表記は壁の中心線から測る「壁芯(へきしん)面積」ですが、税法上の判定基準は登記簿謄本に記載される「内法(うちのり)面積」だからです。壁の厚み分だけ内法面積は狭くなるため、壁芯52㎡の部屋が登記簿上は49.8㎡となり、原則要件である「床面積要件 50平米以上」を満たせず門前払いされる悲劇が頻発しています。合計所得金額が1,000万円以下であれば「床面積要件 40平米以上」へと緩和される特例措置が存在するものの、自身の所得や物件の登記面積を契約前にミリ単位で確認していない購入者が後を絶ちません。
第2の罠は、所得制限 2000万円以下の厳格適用です。控除を受ける年の合計所得金額が2,000万円(給与収入のみなら概ね2,200万円程度)を超えると、その年分の控除は一切受けられません。共働き世帯のペアローンや、残業代・株式売却益によって一時的に所得が跳ね上がった年に適用枠から外れてしまうケースも見受けられます。
第3の罠は、築年数と耐震基準の不一致です。かつて存在した「耐火建築物は築25年以内」という画一的な制限は2022年度の税制改正で撤廃され、現在は「新耐震基準 昭和57年以降(1982年1月1日以降)に建築された住宅」であることが登記簿上の建築日付で判定されます。問題はこれより古い物件を購入する場合です。引き渡しを受ける前に売主側の協力を得て「耐震基準適合証明書」を発行するか、あるいは「既存住宅瑕疵保険」の付保証明書を取得していなければ、どれほど室内が豪華に改装されていても住宅ローン減税の恩恵はゼロになります。
第4の罠は、省エネ基準適合住宅の判定書類の未取得です。2024年以降、住宅ローン控除における省エネ性能の要件は極めて厳格化されました。中古マンションであっても、一定以上の借入限度額を享受するためには所定の証明書(建設住宅性能評価書の写しや住宅省エネルギー性能証明書など)が必要です。これらを決済後に遡って取得することは実務上極めて困難であり、契約前の事前調査を怠った代償として数十万〜数百万円の控除枠を失う事態が日常的に起きています。
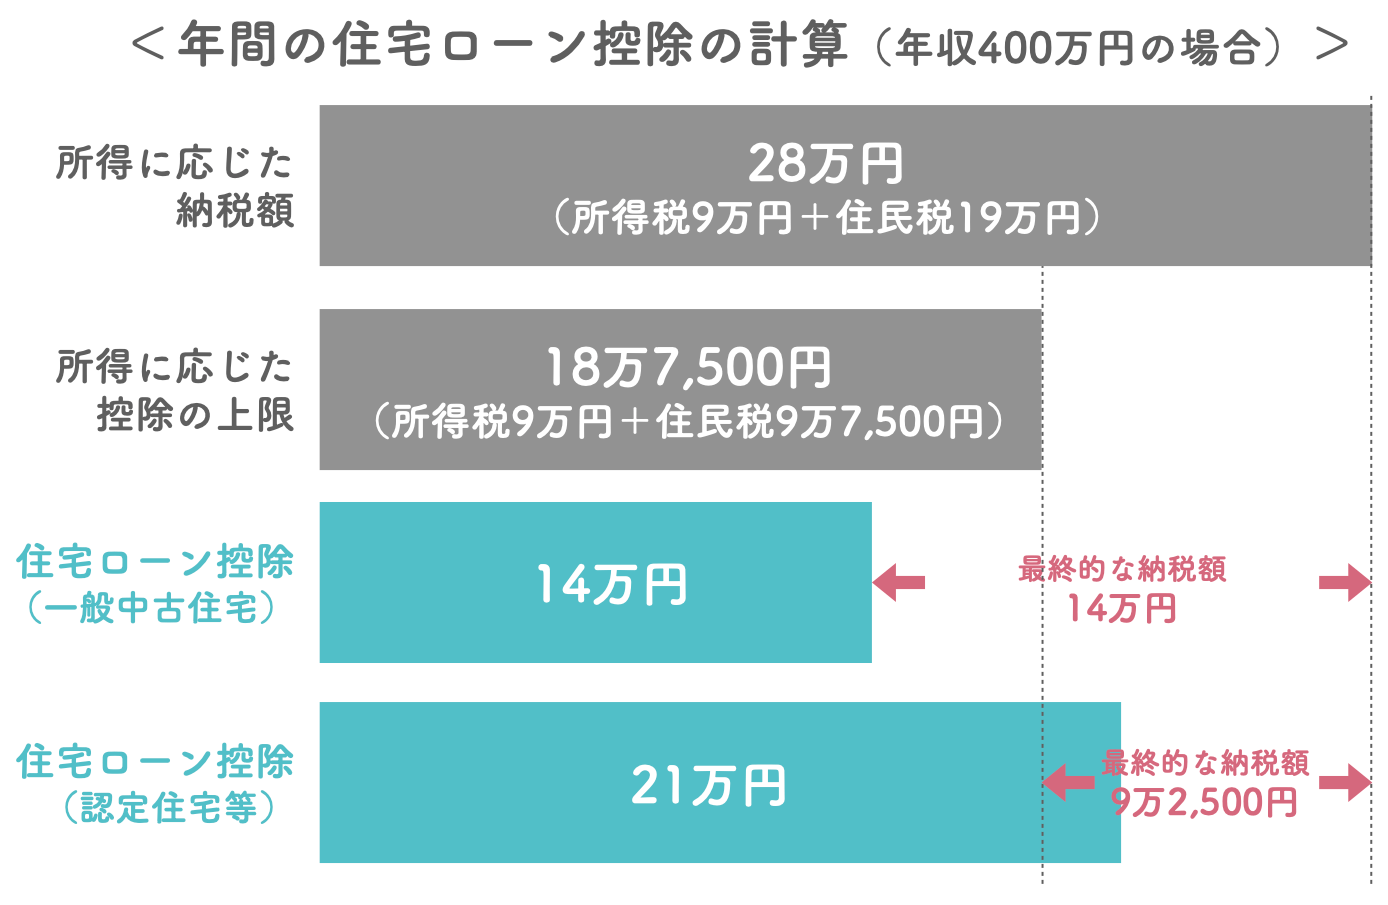
【2026年最新】中古住宅の住宅ローン控除スペック比較|限度額・期間・要件一覧
中古マンションの住宅ローン控除を正しく使いこなすには、物件の「省エネ性能」と「売主の属性(個人か宅建業者か)」の掛け合わせを理解することが不可欠です。2026年現在における適用スペックを体系的に整理しました。
| 物件区分・売主形態 | 住宅ローン控除 借入限度額 2026年最新 | 住宅ローン控除 控除期間 10年 13年 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 一般中古住宅 (個人間売買・消費税非課税) | 2,000万円 (最大年間14万円控除) | 10年間 (最大控除額:約140万円) | 最も一般的な取引形態。借入残高が4,000万円あっても控除対象は2,000万円まで頭打ちとなる点に留意。 |
| 住宅ローン減税 省エネ基準適合住宅 (個人間売買・消費税非課税) | 3,000万円 (最大年間21万円控除) | 10年間 (最大控除額:約210万円) | 証明書取得のコスト(数万円〜十数万円)を差し引いても、控除総額で約70万円の恩恵拡大が見込める。 |
| 買取再販・リノベ済みマンション (宅建業者売主・消費税課税) | 3,000万〜4,000万円 (省エネ性能に応じて変動) | 13年間 (最大控除額:約273万〜364万円) | 不動産業者が仕入れて再生・販売する物件。消費税が課税される代わりに控除期間が13年に延び、恩恵が最大化する。 |
| 昭和56年以前の旧耐震物件 (耐震証明なし) | 適用不可(0円) | 適用外 | 「耐震基準適合証明書」等を決済日以前に取得できなければ、1円たりとも控除を受けることはできない。 |
報道各社や業界統計を精査すると、中古マンション取引の約7割は売主が一般個人であるため、消費税非課税の取引に該当します。この場合、借入限度額は原則2,000万円、控除期間は10年間となります。これに対し、不動産会社が買い取ってリノベーションを施して販売する「買取再販」の場合は建物に消費税が課税されるため、新築並みの控除期間(13年間)が認められる仕組みです。自身が検討している物件の「売主が誰であるか」を売買契約書面で必ず確認しなければなりません。
【減税額シミュレーション】個人間売買 vs 買取再販で手取り額はどう変わるか?
では、実際に中古マンション 減税額 シミュレーションを行うと、手元に戻る税金にはどれほどの差が生じるのでしょうか。以下の同一借入条件を設定し、具体的な還付額を試算しました。
【試算前提条件】
・住宅ローン借入額:4,000万円(金利0.7%・35年返済・元利均等)
・購入者の年収:650万円(所得税・住民税からの控除可能枠は十分にあると仮定)
・控除率:年末残高の0.7%
Case A:個人間売買(一般住宅・省エネ証明なし)
借入限度額の上限が2,000万円で頭打ちとなります。残高が3,500万円残っていても、控除対象として計算されるのは2,000万円です。年間の最大控除額は14万円(2,000万円×0.7%)となり、控除期間は10年間のため、10年間の累計控除額は概ね約130万〜140万円にとどまります。
Case B:個人間売買(住宅ローン減税 省エネ基準適合住宅)
省エネ証明を取得していれば、限度額が3,000万円に引き上がります。年間の最大控除額は21万円(3,000万円×0.7%)となり、10年間の累計控除額は約190万〜200万円へと拡大します。Case Aと比較すると、書類を揃えただけで実質約60万円の手取り差が生まれます。
Case C:買取再販物件(宅建業者売主・省エネ適合リノベ済み)
限度額が3,000万円〜4,000万円へ拡充され、さらに控除期間が13年間に延長されます。13年間の累計控除額は約250万〜280万円に達します。Case Aとの金銭的格差は100万円以上に広がり、家具家電の購入費や将来の修繕積立金準備に匹敵する資金差となります。

【実態検証】「控除が受けられない!」購入者の生の声と現場トラブルの現実
大手不動産ポータルやSNS、Q&Aサイトに寄せられる住宅購入者の悲痛な告白を調査すると、制度の文言通りの理解だけでは防ぎきれない「現場の生々しい落とし穴」が浮かび上がってきます。
都内のIT企業に勤める30代男性は、Web上の取材に対して次のように当時のショックを振り返っています。
「駅徒歩5分のリノベーション済み中古マンションを4,500万円で購入しました。販売図面には専有面積51.5㎡と記載されており、ローン減税も当然受けられると仲介担当者から言われていました。ところが年明けに確定申告書を作成するため法務局で登記事項証明書を取得したところ、登記簿の内法面積は48.9㎡。私の年収は1,200万円だったため、40㎡以上50㎡未満の所得要件(1,000万円以下)からも外れ、1円の減税も受けられませんでした。10年で140万円以上の減税を見込んで組んだローン計算が根底から狂いました」
また、築45年のヴィンテージマンションを購入した40代女性のケースでは、耐震基準適合証明書の手続きタイミングを誤ったトラブルが起きています。
「引渡し後に区役所や建築士事務所に連絡して証明書を取ればいいと軽く考えていました。しかし税務署に相談したところ、『耐震基準適合証明書は所有権移転登記の前(引渡し前)に発行されたものでなければ無効』と告げられました。売買決済が終わった後では、どんなにお金を払って耐震診断を依頼しても遡って適用することはできないと言われ、ただ呆然と立ち尽くしました」
公の場で不動産業界関係者が語る「中古物件の取引リスク」の最たるものが、この手続きの時間軸の厳格さです。制度を知っていても、手順の前後関係を間違えただけで権利が消滅してしまうのが税務の怖さです。
一般に知られていない盲点とネットの誤解|築年数・リノベ物件の真実
インターネット上の不動産解説記事や掲示板には、古い制度と新しい制度が混ざり合った誤解が今なお散見されます。現場取材によって判明した、読者が真っ先に是正すべき3つの誤解を挙げます。
第1の誤解は、「フルリノベーション済みマンションなら省エネ基準を自動的に満たしている」という思い込みです。室内の壁紙やシステムキッチン、ユニットバスを新品に交換していても、それは単なる内装工事に過ぎません。省エネ基準適合住宅として認められるには、窓の二重サッシ化(断熱化)や外壁・天井の断熱施工、高効率給湯器の設置など、所定の省エネ性能指標をクリアし、指定確認検査機関等から証明書の発行を受ける必要があります。業者による「省エネ適合判定 増改築等工事証明書」の取得が担保されていないリノベ物件は、税務上は単なる「一般住宅」として扱われます。
第2の誤解は、「昭和56年5月31日以前の旧耐震物件はすべて控除対象外」という極端な諦めです。原則として旧耐震物件は新耐震要件を満たしませんが、管理組合によってマンション一棟全体の耐震改修工事が完了しており、現行の新耐震基準をクリアしている旨の「耐震基準適合証明書」が存在する場合や、「既存住宅瑕疵保険」に加入できる物件であれば、築年数に関係なく住宅ローン控除の適用を受けることが可能です。ヴィンテージマンションを検討する際は、管理組合が過去に耐震改修を実施しているかを重要事項説明書の補足資料等で確認する価値があります。
第3の誤解は、「住宅ローン減税の控除率は一律1%である」という古い知識の残存です。2022年度の抜本改正以降、控除率は一律0.7%に引き下げられています。「以前親が買ったときは毎年40万円戻ってきた」といった過去の成功体験を前提にシミュレーションを組んでいると、実際の還付額を見た際に大きな乖離を感じることになります。

【プロの結論】住宅ローン減税を1円も無駄にしない物件選定と意思決定の基準
住宅購入という人生最大級の財務決定において、税制上の優遇措置を取りこぼすことは実質的な資産の毀損を意味します。購入希望者が取るべき明確な判断基準と、確定申告に向けた必須チェックリストを提示します。
【プロの判断基準】購入を進めてよい物件 vs 慎重になるべき物件
【即座に進めてよい物件】
・登記簿(内法)面積が50㎡以上確実に確保されている物件
・昭和57年1月1日以降に建築され、建築確認日が新耐震基準に合致している物件
・省エネ基準適合住宅の証明書(住宅省エネルギー性能証明書等)が引渡しまでに売主側から発行される物件
・宅建業者が売主で、増改築等工事証明書が交付される買取再販物件
【契約を一時ストップし徹底精査すべき物件】
・広告上の平米数が50〜53㎡前後のコンパクト物件(登記簿で50㎡を割り込む可能性極大)
・自身の合計所得金額が1,000万円を超えている状況で、内法面積が40㎡台の部屋を購入しようとしている場合
・昭和56年以前の建築で、「引渡し前に耐震基準適合証明書を発行できるか」の合意が売買契約書に盛り込まれていない物件
・売主が親族や関連会社など、特殊関係者からの購入(税法上の適用除外規定に該当)
中古住宅 住宅ローン控除 確定申告 必要書類の完全チェックリスト
購入後の最初の確定申告(入居した翌年の2月16日〜3月15日)では、会社の年末調整ではなく自身で税務署へ書類を提出しなければなりません。以下の書類を決済時から確実にファイリングしておく必要があります。
- 住宅借入金等特別控除額の計算明細書(確定申告書に添付)
- 住宅取得資金に係る借入金の年末残高証明書(融資先の金融機関から10〜11月頃に郵送)
- 建物の登記事項証明書(法務局で内法面積および建築年月日を確認するために取得)
- 売買契約書の写し(購入価格および売主属性・消費税の有無を確認)
- 省エネ基準適合等を証明する書類(住宅省エネルギー性能証明書、建設住宅性能評価書の写しなど)
- 耐震関係書類(旧耐震物件の場合:引渡し日以前に取得した耐震基準適合証明書または既存住宅瑕疵保険付保証明書)
- 増改築等工事証明書(リフォーム費用を含めて申告する場合や買取再販特例を利用する場合)
【中古 マンション 住宅 ローン 控除】に関するよくある質問(FAQ)
Q1:物件のチラシに「専有面積52.3㎡」と記載されています。登記簿の内法面積が50㎡未満になるリスクはどれくらいありますか?
A1:極めて高いリスクがあります。一般的な鉄筋コンクリート造のマンションでは、壁芯面積と内法面積の間に概ね5〜8%程度の差が生じます。52.3㎡の壁芯表記の場合、内法面積は48〜49㎡台前半に落ち込むケースが珍しくありません。年収が1,000万円を超える方は即座に控除対象外となります。必ず不動産仲介会社に依頼し、売買契約の前に法務局の「登記事項証明書(登記簿謄本)」の原本または写しを取り寄せて内法面積を確認してください。
Q2:昭和55年築のヴィンテージマンションを購入予定です。売主が個人ですが、住宅ローン控除を受ける方法は本当にありませんか?
A2:引渡しを受ける前に手続きを完了できれば可能性があります。具体的には、売買契約の締結後、引渡し・決済日までに指定の建築士等に耐震診断を依頼し「耐震基準適合証明書」の発行を受けるか、住宅瑕疵担保責任保険法人が発行する「既存住宅瑕疵保険」の保険付保証明書を取得する必要があります。引渡し後に取得しても税務署には受理されません。証明書発行には数十万円の費用と1〜2ヶ月の調査期間を要するため、契約前に売主と仲介会社の協力を取り付けることが絶対条件となります。
Q3:入居した1年目は確定申告が必要とのことですが、2年目以降はどうなりますか?
A3:給与所得者(会社員・公務員)であれば、2年目以降は会社の「年末調整」で手続きを完結できます。1年目の確定申告を済ませると、秋頃に税務署から残りの控除年数分の「年末調整のための住宅借入金等特別控除証明書」が一括して郵送されてきます。金融機関から届く「年末残高証明書」と共に勤務先へ提出するだけで、毎年の所得税還付と住民税の軽減が自動的に行われます。
まとめ:今後の動向と失敗しないための判断基準
中古マンションの購入における住宅ローン控除は、単なる「おまけの減税」ではなく、数百万円規模の純資産形成を左右する極めて重大な財務戦略です。2026年以降の税制は、カーボンニュートラル政策推進の観点から住宅の省エネ性能を厳格に評価する方向へと完全にシフトしており、「古い物件を現状のまま適当に買う」ことへの税制優遇は縮小の一途をたどっています。
契約書に署名捺印をする前に、①登記簿上の内法面積が基準を満たしているか、②新耐震基準(昭和57年以降)を満たしているか、③省エネ基準適合証明書の取得が可能か、の3点を必ず書面で検証してください。専門知識を持った信頼できる仲介パートナーを選定し、冷徹なファクトチェックを重ねることこそが、思わぬ落とし穴を回避し理想の住まいを手に入れる唯一の防御策となります。 (出典: 中古 マンション 住宅 ローン 控除(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。