護送船団方式とは?崩壊の決定打と日本経済に残る弊害の真相
かつて日本の高度経済成長を奇跡的な安定感で牽引し、世界中からその統制力を注視された行政システムが「護送船団方式」です。戦後の焼け野原から立ち上がった日本が経済大国へと駆け上がる過程で、この枠組みは金融システムの安定と産業への資金供給を完璧に成し遂げました。しかし、冷戦終結やバブル崩壊を経た1990年代後半、盤石に見えた体制は突如として機能不全に陥り、歴史的な幕引きを迎えることになります。
未曾有の不良債権問題や名門金融機関の相次ぐ破綻は、なぜ防げなかったのか。官民が手を取り合って築いた鉄壁の防壁は、なぜ脆くも崩れ去ったのか。2026年を迎えた現在もなお、日本企業の横並び主義や組織構造に根深く残る「護送船団方式の現在と影響」について、当時の生々しい証言や客観的データを交え、その本質を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:護送船団方式とは、最も体力の弱い企業に合わせて業界全体を監督官庁が統制・保護し、脱落者を一切出さない戦後日本独特の行政手法である。
- 要点2:バブル崩壊に伴う莫大な不良債権の噴出とグローバル化の波により、従来の「救済合併」による水面下の処理が破綻し、金融ビッグバンとともに終焉を迎えた。
- 要点3:システムの崩壊によって市場競争が導入された一方、思考停止やリスク回避といった「護送船団的な体質」は今なお多くの日本企業や産業構造に影を落としている。
【基礎から紐解く】護送船団方式とは何か?大蔵省主導の金融行政の原点
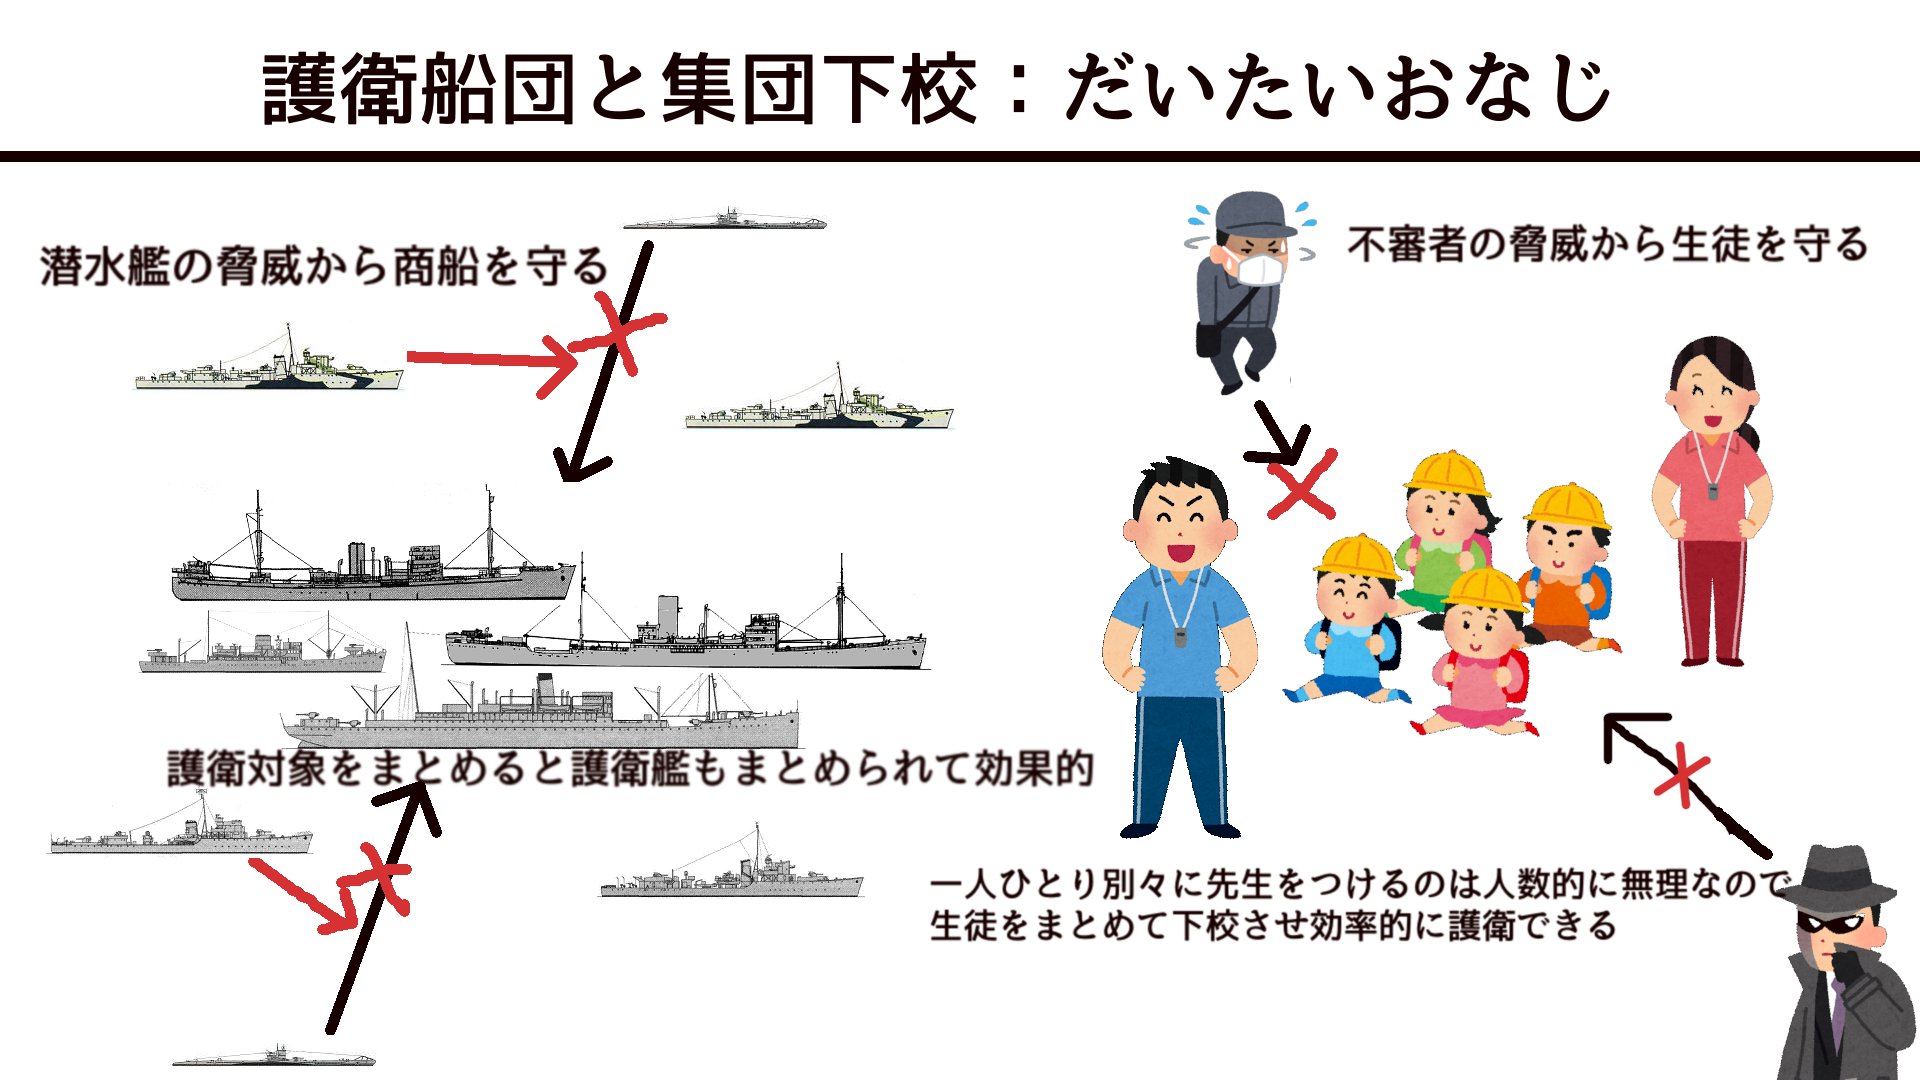
「護送船団方式をわかりやすく解説してほしい」という問いに対し、最も端的な比喩となるのが軍事作戦における補給部隊の航行形態です。第二次世界大戦中、軍艦が商船や輸送船を護衛しながら目的地を目指す際、船団全体の航行速度は「最も足の遅い船」に合わせられました。一隻でも遅れて隊列を乱せば、そこから敵の潜水艦に狙われて船団全体が壊滅的な打撃を受けるためです。
この戦術を平時の産業政策、とりわけ金融分野に応用したのが旧大蔵省(現・財務省および金融庁)でした。行政が特定の業界に対して強力な参入規制や金利規制、業務範囲の厳格な線引きを行い、経営体力や競争力に最も欠ける事業者が落伍しないよう手厚く保護・指導する手法を指します。具体的には、預金金利を一律に低く設定して金融機関の利ざや(収益)を公的に保証し、店舗の新設や新商品の開発も大蔵省の認可制とすることで、過度な競争を徹底的に排除しました。
当時は都市銀行、長期信用銀行、信託銀行、地方銀行、相互銀行(後の第二地方銀行)、信用金庫・信用組合に至るまで厳格なピラミッド型の棲み分けが敷かれていました。「一社たりとも潰さない」という強烈な行政指導方針のもと、国民の間には強固な「銀行不倒神話」が定着。預金者はどの銀行に預けても元本が保証される安心感を得て、集まった莫大な資金が鉄鋼、自動車、電機といった重化学工業へ低利で重点配分され、奇跡と称された高度経済成長の原動力となったのです。
なお、この手法は金融界にとどまりませんでした。航空業界における「45・47体制」(日本航空に国際線と国内幹線、全日本空輸に国内幹線とローカル線、東亜国内航空にローカル線を割り振った需給調整規制。1985年廃止)や、交通、通信、農業に至るまで、政府が競争を制限して事業者を保護する構造は日本社会の隅々に張り巡らされていました。
なぜ突如として崩壊したのか?バブル崩壊と不良債権問題が暴いた限界
長きにわたり日本経済の屋台骨であったシステムは、なぜ突如として崩壊し終焉を迎えたのか。その引き金を引いたのは、1990年代初頭のバブル経済崩壊と、その後に表面化した未曾有のバブル崩壊に伴う不良債権問題でした。
護送船団方式の最大の前提は、「もし経営難に陥る金融機関が出ても、より体力の大きな上位銀行が吸収合併(救済合併)すれば、公的資金を使わずに預金者を保護し、破綻の事実を水面下で処理できる」という大蔵省の調整力にありました。しかし、バブル期に不動産担保融資へ奔走した金融機関が抱え込んだ不良債権の規模は、行政の想定を絶する天文学的な数字に膨らんでいました。
1995年の住専(住宅金融専門会社)問題で国民の激しい怒りを買った公的資金の注入問題以降、行政による場当たり的な救済は完全に限界を迎えます。そして1997年秋、ついに破局の瞬間が訪れました。
1997年11月、都市銀行の一角であった北海道拓殖銀行(拓銀)が経営破綻。その直後には四大証券の一角である山一證券が巨額の「飛ばし(簿外債務)」を抱えて自主廃業に追い込まれました。翌1998年には、日本の産業金融を牽引してきたエリート金融機関である日本長期信用銀行(長銀)と日本債券信用銀行(日債銀)が相次いで破綻・一時国有化される事態へと発展したのです。
当時、山一證券の社長が記者会見で「社員は悪くありませんから!」と涙を流した映像は、戦後日本が信じ切っていた「大企業・銀行は絶対に潰れない」という神話が完全に瓦解した歴史的転換点として記憶されています。従来の護送船団方式では、沈みかけた船を支えるはずの護衛艦(大手銀行)自身が浸水し、共倒れの危機に直面していたのです。もはや官僚の裁量指導による「密室の救済合併」で事態を収拾することは不可能でした。
護送船団方式の歴史と終焉|金融ビッグバンと早期是正措置への大転換
崩壊が決定的となった日本金融は、国際社会からの激しい不信(ジャパン・プレミアムの発生)に直面し、抜本的な制度改革を余儀なくされました。ここで断行されたのが、橋本龍太郎内閣が掲げた「日本版金融ビッグバン(規制緩和)」と、大蔵省解体に伴う行政体制の刷新です。
「フリー・フェア・グローバル(市場原理の導入、透明なルールの確立、国際化)」をスローガンに、外国為替管理法の改正、株式売買委託手数料の完全自由化、銀行・証券・保険の相互参入(金融持ち株会社の解禁)が次々と実行に移されました。これにより、金利や業務範囲を官庁が保護する時代は完全に終わりを告げました。
行政組織の面でも劇的な変革が行われました。金融の企画立案と検査監督を一手に握り、絶大な権力を誇っていた大蔵省から、1998年に金融監督庁(2000年に金融庁へ改組)が分離・新設されます。これに伴い導入されたのが、客観的な自己資本比率の数値を基準として機械的に業務改善命令や業務停止命令を発動する金融庁の早期是正措置でした。官僚の主観的な「さじ加減」や裁量行政を排し、市場のルールに基づいた透明性の高い監督への移行です。
| 比較項目 | 護送船団方式の時代(戦後〜1990年代中盤) | 金融ビッグバン以降(1998年〜現在) | 編集部の見解・評価 |
|---|---|---|---|
| 主導機関・統制方式 | 大蔵省による裁量的な行政指導(通達・口頭指導) | 金融庁による法令と客観的ルールに基づく厳格監視 | 密室政治から市場規律・情報開示重視への不可逆な転換 |
| 破綻処理のルール | 水面下の救済合併(銀行破綻は表向きゼロを維持) | 早期是正措置、ペイオフ解禁、市場からの退出を許容 | 「潰せない」構造から「秩序ある退出」を認める構造へ |
| 金利・手数料 | 預金金利規制・株式手数料固定(高コストで収益保護) | 金利自由化、株式売買手数料ゼロ化(ネット証券の台頭) | 利用者利便性とコスト低下が飛躍的に進展 |
| 事業者の競争環境 | 業界の棲み分け(都銀、地銀、証券、信託の分離) | メガバンク統合、異業種(流通・通信・IT)からの参入 | 淘汰と再編が進み、独自のビジネスモデルが必須化 |
護送船団方式のメリット・デメリットと知られざる弊害の真相
歴史的な文脈を正確に捉えるためには、護送船団方式を単なる「過去の悪政」として片付ける短絡的な見方を避けなければなりません。この方式には、当時の時代状況において極めて合理的なメリットが存在したことも事実です。
最大の功績(メリット):信用の維持と産業育成の最適化
終戦直後の日本は、資本蓄積が極めて乏しく、国民の金融システムに対する不信感も根強い状態でした。そうした環境下で、絶対に銀行を潰さないセーフティネットを構築したことは、国民から広く薄く預金を集めるための決定打となりました。また、金融機関の競争を制限したことで取り付け騒ぎなどの金融パニックを未然に防ぎ、集まった低コストの民間資金を基幹産業へ集中投資できたことは、戦後復興と高度経済成長を成し遂げる上で不可欠な制度設計だったと言えます。
蓄積された致命的な弊害(デメリット):モラルハザードの蔓延
一方で、その保護手厚い構造は時間の経過とともに深刻な制度疲労と弊害を生み出しました。それが如実に表れたのが以下の3点です。
第1に、経営責任の麻痺とモラルハザード(倫理の欠如)です。「最後は大蔵省が何とかしてくれる」という甘えが経営陣に蔓延し、リスク審査能力が著しく退化しました。バブル期における杜撰な不動産担保融資の乱発は、自らの目利きではなく「他行も融資しているから大丈夫」という横並び意識によって加速されたものです。
第2に、イノベーションの完全な停滞です。新しい金融サービスや革新的な商品を開発しようとしても、最も体力のない下位機関が追随できないという理由で大蔵省から認可が下りない事例が頻発しました。結果として、日本の金融機関は欧米のインベストメント・バンクに比べてデリバティブやIT投資で決定的な遅れをとることになります。
第3に、国民・利用者の犠牲です。競争が制限されていたため、高い振込手数料や低水準の預金金利が据え置かれ、非効率な銀行経営のツケが実質的に国民へ転嫁され続けていました。
【実態検証】関係者の証言とコミュニティの反響から見る現場のリアル
護送船団方式が実際にどのように機能していたのか。当時の関係者が残した手記や回顧録、そして2026年現在のSNSやビジネスコミュニティでの議論を検証すると、教科書的な解説では見えてこない生々しい実態が浮かび上がります。
旧大蔵省「銀行局」への日参と“ご意向”支配の現場
当時の大手都市銀行の元役員が自著で語った回顧録には、極めて象徴的な光景が記録されています。
「当時は毎週のように霞が関の大蔵省銀行局へ足を運び、課長補佐クラスの官僚に頭を下げて新店舗の出店や営業方針の伺いを立てていた。独自の経営戦略など必要なかった。大蔵省が描いたシナリオ通りに動くことが最大の評価基準であり、他行と違うことを試みれば即座に『抜け駆けは許さない』と呼び出しを受けた」
公の場では毅然とした態度を保ちながらも、密室では官僚の一言一句に怯え、横並びを死守することに全精力を傾けていた大手行幹部たちの姿。それは「競争のない社会」がもたらす組織の空洞化を如実に物語っています。
ネットコミュニティや若い世代の受け止め方
一方、近年のSNSやビジネス掲示板(NewsPicksや知恵袋など)における「護送船団方式」に対する受け止め方は、単なる過去の金融史にとどまりません。
「大企業が未だに前例踏襲で横並びなのは、護送船団方式のDNAが消えていないからではないか」
「退職金制度や終身雇用の解体が進む現代から見れば、全員を救おうとした当時のシステムはある意味で究極の優しさだったのかもしれないが、結果的に国力を削いだ」
こうした声に見られるように、現代のビジネスパーソンは、単なる官民癒着という批判を超えて、「痛みを伴う改革を先送りし続けたツケを、今の現役世代が払わされている」という構造的な憤りと冷めた視線を向けています。
一般に知られていない盲点とネットの誤解
護送船団方式をめぐっては、インターネット上でいくつか極端な言説や誤解が定着しています。客観的な事実検証に基づき、それらのバイアスを是正しておく必要があります。
誤解1:「大蔵省の官僚たちが私利私欲のために作った悪制度だった」
ネット上の陰謀論的な論調では、官僚が自らの天下り先を確保し、権力を誇示するためだけに敷いた制度であるかのように語られることがあります。しかし、これは歴史的背景を無視した見方です。
実態として、戦後の焦土から急速にインフラを復興させ、外資による買収や取り付け騒ぎのリスクを抑え込むためには、金融システムの破綻を絶対に避ける必要がありました。創設当初の目的は極めて合理的かつ国家的な防衛策であり、制度が長期化・固定化した結果として「官民の癒着」や「制度疲労」という病理へと変質していったのが真相です。
誤解2:「金融ビッグバンによって護送船団方式は跡形もなく消滅した」
制度としての護送船団方式は、1990年代末の法改正と金融庁発足によって名実ともに終焉を迎えました。しかし、その行動様式や発想の残滓は、形を変えて今なお生き続けています。
例えば、地方経済を支える地域金融機関(地銀)の再編をめぐり、独占禁止法の特例法を設けて統合を後押しする政策や、危機に瀕した産業への政府系金融機関による手厚い支援体制には、「地域の破綻ドミノを防ぐ」という名目のもと、かつての護送船団的な発想が色濃く反映されています。制度が消えても、関係者の無意識に染み付いた「横並びの安心感」は容易には払拭されていません。
【プロの結論】日本型経営に残る病理と今後の組織変革への教訓
護送船団方式の本質を社会学および組織心理学の観点から掘り下げると、そこには「日本型経営(終身雇用・年功序列・企業内組合)」と行政との深い共依存関係が見て取れます。
心理学における共依存とは、双方が過剰に保護し、甘やかすことで自立を阻害し、共倒れに向かう人間関係を指します。大蔵省は「銀行の破綻を許さない」ことで自らの権限を最大化し、銀行経営陣は「行政の指示に従っていれば責任を問われない」という免罪符を得ていました。この関係性は、組織内の個々人が自律的なリスク管理を放棄する「心理的バウンダリー(境界線)の曖昧さ」を生み出し、結果として社会全体が無責任の体系へと陥っていったのです。
変化の時代を生き抜くための判断基準:依存と自立の境界線
2026年現在の厳しいグローバル環境において、過去の護送船団方式の失敗から私たちが学ぶべき教訓は極めて明確です。個々のビジネスパーソンや企業経営者は、以下の基準を持って自らの身を置く環境を評価しなければなりません。
【選ぶべき組織・生き残る企業の条件】
・市場の評価を恐れず、独自の差別化された付加価値(プライシング力)を追求している。
・失敗の責任の所在が明確であり、早期に情報開示して客観的ルールに基づきリカバリーを図る文化がある。
・業界の慣行や横並びを打破し、異業種連携やグローバル基準のガバナンスを取り入れている。
【避けるべき組織・衰退する環境の兆候】
・「業界全体がこうだから」「所管官庁・親会社の指示がないから」を理由に意思決定を先送りする。
・最もパフォーマンスの低い層に業務ペースを合わせ、突出した挑戦者の足を引っ張る同調圧力が強い。
・不都合な情報が内輪で隠蔽され、外部からの客観的なチェック機能が働いていない。
遅い船に全員の歩調を合わせる時代は終わりました。自らの航路を自らの羅針盤で切り拓く姿勢を持たない限り、現代の荒波を乗り越えることはできません。
【護送船団方式とは】に関するよくある質問(FAQ)
Q1:護送船団方式のメリット・デメリットを短く言うと何ですか?
A1:最大のメリットは「金融秩序の絶対的な安定と預金者保護、特定産業への確実な資金供給」です。一方のデメリットは「横並びによる競争意識の喪失、金融サービスの進化停滞、経営責任の曖昧化によるモラルハザードの発生」です。
Q2:護送船団方式はなぜ崩壊したのですか?一番の原因は何ですか?
A2:決定的な原因は、バブル崩壊によって金融機関が抱え込んだ不良債権の規模が、大蔵省の調整力や上位銀行の吸収力(救済合併能力)を完全に超えてしまったことです。拓銀や山一證券などの破綻が相次ぎ、従来の密室指導による保護が物理的に不可能となりました。
Q3:護送船団方式の現在と影響について、現代の銀行はどうなっていますか?
A3:制度としての護送船団方式は完全に解体され、現在は金融庁による自己資本比率規制などの客観的ルール(早期是正措置)のもとで監督されています。メガバンクへの大規模な集約が進んだほか、ネット銀行の台頭や非金融企業(流通・IT)の参入によって激しい手数料・サービス競争が行われています。ただし、地域金融機関の再編など一部の分野では、今なお行政主導の協調路線が模索される場面も見られます。
まとめ:今後の動向と失敗しないための判断基準
護送船団方式は、戦後の廃墟から日本を世界第2位の経済大国へと押し上げるための「時代が生んだ強力な推進装置」でした。しかし、その有効期限が切れた後も成功体験への執着から変革を先送りした結果、失われた数十年と呼ばれる長期停滞の引き金を引くことになりました。
「遅い船に合わせる」社会から、「個々の船が自らの推進力で航行する」社会へ。この歴史的転換の教訓は、行政機構だけでなく、民間企業の組織改革や個人のキャリア戦略にもそのまま当てはまります。業界の横並びや前例主義という見えない護送船団から抜け出し、自立したリスクテイクと独自の価値創造に舵を切ることこそが、これからの時代を生き抜く唯一の指針となります。 (出典: 護送 船団 方式 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。