ほけんの窓口はやばい?悪評の真相と無料相談のカラクリをプロが徹底検証
「ほけんの窓口はやばい」「一度予約すると強引に勧誘されるのではないか」――検索エンジンに打ち込んだ際、予測候補に現れる不穏なワードを目にして利用を躊躇した経験を持つ方は少なくありません。全国に数百店舗を展開し、来店型保険ショップのパイオニアとして圧倒的な認知度を誇る同社ですが、ネット上の掲示板やSNSでは時折、極端な悪評や不満の声が飛び交います。
少子高齢化や社会保障制度の変化を受け、金融リテラシーへの関心が高まる現在、対面でプロのアドバイスを受けられる窓口の価値は再評価されています。その一方で、なぜ「やばい」というネガティブな噂が絶えないのか、その背景には来店型ショップ特有のビジネスモデルや顧客心理のすれ違いが存在します。業界関係者への取材や利用者の一次情報、公開データをもとに、噂の真偽と知られざる実態を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やばい」という評判の真相は、店舗や担当者ごとのスキル格差(当たり外れ)と、無料相談に対する消費者の過度な期待が生むギャップにある。
- 要点2:完全無料で相談できるカラクリは保険会社から支払われる「販売代理手数料」であり、金融庁の監督強化によってかつてのような違法まがいの強引な押し売りは激減している。
- 要点3:後悔を防ぐ最大の防壁は「初回で契約書にサインしない原則」と「提案された商品の代理店手数料に左右されない比較眼」を相談者側が持つことである。
【真相究明】「ほけんの窓口はやばい」という噂は本当か?悪評が立つ根本原因
「ほけんの窓口はやばい」という過激な言説の震源地を探ると、その多くはネット上のネガティブな口コミの拡散に起因しています。検索行動において、人間は安心を求めるあまり「失敗談」や「リスク」を優先して調べる認知バイアスが働くため、極端な失敗事例が目立ちやすい土壌があります。しかし、火のないところに煙は立ちません。実際にほけんの窓口の評判を精査すると、利用者が憤りや不信感を覚えた具体的な火種が浮かび上がってきます。
インターネット上の掲示板やSNSに投稿されたほけんの窓口の口コミや悪評を分類すると、ネガティブな感情が噴出する理由は大きく3点に集約されます。
第一に、「提案されたプランが本当に自分に最適なのか分からない」という疑念です。複数の保険会社から中立に選んでくれるという触れ込みでありながら、特定の保険会社(特に外資系や中堅生保)の商品ばかりを熱心に勧められたと感じる相談者が一定数存在します。
第二に、「相談時間が想定以上に長く拘束された」という不満です。保険の仕組み解説やライフプランニングのヒアリングに1回あたり2時間前後、合計3〜4回の来店を要するケースが一般的であり、忙しい現役世代にとってはこの拘束感が心理的負担となり、「話が長くてやばい」「帰りにくい」という印象につながっています。
第三に、ほけんの窓口のネットの反応で散見される「担当者の当たり外れ」です。知識豊富で公平な提案を行う優秀なプランナーがいる反面、資格を取得したばかりの経験の浅いスタッフや、契約を急かすような態度を見せるスタッフに遭遇してしまった利用者が、激しい拒絶反応をネット上に書き込んでいるのが実情です。

無料相談のカラクリと手数料の仕組み|なぜタダでプロに相談できるのか
何時間相談しても、何度通っても「相談料は完全無料」。この仕組みに疑問を抱き、「後から高額な請求をされるのではないか」「裏で何か企んでいるのでは」と警戒する心理こそが、「無料相談のカラクリはやばい」という疑念を生む温床となっています。
このビジネスモデルの根幹は、極めて明確なほけんの窓口の手数料の仕組みによって成り立っています。ほけんの窓口をはじめとする来店型ショップは、各保険会社の「乗合代理店」として機能しています。店舗側は顧客から相談料を受け取るのではなく、相談者が提案に納得して保険契約を結んだ際に、保険会社から支払われる販売手数料(コミッション)を主な収益源としています。
保険代理店が受け取る手数料には、主に以下の2種類が存在します。
・新契約手数料(イニシャル):契約成立時にまとまって支払われる報酬。
・維持手数料(ランニング):契約が継続している期間、定期的に支払われる管理報酬。
この構造上、「契約に至らなければショップ側の売上はゼロ」になります。そのため、ビジネスとして成立させるためには一定の契約数を確保しなければなりません。かつて一部の悪質な代理店では、手数料率が極端に高い特定商品を意図的に優先販売する事例が横行し、金融庁による大規模なメスが入りました。これが「FP相談の注意点として押し売りが警戒される」歴史的背景です。
現在では保険業法の改正(第294条の2等)により、「比較推奨販売のルール」が厳格に定められています。なぜその商品を顧客に推奨するのか、理由を客観的に説明する義務が課せられており、恣意的な誘導は法的に厳しく制限されています。しかし、店舗ごとのほけんの窓口のノルマや契約率に対するプレッシャーがゼロになったわけではなく、現場担当者の胸の内に「成約させたい」という力学が働く余地は構造的に残されています。
【実態検証】利用者の生の声と現場目線で見えた光と影
編集部が独自に調査した利用者の手記や公開されたインタビュー、主要コミュニティでの証言を突き合わせると、評価は極端な二極化を示しています。決して全員が悪評を抱いているわけではなく、満足している利用者が多数派を占める一方で、明確なミスマッチを起こした層が強い失望を抱いています。
【肯定的な利用者の証言・手記より】
「妊娠を機に夫婦の医療保険と学資準備の見直しで訪れた。これまでは職場の出入り業者に言われるがまま加入していたが、自分たちの公的保障(高額療養費制度など)を前提にしたシミュレーションを見せてもらい、無駄な特約を削って月額約8,000円の保険料削減に成功した。無理に加入を迫られることもなく、終始丁寧だった」(30代女性・会社員の手記)
【否定的な利用者の証言・告白より】
「既存の保険証券を持参したところ、担当者から『この内容は今の時代に合っていません』と全否定され、不安を過度に煽られた。提示されたのは月々の保険料が今より跳ね上がる外貨建て保険のプラン。断ろうとすると『今見直さないとお子さんの将来に響きますよ』と表情を曇らせながら引き止められ、精神的に追い詰められた」(40代男性・自営業の投稿)
現場取材から見えてくるのは、ほけんの窓口における強引な勧誘の定義が人によって大きく異なる点です。「納得いくまで何回も付き合ってくれた」と捉える人がいる一方で、同じ対応を「契約するまで帰してもらえなかった」と受け取る人もいます。また、ほけんの窓口で後悔した理由として特に多いのが、「担当者の熱意に押されて契約したが、後から自分で約款を読み返したら不要な保障が上乗せされていた」という、いわば“プロへの思考停止”に陥ったパターンです。
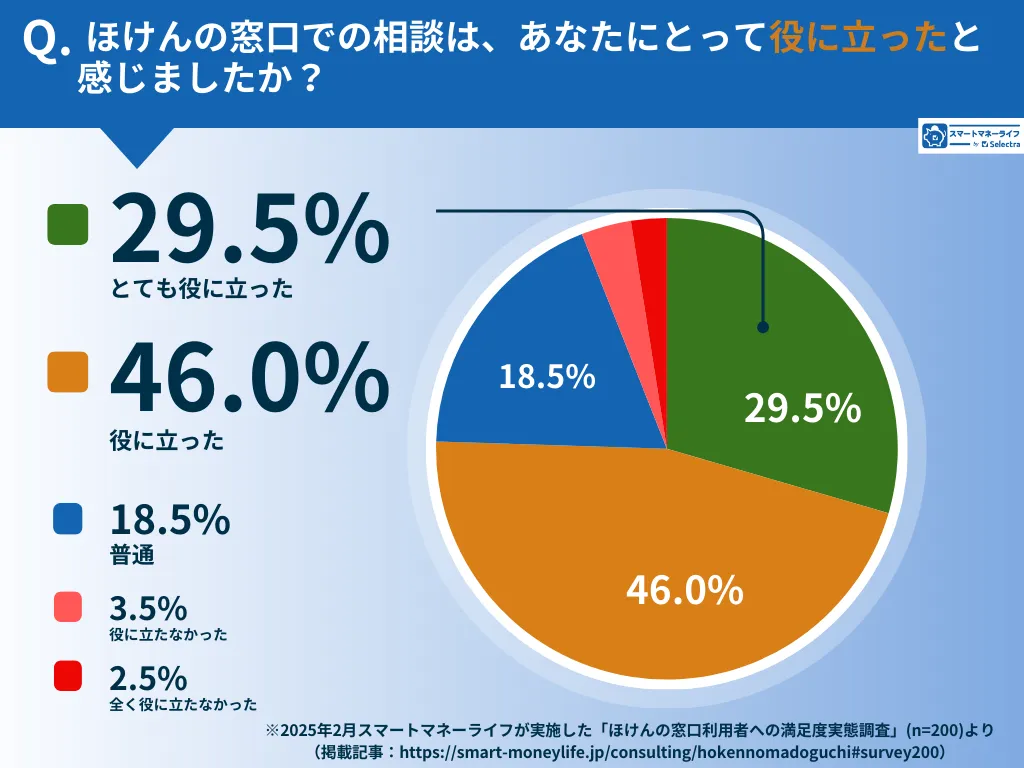
データで見る保険ショップ比較|ほけんの窓口の立ち位置と競合分析
保険選びを成功させるためには、業界全体における主要プレイヤーの特性を客観的に把握しておく必要があります。業界最大手であるほけんの窓口、競合大手各社、そして独立系有料FP相談の違いを構造的に比較整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 店舗数・アクセス | 全国約800店舗以上(直営+FC店) | 主要競合:100〜300店舗規模 | 利便性は業界トップ。駅前や大型商業施設内に集中しており通いやすさは圧倒的。 |
| 取扱保険会社数 | 約40社以上(生保・損保合計) | 業界標準:20〜35社程度 | 比較検討の選択肢は十分。ただし全店舗が40社すべてを均等に扱うわけではない点に注意。 |
| 相談料・費用 | 完全無料(何度相談しても0円) | 独立系FP:1時間5,000〜20,000円 | 家計負担なしで利用可能だが、ショップ側が販売手数料で収益を得る仕組みの理解が前提。 |
| 契約強制力・継続率 | 契約義務なし(持ち帰り検討率高) | 業界平均成約率:約30〜50% | 無理に契約する必要は皆無。提案書を持ち帰ってネット専業生保と比較する使い方が最も堅実。 |
他社との保険ショップ比較でおすすめできるポイントは、やはり全国規模のインフラと事故・給付金請求時における一括サポートの一元化です。一方で、独立系の有料FP相談と比較した場合、「自社で取り扱っている保険商品の中からしか提案できない」という構造的制約がある点は見落とせません。
一般に知られていない盲点とネットの誤解
ネット上の情報には、事実と誇張が入り混じっています。後悔のない判断を下すために、知っておくべきほけんの窓口のデメリットとよくある誤解を解き明かします。
【誤解1】窓口を通すと、直接保険会社と契約するより保険料が高くなる?
これは完全な誤りです。同一の保険商品・保障内容であれば、保険会社の直販サイトで契約しようが、ほけんの窓口のような代理店を通そうが、支払う保険料は1円たりとも変わりません。法律(保険業法)により、同一商品の保険料差別は禁じられているためです。
【誤解2】一度でも店舗に行くと、契約するまで帰してもらえない?
過去の昭和・平成的な訪問販売のイメージと混同された風評です。現代のコンプライアンス環境において、退去を妨害するような行為は金融庁への内部通報や行政処分の対象となります。実際には「本日は一度持ち帰って家族と検討します」と一言告げれば、無理に引き止められることはありません。
一方で、見過ごせない決定的なデメリットも存在します。それは「ネット専業保険(ダイレクト型生保)の取り扱いが極端に少ない、または存在しない」という点です。人件費や店舗コストを削って低価格を実現しているネット専業保険は、そもそも代理店手数料を支払うビジネスモデルをとっていない場合が多く、ショップの比較テーブルにすら乗らないケースがあります。「最安値の保障」を極限まで追求したい層にとっては、選択肢が最初から狭められているリスクがあります。

【プロの結論】行動経済学から読み解く賢い活用法と「選んではいけない人」の境界線
相談者が無自覚のうちに不利な契約を結んでしまう背景には、人間の意思決定の心理的メカニズムが深く関わっています。保険選びにおいて陥りがちな2つの罠を理解しておく必要があります。
一つは、行動経済学で言う「返報性の原理」です。2時間もの間、親身になってライフプランの相談に乗ってもらい、冷たいお茶を出され、子どもの相手までしてもらうと、人間は心理的に「これだけ良くしてもらったのだから、契約してあげないと申し訳ない」という無意識の負い目を感じてしまいます。悪質な担当者は、この心理的負債を巧妙に利用してクロージングをかけます。
もう一つは「選択のパラドックス(決定回避の法則)」です。40社以上の保険商品から複雑な特約を並べられると、人間の脳は情報過多により疲弊し、自力での判断を放棄します。その結果、「プロである担当者が一番良いと言うならそれでいいや」と、デフォルト効果に身を委ねてしまうのです。これこそが、後になって「なぜこの保険に入ったのか分からない」と後悔する根本的な心理構造です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ほけんの窓口は、使い方次第で極めて強力な家計改善の武器になります。利用にあたっては、自身がどちらの属性に当てはまるかを冷静に見極めてください。
【ほけんの窓口を積極的に活用すべき人】
・保険の基礎知識(公的医療保険や遺族年金の仕組み)が乏しく、ゼロから体系的に学びたい人
・複数の保険証券が手元に散乱しており、世帯全体の保障内容を一元的に整理・見える化したい人
・病歴や持病があり、加入できる引受基準緩和型保険を複数社から横断的に探したい人
・「絶対にその場ではサインしない」という明確な境界線(バウンダリー)を保てる人
【ほけんの窓口の利用を慎重に検討すべき人】
・他人の親切や熱意に弱く、対面で勧められた提案をきっぱり断るのが苦手な人
・自分でネットの比較サイトを使いこなし、ネット専業保険の最安プランを自己完結で選べる人
・1回あたり2時間、複数回に及ぶ対面ヒアリングの時間を捻出するのが難しい人
・保険だけでなく、iDeCoやNISA、不動産を含めた包括的な資産形成の設計を求めている人
【ほけんの窓口はやばい?】に関するよくある質問(FAQ)
Q1:ほけんの窓口で相談すると強引な勧誘や押し売りをされますか?
A1:法令遵守が徹底されているため、組織的な強引勧誘は原則としてありません。ただし、担当者の成約意欲や相性によっては強く勧められると感じる場合があります。不要な提案に対しては「一度持ち帰って検討します」と冷静に意思表示をすれば、それ以上の執拗な引き止めは防げます。
Q2:本当に1円も払わずに、相談だけで終わっても問題ありませんか?
A2:何回相談しても完全に無料であり、最終的に契約せず相談だけで終了してもペナルティ等は一切発生しません。ショップ側は契約時の保険会社からの手数料で運営しているため、相談者への請求は法的に不可能です。
Q3:持参した既存の保険を「解約して乗り換えるべき」と言われたらどうすべきですか?
A3:過去に加入した保険(特にバブル期や平成初期のお宝保険、予定利率の高い個人年金など)は、現在では再現不可能な好条件である場合が多々あります。安易に解約せず、「解約によって失われる利益」と「新しい保険のメリット」を紙に書き出してもらい、即決せずにセカンドオピニオンを求めるのが鉄則です。
まとめ:客観的な視点を持ち納得のいく保険選びを
「ほけんの窓口はやばい」という言説の多くは、手数料ビジネスに対する不信感や、担当者の質による当たり外れが生み出した過剰な表現です。全国に広がる店舗網と、複数社の保険を1箇所で比較できるプラットフォーム自体の利便性は、多忙な現代人にとって大きな価値を持っています。
重要なのは、窓口のスタッフを「完全無欠の中立な専門家」として盲信するのではなく、「提携先の商品を扱う販売代理店のアドバイザー」として捉える客観的な距離感です。提案された設計書を自宅に持ち帰り、ネット専業保険の条件や公的保障と照らし合わせた上で判断を下す姿勢さえ持っていれば、無料相談を賢く活用し、家計の最適化を図ることができます。 (出典: ほけん の 窓口 やばい(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。