請求書の保管期間は7年じゃない?10年の落とし穴と2026年最新基準
日々の慌ただしい経理業務の中で、デスクの脇やキャビネット、あるいはクラウドストレージの片隅へと機械的に保管されていく請求書。ある日突然、税務署から「過去の帳簿書類の提示をお願いします」と通達が入った際、もし「7年過ぎたので破棄しました」と答えて調査官の視線が鋭く険しくなるとしたら――その原因は、経理現場に根強く残る「請求書の保存は一律7年で済む」という危険な先入観にあります。
2026年の税務実務において、インボイス制度(適格請求書等保存方式)の全面的な定着と電子帳簿保存法の厳格な運用が進む中、国税関係書類の管理を巡る基準は複雑化を極めています。「知らなかった」では済まされない税務調査のリスクから会社と自身を守るために、法人・個人事業主ごとの保管ルールや10年保存が義務付けられる条件、そして破棄時に生じる過酷な罰則の実態を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
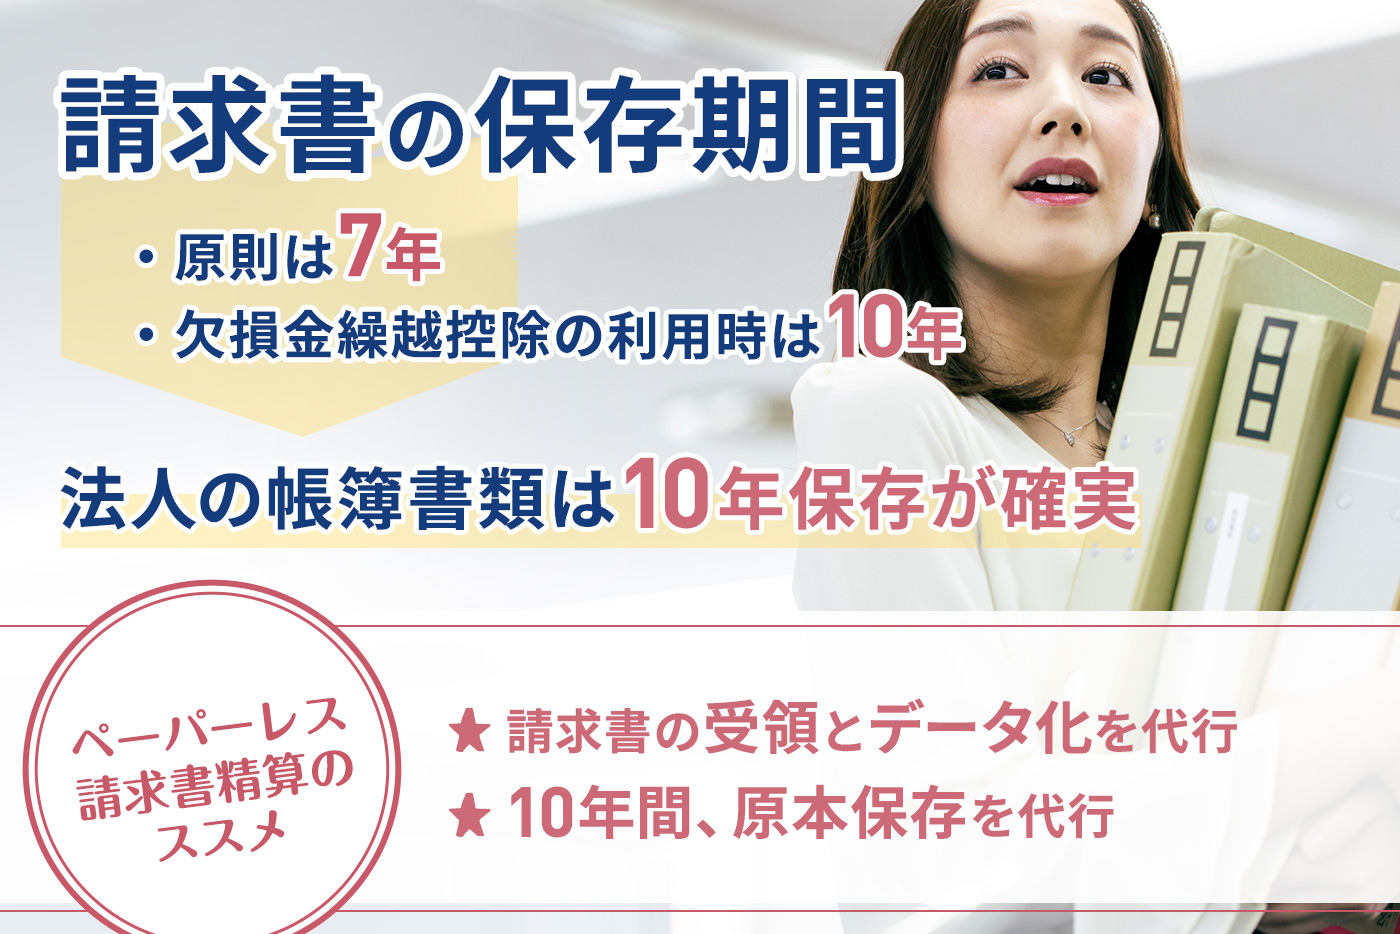
- 要点1:法人の請求書は原則7年保存だが、赤字を出して欠損金繰越控除を適用する年度は最長10年の保存義務が課される。
- 要点2:保管年数の起算日は「請求書の発行日や受取日」ではなく「確定申官書の提出期限の翌日」であり、最大1年以上の数え間違いリスクが存在する。
- 要点3:電子帳簿保存法やインボイス要件を無視した破棄やデータ消失は、仕入税額控除の全額否認や青色申告取消という壊滅的な追徴課税を招く。
【2026年最新】請求書の保管期間は7年か10年か?法人・個人事業主の基準一覧
事業活動を行うすべての組織および個人にとって、請求書をはじめとする証憑書類の管理は法令上の絶対義務です。しかし、法人税法、会社法、所得税法、消費税法など複数の法律が絡み合うため、適用すべき年数は事業形態や申告内容によって異なります。請求書保管期間 2026年最新まとめとして、現行法令が定める整理基準を以下の比較表に集約しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
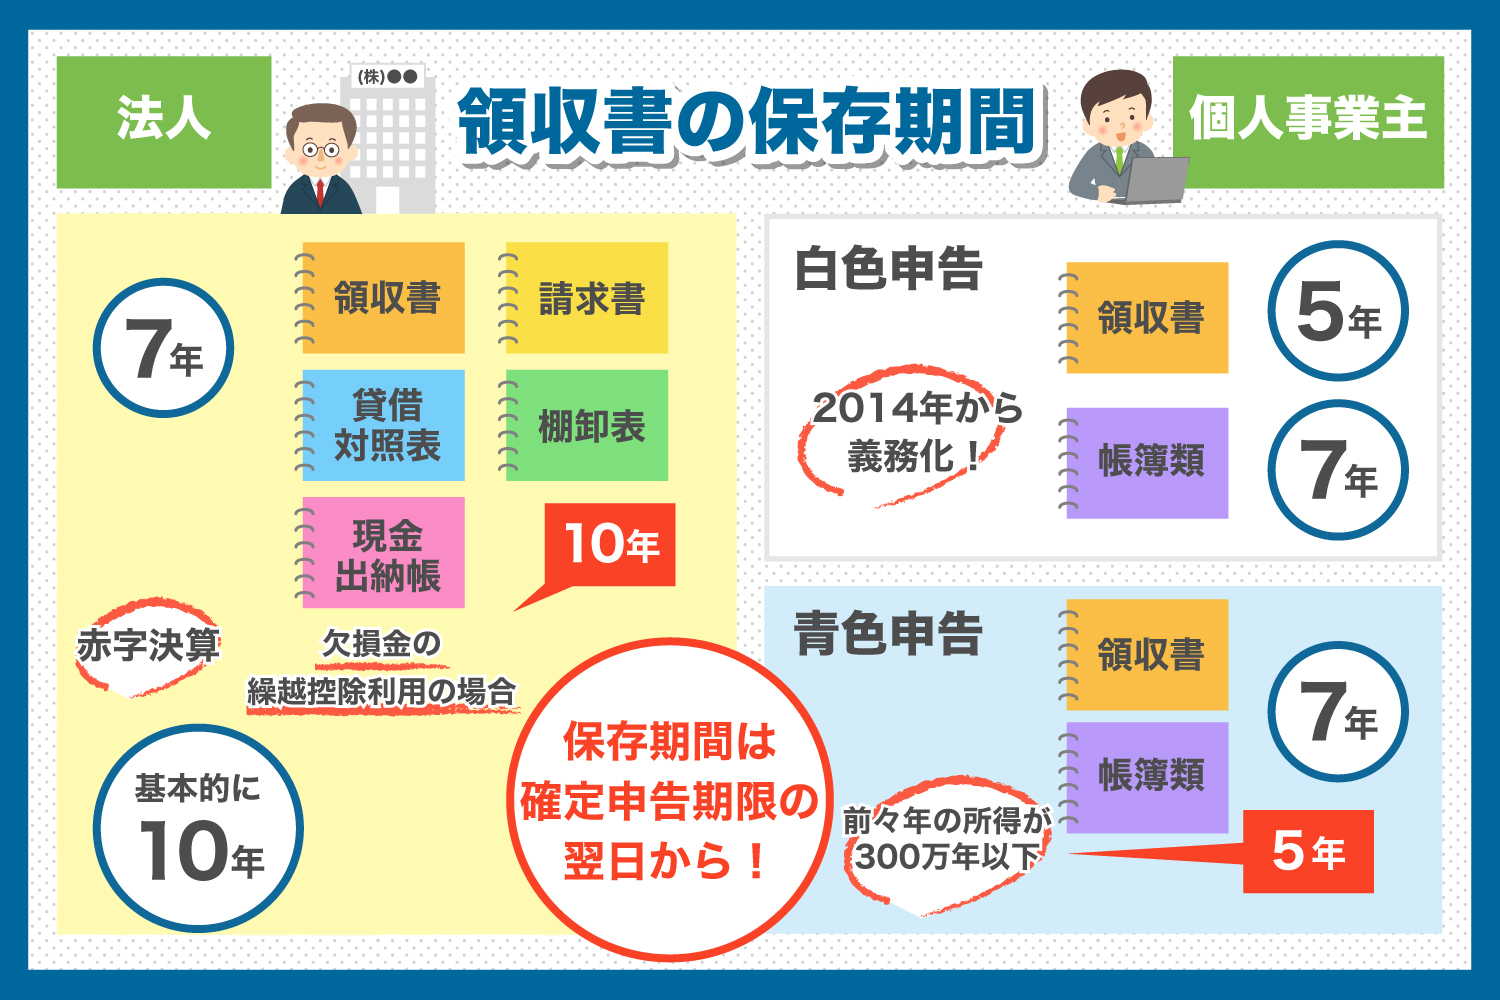
| 法人(黒字決算) | 原則7年間(法人税法第59条、法人税法施行規則第67条) | 確定申告書提出期限の翌日から数えて7年間 | 税務上は7年だが、後述する会社法の10年規定を考慮すると実質10年管理が安全。 |
| 法人(欠損金発生年度) | 10年間(平成30年4月1日以後に開始した事業年度) | 欠損金の繰越控除を適用する場合の必須条件 | 赤字の年度が1年でもあれば、その期の証憑を破棄すると控除資格を喪失する致命傷に。 |
| 個人事業主(青色申告・インボイス登録) | 原則7年間(所得税法および消費税法の仕入税額控除要件) | 所得税法上は前々年所得300万円以下で5年の特例あり | インボイス発行事業者となった場合は消費税法の7年ルールが優先されるため例外なく7年。 |
| 個人事業主(白色申告・免税事業者) | 5年間(所得税法施行規則第102条) | 法定帳簿(記帳ノート等)は7年、請求書等の書類は5年 | 帳簿と請求書で年数が分かれるため、分別ミスによる誤廃棄が最も頻発するゾーン。 |
| 請求書の控え(自社発行側) | 受取請求書と同期間(法人7〜10年 / 個人5〜7年) | 控え作成の法定義務はないが、作成した場合は保存義務発生 | 売上計上の正当性を立証する必須資料。破棄すると売上除外の仮装隠蔽を疑われる。 |
実務上の基本として、受領した請求書だけでなく自社が取引先へ発行した控えも同等の重要性を持っています。まずは「法人は原則7年、青色申告のインボイス発行事業者は7年」という骨格を頭に入れつつ、次に解説する例外事由へ目を通してください。

「7年で安心」は大間違い?請求書の保管期間が10年となる理由と起算日の落とし穴
「顧問税理士から7年と言われたから、8年目の棚卸しで古いバインダーを一斉処分した」――このような判断が、思わぬ巨額追徴や企業防衛の崩壊を招く事例が後を絶ちません。請求書保管期間 10年となる理由の背後には、税法上の制度改正と、会社法という別枠の基本法規が存在します。
青色繰越欠損金の控除期間延長がもたらす「10年の壁」
第一の理由は、欠損金繰越控除 請求書10年の連動ルールです。法人税法では、事業年度に生じた赤字(青色繰越欠損金)を将来の黒字と相殺して税負担を軽減する制度が認められています。平成27年度および平成28年度の税制改正により、平成30年(2018年)4月1日以後に開始した事業年度において発生した欠損金については、繰越期間が従来の9年から10年間へと伸長されました。
繰越控除の恩恵を享受するための前提条件として、国税庁は「その欠損金が生じた事業年度における帳簿書類を保存していること」を厳格に求めています。つまり、創業期や不況期に赤字を計上した年度の請求書を7年経過時点で破棄してしまうと、将来の黒字から過去の赤字を差し引く権利が消滅し、数百万円から数千万円規模の税負担が突如として跳ね上がることになります。
会社法と税法の請求書保存期間における深刻な「ねじれ」
第二の要因は、会社法と税法の請求書保存期間に横たわる目的の違いです。税務当局が税額計算の真実性を確かめる税法(法人税法・所得税法)では保存期間を原則7年としていますが、株主や債権者の保護を目的とする会社法第432条では、「株式会社は、会計帳簿を作成した時から10年間、その会計帳簿及びその事業に関する重要な資料を保存しなければならない」と定められています。
実務現場では「請求書は重要な資料に含まれるのか」という法解釈の議論が常に行われますが、取引の正当性を示す原初証憑である以上、商事訴訟や株主代表訴訟において請求書が決定的な証拠となる事態は珍しくありません。税務上の時効を盾に書類を捨てた結果、民事上の係争で立証不能に陥る事例は企業の法務リスクとして極めて深刻です。
最も危険なミス:「起算日」の数え間違い
年数以前に経理現場を震撼させるのが、請求書保管期間 起算日を巡る壮大な勘違いです。「請求書に記載された日付」や「振込支払を行った日」から7年をカウントしているケースが散見されますが、これは税務上完全に誤りです。
税法における保管期間の起算日は、「その事業年度の確定申告書の提出期限の翌日」と定められています。例えば、3月決算法人の場合、2023年5月に発行された請求書の事業年度は「2023年4月1日〜2024年3月31日」です。この年度の確定申告期限は通常2か月後の「2024年5月31日」となります。したがって、保管期間の起算日は「2024年6月1日」であり、7年間の保存が満了するのは2031年5月31日となります。
もし請求書の日付(2023年5月)から起算して2030年6月に廃棄してしまった場合、法的には丸1年早く破棄したことになり、税務調査で提示を求められた際に「未保存」としてペナルティの対象に直結します。
【実態検証】利用者の生の声と現場目線で見えた税務調査のリアル
都内の中堅製造業で経理責任者を務めるA氏は、2025年秋に受けた税務調査の修羅場を次のように振り返ります。「調査官が着座して最初に要求したのは、直近3期分ではなく、まさに7期前の下期から8期前にかけての外注費請求書でした。当社はちょうど8期前に赤字を出していたのですが、前任者が『7年ルール』を文字通りに解釈して紙のファイルをシュレッダーにかけていたのです。調査官から『欠損金の繰越要件を満たしていない可能性があります』と告げられた瞬間、執務室の空気が凍りつきました」。
また、クラウドソーシングやSNS上には、インボイス制度開始後の個人事業主による悲鳴が溢れています。「白色申告の感覚で5年だと思い込んでレシートや請求書を捨てていたが、インボイス登録した時点で消費税法上の7年保存が義務になると税理士に言われて青ざめた」「過去の取引先とメールでやり取りしたPDF請求書が、Gmailの容量オーバーによる一括削除で消えてしまい、バックアップもない状態」といった生々しい告白は枚挙にいとまがありません。
現場の実務担当者が陥りやすい心理的罠は、「税務調査は通常3年、長くても5年しか遡らない」という経験則への過信です。しかし、帳簿の不備や多額の損金算入を巡る争いが生じた場合、国税通則法第70条に基づく更正の請求や決定の除斥期間、さらには偽りその他不正の行為(脱税疑惑)における7年間の遡及権限が容赦なく行使されます。調査官が机を叩いて証憑の提示を迫る瞬間、担当者を守る盾となるのは物理的・電子的に厳格管理された書類の原本以外に存在しないのです。
電子帳簿保存法とインボイス制度が変えた請求書保存要件の現在地
2024年1月の宥恕措置終了を経て、2026年現在のバックオフィスでは、電子帳簿保存法 請求書保存要件への完全な適応が前提条件となっています。電子メールに添付されたPDF請求書や、Webポータルからダウンロードした電子請求書は、「電子取引データ」に該当し、これを印刷して紙で保存することは原則として認められていません。
電子取引データの保存に求められる具体的要件
国税庁が定める電子取引データの保存義務を満たすためには、単にハードディスクへ保存しておくだけでは不十分であり、以下の法的要件を厳格にクリアしなければなりません。
- 真実性の確保:「タイムスタンプが付与されたデータの授受」「速やかなタイムスタンプ付与」「訂正削除の履歴が残る(または訂正削除ができない)システムの利用」「訂正削除の防止に関する事務処理規程の備え付けと運用」のいずれかを実施すること。
- 可視性の確保:取引年月日、取引金額、取引先による「検索機能」を確保すること。さらに税務職員の質問検査権に基づくダウンロード要求に応じられる状態を維持すること。
- システム関係書類の備え付け:電子計算機処理システムの概要書や操作マニュアルを常備し、速やかに画面表示および書面出力ができる状態にしておくこと。
インボイス制度における請求書保存の厳格化
さらに、インボイス制度 請求書保管期間の観点も見逃せません。買手側が消費税の「仕入税額控除」を受けるためには、一定の記載事項を満たした適格請求書(インボイス)を原則7年間保存することが必須です。これは請求書保存期間 青色申告を行っている個人事業主や、基準期間の課税売上高が1,000万円以下の小規模事業者であっても、インボイス発行事業者として登録した瞬間から例外なく適用されます。
紙で受領したインボイスはスキャナ保存制度を利用して電子化破棄するか、紙のまま7年間ファイリングするかを選択できますが、電子で受領したインボイスは電子データのまま検索要件を整えて保管し続けなければなりません。「紙とデータの二重管理」によって生じる確認漏れこそが、近年の実務現場における最大のヒューマンエラー要因となっています。
請求書を誤って破棄した場合の罰則とペナルティ|甘い認識が招く組織破滅
もし保管期間が満了していない請求書を誤ってシュレッダーにかけたり、サーバーの障害で電子データを復元不能な形で喪失してしまった場合、企業や事業主にはどのような法的制裁が下されるのでしょうか。請求書破棄 罰則とペナルティの重さは、一般に想像されている水準を遥かに超えています。
1. 仕入税額控除の否認による莫大な消費税追徴
消費税法第30条の規定により、仕入税額控除を適用するための絶対条件は「帳簿及び請求書等の保存」です。税務調査で請求書が提示できない場合、その取引に関わる仕入税額控除は全面的に否認されます。例えば年間数千万円の課税仕入れを行っている企業で請求書が丸ごと消失していた場合、本来なら控除できたはずの数百万円単位の消費税を、追徴課税として即座に国庫へ納付しなければなりません。
2. 青色申告承認の取消処分
法人税法および所得税法において、帳簿書類を法令の定めに従って備え付け、記録し、保存していない場合、税務署長は青色申告の承認を取り消すことができます。承認を取り消されると、先述した欠損金の繰越控除が使えなくなるだけでなく、減価償却の特例(30万円未満の少額減価償却資産の一括損金算入など)の喪失、さらには税務署の推計による課税(推計課税)が行われるという破滅的なシナリオへ直結します。
3. 重加算税および延滞税の賦課
書類の破棄が単なる過失ではなく、「都合の悪い取引を隠蔽しようとした」「意図的に破棄して証拠隠滅を図った」と調査官に認定された場合、国税通則法第68条に基づく重加算税(最大35〜40%)が本税に上乗せされます。加えて、法定納期限からの日数に応じて利息に相当する延滞税が日割りで課されるため、企業のキャッシュフローは壊滅的な打撃を受けます。
4. 会社法違反による過料の制裁
税務上の問題にとどまらず、会社法第976条では、会計帳簿やその重要な資料を保存しなかった取締役や監査役に対し、100万円以下の過料(行政罰)を科す規定が設けられています。コンプライアンス意識が厳しく問われる現代において、役員個人への過料処分は企業の社会的信用を一瞬で失墜させる引き金になります。
一般に知られていない盲点とネットの誤解を徹底是正
ネット上の情報や経理担当者間の口コミには、都合よく単純化されたデマや過去の法改正前の情報が氾濫しています。現場が直ちに修正すべき3大誤解を解き明かします。
誤解1:「自社が発行した請求書の控えは捨てても問題ない」
「お客様に渡す原本さえあれば、こちらが発行した控えは売上台帳があるから保管しなくてよい」という言説は完全な誤りです。国税関係書類 保存期間のルールにおいて、自社が発行した請求書の写し(控え)は、受領した書類とまったく同じく保存が義務付けられています。売上の計上漏れや架空売上の有無を裏付ける基礎資料であるため、控えが存在しない事業所は税務調査で極めて厳しい追及を受けます。
誤解2:「スマホで撮影・スキャンしたら元の紙の請求書は即廃棄してよい」
電子帳簿保存法のスキャナ保存要件を満たしていれば原本の紙は即時廃棄可能ですが、それには「解像度200dpi以上」「カラー画像の階調」「タイムスタンプ付与または修正削除履歴機能」「入力者情報の確認」といった厳格な要件を網羅していることが絶対条件です。専用の経理ソフトを介さずにスマートフォンのカメラで適当に撮影し、要件を満たさないまま原本をシュレッダーにかけてしまった場合、それは「証憑の無断破棄」とみなされ、法的な保存証明力を一切失います。
誤解3:「赤字会社だから税務署も来ないし保存期間はどうでもいい」
「うちは赤字続きで法人税を払っていないから、請求書の保存義務も形式的なものだ」と高を括る経営者がいます。しかし前述の通り、欠損金の繰越控除を活用して将来の黒字化時に税金をゼロに抑えるための命綱こそが赤字年度の請求書です。さらに消費税は赤字企業であっても納税義務が発生するため、インボイスの有無を確かめる調査は黒字・赤字に関係なく等しく実施されます。
【プロの結論】一律10年保管を選ぶべき企業と慎重に分別すべき企業の判断基準
数々の税務トラブルや組織統制の失敗を分析してきた編集部が提示する現場の最適解は、「すべての国税関係書類・請求書を一律10年間保存する社内ルールの導入」です。組織行動の観点から見ても、「この書類は黒字年度だから7年、これは赤字だから10年、これはインボイス非対応だから5年」といった細かな仕分けルールは、担当者の交代や多忙化によって必ず形骸化し、ヒューマンエラーによる誤廃棄を誘発します。
「書類の保管コスト」と「破棄ミスによって被る数千万円の追徴税額・青色取消リスク」を天秤にかけた時、どちらが組織にとって致命傷となるかは明白です。ただし、紙の原本の保管スペースに物理的限界がある中小企業においては、安易な自己流スキャンに走るのではなく、JIIMA(公益社団法人日本文書情報マネジメント協会)認証を取得した電子帳簿保存法対応のクラウドサービスを導入し、電子取引データもスキャンデータも「10年間検索可能な状態」で一元管理する体制を構築することが、最も安価で強固な防衛策となります。
【請求書の保管期間】に関するよくある質問(FAQ)
Q1:個人事業主ですが、前々年の所得が300万円以下なら請求書は5年保存で良いのですか?
A1:所得税法上は前々年の事業所得等の金額が300万円以下の白色・青色申告者に対して5年の保存特例が存在します。しかし、あなたが消費税のインボイス発行事業者(課税事業者)として登録している場合は、消費税法上の仕入税額控除要件として7年間の保存が強制されます。免税事業者のまま事業を行っている場合を除き、原則として7年間保管してください。
Q2:法人の請求書の保管期間において、起算日の簡単な計算方法はありますか?
A2:最も確実な計算式は、「請求書の日付が属する決算期」を特定し、「その決算期の申告期限日(通常は期末の2か月後)の翌日」から7年(赤字年度は10年)を足す方法です。例えば9月決算法人の場合、2024年11月に受け取った請求書は2025年9月期(2024年10月1日〜2025年9月30日)の経費です。申告期限は2025年11月30日ですので、起算日は2025年12月1日となり、7年保存の満了日は2032年11月30日となります。
Q3:インボイス制度に登録していない免税事業者から届いた請求書も7年間保存する必要がありますか?
A3:はい、保存する必要があります。免税事業者からの仕入れであっても、制度開始から一定期間設けられている経過措置(仕入税額相当額の一定割合を控除できる特例)の適用を受けるためには、経過措置の要件を満たす請求書や帳簿を7年間保存しなければなりません。また、控除を受けない場合であっても、所得計算上の損金(必要経費)を立証するための証憑として保管が義務付けられています。
Q4:電子帳簿保存法に対応したソフトを解約した場合、保管していたデータはどうなりますか?
A4:ソフトを解約したとしても、法令上の保存義務期間が終了するわけではありません。解約前にすべての電子請求書データおよび検索用データ(または訂正削除履歴データ)を一括出力し、法定要件を満たすローカル環境や別のクラウドストレージ等で法定期間(最長10年)安全に検索・表示できる状態を維持し続ける義務があります。解約によるデータ喪失は「未保存」とみなされ、罰則の対象となります。
まとめ:今後の動向と失敗しないための判断基準
請求書の保管期間を巡る議論は、もはや単なる「オフィスの書類整理」の領域を完全に逸脱し、企業のガバナンスと存続を左右するコンプライアンスの最前線課題となっています。税制改正の歴史が示す通り、国税庁のチェックの目は電子取引の透明化とインボイスの整合性確認へ向けて急速に研ぎ澄まされており、曖昧な管理を行っている事業所ほど税務調査の標的となりやすいのが冷厳な現実です。
「なんとなく7年」という思考停止を直ちに捨て去り、赤字年度の有無や会社法上の要請を考慮した「一律10年保存へのシフト」、そして「請求書受取日ではなく申告期限翌日を起点とする起算日の再確認」を今すぐ社内ルールとして徹底してください。書類1枚、PDFファイル1つを確実に守り抜く体制の構築こそが、将来の不測の事態から会社の大切な資金と信用を防衛する唯一無二の手段となります。 (出典: 請求 書 保管 期間(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。