みんなで大家さんポンジ疑惑の真相とは?行政処分と2026年最新の動向
テレビCMや新聞広告で長年親しまれ、想定利回り年7%前後という破格の高配当を掲げて資金を集めてきた不動産小口化商品「みんなで大家さん」。しかし近年、ネット上や週刊誌を中心に「実態はポンジスキームではないのか」「自転車操業に陥っているのではないか」という厳しい疑念が渦巻いています。自治体による業務停止処分、出資者への配当遅延、そして解約申請を出しても「返金されない」という悲痛な叫びが可視化されるにつれ、事態は経済事件の様相を呈してきました。
かつて元本割れゼロを喧伝していた投資商品に、一体何が起きているのでしょうか。本稿では、親会社である共生バンクグループや組成会社の都市綜研インベストファンドが直面する行政処分の決定的な理由、巨大開発計画「成田プロジェクト」の現場実態、そして2026年現在進行形で激化する集団訴訟の動向まで、客観的なファクトと取材データをもとにその深層を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:開発許可を巡る不実告知により東京都・大阪府から業務停止処分を受け、成田プロジェクトの杜撰な進捗実態が白日の下に晒された。
- 要点2:解約殺到に伴い「配当遅延」と「返金停止」が常態化し、新規出資金で配当を賄う自転車操業(ポンジスキーム的構造)の疑惑が急速に強まっている。
- 要点3:「不特法認可=元本保証」の誤認が被害拡大を招いており、2026年現在は弁護団による集団訴訟と法的手続きが本格化している。
【真相追及】みんなで大家さんに囁かれる「ポンジスキーム疑惑」の構造的背景
「年利6〜7%という高配当が15年以上も一度も滞ることなく支払われ続けている」――この一見完璧なトラックレコードこそが、多くの個人投資家を引き寄せる強力な磁石となっていました。しかし、金融のプロや調査報道記者の間では、当初から「みんなで大家さんは実質的なポンジスキームではないのか」という根本的な疑問符が突きつけられてきました。
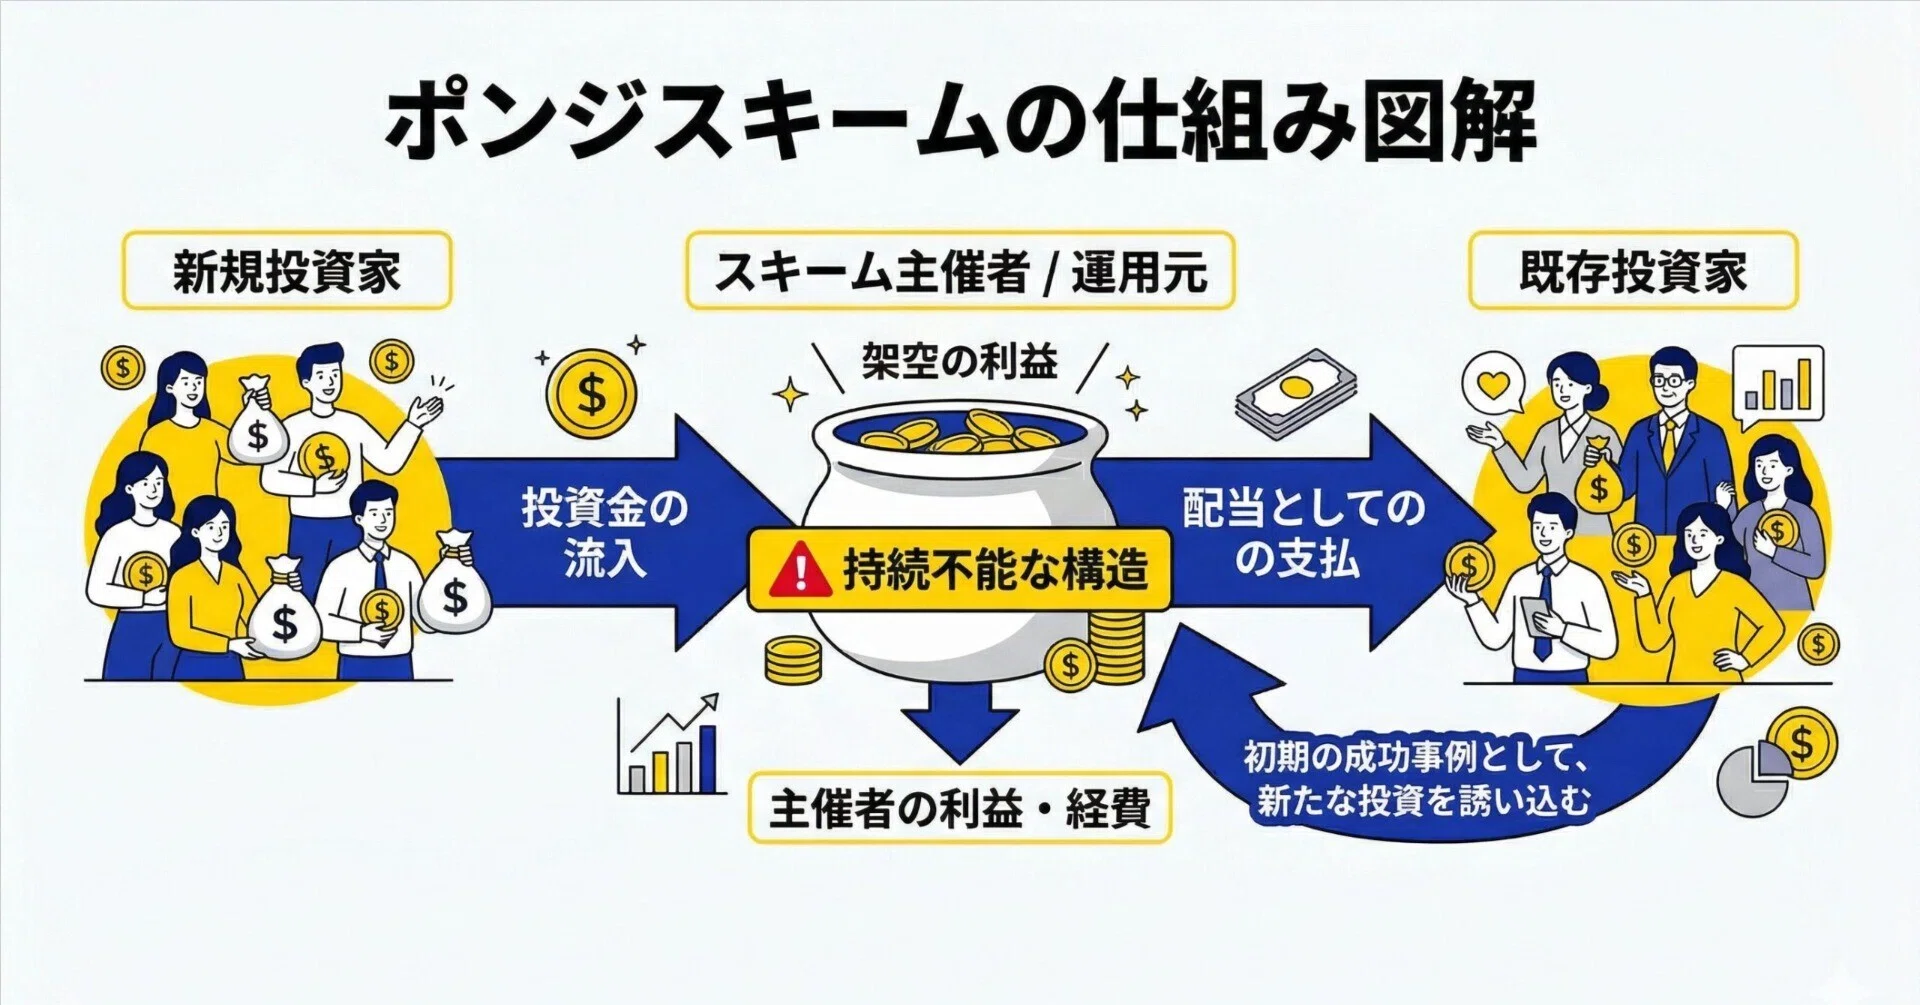
ポンジスキームとは、預かった出資金を実体のある事業で運用して利益を出すのではなく、後から参加した出資者の資金をそのまま既存の出資者への「配当」や「償還金」に右から左へ横流しするタコ足配当詐欺の手法を指します。実業による十分な収益キャッシュフローが存在しないため、新規の出資金流入が途絶えた瞬間にシステム全体が破綻を迎える運命にあります。
みんなで大家さんがポンジスキーム、あるいは自転車操業と強く疑われる理由は、主力商品が「賃貸収益の分配」から「未完成の大規模開発プロジェクトへの出資」へと大きく舵を切った点にあります。本来、商業施設やオフィスビルなどの実物不動産から得られる賃料収入(インカムゲイン)を原資とするはずのスキームが、いつの間にか造成すら完了していない広大な更地を対象とする「成田プロジェクト」へと巨額の資金(推計数千億円規模)を集中させる構造へと変貌していったのです。
賃料収入が1円も生まれていない開発途上の更地であるにもかかわらず、出資者には約束通り年7%の配当が毎偶数月に振り込まれ続けていました。事業から利益が上がっていない段階で、一体どこからその巨額の分配原資を調達していたのか。新規に販売されるシリーズの出資金を既存シリーズの配当支払いに充当していたのではないかという疑念が生じるのは、財務構造上ごく自然な帰結と言わざるを得ません。
なぜ業務停止命令が下されたのか?行政処分の決定的な理由と事実関係
疑惑が決定的な現実となったのが、自治体による監督処分の発動でした。みんなで大家さんが業務停止処分を受けた理由は、金融当局や自治体の粘り強い調査によって、販売現場における重大な法令違反が特定されたためです。
東京都および大阪府は、不動産特定共同事業法(不特法)に基づき、販売を担う「みんなで大家さん販売株式会社」および商品組成元である「都市綜研インベストファンド株式会社」に対して業務停止命令を下しました。処分の引き金となった具体的な理由は、成田空港周辺の大規模開発計画「成田プロジェクト(GATEWAY NARITA)」の販売における不実告知(虚偽の説明)です。
調査報道関係者や公表された行政処分資料によると、行政処分に至った主な違反事実は以下の通りです。
- 開発許可の対象外敷地を契約対象に含めていた事実:都市計画法に基づく開発許可が下りていないエリア、あるいは許可範囲から外れた敷地を、あたかも許可取得済みの安全な開発用地であるかのように装って出資者に契約を結ばせていた。
- 工事進捗や開発許可状況に関する不実告知:実際には造成工事の前提となる各種許認可の手続きが停滞していたにもかかわらず、パンフレットや重要事項説明において「順調に進捗している」と事実と反する説明を長期間にわたり行っていた。
- 誇大広告とリスク説明の欠落:想定利回り7%の確実性ばかりを過度に強調し、開発失敗時における元本毀損リスクや法的な許認可リスクについての説明が著しく不十分であった。
実は、都市綜研インベストファンドが行政処分を受けるのはこれが初めてではありません。過去にも大阪府から資産評価の妥当性や会計処理を巡って業務停止命令を受けた経歴があり、当時は出資者への説明や追加出資の募集によって辛うじて急場をしのいだ経緯があります。しかし、今回の処分は主力中の主力であるメガプロジェクトの根幹に関わる虚偽記載であり、会社側の社会的信用は完全に失墜することとなりました。
【データ比較】不動産小口化商品の基準と「みんなで大家さん」の数値実態
不動産投資の世界において、利回りとリスクは常に表裏一体です。健全な不動産クラウドファンディングや一般的な不動産特定共同事業法(不特法)商品と、みんなで大家さんの実態を客観データで比較すると、その特異な歪みが浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 想定利回り | 年6.0% 〜 7.0%(固定型を謳う) | 実物不動産:3.0%〜4.5% 小口化商品:3.5%〜5.0% | 低金利環境において極めて突出した数値。実物賃料収入のみで維持することは極めて困難。 |
| 対象不動産の性質 | 大規模未開発用地(成田プロジェクト等) | 稼働中のマンション・オフィスビル・物流施設 | 賃料収入のない開発型ファンドへ個人資金を大量投入する構造自体がハイリスク。 |
| 情報開示・透明性 | 工事進捗や許認可で不実告知が発覚 | 鑑定評価書、賃貸借契約詳細、四半期報告開示 | 自治体処分により虚偽説明が公認された形となり、ガバナンス機能の完全な破綻を示す。 |
| 解約・返金対応 | 解約申請の受付停止・大幅遅延(数ヶ月〜未定) | 約款に基づく期日通りの償還・換金性担保 | 「返金されない」との声が噴出。流動性クライシス(事実上の資金ショート)に直面。 |
| 法的保護・認可 | 不特法許可事業者(行政処分歴複数回) | 国土交通省または都道府県知事の許可 | 「認可=元本保証」ではない。制度の看板が出資者の安心感獲得に悪用された側面。 |
【現場検証】成田プロジェクトの現在と解約・返金トラブルの深刻度
行政処分以降、最も出資者を震撼させているのが、主軸プロジェクトの現場状況と、手元資金の回収不能問題です。
成田空港近郊「GATEWAY NARITA」の衝撃的な現場
みんなで大家さんが数千億円規模の事業として喧伝してきた「成田プロジェクト(GATEWAY NARITA)」。成田空港至近の広大な敷地に、国際展示場、大型ホテル、最新鋭のデジタル配信スタジオ、商業複合施設などを建設するという壮大な構想でした。会社側は出資者向け説明会やプロモーション動画において、近未来的な完成予想図(パース)を華々しく掲げていました。
しかし、成田プロジェクトの現在の現地を取材・確認すると、華麗なCGパースとはあまりにかけ離れた光景が広がっています。東京ドーム十数個分とされる敷地の大部分は、草木が生い茂る未造成地や粗削りの更地のまま放置され、重機が日常的に激しく稼働している様子は見られません。インフラ整備や建物の基礎工事はおろか、全体開発に必要な法的手続きすら完了していない区画が多数存在しているのが偽らざる現状です。
「返金されない」「配当遅延」に悲鳴をあげる出資者のリアルな声
行政処分を契機に信用不安が一気に顕在化し、全国の出資者から中途解約の申し出が殺到しました。通常、契約約款に基づけば解約通知から一定期間内に元本が返還されるはずですが、現場では解約トラブルが泥沼化しています。
SNS、知恵袋、出資者のコミュニティでは、以下のような悲痛な証言が後を絶ちません。
「老後の生活資金にと退職金から1000万円を出資していた。2024年の処分直後に中途解約を申請したが、『資金の準備が整い次第順次返金する』という定型文の通知が届くだけで、半年以上経っても1円も返金されない」
(60代・元会社員男性の手記引用)
「これまで期日通りに振り込まれていた偶数月の配当が、突然ストップした。会社に電話してもコールセンターは常に話し中で繋がらず、届いた書面には『事業計画の見直しのため一時的に支払いを猶予する』としか書かれていない。事実上の配当遅延、あるいはデフォルトではないか」
(70代・主婦出資者のSNS投稿)
解約希望者に対する返金原資が存在しないという事実は、会社側の手元流動性が枯渇していることを明白に物語っています。新規の資金調達が行政処分によってストップした途端に既存出資者への支払いが滞る――この現象こそ、外部の金融アナリストが「実質的な自転車操業の停止」と指摘する最大の根拠です。
弁護団結成と集団訴訟への発展
こうした事態を受け、被害を訴える出資者たちは全国規模で連携を開始しました。複数の法律事務所が「みんなで大家さん被害対策弁護団」を結成し、集団訴訟の準備および提起に着手しています。
訴訟における主な争点は、都市綜研インベストファンドおよび販売会社、さらには代表者個人に対する不法行為責任の追及です。開発の見込みがないことを認識しながら出資金を集め続けた「詐欺的商法」への該当性、不実告知に基づく契約の取消および投資元本の即時返還請求、そして経営陣の善管注意義務違反が法廷の場で厳しく問われています。
一般に知られていない盲点|「不特法認可=元本保証」という最大の誤解
なぜ、これほど多くの個人投資家が疑問を抱くことなく多額の資金を投じてしまったのでしょうか。そこには、投資家心理を巧みに操る「制度の看板」と「リスク隠蔽のレトリック」が存在しました。
「不動産特定共同事業法(不特法)の認可」が与えた偽りの安心感
出資者の多くが口を揃えるのが、「国土交通省や都道府県から不動産特定共同事業法の認可を受けている正規の事業者だから安心だと思った」という言葉です。しかし、ここに投資における最大の落とし穴があります。
行政による許認可は、あくまで事業者が資本金要件や業務管理体制などの「形式的な基準を満たしている」ことを確認するものに過ぎません。行政がその事業の成功や投資元本の安全性を保証しているわけでは断じてないのです。不法行為や放漫経営が行われていれば行政処分は下されますが、失われた出資金を行政が補填してくれることは絶対にありません。
優先劣後出資(20%)の欺瞞と元本割れリスク
みんなで大家さんは、「元本割れリスクを低減する仕組み」として優先劣後構造をアピールしていました。投資家を「優先出資者(80%)」、事業者側を「劣後出資者(20%)」とし、不動産評価額が下落しても20%までは事業者が損失を被るため、投資家の元本は守られるという説明です。
しかし、この仕組みは「実在する優良物件の市場価格が数パーセント変動した」場合にのみ機能する防波堤に過ぎません。成田プロジェクトのように、更地から数千億円規模の街を作る開発案件において、許認可が下りず事業自体が頓挫した場合、土地の価値は開発期待価格から単なる「使い道のない広大な山林・原野」の価値へと暴落します。下落率は20%どころか70%〜90%にも達するため、事業者の劣後出資枠など一瞬で消し飛び、投資家の優先出資枠もろとも壊滅的な元本割れを引き起こすのです。

危険な投資を見抜く|ポンジスキームの典型的な見分け方
みんなで大家さんの事例は、現代の資産形成ブームに潜む巨大な警鐘です。今後、形を変えて現れる同様のスキームから資産を守るために、ポンジスキームの見分け方を整理しておきましょう。
- 市場相場から乖離した「高利回り」が長期固定されている:国債金利や通常の不動産利回りが数%台前半である中、無担保・低リスクで年6%以上を長年謳い続ける商品は、理論上成立し得ません。
- 事業のキャッシュフロー発生源が極めて曖昧である:「どこからその利益が出ているのか」「誰が賃料を支払っているのか」のサプライチェーンを追跡した際、具体的な最終需要者(エンドユーザー)が見えない案件は危険です。
- 著名タレントの起用や大々的なマス広告で信頼感を演出する:中身の事業性ではなく、知名度や権威性(テレビCM、有名人アンバサダー、大手新聞の全面広告)を前面に出して資金を集める手法は、古典的な詐欺的スキームの常套手段です。
- 中途解約に厳しい制限がある、または解約時にトラブルが発生する:新規資金が入らなくなった段階で「システムのメンテナンス」「手続きの遅延」を理由に出金を拒み始めるのは、ポンジスキーム崩壊の最終局面における共通パターンです。
【プロの結論】行動経済学から読み解く出資者心理と投資の判断基準
なぜ、不穏な噂や過去の行政処分歴があったにもかかわらず、多くの人々がみんなで大家さんに資産を預け続けてしまったのでしょうか。この問題を個人の自己責任論だけで片付けることはできません。そこには人間の認知バイアスを巧みに突いた構造が存在します。
「正常性バイアス」と「サンクコスト効果」の罠
行動経済学や心理学の視点から見ると、出資者は二重の心理的トラップに囚われていました。第一に、「今まで10年以上も期日通りに配当が振り込まれていたのだから、今回も大丈夫だろう」という正常性バイアスです。過去の実績が未来の安全を保証するわけではないにもかかわらず、人間は過去の成功体験に思考を委ねてしまいます。
第二に、すでに多額の資金を投じてしまっているがゆえに、「このプロジェクトが詐欺や破綻であってほしくない」と無意識に都合の悪い情報を遮断してしまうサンクコスト(埋没費用)効果と確証バイアスです。批判的な報道やネットの告発を目にしても、「あれは同業者の妬みだ」「会社を信じよう」と自ら納得させてしまい、結果として解約の逃げ遅れを招きました。
【判断基準】おすすめできる人・絶対に避けるべき人の条件
2026年現在の厳しい現実を踏まえ、不動産小口化商品や高利回りファンドに向き合う際の明確なスクリーニング基準を提示します。
| タイプ | 該当する特徴・スタンス | 投資判断のプロの結論 |
|---|---|---|
| 絶対に避けるべき人 | ・老後資金や退職金など、減らせない虎の子を運用したい人 ・「年利7%で安定運用」という言葉を元本保証と同義だと信じている人 ・事業の財務諸表や現地の登記簿、開発許認可を確認する習慣がない人 | 即刻手を引くべき。開発型ファンドや不透明な小口商品は破綻時に全財産を失うリスクが極めて高い。 |
| 検討してもよい人 | ・すでに十分な金融資産(数億円規模)があり、余裕資金の一部(資産の数%以下)でハイリスク案件を試したい人 ・対象物件の賃料収入や稼働率データが完全にガラス張りで公開されているREIT(不動産投資信託)等を選ぶ人 | みんなで大家さんのような未完成開発案件ではなく、上場J-REITなど市場規律と透明性がある商品を選ぶべき。 |
【みんなで大家さん ポンジスキーム疑惑】に関するよくある質問(FAQ)
Q1:みんなで大家さんは法的に「ポンジスキーム(詐欺)」と確定したのですか?
A1:現時点で刑事事件としての詐欺罪が確定したわけではありません。行政機関が下したのは不動産特定共同事業法に基づく「業務停止命令」であり、その理由は開発許可を巡る不実告知や誇大広告です。しかし、事業実体から十分な収益が上がっていないにもかかわらず高配当を継続し、解約殺到によって返金不能に陥っている資金循環の構造そのものが、実質的なポンジスキーム(自転車操業)であるとして、民事訴訟において激しく追及されています。
Q2:解約手続きをしたのに返金されない場合、個人でできる対処法はありますか?
A2:会社側に個別の電話や書面で催促を続けても、「準備中」と回答を先延ばしにされるケースがほとんどです。放置すると会社の資産がさらに流出・散逸する恐れがあるため、消費者ホットライン(188)や適格消費者団体、あるいは「みんなで大家さん被害対策弁護団」などの専門弁護士に速やかに相談し、法的な債権回収や仮差押え、集団訴訟への参加を検討することが現実的な防衛策となります。
Q3:2026年現在、成田プロジェクトが完成して元本が戻ってくる可能性はありますか?
A3:客観的なデータと開発進捗を見る限り、当初の計画通りの複合商業都市が早期に完成する見通しは極めて厳しいと言わざるを得ません。巨額の建設資材高騰、信用失墜に伴う大手ゼネコンや外部金融機関からの融資引き揚げ、そして自治体との開発許可協議の難航が重なっています。事業計画の大幅縮小や用地の安値売却を余儀なくされた場合、出資者への元本返還は大幅な元本割れとなる可能性が極めて濃厚です。
Q4:共生バンクグループや都市綜研インベストファンドの財務状況はどうなっていますか?
A4:非上場企業であるため詳細な連結キャッシュフロー計算書は一般公開されていませんが、出資者への配当遅延および中途解約金の返金停止が長期化している事実そのものが、資金繰りの極めて深刻な逼迫を証明しています。グループ内での資金移動や関連会社間の貸借関係についても、今後の裁判手続きや破産管財人等による調査で解明されるべき焦点となっています。
まとめ:今後の動向と失敗しないための判断基準
「うまい話には裏がある」――古くから言われ続けてきた教訓は、洗練されたマーケティングと「不特法認可」という公的な装いによって覆い隠されていました。みんなで大家さんを巡る一連の騒動は、実業の伴わない高利回りがいかに脆く、一度資金ショートを起こせば元本回収がいかに困難であるかを冷徹に物語っています。
2026年の現在、司法の場における集団訴訟の審理や、被害対策弁護団による資産保全の行方に注目が集まっています。しかし、一度毀損した不動産価値や失われたキャッシュを取り戻す道のりは決して平坦ではありません。
資産運用において最も大切な原則は、「どのような仕組みで利益が生み出されているのか、その源泉を完全に理解できないものには決して大金を投じない」という冷徹なリアリズムです。甘い広告文句や過去の分配実績だけに惑わされず、情報開示の透明性、事業実態、そして最悪のシナリオにおける流動性を冷静に見極める姿勢こそが、激動の時代に自らの資産を守り抜く唯一の盾となります。 (出典: みんな で 大家 さん ポンジ スキーム(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。