月給23万円の手取りは約18万!引かれすぎの真相と生活費のリアル
求人票や内定通知書に並ぶ「月給23万円」という条件。初任給の引き上げや賃上げの波が一定の定着を見せる2026年現在、若手ビジネスパーソンや転職希望者にとって、ひとつの重要な基準ラインとなっています。しかし、期待に胸を膨らませて支給日を迎えた瞬間、給与振込口座の通知を見て「思っていた金額より圧倒的に少ない」「なぜここまで削られるのか」と困惑する声は後を絶ちません。
額面給与と実際に手元に残る可処分所得の間には、約4万8,000円にものぼる大きなギャップが存在します。2026年最新の社会保険料率および税制基準をもとに、月給23万円のシミュレーションから控除の構造的背景、さらには都市部での一人暮らしにおける家賃目安や生活費の内訳まで、実態を克明に解剖していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:月給23万円のリアルな手取り額は約18万1,000円〜18万2,000円(控除合計は約4万8,000円)。
- 要点2:新卒2年目に「手取りが減った」と感じる主因は、前年の所得を基準に課税が始まる住民税の仕組みにある。
- 要点3:一人暮らしの無理のない家賃目安は上限6万円前後であり、毎月2万円程度の先取り貯蓄が家計防衛の分水嶺となる。
【2026年最新】月給23万円の手取り額はいくら?給与明細から消える「4万8,000円」の内訳
会社から提示される「月給23万円」をそのまま使えると誤解していると、新生活のスタートで手痛い打撃を受けることになります。手取り額を算出する月給23万円手取り計算の基本方程式は、「総支給額(額面) − 社会保険料控除額 − 税金(所得税・住民税)」です。
2026年現在の東京都における協会けんぽ(介護保険第2号被保険者に該当しない40歳未満の単身者)をモデルケースとした場合、控除額の合計は約4万8,000円から4万9,000円に達します。つまり、手元に残る手取り18万円内訳の着地点は、約18万1,000円〜18万2,000円前後です。
毎月の明細から天引きされる項目のなかで、最も重い負担となっているのが社会保険料です。標準報酬月額24万円の等級が適用され、健康保険料が約1万1,976円、厚生年金保険料が2万1,960円、さらに雇用保険料(料率0.6%想定)が1,380円天引きされます。これらだけで社会保険料控除額は毎月約3万5,316円に達し、給与全体の約15%強を占める計算です。
残りの課税対象額に対して課されるのが国税である所得税(約4,200円)と、地方自治体に納める住民税(約8,800円)です。この住民税所得税の真相を理解していないと、額面と手取りの落差に大きなストレスを抱えることになります。

【徹底比較】月給23万円の額面と控除額の内訳データ一覧
月給23万円から実際に天引きされる金額の構成比率を客観的データとして整理しました。控除される費用の内訳を可視化することで、自身の資金管理における優先順位が明確になります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 基本給(額面) | 230,000円 | 若手・第二新卒の標準値 | 賃上げ基調により初任給でも見られる水準。 |
| 健康保険料 | 約11,976円 | 標準報酬月額の約4.99%(折半) | 病気やケガの療養補償だが単身者には重い負担感。 |
| 厚生年金保険料 | 21,960円 | 標準報酬月額の9.15%(折半) | 天引き額の中で最大。将来の給付原資となる。 |
| 雇用保険料 | 約1,380円 | 賃金総額の0.6%(労働者負担) | 失業給付や育児休業給付の財源。 |
| 所得税 | 約4,200円 | 源泉徴収税額表(扶養0人) | 年末調整によって最終的な過不足が精算される。 |
| 住民税(※2年目以降) | 約8,800円 | 前年課税所得の約10%÷12 | 入社1年目は非課税のため、2年目以降に手取り激減。 |
| 差引支給額(手取り) | 約181,684円 | 額面の約79%前後 | 家賃・光熱費・食費のシビアな配分が求められる。 |
※2026年時点の健康保険料率・標準報酬月額テーブル(東京都・協会けんぽ)および所得税法に基づいて試算。交通費非課税枠、各種扶養控除は考慮外としています。
「こんなに引かれるの?」ネットの悲鳴と新卒2年目に手取りが減る理由
SNSやネット掲示板を調査すると、給与明細を受け取った若手層から「引かれすぎネットの反応」として激しい落胆の声が日常的に投稿されています。「23万円稼いでも手元に18万しか残らない」「国にピンハネされすぎている」といった感情的な書き込みが目立ちますが、その背景には日本の社会保障制度と税制のタイムラグ問題が横たわっています。
特に多くのビジネスパーソンを心理的に追い詰めるのが、新卒2年目手取り減る理由です。社会人1年目の5月頃までは住民税が天引きされません。住民税は「前年の1月から12月までの所得」をもとに算出され、翌年の6月から給与天引きが開始される後払いシステムを採用しているためです。
そのため、1年目の手取り額は約19万円前後あったものが、2年目の6月を迎えた途端に住民税約8,800円が毎月差し引かれるようになります。「昇給で基本給が5,000円上がったのに、引かれる税金が8,000円以上増えて手取りが前年より減った」という現象は、この制度的ギャップから生じるものです。
加えて、2026年最新税制や少子高齢化に伴う社会保険料率の高止まり傾向も若年層の可処分所得を圧迫しています。額面の数字だけを見て生活水準を設定してしまうと、2年目以降に資金繰りが破綻するリスクを孕んでいます。
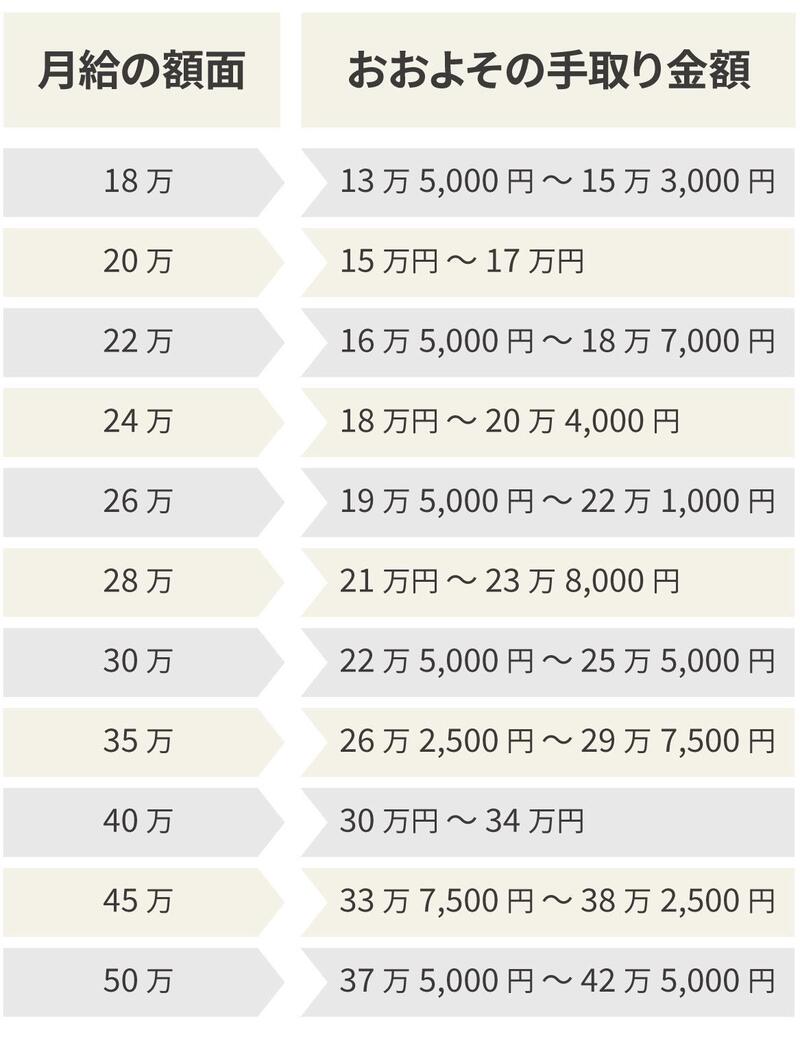
年収換算ボーナス込みの実態|月給23万円は年間でいくら稼げるのか
生活設計を立てる上で、月給だけでなく年収換算ボーナス込みの総支給額を正確に把握しておく必要があります。企業の賞与支給基準によって、年間総収入には100万円近くの開きが生じます。
ボーナスの支給月数ごとの想定年収と、そこから試算される年間手取り額の目安は以下の通りです。
- 賞与なし(年俸制など):年収276万円(年間手取り目安:約220万円)
- 賞与2ヶ月分(夏1ヶ月・冬1ヶ月):年収322万円(年間手取り目安:約255万円)
- 賞与3ヶ月分(夏1.5ヶ月・冬1.5ヶ月):年収345万円(年間手取り目安:約272万円)
- 賞与4ヶ月分(夏2ヶ月・冬2ヶ月):年収368万円(年間手取り目安:約289万円)
注意すべきは、賞与からも毎月の給与と同様に社会保険料や所得税がしっかりと天引きされる点です。たとえば1回あたり34万5,000円(基本給の1.5ヶ月分)が支給された場合でも、約6万円〜7万円が控除され、口座に振り込まれる金額は27万〜28万円程度に縮小します。ボーナスを過大に見積もって大型のローンや固定費の支払いに充てる計画は避けるべきです。
手取り18万円の一人暮らし生活費シミュレーション|家賃目安と独身生活レベル
月給23万円、実質手取り約18万円の単身者が都市部で自活する場合、どのような収支構造になるのでしょうか。ファイナンシャルプランニングの定説では、住居費は手取りの3分の1から4分の1に抑えることが推奨されています。これに基づくと、一人暮らし家賃目安は5万5,000円〜6万円(管理費・共益費込み)が安全圏の上限となります。
手取り18万1,000円を基準にした、現実的な生活費シミュレーションは次のバランスがひとつの指標となります。
- 家賃(管理費込):60,000円(手取りの約33%)
- 食費:38,000円(1日あたり約1,260円。平日の自炊と適度な自販機・コンビニ利用)
- 水道光熱費:11,000円(電気・ガス・水道の合計)
- 通信費:5,000円(格安SIM+自宅光回線またはWi-Fi)
- 日用品・衛生費:7,000円
- 交際費・趣味・娯楽:25,000円
- 医療費・被服費予備:10,000円
- 貯金・投資:25,000円
- 収支合計:181,000円
この配分から見えてくる独身生活レベルの真実は、「決して極貧ではないが、油断すると即座に赤字へ転落する」という張り詰めた均衡状態です。自炊を怠って外食やフードデリバリーに頼る日が続けば、食費は容易に5万円を超過します。また、友人との飲み会や冠婚葬祭が重なれば、交際費枠は一瞬で吹き飛び、貯蓄を取り崩す事態へと発展します。
都心部の主要駅から徒歩10分圏内で築浅・オートロック付きの物件を求めると、家賃相場は容易に7万〜8万円に達します。もし家賃7万5,000円の部屋を選んだ場合、毎月の貯金可能額はほぼゼロとなり、予期せぬ出費に対応できない脆弱な家計構造に陥ります。
月給23万円で貯金は可能か?資産形成のボーダーラインと失敗しない家計防衛策
手取り18万円という制約の中で、将来を見据えた資産形成は可能なのでしょうか。結論から言えば、毎月の先取り貯蓄システムを構築できれば、月給23万貯金額として月額1万5,000円〜2万5,000円、ボーナスを含めれば年間で30万〜50万円を蓄積することは十分可能です。
家計管理で最も犯しやすい過ちは「給料が余ったら貯金しよう」と考えることです。行動経済学が示す通り、人間は口座にある残高を無意識のうちに使い切る傾向があります。給料が振り込まれた当日に、新NISAやつみたて定期預金の口座へ自動送金される「先取り貯蓄」の仕組みを物理的に整えることが不可欠です。
【プロの結論】自立を成功させる人・見直すべき人の判断基準
月給23万円という収入フェーズにおいて、安定した生活基盤を築ける人と、慢性的な資金不足に苦しむ人には明確な分岐点が存在します。
【一人暮らしで成功できる人の条件】
- 住居への見栄を捨て、家賃6万円前後の郊外エリアや築古リノベーション物件を許容できる。
- 携帯キャリアを大手から格安プランに切り替えるなど、固定費の削減を即座に行動に移せる。
- 週に3〜4回は簡単な自炊を取り入れ、コンビニやカフェでの無意識な浪費をコントロールできる。
【現状の一人暮らしを慎重に見直すべき人の条件】
- 「職場に近いから」という理由だけで、手取りの40%を超える家賃(7万5,000円以上)の賃貸を契約しようとしている。
- リボ払いやカードローンを利用しており、毎月の金利支払いで可処分所得をさらに圧迫している。
- 実家からの通勤が可能であるにもかかわらず、明確な目的意識なしに一人暮らしを始めようとしている。
実家に身を置ける環境があるならば、あえて1〜2年は実家暮らしを継続し、手取りの中から毎月8万〜10万円を貯金に回して生活防衛資金(100万〜150万円程度)を確保した上で独立するのが、経済学的に最もリスクの低い選択肢となります。
【月給23万円の手取り】に関するよくある質問(FAQ)
Q1:月給23万円の一人暮らしで家賃7万円の部屋に住むのは危険ですか?
A1:非常にリスクが高い水準です。手取り約18万円に対して家賃7万円は負担比率が38.8%に達します。水道光熱費や通信費を加えると固定費だけで約8万6,000円が消え、食費や交際費を極限まで削らない限り貯金は不可能になります。冠婚葬祭や病気などの突発的な出費で借金を抱えるリスクが高まるため、家賃は管理費込みで6万円前後に抑えることを強く推奨します。
Q2:新卒1年目と2年目で手取り額は具体的にどれくらい変わりますか?
A2:月額でおよそ8,000円〜9,000円手取りが減少し、年間では約10万円の減収感となります。1年目は前年に所得がないため住民税が課税されませんが、2年目の6月支給分から前年の所得に応じた住民税が毎月天引きされるためです。定期昇給で数千円上がったとしても住民税の控除額が上回るため、実質手取りが減る「2年目の崖」への事前の備えが必要です。
Q3:賞与(ボーナス)なしで月給23万円の場合、年間いくら貯金できますか?
A3:毎月2万円の先取り貯蓄を徹底できれば、年間24万円が無理のない着地点です。さらにボーナスがない環境では、大型出費(家電の買い替え、旅行、冠婚葬祭)を毎月の生活費の中から捻出する必要があるため、生活防衛資金が貯まるまでは交際費や趣味費を適宜コントロールし、月2万5,000円(年間30万円)を目指すのが安全です。
まとめ:現実を直視したマネープランで自立したライフスタイルを築く
月給23万円という数字は、決して貧困を意味するものではありませんが、無計画に浪費できる余裕資金を提供する金額でもありません。2026年現在の税制・社会保障制度のもとでは、額面のおよそ2割に相当する約4万8,000円が確実に控除され、手元に残る現金は約18万1,000円にとどまります。
この手取り18万円という制約を冷徹に直視し、家賃を6万円前後に抑え、固定費を徹底的に最適化できるかどうかが、自立した生活を維持するための分岐点となります。制度の仕組みを正しく理解し、先手を取った家計設計と先取り貯蓄の習慣を確立することが、将来のキャリア形成と資産形成を支える揺るぎない土台となるはずです。 (出典: 月給 23 万 手取り(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。