権利能力なき社団とは?PTAや自治会が直面する登記・税務の落とし穴
学校のPTA役員や地域の自治会長を引き受けた際、団体名義で銀行口座を作ろうとして金融機関の窓口で難色を示されたり、集会所の土地を買い取る場面で「団体名では登記できない」と司法書士から告げられて戸惑うケースが後を絶ちません。日常的に当たり前のように活動しているこれらの組織は、法律上「権利能力なき社団(人格のない社団等)」という特殊な枠組みに分類されています。
法人登記を経ていないにもかかわらず、実質的に団体として社会的に機能している集団を法的にどう扱うべきなのか。マネーロンダリング対策の国際的要請に伴う口座開設規制の強化や、不動産登記法の改正運用が進む2026年現在、現場の実務対応はかつてない転換点を迎えています。法的な位置づけを誤認したまま旧来の慣習に頼り切ると、代表者個人が予期せぬ巨額の負債や追徴課税のリスクを抱え込む事態にも直結します。知っておくべき成立要件や判例の動向、そして具体的な防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:PTAや町内会などの「権利能力なき社団」は法人格を持たないため、団体名義での不動産登記や単独名義での契約締結が原則として認められない。
- 要点2:資産は構成員全員に帰属する「総有」となるが、対外口座や不動産を代表者個人の名義にした場合、代表者の私的債務による差押えや相続トラブルのリスクを抱える。
- 要点3:収益事業を行う場合は株式会社等と同様に法人税の申告義務が生じるため、規模拡大に伴い「認可地縁団体」や「一般社団法人」への移行判断が欠かせない。
【基本解説】PTAや自治会も該当する「権利能力なき社団」とは何か?成立要件と具体例
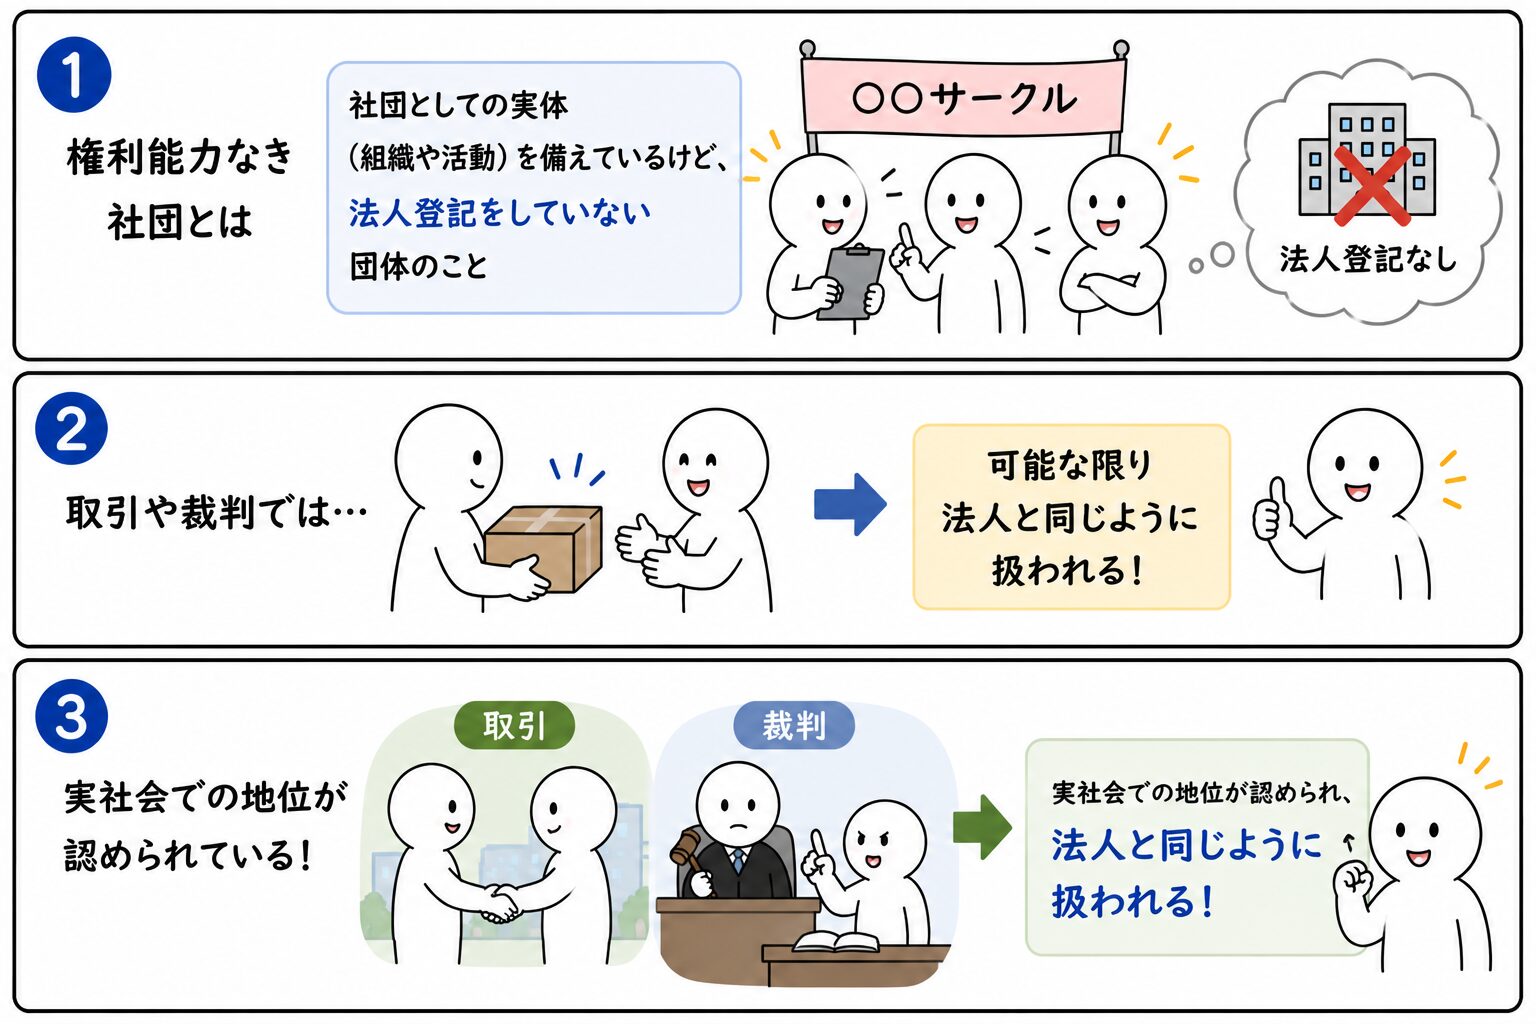
私法において権利や義務の帰属主体になれる資格を「権利能力」と呼びます。通常、この能力を持つのは「自然人(生身の人間)」と法務局で設立登記を済ませた「法人」に限られます。しかし、現実の社会には法人格を取得していないものの、独立した社会的存在として活動しているグループが無数に存在します。これが「権利能力なき社団(人格のない社団)」です。
代表的な権利能力なき社団の具体例としては、小中学校のPTA、地域の自治会・町内会、マンション管理組合(法人化されていないもの)、同窓会、学術研究団体、アマチュアのスポーツクラブ、さらには政党結成前の政治団体などが挙げられます。いずれも構成員の出入りがあっても団体そのものは存続し、独自の意思決定を行っています。
では、単なる「仲良しグループの集まり」と法的に保護・規律される社団はどこで線引きされるのでしょうか。民法上に明文の定義規定はありませんが、裁判実務では昭和39年10月15日の最高裁判例(民集18巻8号1671頁)によって確立された以下の4要件をすべて満たす必要があるとされています。
- 団体の組織性:共同の目的のために多数人が結合し、組織としてまとまっていること。
- 多数決の原則:構成員の加入・脱退にかかわらず団体が存続し、意思決定が多数決の原則によって行われること。
- 代表者・管理者の定め:団体を代表し、事務を執行する機関(会長、代表幹事など)が定まっていること。
- 総有財産の独立性:団体の構成員から独立した固有の財産管理組織を持ち、財産の管理処分方法が確立していること。
こうした要件を満たすための設立手続きの詳細まとめとしては、行政庁への届出や法務局での登記申請は一切不要です。上記の要件を実体として備えたうえで、団体の根本規範となる規約作成を行い、創立総会において構成員の承認決議を経ることで、法的な権利能力なき社団として自然発生的に成立します。この「手軽に作れる柔軟さ」こそが長所である反面、法人格の欠落が実務上で数々の障壁を生み出す原因となります。
法人格がないことで生じる登記・銀行口座開設の落とし穴|不動産と資産管理の限界
権利能力なき社団が抱える最大の構造的矛盾は、「団体としての実態はあるのに、名義人としての権利能力がない」という点に集約されます。とりわけ現場が混乱に陥りやすいのが、不動産の登記と金融機関での銀行口座開設の局面です。
不動産登記法上、権利能力なき社団は自らの団体名義で登記名義人になることができません。そのため、自治会の公民館や山林、PTAが取得した設備用地などを登記する際の登記方法としては、実務上「代表者個人の名義」にするか、あるいは「役員複数人による共有名義」にする選択肢しか残されていません。
ここに極めて深刻な落とし穴が存在します。代表者個人名義で登記した場合、その代表者が多額の借金を背負って破産したり税金を滞納したりすると、外見上は代表者の個人資産に見えるため、代表者個人の債権者から差し押さえられてしまう法的リスクに直結します。さらに、名義人が死亡した際には相続人の遺産分割協議に巻き込まれ、相続登記や名義変更の手続きに遺族全員の印鑑証明書が必要になるなど、団体の財産が私有財産として散逸・塩漬けになるトラブルが全国で頻発しています。
また、昨今の銀行口座開設をめぐるハードルの高さも深刻です。金融庁のガイドラインや犯罪収益移転防止法に基づくアンチ・マネーロンダリング(AML)および反社会的勢力排除の徹底により、金融機関の審査基準はかつてない厳格さを見せています。法人格を持たない任意団体に対しては、「架空名義口座やマネロンの温床になりかねない」との懸念から、新規口座開設を断る地方銀行や大手メガバンクが目立ちます。
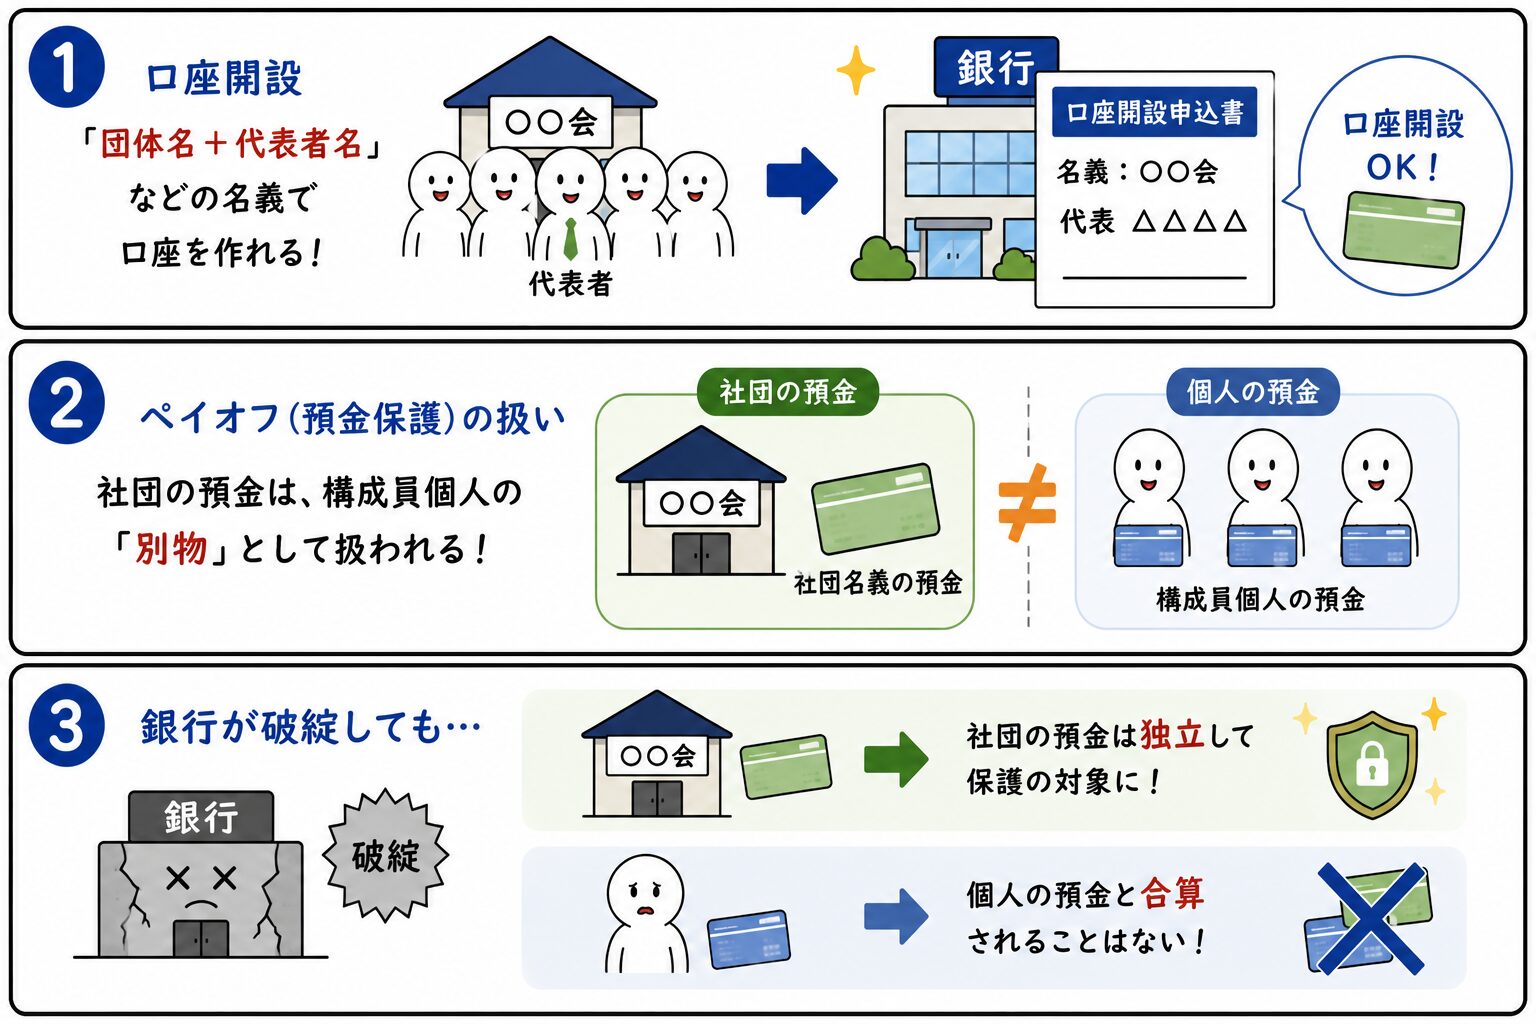
口座開設が認められる場合であっても、口座名義は「〇〇PTA 会長 △△(個人名)」という代表者併記の形式を取らざるを得ません。この運用では、年度ごとに役員が交代するたびに、総会議事録や規約の原本、新旧役員の本人確認書類を揃えて窓口に出向く膨大な事務負担が発生します。オンラインバンキングの契約すら個人の与信に左右されるなど、デジタル化が進む社会インフラから取り残されやすいのが実情です。
法理上、社団の財産は構成員全員に共同帰属する総有財産として扱われます。総有とは、各構成員に潜在的な持ち分権や分割請求権が認められない特殊な共有形態です。団体に所属している間だけ利用する権利があり、脱退した構成員が「自分の分の会費を返還せよ」と財産分与を求めることはできません。この総有という強固な内部拘束力を持ちながら、外部に対しては個人名義を借りなければ資産を保持できないという「内外のねじれ」が、権利能力なき社団の最も脆い弱点です。
【データ比較検証】権利能力なき社団・認可地縁団体・一般社団法人の実務リスク一覧
団体の資産規模が大きくなったり、外部との継続的な商取引が発生したりする場合、現状の任意団体のままで活動を続けるべきか、法人格の取得に踏み切るべきかの客観的な判断が求められます。実務上で比較検討される主要な3形態について、ガバナンスと法的安全性の観点から数値を整理しました。
| 項目 | 権利能力なき社団(現行) | 認可地縁団体(地方自治法) | 一般社団法人(一般社団・財団法人法) |
|---|---|---|---|
| 不動産登記能力 | 不可(代表者・役員の個人名義) | 可能(団体名義で直接登記) | 可能(法人名義で直接登記) |
| 銀行口座の開設難易度 | 極めて高い(代表者個人併記が必須) | 中程度(市町村の証明書で開設可) | 平易(登記事項証明書で法人口座開設) |
| 代表者の個人責任 | 取引の態様により個人賠償リスクあり | 法人が責任を負い個人責任は限定的 | 間接有限責任(個人の私財は保全) |
| 設立・維持コスト | 0円(規約と総会決議のみ) | 0円(市町村への申請手数料は不要) | 約11万〜16万円(公証人認証・登録免許税) |
| 編集部の見解・評価 | 小規模サークル向け。資産保有には不適 | 町内会・自治会にとって最も現実的な解決策 | PTA連合会や事業規模数百万円以上の組織に推奨 |

見落とされがちな税務の罠|法人税の申告義務と代表者の個人責任
「自分たちはボランティア団体や非営利のPTAだから税金は無関係」と思い込んでいる役員は少なくありません。しかし、税法において権利能力なき社団は「人格のない社団等」として明確に定義されており、税務上の扱いは個人ではなく普通法人(株式会社など)と原則同一になります(法人税法第2条第8号、同法第3条)。
同窓会費や自治会費、PTA会費といった本来の活動に伴う会費収入には課税されません。問題となるのは、税法で定められた「収益事業(全34業種)」に該当する活動を行った場合です。例えば、以下のようなケースでは必ず法人税の申告が必要となります。
- 自治会が所有・管理する敷地を近隣住民や月極駐車場として貸し出している(不動産貸付業)。
- PTAの広報誌やホームページに地元企業の有料バナー広告を掲載している(出版業・広告業)。
- 会館の敷地に自動販売機を設置し、飲料メーカーから毎月手数料を受け取っている(物品販売業・場所貸し)。
- 地域住民向けに有料のバザーやイベントを定期的に開催し、物品を反復販売している(物品販売業)。
これらの収益事業から生じた所得に対しては、普通法人と同様に法人税(所得金額に応じて年15%〜23.2%程度)が課されるだけでなく、地方税である法人住民税の均等割(年間約5万〜7万円)が課税対象となります(自治体によっては減免制度あり)。「知らなかった」で無申告のまま放置すると、後から過去数年分にわたる追徴課税や無申告加算税が課され、役員間の責任問題に発展します。
さらに見過ごせないのが、対外的な取引における代表者の個人責任です。昭和48年10月9日の最高裁判例において、最高裁は「権利能力なき社団の債務は社団の総有財産のみがその引き当てとなり、構成員個人は原則として直接の個人的責任を負わない」と判断しました。構成員一人ひとりに借金の取り立てが及ぶことは原則ありません。
しかし、取引の現場において相手方が「任意団体の信用力」ではなく「代表者個人の信用」をあてにして契約を締結している場合や、契約書上で代表者が個人として連帯保証を行っているようなケースでは話が別です。団体の活動で発生した事故(祭りでの火災や遊具の倒壊など)において管理瑕疵が認められれば、民法第709条の不法行為責任に基づき、代表者個人の過失責任として莫大な損害賠償が請求されるリスクが存在します。代表者の権限逸脱を防ぎ、個人的な賠償リスクを遮断するためにも、内部統制を明文化した規約作成と賠償責任保険への加入が現場の必須実務となっています。
認可地縁団体への移行という選択肢|法改正がもたらした不動産登記の救済策
資産管理のトラブルを未然に防ぐ手段として、自治会や町内会において急速に導入が進んでいるのが、地方自治法に基づく「認可地縁団体」の制度です。これまで述べてきた権利能力なき社団と認可地縁団体の違いは、行政の認可によって「法律上の権利能力(法人格)」を取得できるか否かにあります。
かつて認可地縁団体は「不動産等を現に保有しているか、近い将来確実に保有する団体」に限定されていました。しかし、令和3年(2021年)に施行された地方自治法の改正により、不動産の保有予定がない地域団体であっても、地域的な共同活動を円滑に行う目的があれば市町村長の認可を受けて法人格を取得できるよう要件が大幅に緩和されました。2026年現在では、自治会・町内会のガバナンス強化策として定着しています。
認可地縁団体になると、団体名義での直接的な不動産登記が可能となり、市町村が発行する「告示事項証明書」と「印鑑登録証明書」を用いて、法人の資格で確実な資産管理や口座開設が行えます。さらに、過去に死亡した旧役員名義のまま登記が放置されている不動産についても、公告手続きを経て団体の名義へ変更できる特例制度が用意されており、所有者不明土地問題の現場において強力な解決手段となっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度論や法律論にとどまらず、実際の現場で役員を務める市民が直面している実態には、制度の不備から生じる切実な葛藤が存在します。近年の自治会運営やPTA改革の現場で寄せられた当事者たちの声やコミュニティの動向を検証すると、共通する課題が浮き彫りになります。
地方都市の自治会長を3期務めた60代男性は、自らの体験を次のように吐露しています。
「前会長が急死された際、自治会の予備費口座が会長の個人預金と混同され、遺族の相続人全員から『これは自治会の金である』という証明の同意書をもらうまで半年以上かかりました。口座は一時凍結され、地域の街路灯の電気代すら立て替えざるを得なかった。善意で引き受けた役職なのに、なぜ個人の私財や家族まで巻き込まれなければならないのかと愕然としました」
一方、都内の小学校PTAで執行部を務めた40代女性からも、金融手続きの硬直性に対する不満が噴出しています。
「毎年の役員改選のたびに、メガバンクの窓口で1時間以上待たされた挙句、規約の文言の細かい不備を指摘されて手続きを突き返されるのが恒例行事でした。ネット銀行で口座を作ろうにも『任意団体は不可』の一点張り。会費のキャッシュレス集金を導入しようとしても、権利能力なき社団という曖昧な身分が壁になって契約を結べず、結局は現金を手集金する非効率な運用から抜け出せません」
さらに、SNS上や知恵袋等のコミュニティでも「自治会役員の連帯保証リスクに怯える声」や「任意団体だから税金を払う必要はないと税理士に言われたという危険な誤解」が散見されます。「法人ではない=私的なサークルだから法的手続きは不要」という根拠のない過信が、現場のトラブルを構造的に悪化させているのです。
一般に知られていない盲点とネットの誤解
権利能力なき社団をめぐっては、インターネット上や役員間の引き継ぎにおいて、法的な事実と異なる都市伝説のような言説が流布されています。トラブルを未然に防ぐために、よくある3つの誤解を正しく解体しておく必要があります。
誤解1:「権利能力なき社団は法人格がないため、訴訟を起こすことも起こされることもない」
これは完全な誤りです。民事訴訟法第29条には「法人でない社団又は財団で代表者又は管理人の定めがあるものは、その名において訴え、又は訴えられることができる」と明記されています。これを「当事者能力」と呼びます。したがって、PTAや自治会は登記がなくても、団体名義の原告として損害賠償を請求できますし、逆に活動上のトラブルについて団体名義で被告として訴えられることがあります。登記がないことは法廷闘争からの隠れ蓑にはなりません。
誤解2:「任意団体のバザーやフリーマーケットの収益は少額なら一切非課税になる」
個人事業主であれば基礎控除や各種控除の枠組みがありますが、人格のない社団等の収益事業課税には「基礎控除」の概念が存在しません。バザーであっても、仕入れを行い継続的・反復的に物品を販売している実態があれば「物品販売業」とみなされ、原則として1円の利益であっても課税所得の計算対象となります。地域のPTA活動や学園祭レベルの単発イベントであれば社会的通念から課税が見逃されている実務慣行はありますが、法律上は「非課税特権」が保障されているわけではない点に注意が必要です。
誤解3:「任意団体なら規約は適当なひな形で済ませても実害はない」
規約は権利能力なき社団における「憲法」です。裁判所が昭和39年の判例要件を満たしているかを判断する際、最初に精査されるのが規約の内容です。代表者の選任方法、総会の招集手続き、財産の管理処分方法が明記されていない杜撰な規約の場合、裁判所から「権利能力なき社団としての実体がない(単なる民法上の組合契約に過ぎない)」と判断されるリスクがあります。もし組合と認定された場合、構成員全員が無限責任(団体の負債を私財で全額弁済する義務)を負わされる可能性が生じます。規約の不備は、組織防衛の観点から最も致命的な脆弱性となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
組織社会学やガバナンス設計の観点から導き出される教訓は、「団体の経済活動規模と法的形態のバランスを一致させること」に尽きます。現状のまま権利能力なき社団を維持すべき組織と、速やかに法人化を検討すべき組織の判断基準は以下の通りです。
【権利能力なき社団の継続が適している組織】
保有資産が少額の流動預金のみであり、年間予算が数十万〜百万円程度にとどまる小規模組織。不動産を所有しておらず、構成員間の合意形成が容易なサークル活動や小規模ボランティア団体は、設立費用や法人維持費(住民税均等割など)を避けるため、現行の形態を維持するのが最も合理的です。
【速やかに認可地縁団体や法人化を進めるべき組織】
集会所・土地・山林などの不動産を保有している自治会(認可地縁団体へ移行すべき)、または年間事業費が数百万円規模に達し、外部企業との業務委託や雇用関係、キャッシュレス決済の導入を伴うPTA連合会や大規模NPO(一般社団法人やNPO法人へ移行すべき)。資産を個人名義に依存し続けるリスクは、役員の世代交代とともに指数関数的に増大します。後任役員に法的爆弾を引き継がせないための制度移行こそが、持続可能な組織運営の要諦です。
【権利能力なき社団】に関するよくある質問(FAQ)
Q1:PTAの預金通帳はPTA会長個人の財産として差し押さえられますか?
A1:法的には、通帳内の預金がPTAの総有財産であることが規約や総会議事録、会計帳簿によって客観的に証明できれば、会長個人の債権者による差押えに対して「第三者異議の訴え」を提起して対抗可能です。しかし、金融機関のシステム上、口座名義に個人名が含まれていると外観から個人資産と誤認され、一時的に口座が凍結・差押え執行される実務上のリスクは排除できません。紛争を防ぐためにも、通帳の保管・印鑑の管理者を分けるなど徹底した分別管理が求められます。
Q2:収益事業を行っていない場合でも税務署への届出は必要ですか?
A2:会費収入のみで活動し、法人税法上の収益事業を一切行っていない場合、税務署への「収益事業開始届出書」の提出や法人税申告は不要です。ただし、自治会やPTAであっても、利息に対する源泉所得税は預金利息から自動的に引かれています。また、自治体によっては収益事業を行っていなくても「法人住民税均等割」の申告と減免申請を毎年度求められる地域があるため、団体の所在地を管轄する市町村の税務課への事前確認が不可欠です。
Q3:権利能力なき社団を解散する場合、残った余剰財産はどう処分すべきですか?
A3:まずは団体の規約にある「残余財産の帰属に関する規定」に従います。規約に定めがない場合は、総会を開いて構成員の多数決(通常は特別決議)によって処分方法を決定します。総有財産の性質上、全構成員に均等に分配するか、類似の目的を持つ他の非営利団体や自治体に寄付するのが通例です。代表者や一部役員が独断で残余金を着服・分配した場合は、業務上横領罪や背任罪に問われる重大な犯罪行為となります。
まとめ:今後の動向と失敗しないための判断基準
権利能力なき社団は、登記を要さず柔軟に結成できる利便性がある一方で、現代の法制度・金融インフラの高度化と著しく乖離しつつあります。不動産の代表者登記に潜む相続・差押えリスク、口座開設規制の強化、そして収益事業に伴う税務申告の義務は、もはや「知らなかった」では済まされない現場のリアルな危機です。
失敗しないための最大の判断基準は、団体の資産形態を客観視することにあります。不動産を所有する自治会であれば「認可地縁団体」への移行を直ちに検討し、対外的な取引や契約が増大する組織であれば「一般社団法人」等の法人格取得へ舵を切るべきです。小規模なまま任意団体を継続する場合であっても、強固な規約の作成と徹底した分別管理を怠らないことが、代表者個人と地域コミュニティ双方の未来を守る唯一の防壁となります。 (出典: 権利 能力 なき 社団(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。