接骨院の医療費控除はどこまで?治療と疲労回復の境界と損しない申告術
日々のデスクワークや肉体労働で蓄積した身体の痛みを和らげるため、街の接骨院や整骨院へ定期的に通う人は少なくありません。1年間で積み重なった施術費の領収書を前に、「この費用は確定申告の医療費控除に含めて良いのか」と頭を悩ませる納税者が後を絶ちません。実は、医療機関である病院と同じ感覚で申請すると、税務署から否認されて追徴課税のリスクを抱えるケースが潜んでいます。
接骨院や整骨院の支払いが控除対象となるか否かを決定づけるのは、施術名や窓口での支払い金額ではなく、それが法的な「治療目的」であるか、あるいは単なる「疲労回復・体調調整」であるかという明確な法解釈の違いです。2026年の税務手続きの動向を踏まえながら、知っておくべき対象外の理由や見落としがちな交通費の範囲、領収書の取り扱いから確定申告書の記載例まで、損をしないための判断基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:接骨院・整骨院の施術代が控除される基準は「負傷に対する直接の治療」であり、疲労回復や慰安目的は一切対象外。
- 要点2:柔道整復師の国家資格者による骨折・脱臼・打撲・捻挫・挫傷の施術が基本対象であり、整体院やカイロプラクティックは原則不可。
- 要点3:2026年の確定申告ではマイナポータル連携と明細書の適正記載が必須となり、自費診療の扱いと領収書の保管が成否を分ける。
【真相解明】接骨院の施術代は医療費控除になる?「治療」と「疲労回復」を分ける決定的な境界線
接骨院や整骨院の窓口で支払った金額が医療費控除として認められるかどうかには、国税庁が定める厳密な線引きが存在します。結論から言えば、柔道整復師 医療費控除 適用条件の中核は、「病気やケガを治療するために直接生じた費用であること」に尽きます。所得税法施行令第207条において、柔道整復師法に規定する柔道整復師による施術の対価は医療費控除の対象として明記されていますが、無条件に全額が通るわけではありません。
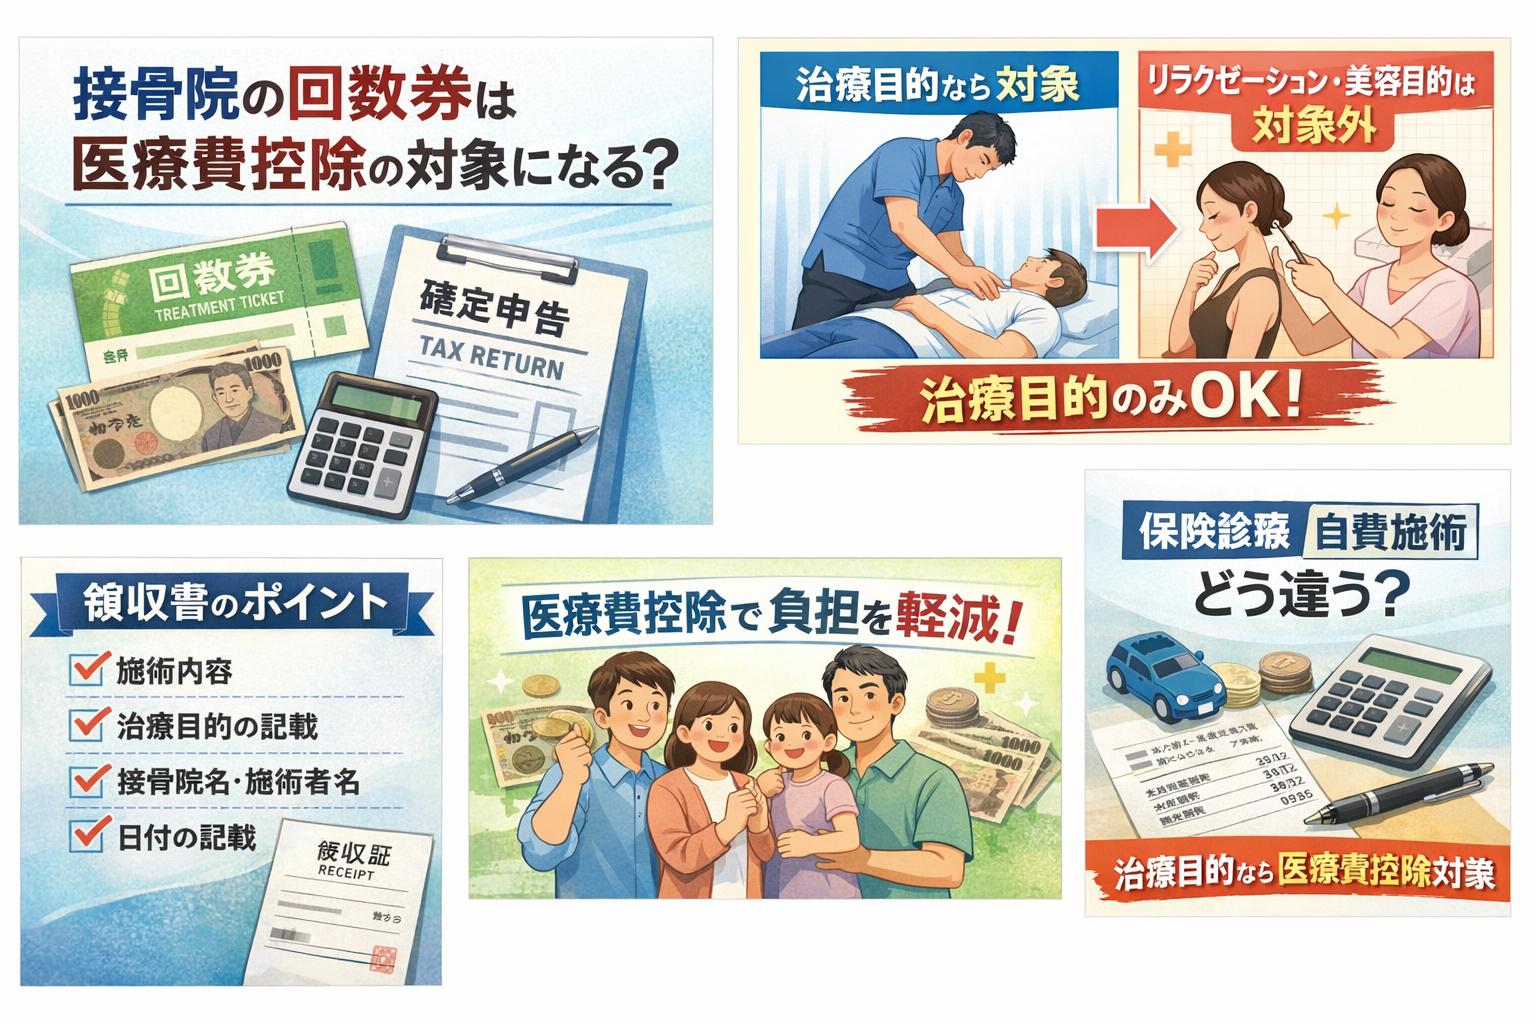
税務上の国税庁 接骨院 医療費控除 判断基準において決定的な分水嶺となるのが、「治療」と「疲労回復・体調維持」の区別です。骨折、脱臼(これらは原則として医師の同意が必要)、打撲、捻挫、挫傷(肉離れなど)といった急性または亜急性の負傷に対する手技や処置は、明らかにケガを治すための医療行為に準ずるものとして控除が認められます。一方、日常の業務から生じる慢性的な疲れを癒すためのマッサージや、スポーツ前後のボディケア、予防目的の通院は、名目が接骨院の領収書であっても法律上の治療費とは看做されません。
この境界線は、単に患者側の自覚症状だけで決まるものではありません。柔道整復師が作成する施術録(カルテ)に明確な受傷理由(「階段を踏み外して右足首を捻挫した」「重い荷物を持ち上げた際に腰を挫傷した」など)と施術部位が記載されており、それが客観的な治療計画に基づいているかどうかが問われます。「体がだるいからほぐしてもらった」という主観的な利用は、税務の観点からは生活上の私的支出(慰安費)として処理され、控除の対象外として厳格に排除されます。

一般に知られていない盲点とネットの誤解|肩こり・腰痛が対象外になる理由と整体との違い
ネット上の情報やSNSの相談窓口で頻繁に見受けられるのが、「肩こりで整骨院に通ったけれど全額控除できた」「整体のレシートも出せば通る」といった誤解に満ちた書き込みです。税務調査の現場や確定申告の審査において、こうした曖昧な自己判断は真っ先に否認の対象となります。
特に多くの人が直面する現実が、接骨院 肩こり 腰痛 医療費控除 対象外 真相です。一般的なデスクワークによる慢性的な肩こりや、加齢・姿勢不良に起因する持続的な腰痛は、健康保険の適用外であると同時に、医療費控除の対象にも含まれません。接骨院で肩や腰の施術を受けたとしても、それが「特定の負傷原因がない慢性症状」である場合、国税庁の通達に照らし合わせて接骨院 医療費控除 対象外 理由に該当します。もし「肩こり解消コース」といった自費メニューを受けて領収書を合算して申告した場合、後日の税務署からの是正通知で修正申告と過少申告加算税を求められるリスクがあります。
さらに混同されやすいのが、接骨院 整体 医療費控除 違いです。「整骨院」「接骨院」「整体院」「カイロプラクティック」は看板が似通っているものの、法的性質が根本から異なります。
- 接骨院・整骨院:柔道整復師という厚生労働大臣認定の「国家資格者」が開設する施術所。急性・亜急性のケガに対する治療目的であれば医療費控除の対象になり得る。
- 整体院・カイロ・リラクゼーションサロン:法的な医療系国家資格を要しない民間療法・リラクゼーション業。施術者が独自の民間資格を所持していても、税法上の「医師等による診療等」には一切該当せず、医療費控除の対象には絶対にならない。
また、接骨院 医療費控除 保険適用 自費 違いについても注意が必要です。「健康保険が効いた施術代しか医療費控除にならない」と思い込んでいる人もいますが、それは完全な誤りです。健康保険の適用外(自費診療)であっても、例えば骨折後の関節可動域制限に対するリハビリや、捻挫の患部に対して特別な治癒促進機器を用いた自費施術など、明確な負傷治療の一環として行われたものであれば医療費控除の対象として認められます。逆に、保険証を提示して窓口負担が数百円で済んでいたとしても、実態が肩こりに対する漫然としたマッサージであったなら、本来は保険適用自体が不適正であり、控除の対象にもなりません。
【実態検証】通院者の生の声と税務調査の現場から見えたリアル
現場の納税者や施術所の窓口では、税金と施術費を巡る摩擦が日常的に起きています。大手ポータルサイトの知恵袋やコミュニティ掲示板に寄せられた実際の相談と、税理士や税務署担当者が語る現場の実態を検証すると、いくつかの典型的な失敗パターンが浮かび上がってきます。
ある会社員(40代男性)は、年間30回以上通った接骨院の領収書(総額約18万円)をすべて合算して確定申告を行いました。しかし半年後、税務署から「施術内容の照会文書」が届き、院側のカルテ開示と突合が行われた結果、その大半が「疲労回復を目的とした全身調整マッサージ」であったことが判明。認められたのは転倒して足首を痛めた2週間分の約1万5,000円のみで、残る約16万5,000円は全額控除から除外され、追徴課税を命じられました。本人は「接骨院の先生が『医療費控除に使えますよ』と言っていた」と証言しましたが、施術者の法的な税務助言権限はなく、責任は申告者自身に帰属します。
また、トラブルとして頻発するのが接骨院 医療費控除 領収書 再発行の可否です。「年末に領収書を紛失したので再発行してほしい」と窓口で頼み、断られて憤る患者は少なくありません。医療機関や接骨院において、一度発行した正規領収書は架空経費の計上や二重発行を防ぐ観点から、原則として再発行不可と定めている施設が大半です。紛失した場合は、院に事情を説明して「領収証明書」や「支払い証明書」を有償(数百円〜数千円程度の手数料)で作成してもらう必要があります。レシート形式の領収書であっても、受診者名義、施術所名、日付、受傷治療代である旨の記載があれば有効ですので、財布に入れたまま感熱紙の文字を薄れさせたり紛失したりしない保管管理が不可欠です。
さらに見逃せないのが、整骨院 医療費控除 交通費 対象範囲をめぐる誤解です。通院にかかった交通費も一定の条件を満たせば控除に算入できますが、その範囲は極めて厳格です。
- 対象となる交通費:電車、バスなどの公共交通機関の運賃。通院日と経路、金額を家計簿やメモに記録しておくことで申請可能。
- 条件付きで対象となる交通費:急な骨折や激痛で歩行が困難であり、公共交通機関が利用できない状況下でやむを得ず利用したタクシー代。
- 対象外となる交通費:自家用車で通院した際のガソリン代、高速道路料金、コインパーキングの駐車料金。これらは「人的役務の提供に対する対価」ではないため、いかに通院に必須であっても1円も認められません。

【データ比較表】対象・対象外の完全一覧|施術内容と費用の判別基準
接骨院や関連施設で発生する様々な費用について、医療費控除の対象となるものと除外されるものを客観的に整理しました。確定申告書類を作成する前の照合作業に活用してください。
| 項目・施術内容 | 詳細・数値データ | 控除適用の可否 | 税務上の判断基準・編集部見解 |
|---|---|---|---|
| 柔道整復師による骨折・脱臼・打撲・捻挫・肉離れの施術 | 保険適用時の自己負担額(1〜3割)、または治療に要した実費 | 〇 対象となる | 所得税法施行令第207条に明記された正規の治療行為。負傷名と原因の特定が必須条件。 |
| 接骨院での骨盤矯正・姿勢改善(自費メニュー) | 1回あたり4,000円〜8,000円程度(自由診療) | ✕ 原則対象外 | 負傷の直接治療ではなく、体調維持・美容・予防の範疇と判断される。ケガの直接改善に必要な場合を除く。 |
| 慢性的な肩こり・腰痛に対する手技マッサージ | 窓口負担額、またはリラクゼーション費用 | ✕ 対象外 | 急性の負傷がない慰安・疲労回復目的の施術は、接骨院の領収書であっても否認対象。 |
| 整体院・カイロプラクティック・サロンでの施術 | 全額自己負担(1回5,000円〜15,000円) | ✕ 対象外 | 国家資格者(医師・柔道整復師・鍼灸あん摩マッサージ指圧師)による診療・施術ではないため一切不可。 |
| 鍼灸・あん摩マッサージ指圧(同一院内併設を含む) | 神経痛、リウマチ、頸腕症候群等(保険適用または自費) | 〇 条件付き対象 | 国家資格者による治療目的の施術であること。慢性疾患で保険適用する場合は医師の同意書が前提。 |
| 治療のための通院交通費(電車・バス等) | 公共交通機関の実費運賃(ICカード履歴等) | 〇 対象となる | 対象となる治療を受けるために通院した移動費。付添人の運賃は患者本人が1人で通院困難な場合に限る。 |
| 自家用車のガソリン代・駐車場代・高速料金 | 燃料費、コインパーキング利用料金等 | ✕ 対象外 | 患者の便宜による私的コストとみなされ、通院に必須であっても控除算入は法律上認められない。 |
| 院内推奨のサプリメント・機能性健康寝具・温熱機器 | 数千円〜数十万円の物品購入代 | ✕ 対象外 | 健康増進や体質改善を目的とした物品購入費は、治療そのものの対価とは認められない。 |
【2026年最新】確定申告の手続きと明細書の書き方|還付金のシミュレーション
適切な治療目的の施術代であることが確認できたら、いよいよ申告手続きに移ります。国税庁の「確定申告書作成コーナー」やマイナポータル連携が定着している現在、申告の手間自体は大幅に簡素化されています。しかし、書類の作成ルールを誤ると還付が遅延したり差し戻されたりするため、正しい記載法を把握しておく必要があります。
医療費控除明細書における接骨院・整骨院の記載例
現在、医療費の領収書を税務署へ直接提出する必要はありません。その代わり、自宅で「医療費控除の明細書」を作成し、申告書に添付します(領収書原本は5年間自宅保管の義務があります)。医療機関ごとにまとめて記載することが可能です。
具体的な医療費控除 明細書 接骨院 記載例は以下の通りです。
- 医療を受けた方の氏名:施術を受けた本人の氏名(例:山田 太郎)
- 病院・薬局などの支払先の名称:通院した施術所の名称(例:〇〇接骨院 / △△整骨院)
- 医療費の区分:「診療・治療」のチェックボックスにチェックを入れる(「医薬品購入」や「介護保険サービス」ではない)
- 支払った医療費の額:1年間(1月1日〜12月31日)に実際に支払った治療費用の合計額(例:48,000円)
- 生命保険や社会保険などで補填される金額:傷害保険の通院給付金や健康保険からの療養費返還金などがある場合はその金額(例:10,000円。補填がなければ「0」または空欄)
ここで重要なのが、整骨院 医療費控除 確定申告 書き方における注意点です。健康保険組合から送られてくる「医療費のお知らせ(医療費通知)」を利用して申告する場合、柔道整復師の療養費が通知書に反映されるまでに約3〜4ヶ月のタイムラグがあります。前年秋〜冬に通った分が通知書に記載されていないケースが多いため、通知書に未記載の施術代は領収書をもとに自身で明細書欄に追記しなければなりません。
還付金はいくら戻る?所得別の詳細シミュレーション
医療費控除は支払った金額がそのままキャッシュバックされる制度ではなく、所得税の課税所得から控除額を差し引き、税率を掛け合わせた分が所得税から還付され、さらに翌年の住民税が軽減される仕組みです。一般的な計算式は「(1年間の対象医療費合計 - 保険金等の補填額) - 10万円(※総所得金額が200万円未満の場合は総所得の5%)」となります。
接骨院 医療費控除 還付金 詳細まとめとして、年間で接骨院の負傷治療費に12万円、他の医科・歯科診療費に8万円、計20万円の自己負担が発生した場合の減税効果を比較してみましょう(保険補填なし・基礎控除適用後)。
- 控除対象額:20万円 - 10万円 = 10万円
- 課税所得300万円(所得税率10%・住民税率10%)の人:
・所得税の還付額:10万円 × 10.21%(復興特別所得税含む) = 約10,210円
・翌年住民税の減額:10万円 × 10% = 10,000円
・世帯合計の経済的恩恵:約20,210円 - 課税所得600万円(所得税率20%・住民税率10%)の人:
・所得税の還付額:10万円 × 20.42% = 約20,420円
・翌年住民税の減額:10万円 × 10% = 10,000円
・世帯合計の経済的恩恵:約30,420円
同一生計の家族であれば医療費を最も所得の高い人に集約して申告できるため、税率の高い家族がまとめて申請するのが手取りを最大化する鉄則です。
接骨院 医療費控除 2026年最新 手続きの進化
2026年の確定申告環境では、国税庁のシステム改修により、マイナンバーカードを用いたスマホ申告がさらに標準化されています。健康保険証とマイナンバーの一体化(マイナ保険証)によって療養費支給申請データとの自動連係が進みつつありますが、接骨院の自費治療分や領収書ベースの支出については依然として手動入力またはカメラ撮影による自動読み取り機能の活用が中心です。後日の証明要求に備え、領収書を年度ごとに仕分けて封筒に保管するアナログな管理姿勢が、依然として最大の防衛策となります。
【プロの結論】健全なセルフケアと税制リテラシーの確立に向けて
長年、税制や社会保険の適正運用を取材してきた専門家の立場から見ると、接骨院の医療費控除をめぐる混乱の根本には、「医療」と「サービス消費」の境界線が患者と施術所の間で曖昧になっている現代の生活構造があります。
多くの現代人が抱える慢性的な身体の不調は、運動不足や精神的ストレス、過重労働に起因するものが大半です。そうした悩みを抱えて接骨院へ足を運ぶこと自体は決して否定されるべきではありません。しかし、「身体が楽になるから」という理由だけで、本来保険や控除の対象とならないリラクゼーション目的の施術を「治療」と偽って計上することは、社会保障費や公的税制の健全性を内側から損なう行為に他なりません。
自立した大人としてヘルスケアと家計防衛を両立させるためには、以下の客観的な判断基準を持って通院先と申告内容を選択する姿勢が求められます。
医療費控除の申請に向いている人・確実に対象となる条件
- 転倒、スポーツ、荷物の持ち運びなど、具体的な受傷日時と理由が明確なケガで通院している人
- 医師の同意を得て、接骨院で骨折や脱臼のリハビリテーションを継続して受けている人
- 他の病院(整形外科や内科、歯科など)の医療費と合算して年間の支払額が10万円を優に超えている世帯
- 院から発行された明確な傷病名・施術日入りの正規領収書を紛失せずに保管できている人
医療費控除の申告を控えるべき人・慎重になるべき条件
- 通院の目的が「日頃のデスクワークによる肩こり」「全身のだるさ」「体型の歪みを整える骨盤矯正」である人
- 通っている場所が「整体院」「カイロ」「アロマサロン」など民間療法施設である人
- 年間医療費の合計が10万円(または総所得の5%)未満であり、セルフメディケーション税制の対象医薬品購入費の方が高額な人
- 領収書を紛失し、施術所から証明書類を取り付けるのが困難な人
医療費控除は、突発的な事故や重い病気によって多額の出費を余儀なくされた家計を救済するためのセーフティネットです。自らの通院が本当に「治療」に該当するのかを冷静に見つめ直すことが、税務リスクから身を守る最善の防壁となります。
【医療 費 控除 接骨 院】に関するよくある質問(FAQ)
Q1:接骨院で「自費診療」と言われた施術代は、絶対に医療費控除に含めてはいけないのですか?
A1:いいえ、自費診療であっても控除対象になるケースは存在します。重要なのは保険適用の有無ではなく「負傷の治療に直接必要であったかどうか」です。例えば、捻挫や骨折の治療において、より早期の治癒を目指して医師や柔道整復師の判断で施された自費の物理療法や固定具代は控除対象になり得ます。一方で、骨盤矯正や単なるリフレッシュ目的の自費施術は対象外です。領収書の但し書きや施術明細を確認し、治療目的であることを説明できる状態にしておく必要があります。
Q2:離れて暮らす親の接骨院の施術費を、子どもである私の確定申告で合算できますか?
A2:生計を一にしている(生活費や療養費の送金を行っているなど、経済的一体関係がある)親の医療費であれば、同居していなくても合算して申告できます。仕送りの事実を示す預金通帳の履歴や送金記録を控えておき、施術内容が正当な治療目的であることを確認した上で合算してください。
Q3:数年前の接骨院の領収書が今になって見つかりました。過去の分をさかのぼって申請できますか?
A3:過去5年以内であれば、「更正の請求」または「還付申告」を行うことでさかのぼって控除を受けられます。例えば2026年時点であれば、2021年分以降の確定申告について修正や新たな還付手続きが可能です。ただし、その年の他の医療費と合計して10万円(または総所得の5%)の足切りラインを超えている必要があります。
Q4:接骨院で購入したテーピングや湿布、コルセットの代金は対象になりますか?
A4:柔道整復師によるケガの治療に直接必要不可欠として院内で処方・装着された固定具や包帯、テーピングの代金は医療費控除の対象に含まれます。ただし、予防のために個人判断で窓口購入したサプリメントや、市販のサポーター、疲労軽減グッズなどの物品購入費は対象外となります。
まとめ:2026年以降の税務リスクを回避し納得の控除を受けるために
接骨院や整骨院の施術費は、制度の立て付けと受療の目的さえ正しく把握していれば、家計の医療費負担を軽減する正当な手段として機能します。しかし、「院の名前が接骨院だから」「先生に勧められたから」という安易な理由で疲労回復や慰安目的の領収書を申告に混ぜてしまうと、後日大きな税務トラブルへと発展しかねません。
控除の対象となるのは、国家資格者である柔道整復師による明確な外傷性のケガへの治療のみです。整体院との明確な区別、自費診療の目的の見極め、そして電車・バスによる通院記録の保存など、日頃からの確実な証拠保全が確定申告の成否を分かちます。2026年の申告シーズンを迎えるにあたり、手元の領収書を正しく選別し、ルールに則った健全で損のない家計防衛を実践してください。 (出典: 医療 費 控除 接骨 院(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。