インボイス未登録の請求書書き方と消費税請求の真実【2026年最新】
インボイス制度(適格請求書等保存方式)が施行されてから月日が経過し、制度運用の実務は一巡したかに見えます。しかし、2026年を迎えた現在、免税事業者のままで活動を続けるフリーランスや個人事業主の間で、請求書の作成実務や取引先との条件交渉を巡る混乱が再び水面下で激しさを増しています。
発注側から「登録番号がないなら消費税は払えない」「消費税欄を消して請求書を再発行してほしい」と一方的に告げられ、対応に苦慮する声は後を絶ちません。制度の仕組みと法律上の根拠を正しく把握していなければ、本来受け取るべき正当な報酬を手放す事態に陥りかねません。未登録事業者であっても適法な請求書を発行し、不当な不利益を回避するための実務知識と対策を現場目線で深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス未登録であっても法律上は消費税相当額の請求が可能であり、請求書は従来の「区分記載請求書」の形式で適法に成立する。
- 要点2:2026年9月末で「8割控除」の経過措置が終了し、同年10月から「5割控除」へ移行するため、発注側からの値下げ圧力が再燃している。
- 要点3:取引先による一方的な消費税分の全額減額や買いたたきは、下請法および独占禁止法違反に該当するため、毅然としたエビデンス提示が不可欠である。
【2026年最新】インボイス制度の経緯と変更点|8割控除の終了が迫る現場の現実
2023年10月に幕を開けたインボイス制度は、導入から数年を経て大きな転換期を迎えています。2026年最新インボイス制度の経緯と変更点を整理する上で、最も警戒すべき節目が2026年9月30日に設定された経過措置の第一段階終了です。
仕入税額控除の経過措置とは、インボイス発行事業者以外の免税事業者からの仕入れであっても、一定割合を仕入税額として控除できる救済ルールを指します。2023年10月1日から2026年9月30日までの3年間は「80%控除(8割控除)」が適用されてきましたが、2026年10月1日からは「50%控除(5割控除)」へと縮小されます。
この数値の変動は、買い手側(発注企業)の税負担増に直結します。これまで消費税相当額の2割分の税負担で済んでいた企業側が、2026年秋以降は5割分の負担を強いられる計算になります。そのため、2026年前半の取引現場では「秋の制度改定を見据えた取引条件の見直し」を口実とする交渉が頻発しており、個人事業主のインボイス未登録の現在における最大の懸念材料となっています。
【消費税請求の真実】インボイス未登録の消費税請求の是非と下請法・独禁法の防壁
読者が最も直面しやすい疑問が、「適格請求書発行事業者ではないのに、請求書に消費税を上乗せして請求してよいのか」という点です。巷では「未登録なのに消費税を取るのは益税であり違法」「詐欺に当たる」といった誤った言説が散見されますが、結論から言えば、インボイス未登録の消費税請求の是非に関する法的な答えは「請求しても何ら問題ない」です。
国税庁のインボイスガイドライン公式発表および財務省の公式見解においても、免税事業者が取引対価として消費税相当額を含めて請求すること自体を禁止する法令上の規定は存在しません。免税事業者であっても、事業を運営する過程で仕入れや通信費、機材購入などの際に消費税を負担しています。消費税相当額の請求は、事業者が負っているコストを回収し、正当な対価を得るための合法的行為です。
さらに見逃せないのが法的な保護措置です。発注企業が「インボイス未登録だから」という理由だけで、事前の協議を経ずに一方的に消費税分の全額支払いを拒否したり、取引価格を引き下げたりする行為は、下請法と独占禁止法による値下げ要求規制(優越的地位の濫用・買いたたき)に抵触します。公正取引委員会や中小企業庁は度重なる注意喚起を行っており、発注側の都合による一方的な減額通告に対しては、行政指導の対象となるリスクが明確に定められています。
【実務解説】適格請求書発行事業者の登録番号なしで通る区分記載請求書の必要記載事項
インボイス未登録の事業者が発行する書類は、適格請求書(インボイス)ではなく、従来の「区分記載請求書」に該当します。この区分記載請求書は、インボイス未登録事業者の仕入税額控除において、発注企業側が経過措置(8割控除・5割控除)の適用を受けるために不可欠な証明書類となります。
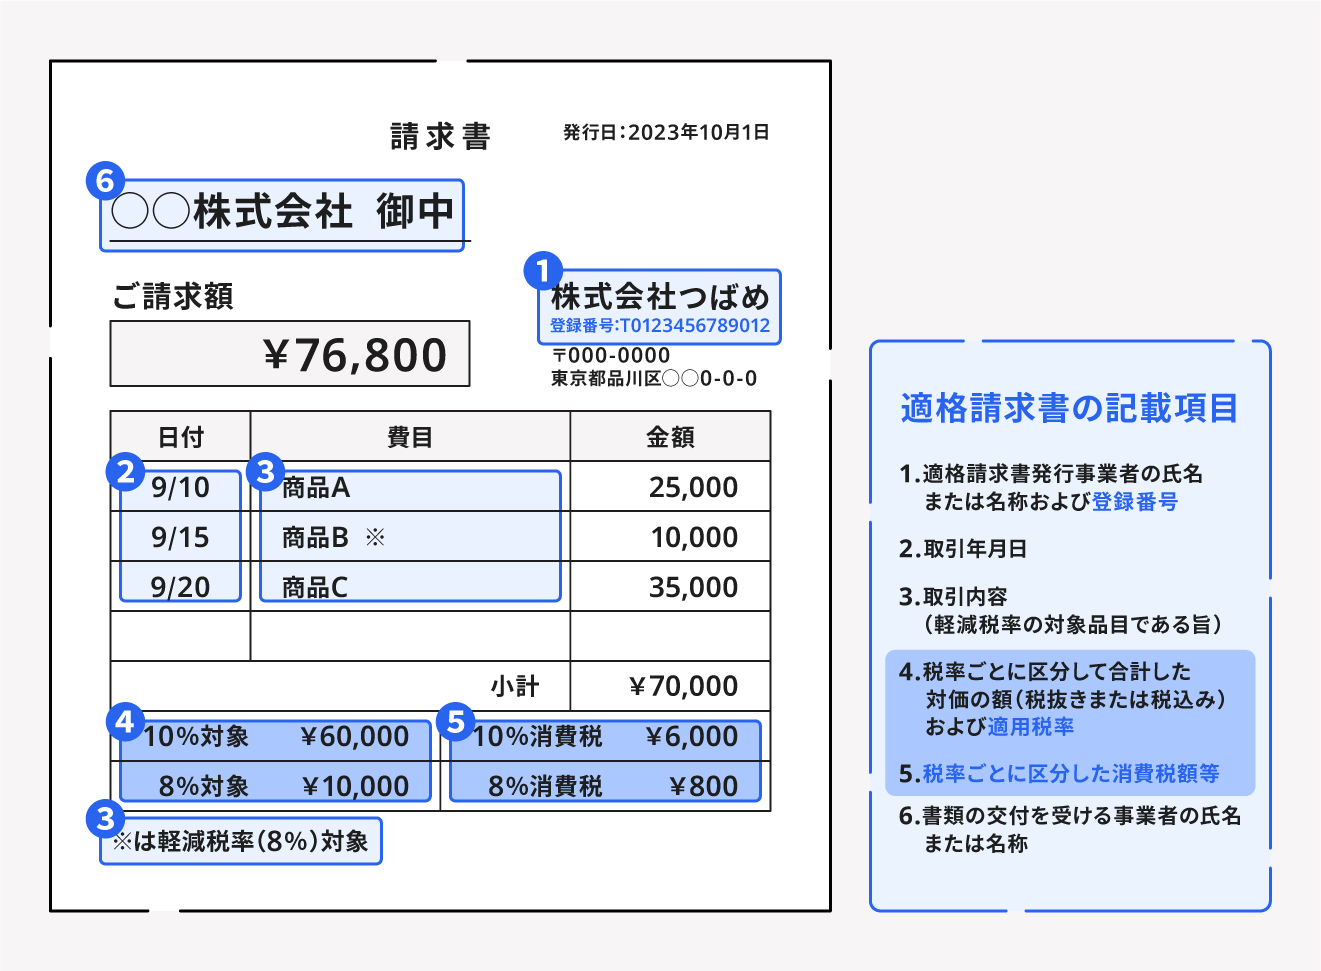
免税事業者の請求書書き方において、記載すべき項目は法律で厳格に定められています。区分記載請求書の必要記載事項は以下の5点です。
- 1. 請求書発行者の氏名または名称:個人事業主の屋号や本名。
- 2. 取引年月日:納品日や業務完了日、請求日。
- 3. 取引内容:提供した商品や役務の具体的な名称(軽減税率対象資産がある場合はその旨)。
- 4. 税率ごとに区分して合計した税込対価の額:10%対象、8%対象それぞれの税込総額。
- 5. 書類の交付を受ける事業者の氏名または名称:発注側の企業名や屋号。
適格請求書と決定的に異なるのは、適格請求書発行事業者の登録番号なしでそのまま成立するという点です。Tから始まる13桁の登録番号を記載する欄を設ける必要はありません。消費税額を明記する場合は「消費税相当額(10%)」といった表記で記載するか、あるいは税込総額のみを明記する形でも区分記載請求書としての要件を満たします。
実務でそのまま活用できるインボイス未登録請求書テンプレートの基本レイアウトは以下のとおりです。
【請求書の記載フォーマット例】
━━━━━━━━━━━━━━━━━━━━━━━━━━
【請 求 書】
請求番号:INV-20260401
発行日:2026年4月30日
株式会社〇〇 御中
[発行者]
山田クリエイティブスタジオ(代表:山田太郎)
東京都渋谷区〇〇 1-2-3
TEL:03-XXXX-XXXX
下記のとおりご請求申し上げます。
ご請求金額:110,000円(税込)
お支払期日:2026年5月31日
振込先:〇〇銀行 〇〇支店 普通 XXXXXXX
【内訳明細】
1. WEBサイト設計・原稿執筆業務(10%対象)
数量:1式 単価:100,000円 金額:100,000円
--------------------------------------------------
10%対象小計(税抜):100,000円
消費税相当額(10%):10,000円
合計金額(税込):110,000円
━━━━━━━━━━━━━━━━━━━━━━━━━━

【データ徹底比較】登録事業者と未登録事業者の請求書実務・税負担の違い
適格請求書発行事業者として登録を済ませた事業者と、未登録の免税事業者とでは、請求書に記載すべき項目や双方の税務処理に大きな隔たりがあります。両者の違いを以下の比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 請求書の法的区分 | 未登録:区分記載請求書 登録済:適格請求書 | 国税庁基準の保存方式 | 未登録でも法的要件を満たせば請求書として完全有効 |
| 登録番号(T番号) | 未登録:記載なし(不可) 登録済:T+13桁の番号記載 | 公表サイトで照合可能 | 虚偽番号の記載は罰則対象。未登録なら空欄が鉄則 |
| 発注側の仕入税額控除 | 〜2026年9月:80%控除 2026年10月〜:50%控除 | 登録済は常に100%控除 | 2026年10月の5割移行が最大の取引摩擦ポイント |
| 消費税の納税義務 | 未登録:免除(売上1,000万円以下) 登録済:課税事業者(要確定申告) | 2割特例等の経過措置あり | 事務工数と手残り資金を天秤にかけた選択が必要 |
| 値下げ要求リスク | 未登録:企業側からの減額打診大 登録済:税理由の減額リスクなし | 公正取引委員会が監視強化中 | 下請法を盾にした理論的交渉力が問われる |
【実態検証】利用者の生の声と現場目線で見えたリアル|未登録を選択した理由
なぜあえてインボイスに登録せず、免税事業者の地位を維持しているのでしょうか。取材を通じて浮き彫りになったのは、単なる税負担の回避だけではない、構造的な問題意識です。
都内で活動するフリーランスの編集者(40代・年商約600万円)は、インボイス未登録を選択した理由について次のように語ります。
「インボイスに登録すれば、毎年数十万円の消費税納付が発生するだけでなく、日々の帳簿付けや申告手続きの事務負担が激増します。小規模事業者にとって、会計処理に奪われる時間的損失は死活問題です。主な取引先である大手出版社3社のうち2社は、『8割控除の期間中はこれまで通りの金額で発注を継続する』と文書で合意してくれました。あえて登録を急ぐ経済的メリットは見出せませんでした」
SNSやクリエイターコミュニティの投稿を検証しても、「主な顧客が一般消費者(BtoC)であるためインボイスを求められないピアノ教室やエステサロン」「小規模な直請け案件が多く、元請け企業と対等な信頼関係を築けている専門職」の間では、未登録のまま安定した事業活動を維持している事例が目立ちます。
一方で、建設業の一人親方やITエンジニアなどの下請け構造が多重化している現場からは、「発注元から『登録番号がないなら消費税相当額は支払えない』と一方的なメールが届いた」「実質2割の値下げを突きつけられ、呑むか契約解除かの二者択一を迫られた」という切迫した声も確認されています。取引相手の業界体質や発注側のコンプライアンス意識によって、受けるプレッシャーには顕著な格差が存在します。
一般に知られていない盲点とネットの誤解|「税抜請求しかできない」は嘘
インボイス制度を巡るネット上の言説には、条文の曲解や一方的な思い込みによる誤解が数多く紛れ込んでいます。事業者が惑わされがちな典型的な盲点を検証します。
誤解1:「未登録事業者は消費税相当額を請求書に書いてはいけない」
これは完全な虚偽です。前述のとおり、区分記載請求書において「税抜金額+消費税相当額」という内訳を示すことは法令上禁止されていません。「消費税という名目を一切記載してはならない」と思い込み、税抜の本体価格だけで請求書を作成して提出してしまうと、発注側は「消費税を含まない総額」として処理し、結果的に税抜価格相当の手取りしか得られなくなります。
誤解2:「登録番号がない請求書は経費(損金)にできない」
発注担当者の中にすら存在する誤解ですが、法人税法上、適格請求書でなくとも領収書や区分記載請求書があれば、事業に必要な支出として全額が経費(損金)に算入されます。影響を受けるのはあくまで「消費税の仕入税額控除」の枠組みだけであり、発注企業側が経費として計上すること自体には何らの支障も生じません。
誤解3:「経過措置がある間は発注企業に一切損害が出ない」
8割控除が適用されている期間であっても、発注企業側は控除しきれない「残り2割分」の消費税額を自社で納める必要があります。例えば、10万円(税抜)の業務委託費に対して1万円の消費税を支払った場合、発注企業は8,000円分しか控除できず、2,000円は実質的なコスト増となります。この「2割の溝(2026年10月以降は5割の溝)」を誰がどのように負担するかを協議することなく、下請け側に全額押し付けることが独占禁止法上の問題とされているのです。
【プロの結論】対等な取引関係を保つ判断基準と心理的バウンダリー
インボイス未登録のまま事業を続けるか、それとも課税事業者となって登録番号を取得すべきか。この問いは、単なる税金の損得計算にとどまらず、受発注者間の「心理的バウンダリー(境界線)」と力関係の健全性を保てるかという構造的な問題に帰着します。
日本の中小取引現場では、長年にわたり「発注側の要求には無条件で従うのが美徳」とする下請け根性が固定化されてきました。しかし、根拠のない値引き要求に対して安易に服従することは、自らの提供価値を貶めるだけでなく、健全な取引環境を壊す共依存の温床となります。以下の明確な判断基準に照らし合わせ、今後の身の振り方を判断すべきです。
【インボイス未登録を維持すべき事業者の条件】
- 取引の大部分が一般消費者向け(BtoC)、または簡易課税・2割特例を選択している小規模事業者向けである場合。
- 発注企業との間に専門性に基づく高い交渉力があり、消費税相当額を含めた価格据え置きの合意が成立している場合。
- 課税売上高が数百万円規模であり、消費税の納税および税理士報酬や記帳代行の事務コストが利益を上回ってしまう場合。
【登録を前向きに検討・決断すべき事業者の条件】
- 主な取引先が本則課税を採用している中堅・大企業(BtoB)であり、代わりの競合他社が多数存在する場合。
- 2026年10月の「5割控除」移行に伴い、取引打ち切りや大規模な減額打診が具体化している場合。
- 今後の事業拡大に伴い、早期に年商1,000万円を超えていずれにせよ課税事業者化することが確実視される場合。
【インボイス 未登録 請求書 書き方】に関するよくある質問(FAQ)
Q1:未登録のまま請求書を送る場合、消費税額の記載はどうすべきですか?
A1:請求書には「税抜小計」「消費税相当額(10%)」「税込合計金額」を明記して問題ありません。あるいは、最初から「内訳:〇〇業務一式 110,000円(税込)」と総額で表記することも有効です。最も避けるべきは、消費税相当額を完全に排除して本体価格の100,000円だけで請求してしまうことです。
Q2:取引先から「インボイスがないため消費税の10%分を差し引いて振り込みます」と通知が来ました。どう対応すべきですか?
A2:即座に承諾せず、公正取引委員会のガイドラインを根拠に協議を申し入れてください。経過措置により発注側は8割(2026年10月以降は5割)を控除できるため、10%全額の減額要求は実質的な買いたたきに該当する可能性が高いです。双方が歩み寄る形での価格改定を提案し、合意のない一方的な控除には書面やメールで異議を伝えて交渉の履歴を残してください。
Q3:請求書に「私は免税事業者です」という文言を明記する法的な義務はありますか?
A3:免税事業者である旨を請求書に明記する義務はありません。適格請求書発行事業者の登録番号(T番号)が記載されていない事実をもって、受取側は免税事業者等からの請求書であると判断します。ただし、取引先との実務上の行き違いを防ぐ目的で、備考欄等に「本請求書は区分記載請求書です」と注記することは実務上推奨されます。
Q4:2026年10月以降、未登録事業者の請求書の書き方に変更はありますか?
A4:請求書の書き方自体の法的要件に変更はありません。引き続き「区分記載請求書」の必要記載事項(発行者名、日付、内容、税率ごとの税込対価、宛名)を満たしていれば有効です。変わるのは受け取った発注側の帳簿処理(仕入税額控除の割合が80%から50%に下がる点)です。
まとめ:今後の動向と失敗しないための判断基準
インボイス未登録の事業者が請求書を作成する際に最も重要な基本原則は、「登録番号がないからといって萎縮せず、区分記載請求書の要件を満たした適法な請求書を堂々と発行する」という姿勢です。消費税相当額を含めた価格請求は事業者の正当な権利であり、一方的な不利益変更からは各種法令によって守られています。
2026年10月の「5割控除」への移行は、取引先企業にとっても税負担増の節目となるため、条件見直しの打診が活発化することが確実視されます。制度の正確な知識を身につけ、感情論ではなく法的なエビデンスをベースにコミュニケーションを図ることが、理不尽な搾取を防ぎ、長期的な事業継続を可能にする最大の防壁となります。 (出典: インボイス 未登録 請求書 書き方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。