年収800万住宅ローンに6000万は無謀?2026年の適正額と破綻の罠
日本銀行による金融正常化の歩みが進み、「金利のある世界」が本格化した2026年現在、住宅購入を巡る資金計画はかつてない転換点を迎えています。額面年収800万円といえば、国税庁の「民間給与実態統計調査」に照らし合わせても上位1割前後に位置する高所得者層であり、銀行の窓口でも優良顧客として手厚い融資枠が提示される水準です。
しかし、都市部の新築マンション価格が高騰を続けるなか、不動産業者に勧められるがまま「年収の7〜8倍」に達する巨額の融資を受ける世帯が後を絶ちません。ネット上やSNSのコミュニティでも「年収800万円で借入6000万円は無謀なのか、それとも標準的なのか」を巡って議論が紛糾しています。表面上の年収と、増税や社会保険料の引き上げで目減りした「手取り額」とのギャップ、さらには金利上昇リスクを直視しないまま契約を結び、数年後に家計破綻の危機に瀕するケースが現場の相談窓口で急増しています。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収800万円の借入限度額は審査上7000万〜8000万円に達するが、家計を守る安全な適正額は「手取り収入の20〜25%以内」である4500万〜5000万円前後に留まる。
- 要点2:「6000万円借入が無謀」とされる背景には、2026年の金利上昇に伴う返済額の跳ね上がりと、月々の手取り約50万円から住居費・教育費・管理維持費を捻出する過酷なキャッシュフローの現実がある。
- 要点3:頭金なしフルローンや夫婦ペアローンでの無理な資金調達は、将来の収入減や家族計画の変更によって一気に破綻へ直結するため、手元資金の防衛と出口戦略が不可欠である。
【2026年最新】年収800万円の住宅ローン借入限度額と安全な適正額
住宅購入を検討する際、多くの人が最初に直面するのが「銀行が貸してくれる金額」と「最後まで無理なく返せる金額」の致命的な乖離です。金融機関が設定する審査基準における年収800万円の扱いは非常に寛容で、返済負担率(年収に占める年間返済額の割合)の上限は35%から40%程度まで認められます。
審査金利を厳格に見積もったとしても、借入限度額は理論上7000万〜8000万円規模まで膨らみます。営業担当者から「審査は満額で通りましたから大丈夫です」と笑顔で太鼓判を押されれば、自分たちはそれだけの高額物件を買えるのだと錯覚してしまうのも無理はありません。
だが、ここには数字のトリックが存在します。金融機関の返済負担率は「税引き前の額面年収」をベースに計算されているからです。年収800万円の会社員の場合、所得税・住民税や厚生年金、健康保険料などが差し引かれた後の年間手取り額は約580万〜620万円、ボーナスを除いた毎月の手取り額は約38万〜42万円(ボーナス併用なしで年2回ボーナスが各80万円支給される世帯なら毎月手取りは約40万円前後)に過ぎません。
独立系ファイナンシャルプランナーや住宅ローン実務家が提唱する「家計破綻を避けるための返済負担率の目安」は、手取り年収の20%〜25%以内です。手取り年収600万円で計算した場合、年間の住居費支出は120万〜150万円、すなわち月々返済額を10万〜12万5000円程度に抑える設計が本来の安全圏となります。
これを35年返済の融資額に逆算すると、年収800万円における本来の安全な適正額は4500万〜5000万円が上限です。金融機関から提示される借入限度額の7000万円超とは、実に2000万〜3000万円もの開きが存在することを冷徹に認識する必要があります。

「借入6000万円は無謀」と言われる真相|金利上昇と家計を圧迫する落とし穴
首都圏の新築マンション平均価格が一億円を突破し、郊外の建売住宅や中古物件でも5000万円台後半が当たり前となった現在、「年収800万円で6000万円の住宅ローンを組むのは無謀か」という問いは、マイホームを検討する現役世代にとって最も切実なテーマとなっています。
結論から言えば、「単独年収800万円・頭金ほぼゼロ・子ども2人以上・変動金利頼み」という条件が重なっている場合、6000万円の借入は極めて無謀な領域に突入します。無謀と断言される背景には、2026年特有の3つの構造的な落とし穴が潜んでいます。
第1の落とし穴は、2026年における住宅ローン金利動向の激変です。日銀の政策金利引き上げに伴い、主要メガバンクやネット銀行は短期プライムレートを引き上げ、変動金利の適用金利もかつての0.3%〜0.4%台の超低金利時代から、0.7%〜1.0%台へと水準を切り上げつつあります。借入額6000万円の場合、金利がわずか0.5%上昇するだけで、毎月の返済額は約1万4000円、35年間の総返済額は約580万円も跳ね上がります。
第2の落とし穴は、ローン返済額以外の「住居維持費」の過小評価です。マンションであれば管理費や修繕積立金が毎月3万〜5万円かかり、さらに建設資材の高騰によって修繕積立金の一時金徴収や値上げが相次いでいます。戸建てであっても、将来の外壁・屋根塗装のための積立や、毎年確実に請求される固定資産税・都市計画税(年間15万〜25万円程度)を無視することはできません。
第3の落とし穴が、年収800万円世帯特有の「隠れ支出増」です。児童手当の所得制限が見直されたとはいえ、高校無償化の制限枠や各種行政サービスでの支援除外など、高所得層ゆえの公的給付の薄さがあります。後述するように、教育費のピークと金利上昇局面が重なったとき、6000万円という借入金は容赦なく家計の首を絞めることになります。
【徹底比較】借入額ごとの月々返済額と手取りシミュレーション
住宅ローンの借入額を決定するにあたり、感覚的な判断は命取りになります。年収800万円(月々の手取りを平均約42万円+ボーナス手取り年80万円と想定、あるいはボーナスなし月手取り約50万円と換算)の世帯において、借入金額の違いが家計にどのようなインパクトを与えるのか、具体的な数値データで検証します。
以下の表は、35年返済・元利均等返済・ボーナス払いなしを前提に、2026年現在の金利水準(変動金利0.7%、固定金利1.9%)で試算した比較シミュレーションです。
| 項目(借入金額) | 詳細・数値データ(月々返済額) | 手取り返済負担率(月手取り50万換算) | 編集部の見解・評価 |
|---|---|---|---|
| 4,500万円 | 変動0.7%:120,950円 固定1.9%:146,850円 | 変動:約24.2% 固定:約29.3% | 【極めて健全】教育費や老後積立を並行して確保できる理想的な予算帯。金利変動耐性も高い。 |
| 5,000万円 | 変動0.7%:134,389円 固定1.9%:163,167円 | 変動:約26.8% 固定:約32.6% | 【安全圏の上限】共働きや節約志向であれば十分維持可能。固定金利を選んでも家計が破綻しにくい。 |
| 6,000万円 | 変動0.7%:161,267円 固定1.9%:195,800円 | 変動:約32.2% 固定:約39.1% | 【警戒領域】管理費等を含めると住居費が20万〜24万に達する。教育費や突発的な減収で即ピンチに。 |
| 7,000万円 | 変動0.7%:188,145円 固定1.9%:228,434円 | 変動:約37.6% 固定:約45.6% | 【危険・破綻予備軍】手取りの4割以上が消える計算。金利が1%上がれば毎月返済が22万円を超え維持不能。 |
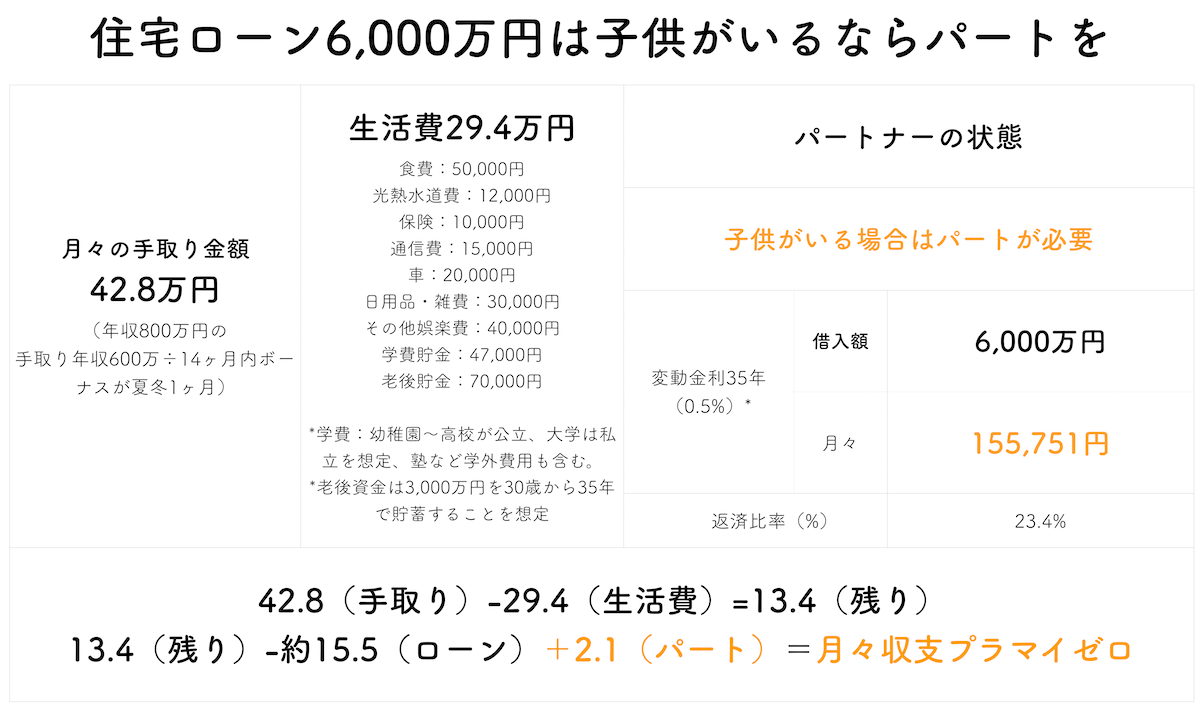
シミュレーション結果が明瞭に物語る通り、6000万円を借り入れた場合、変動金利0.7%であっても月々の支払いは16万1267円に達します。これにマンションの管理費・修繕積立金(約3万5000円)や固定資産税の月割分(約1万5000円)を加算すると、実質的な毎月の住居費負担は約21万円まで跳ね上がります。
手取り50万円の中から21万円が住居費として固定化されれば、残る生活費は29万円です。ここから食費、水道光熱費、通信費、保険料、車の維持費、そして子どもの習い事や学費を捻出しながら貯蓄を積み上げるのは、綱渡りの家計管理と言わざるを得ません。
【実態検証】利用者の生の声とFP相談現場から見えた破綻のリアル
「年収800万円もある世帯が、なぜ住宅ローンで破綻するのか?」と疑問に思う人も多いでしょう。しかし、大手ハウスメーカーや金融機関が主催する相談窓口、あるいは独立系FP事務所のカウンセリング現場では、年収800万〜1000万円前後の世帯による悲痛な相談が後を絶ちません。
都内のファイナンシャルプランナーのもとに駆け込んだ30代後半の男性会社員(大手IT企業勤務・額面年収820万円、妻・未就学児2人)は、当時の切迫した心境を手記のように振り返っています。
「3年前に『これくらいの年収なら審査も余裕で通るし、資産価値も落ちない』と営業マンに熱弁され、湾岸エリアの築浅マンションを頭金ゼロ・変動金利0.4%・借入6400万円で購入しました。当初の月返済額は約16万円で、『これなら家賃と変わらない』と信じ切っていたのです。ところが、日銀の金利見直しによって金利が段階的に上昇し、修繕積立金の値上げも重なって毎月の住居費負担が20万円を突破しました。さらに長男の中学受験塾の費用が月5万円を超え、気がつけば貯金を毎月数万円ずつ取り崩す生活に転落していました。公の場で見せた表情の翳りや発言のニュアンスからも、妻との関係は冷え切り、毎日のように支出を巡って言い争いが絶えません」
ネットの知恵袋やSNSコミュニティでも、「年収800万なのに生活が苦しい」「ボーナスが業績連動で減額され、ボーナス払いの補填が追いつかない」といった書き込みが散見されます。
現場取材を通じて浮かび上がる年収800万円の住宅ローン破綻理由は、失業や倒産といった極端な出来事だけではありません。むしろ「金利の小幅な上昇」「教育費の想定以上の膨張」「妻の産休・育休による一時的な収入減」「見栄による生活水準の切り下げ不能」という、ごく日常的なライフスタイルの変化の複合要因によって引き起こされているのです。
一般に知られていない盲点と誤解|頭金なしフルローンとペアローンの甘い罠
不動産流通の現場で常套句のように使われる甘いセールストークには、一般の買い手が陥りやすい重大な誤解が潜んでいます。
誤解1:「手元資金を残すために頭金なしのフルローンが賢い」という罠
「低金利の時代だから、預金を頭金に使わずに投資へ回したほうが合理的」「手元に現金を残せるフルローンが主流」という言説がネット上に溢れています。確かに手元流動性を確保すること自体は重要ですが、それはあくまで「十分な自己資金を持っている人間が、あえて借りる」場合のロジックです。
貯蓄がないからという消極的理由で年収800万円で頭金なしのフルローンを組むと、諸費用(物件価格の5〜8%、300万〜500万円)までローンに組み込むオーバーローンになりかねません。購入直後に物件価格の下落や市場環境の悪化が起きれば、「住宅の市場価値<残債」という担保割れ(オーバーローン状態)に陥ります。万が一、病気やリストラ、離婚などで家を売却せざるを得なくなった際、家を売っても借金だけが数百万円残るという袋小路に追い込まれるリスクを直視しなければなりません。
誤解2:「ペアローンなら借入枠を増やせるから安心」という共倒れの罠
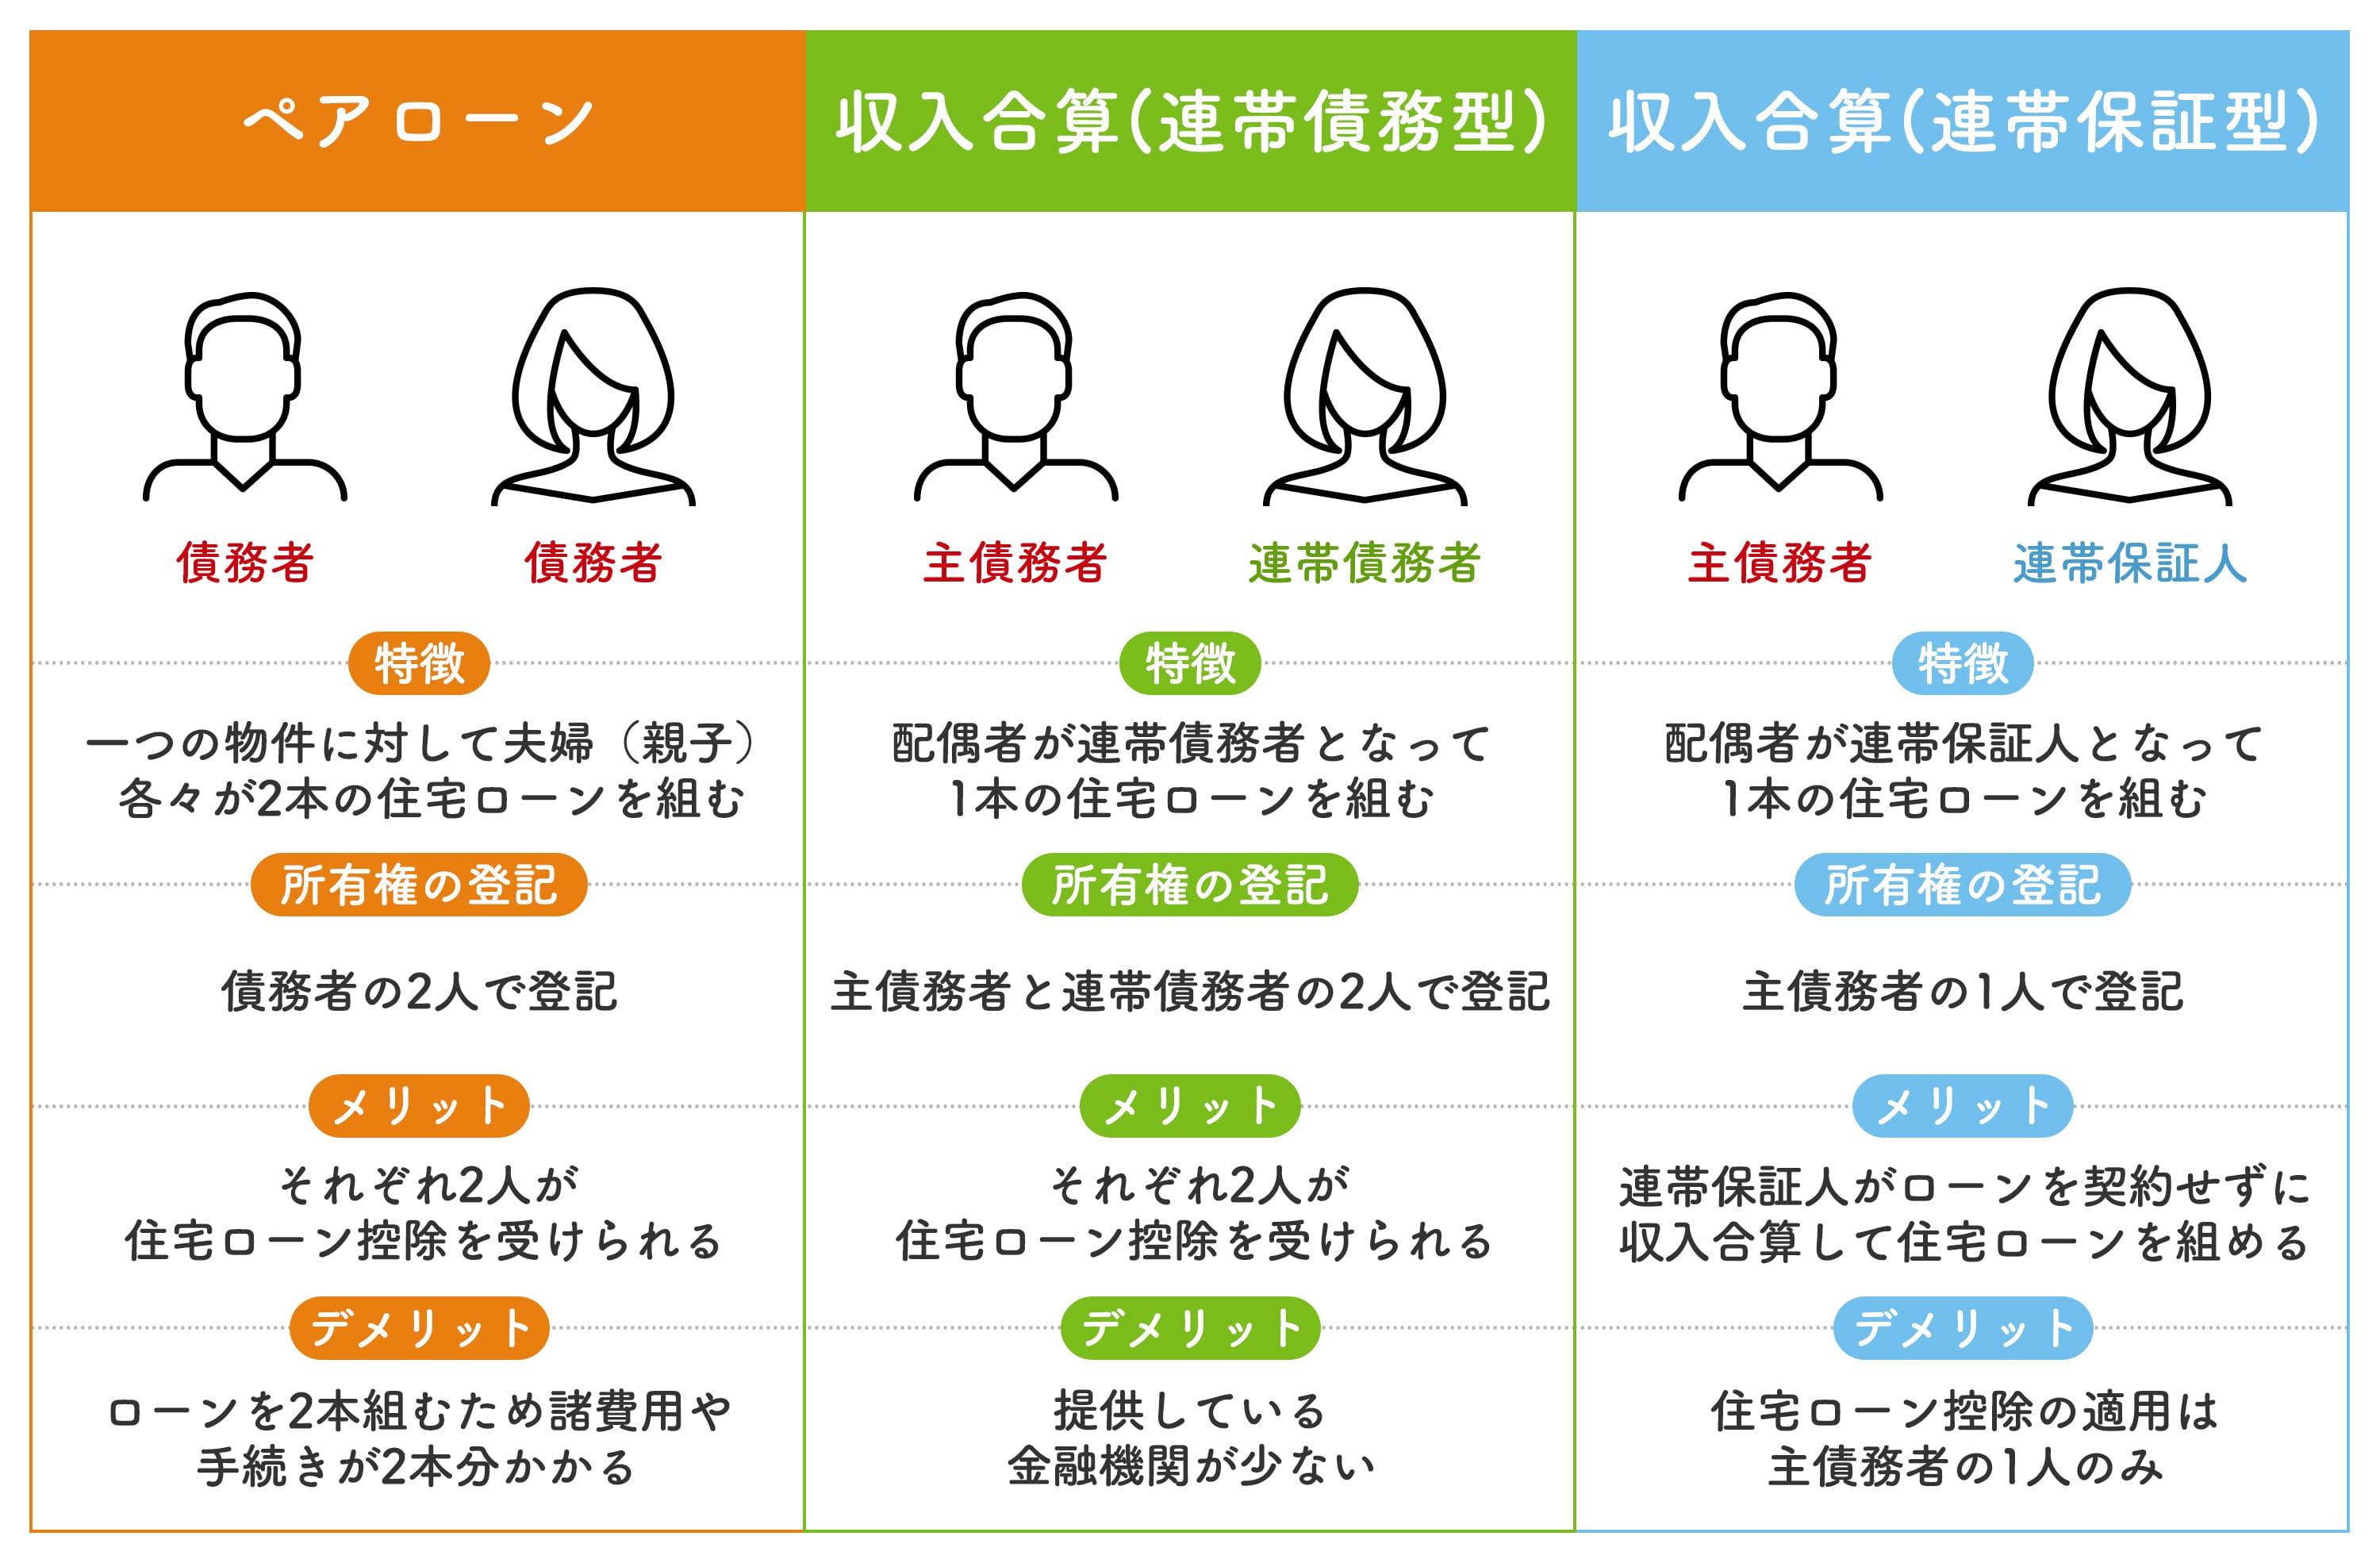
単独年収800万円では希望の物件に手が届かない場合、不動産会社から即座に提案されるのが、配偶者の収入を合算するペアローンや連帯債務です。例えば夫年収800万円+妻年収400万円の「世帯年収1200万円」として審査を通し、8000万〜9000万円の融資を引き出すスキームです。
しかし、ここには極めて高いペアローンのリスクが潜んでいます。2本のローンを組むことで借入額が跳ね上がり、夫婦双方がフルタイムで定年まで働き続けることが大前提の返済計画となります。妻の妊娠・出産に伴うキャリアの中断、育児のための時短勤務による収入激減、さらには体調不良や子どもの不登校といった突発的事態が起きた瞬間、片方の収入だけでは返済が立ち行かなくなります。住宅ローン控除の恩恵を二人分受けられるというメリットの裏に、「どちらか一方が倒れたら世帯全体が共倒れになる」という不可逆的な構造が組み込まれているのです。
【プロの結論】住宅購入で後悔しないための判断基準と社会的リスクの教訓
家を購入するという決断は、単なる不動産の売買契約にとどまりません。それは家族のライフプラン、子どもの教育環境、そして夫婦間の力関係を根本から決定づける「人生最大のファイナンシャル契約」です。
家族社会学・共依存の視点から見出すべき教訓
近年、住宅ローン破綻のカウンセリング現場で指摘されるのが、過剰な住居投資の根底にある「世帯内の心理的防衛」や「見栄のインフレ」という現代的な病巣です。周囲の同僚やママ友コミュニティに対する過剰な同調圧力から、「タワマンや人気エリアの一軒家に住まなければ一人前ではない」という強迫観念に囚われ、身の丈を超えた借入に走るケースが目立ちます。
また、夫婦間の健全な自立を保つ「心理的バウンダリー(境界線)」が曖昧なままペアローンを組むと、「私が働けなくなったら家を失う」という重圧がパートナーを精神的に追い詰め、家庭内のモラルハラスメントや離婚の引き金となる事態も報告されています。住居は家族が安心して安らぐためのシェルターであるべきであり、見栄を満たすための道具や、家族を縛り付ける足かせにしてはなりません。
向いている人・慎重になるべき人の判断基準
年収800万円世帯が住宅購入に踏み切る際、どのような条件であれば前進すべきで、どのような状況ならブレーキをかけるべきなのでしょうか。編集部が導き出した明確な線引きは以下の通りです。
【借入6000万円前後に踏み切っても良い人の条件】
- 購入時点で物件価格の10〜20%以上の頭金+1年分の生活防衛資金を別途保有している。
- 現在の勤務先で年功序列的な昇給が堅実に見込め、退職金制度も確立されている。
- 子どもの人数が確定しており(1人など)、大学卒業までの教育資金計画が明確である。
- 金利が2%上昇した場合でも、月々の返済を手取り内で完結できる家計の筋肉質さがある。
【今すぐ計画を見直すべき・慎重になるべき人の条件】
- 貯金が数百万円以下で、諸費用も含めた頭金なしフルローンを検討している。
- 夫婦ペアローンを組まなければ希望物件の審査に通らない。
- 子どもがまだ小さく、今後2人以上を予定している、あるいは私立進学を強く希望している。
- 「住宅ローン控除があるから」「インフレで不動産価格が上がるから」という他責的な動機で購入しようとしている。
【年収800万円の住宅ローン】に関するよくある質問(FAQ)
Q1:2026年現在の金利動向を踏まえると、変動金利と固定金利はどちらを選ぶべきですか?
A1:借入額を5000万円以下の適正額に抑え、金利上昇時に繰り上げ返済できる十分な手元資金(500万〜1000万円程度)を保有している世帯であれば、依然として表面金利の低い変動金利のメリットを享受できます。一方で、借入額が6000万円を超える場合や、手元資金に余裕がない世帯は、全期間固定金利(フラット35やメガバンクの超長期固定)を選び、将来の返済額を確定させて金利変動リスクを完全に排除するのが鉄則です。
Q2:年収800万円あれば、頭金なしのフルローンでも審査に通りますか?
A2:金融機関の審査基準上、年収800万円の安定した給与所得者であれば、諸費用を含めたフルローン審査を通過することは十分に可能です。しかし、「審査に通ること」と「安全に返済し続けられること」は根本的に異なります。頭金ゼロでの購入は、金利上昇時の利息負担が極大化するだけでなく、万が一の売却時にローン残債が売却額を上回るオーバーローン破綻のリスクを抱えるため、最低でも手付金や諸費用相当分(物件価格の10%程度)は現金で用意するのが健全です。
Q3:年収800万円の会社員ですが、6000万円の物件をどうしても諦められません。安全に買う方法はありますか?
A3:唯一の現実的な解決策は、「借入金額そのものを減らすこと」です。具体的には、親からの住宅取得等資金の贈与非課税特例を活用して資金援助を受けるか、購入時期を1〜2年遅らせて頭金を1000万円以上貯め、実際の住宅ローン借入額を4500万〜5000万円の水準まで圧縮することです。借入元本そのものを減らさないまま、返済期間を最長化したり変動金利の低さに頼ったりする解決策は、将来のリスクを先送りしているに過ぎません。
まとめ:2026年の金利ある世界を生き抜く資金防衛策
年収800万円というポジションは、日本社会において間違いなく経済的な強者の部類に入ります。しかし、その自負と金融機関からの甘い融資枠の提案が組み合わさったとき、最も危険な「油断の罠」が口を開けます。
かつての超低金利時代であれば許容された無理な資金計画も、金利上昇が現実となった2026年においては、容赦なく家計を侵食する凶器へと変貌します。「いくら借りられるか」という金融機関目線の発想から脱却し、「生活の質を落とさず、将来の教育費や老後資金を積み立てながら無理なく返せる適正額はいくらか」という生活者目線の原点に立ち返ることが、後悔しないマイホーム選びの絶対条件です。
身の丈に合った借入額に留め、手元に防衛資金を残すことこそが、激動の時代において家族の幸せと経済的自由を守り抜く最大の鍵となります。 (出典: 年収 800 万 住宅 ローン(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。