領収書よりレシートが有利?税務調査で勝てる経費精算の新常識【2026】
レジ前で店員から「レシートと領収書、どちらになさいますか?」と尋ねられた際、条件反射のように「手書きの領収書で」と答えてはいないでしょうか。「手書き領収書でなければ経費で落ちない」「宛名のないレシートは税務署に否認される」という思い込みは、日本のビジネスパーソンや個人事業主の間に根深く残る最大の誤解の一つです。
インボイス制度(適格請求書等保存方式)が完全に定着した2026年現在、税務調査の現場や社内コンプライアンスにおいて求められているのは、曖昧な手書きの紙片ではなく「客観的な取引の透明性」です。実は、ある決定的な理由から、税務署は手書き領収書よりもレシートをはるかに高く評価しています。曖昧な処理を続けて追徴課税や社内トラブルに巻き込まれないために知っておくべき、経費精算の新常識を詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査における信用度は「購入品目が1点ずつ明記されたレシート」の方が手書き領収書より圧倒的に高い。
- 要点2:インボイス制度下の「簡易インボイス」要件を満たすレシートなら、宛名がなくても法的に仕入税額控除の対象となる。
- 要点3:「お品代」の記載やクレジットカード売上票の誤認、レシートと領収書の二重発行は税務リスクに直結するため厳禁。
「領収書のほうが確実」は危険な誤解?税務調査でレシートが有利になる理由
長年、日本の商習慣では「領収書=公的な証明書」「レシート=簡易的な控え」と捉えられがちでした。しかし、税法上の証拠能力という観点からレシートと領収書 どちらが有利かを問われれば、答えは迷うことなく「レシート」です。国税庁の調査官が帳簿を精査する際、最も注視するのは「本当に事業に必要な支出だったのか」という実質的な証明力に他なりません。
手書き領収書には、金額と大まかな日付、そして「お品代」といった簡略化された但し書きしか載っていないケースが大半です。一方、レジから自動印字されるレシートには、購入日時(秒単位まで記録される場合もある)、店舗名、レジ番号、さらには購入した商品名が1点ずつ正確に出力されます。税務調査 レシート 領収書 信用度を比較した際、第三者による機械印字で品目が完全可視化されているレシートの方が、架空経費や私的流用を疑われにくいという絶対的な強みを持っています。
国税局OBの税理士らによる証言でも、「税務調査官が真っ先に疑念を抱くのは、内容がブラックボックス化している手書き領収書の束」であることが指摘されています。機械化されたレシートの内容を後から改ざんすることは極めて困難ですが、手書き領収書は白紙に後から金額や日付を書き足す不正が構造的に起きやすいからです。このレシート 手書き領収書 違い 理由こそが、税務署がレシートを信頼する最大の根拠となっています。
かつて重宝された領収書 お品代 デメリットも、現代の税務環境では無視できません。「お品代」と書かれた領収書は、文具を買ったのか、高額なゲーム機を買ったのか、あるいは私的な高級食材を買ったのかを一切証明できません。調査官から「具体的に何を購入したのか、客観的証拠を出してください」と追及された際、但し書きが「お品代」の領収書だけでは反論できず、結果として経費性を否認されるリスクを自ら背負い込んでいるのです。
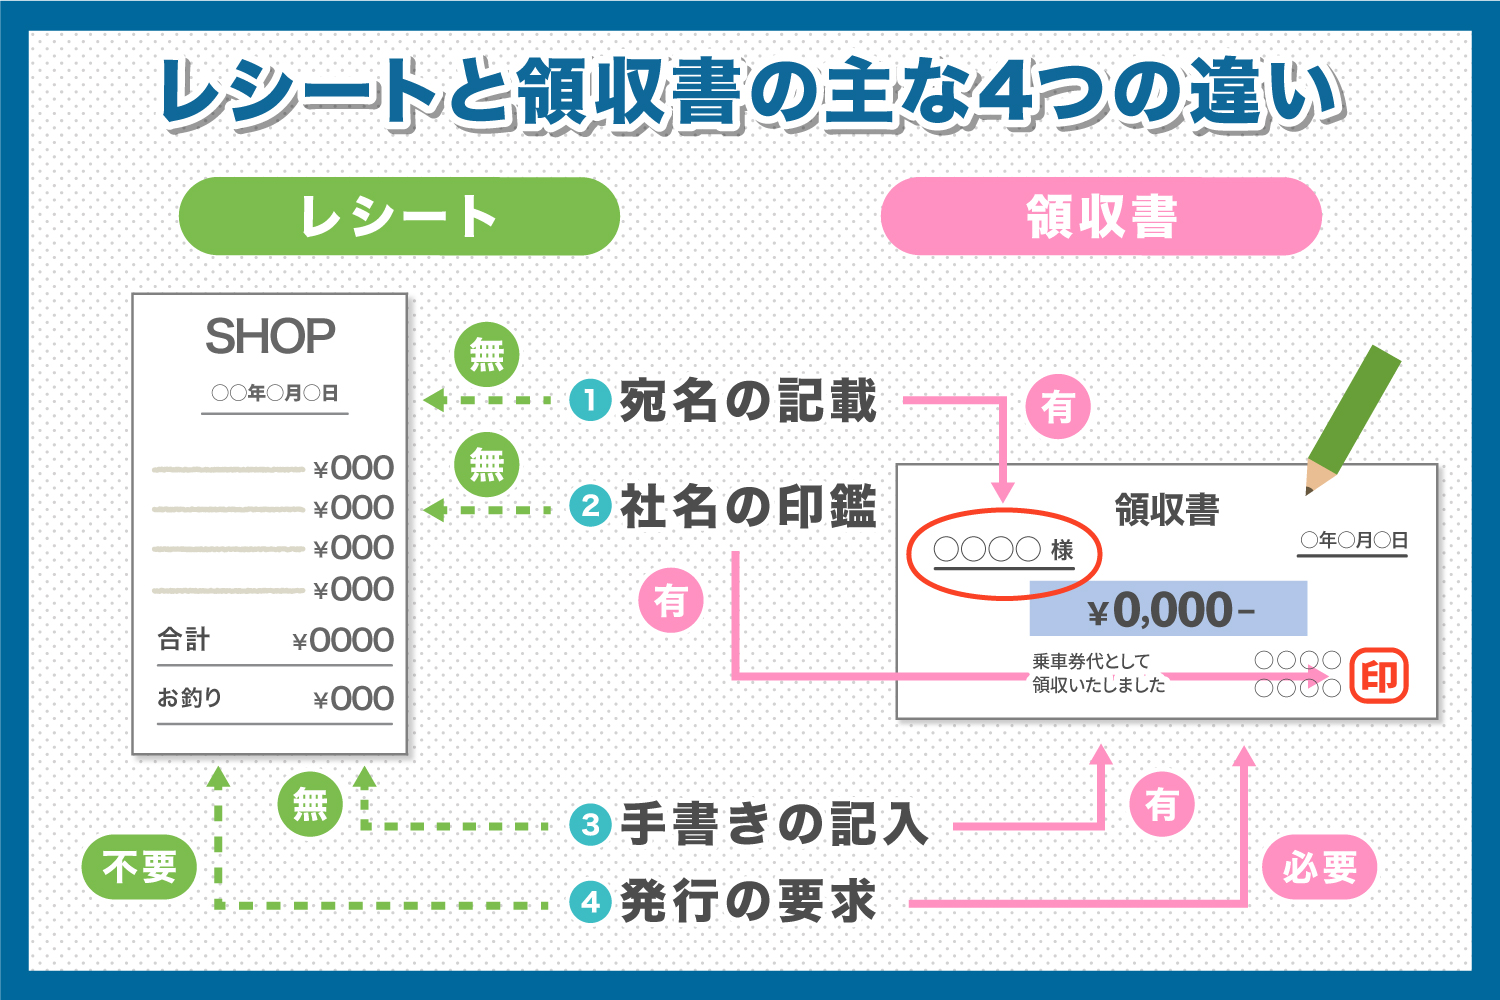
【徹底比較】レシートと領収書は何が違う?法的効力と記載要件の一覧表
実務において「レシート 領収書 代わりになるのか」と疑問を持つ声は後を絶ちません。結論を言えば、所得税法や法人税法、消費税法において、レシートは領収書と法的に全く同一、あるいはそれ以上の証憑書類(取引を証明する書類)として扱われます。
社内規定による経費精算 レシート 但し書きの有無に関するルールも含め、両者の特徴と実務上の違いを比較表で整理しました。
| 項目 | レシート(機械印字) | 手書き領収書 | 税務上の評価・実務判断 |
|---|---|---|---|
| 購入品目の明細 | 全商品名が個別に印字される | 「お品代」など曖昧な総括のみ | レシートが圧倒的に有利(私的流用の疑いを排除) |
| 宛名の有無 | 基本的に無記名(簡易インボイス可) | 会社名や「上様」を手書き | 特定業種では宛名なしレシートで法律上100%有効 |
| 改ざん・不正耐性 | 機械印字のため改ざん困難 | 加筆・白紙領収書など不正の余地あり | 税務調査官の心証はレシートの方が極めて高い |
| 発行の手間とミス | 即座に自動発行(ミス率ほぼゼロ) | 手書きに数分、登録番号漏れ頻発 | レシート受け取りが業務効率化にも貢献 |
| 印紙税の貼付要否 | 5万円以上でも電子決済なら非課税 | 5万円以上の現金取引は収入印紙が必要 | 印紙の貼り忘れや消印漏れのリスクがある |
インボイス制度下の決定打|簡易インボイス要件と「宛名なし」の境界線
実務現場で最も混乱が生じているのが、インボイス制度 レシート 領収書 違いに関する法的取り扱いです。消費税法上、仕入税額控除を受けるためには原則として「適格請求書(本インボイス)」の保存が義務付けられており、そこには交付を受ける事業者の氏名または名称(宛名)の記載が求められます。この規定を杓子定規に受け取り、「宛名のないレシートはインボイスとして認められない」と誤解している経理担当者は少なくありません。
しかし、不特定多数の顧客に対して商品やサービスを提供する業種においては、実務上の負担を考慮して「適格簡易請求書(簡易インボイス)」の交付が法律で認められています。該当する主な業種は以下の通りです。
- 小売業(スーパー、コンビニ、ドラッグストア、百貨店など)
- 飲食業(レストラン、カフェ、居酒屋など)
- タクシー業
- 旅行関連業、有料駐車場業、写真業など
これらの業種が発行する適格請求書 簡易インボイス 要件には、「書類の交付を受ける事業者の氏名または名称(宛名)」の記載義務が明確に免除されています。つまり、コンビニの文具購入や居酒屋の会食、タクシー代に関しては、領収書 宛名なし レシート 有効性が税法上で完全に担保されているのです。
むしろ注意すべきは、わざわざ手書きの領収書を依頼したことで、店舗側がインボイス登録番号(Tから始まる13桁の番号)を書き漏らしたり、消費税率ごとの税額表示を省略してしまうケースです。要件を満たさない手書き領収書を受け取ってしまうと、仕入税額控除が否認され、自社が余分な消費税を負担させられる事態を招きます。制度の要件が自動プログラミングされたレジから出力されるレシートを受け取る方が、制度上の不備を回避する意味でも極めて安全です。
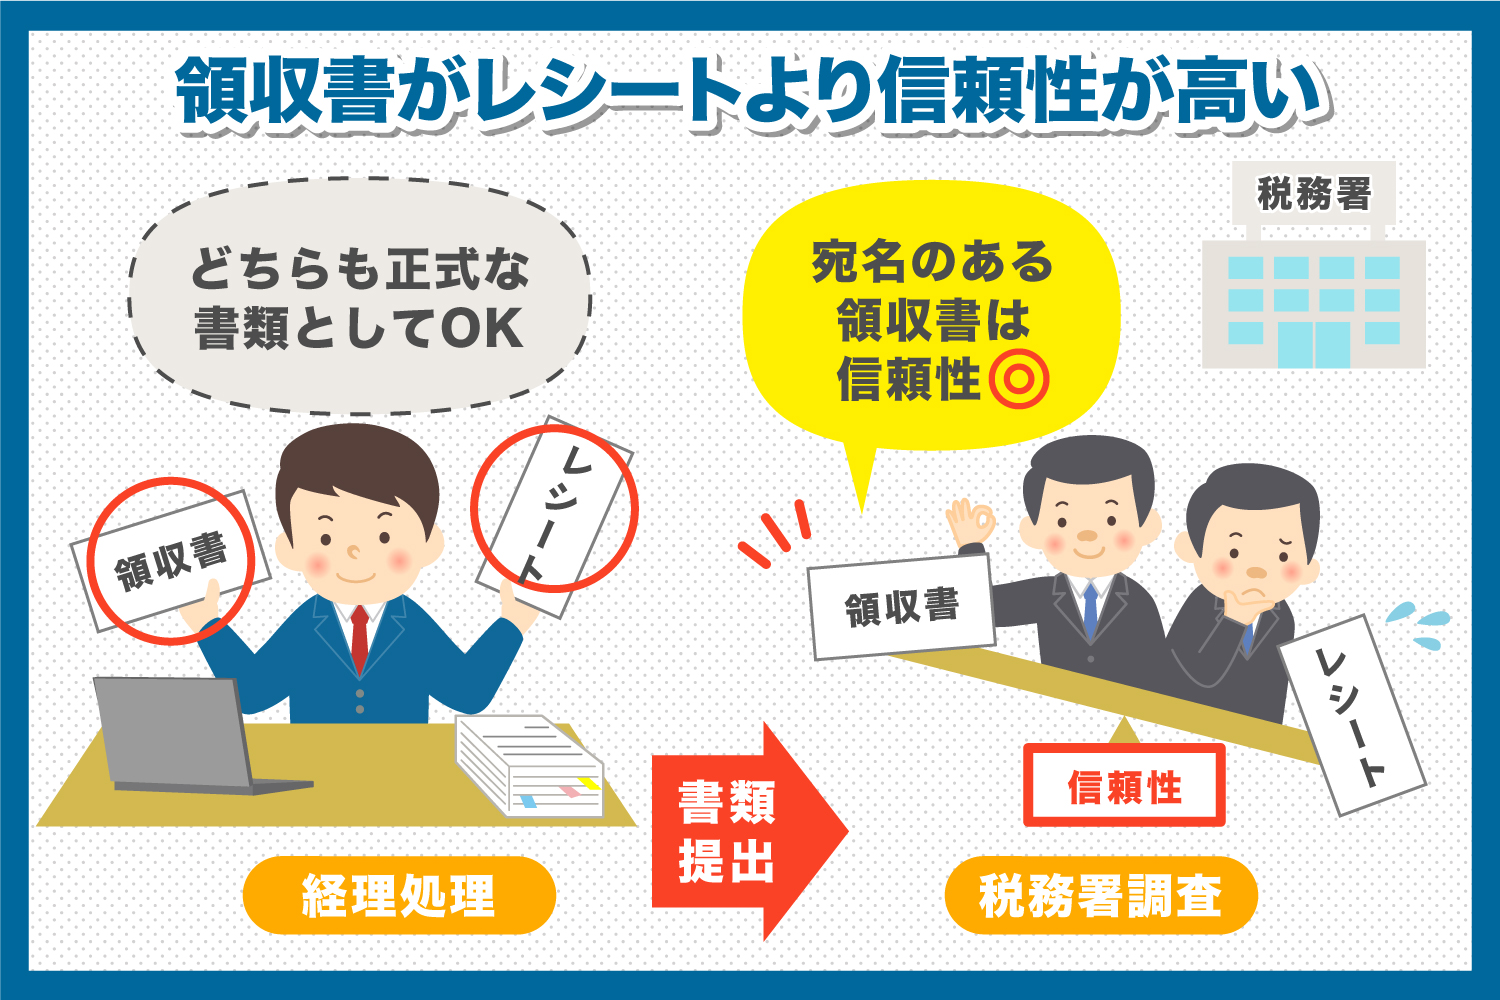
【実態検証】経理現場・SNSで悲鳴が上がる「3大トラブル」と二重計上リスク
ビジネスの現場やSNS上では、日々の経費処理をめぐるトラブルの生々しい告白が絶えません。特に税務署や社内監査から厳しく追及される典型例を検証します。
トラブル1:レシートと領収書の「二重発行」による不正リスク
会計現場で最も警戒されるのが、レシート 領収書 両方もらう 二重計上のトラブルです。レジでレシートを受け取った後に「念のため領収書もください」と要求し、店員が回収を怠って両方を手渡してしまうパターンが後を絶ちません。
「手元に2枚あるから」と別々の月で精算に回したり、レシートで会社の経費精算を行い、手書き領収書を個人事業の確定申告に回す行為は、明確な不正経理であり脱税行為(仮装・隠蔽)と見なされます。故意でなくとも、税務調査で同一取引の二重計上が発覚すれば、重加算税が課される重大事案に発展します。現在では大半の店舗で「領収書発行時はレシートを回収する」オペレーションが徹底されていますが、両方を受け取る行為自体がコンプライアンス上の疑念を生む温床です。
トラブル2:クレジットカード利用明細を領収書と混同する落とし穴
キャッシュレス決済の普及に伴い多発しているのが、クレジットカード 売上票 領収書 違いを理解していないミスです。カード決済時に端末から出力される「お客様控え(売上票)」は、あくまでカード会社と加盟店間の信用取引を証明する伝票に過ぎず、税法上の領収書ではありません。
売上票には購入した具体的な商品名や、インボイス制度で義務付けられた適用税率・消費税額が記載されていないケースがほとんどです。カード払いをした際も、必ずレジから出る詳細な「購入レシート」を保管しなければ、経費としても仕入税額控除としても認められないため注意を要します。
トラブル3:感熱紙レシートの印字消失と保存期間の厳格化
もう一つの現実的な悩みが、レシート特有の「感熱紙の文字消え問題」です。個人事業主 確定申告 レシート 保管期間は原則7年(前々年分の所得が300万円以下の白色申告者は5年、欠損金の繰越控除を適用する法人は最長10年)と法律で定められています。
感熱紙は熱、光、可塑剤(塩ビ素材のクリアファイルなど)に弱く、数年で文字が完全に読めなくなる危険を孕んでいます。税務調査時に文字が消えて真っ白になった紙片を提示しても、支出の事実を証明することは困難です。電子帳簿保存法に基づき、受領後速やかにスマートフォンのカメラで撮影してクラウド保存するか、日陰のファイリング環境を整える実務管理が不可欠となっています。
一般に知られていない盲点とネットの誤解|「手書き領収書信仰」の心理的背景
税務上も実務上もレシートの方が合理的であるにもかかわらず、なぜ日本社会ではこれほど「手書き領収書信仰」が根強く残ってきたのでしょうか。その背景には、昭和から平成にかけて定着した独特の企業風土と、組織行動における「心理的バウンダリー(公私の境界線)」の曖昧さがあります。
高度経済成長期の接待文化において、料亭や高級クラブで発行される手書き領収書の「お品代」という名目は、支払いの具体的中身を秘匿するための便利な隠れ蓑として機能していました。品目をあえて具体化させない曖昧な処理を好む日本の「本音と建て前」文化が、手書き領収書を特別なステータスシンボルに押し上げてきた側面があります。
しかし、透明性と説明責任(アカウンタビリティ)が最優先される現代社会において、この曖昧さは「不正の温床」というリスク要因に反転しました。社内の精算審査でも、ネット通販の明細や店舗レシートのように「誰が・いつ・何を目的として買ったか」を客観的に裏付けられない支出は、コンプライアンスの観点から真っ先にチェック対象となります。過去の慣習を盲信し、レシートを捨ててまで手書き領収書を求める行為は、自らの首を絞めるリスク行動であると認識を改める必要があります。
【プロの結論】レシートと領収書を正しく使い分ける「判断基準」
日々の業務において、どのような場面でどちらを受け取るべきか、迷いを断ち切るための明確な判断基準を提示します。
【レシートを受け取るべきケース(日常取引の9割以上)】
- コンビニ、スーパー、ドラッグストアでの文具・日用品・消耗品の購入
- カフェや居酒屋、レストランでの打ち合わせ・会食(割り勘や通常決済)
- タクシーの乗車運賃やガソリンスタンドでの給油
- 家電量販店やホームセンターでの備品購入
これらは品目明細が印字されたレシートの方が、税務調査での信頼性が最も高くなります。店員の手書き作業を待つ時間を削減できるため、タイムパフォーマンスの観点からも推奨されます。
【手書き領収書が必要となる例外的なケース】
- 結婚式や祝賀パーティーなど、レジ精算機が存在しない冠婚葬祭・慶弔関連の支払い
- 高額な現金決済を伴う取引で、手書きの受取証書を作成してもらう必要がある場合
- 社内規定において「〇万円以上の支出は、会社宛名の領収書添付を必須とする」と明文化されている場合(※この場合でも、品目がわかる明細レシートをクリップ留めして併託するのが最も安全です)

【レシート 領収 書 違い】に関するよくある質問(FAQ)
Q1:コンビニのレシートには宛名がありませんが、会社の経費精算で本当に使えますか?
A1:問題なく使えます。コンビニエンスストア(小売業)はインボイス制度上の「適格簡易請求書」の発行が認められている業種であり、宛名の記載義務が免除されています。税務上も仕入税額控除の要件を完全に満たしており、品目が詳細に記録されているため、手書き領収書よりも証拠能力が高いと判断されます。
Q2:手書きの領収書で「上様」「お品代」と書かれたものは今でも有効ですか?
A2:税務上、極めて否認されるリスクが高くなります。「上様」では支出者が特定できず、「お品代」では事業関連性が証明できません。簡易インボイスの対象業種でない場合、宛名のない手書き領収書は仕入税額控除の対象外となります。もし手書き領収書を依頼する場合は、会社名(屋号)を正式名称で記載してもらい、但し書きも「書籍代」「事務用PC周辺機器代」など具体的に記入してもらう必要があります。
Q3:感熱紙のレシートの文字が数年で消えてしまうのが心配です。どう対策すべきですか?
A3:熱や日光、ポリ塩化ビニル素材を避け、紙の封筒や専用ファイルで冷暗所に保管するのが基本です。さらに確実な方法として、電子帳簿保存法のスキャナ保存要件に沿って受領後速やかにスマートフォン等で撮影し、データとして保存する運用が推奨されます。万が一紙の文字が薄れた場合でも、鮮明な画像データがクラウド等に残っていれば税務上の証拠能力を維持できます。
Q4:飲食店で「レシートと領収書の両方をください」と頼むのはマナー違反ですか?
A4:マナー違反であると同時に、店舗・受領者双方にとって税務リスクの原因となります。同一の金銭授受に対して証憑を2重発行することは、二重計上(架空経費の計上)による脱税の温床となるため、税務指導上、店舗側は領収書を発行する際にレシートを回収することが原則です。両方を手元に残そうとする行為は厳に慎むべきです。
まとめ:証拠能力を見極めてスマートな経費管理を実践しよう
「領収書でなければ経費として認められない」という常識は、デジタル化とコンプライアンスが徹底された現代において完全に過去の遺物となりました。品目が1点ずつ明記されたレシートは、私的流用の疑いを払拭し、税務調査において自社の正当性を証明してくれる最も頼もしい味方です。
形骸化した手書き領収書を求める慣習を手放し、内容が明瞭なレシートを適正にファイリング・データ保存することこそが、無用な税務リスクを防ぐ最大の防壁となります。日々の精算業務をスマート化し、税務署にも社内監査にも胸を張れる確実な経費管理を進めていきましょう。 (出典: レシート 領収 書 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。