損益計算書と貸借対照表の決定的な違い|2026年最新の決算書読解法
企業の決算発表シーズンを迎えるたび、経済ニュースやビジネス現場で飛び交う「増収増益」「自己資本比率」といった専門用語に戸惑うビジネスパーソンは少なくありません。とりわけ財務諸表の中核を成す「損益計算書(P/L)」と「貸借対照表(B/S)」は、どちらも企業の通信簿でありながら、見ている景色も測定している次元も根本から異なります。
金利ある世界が定着した2026年のビジネス環境において、表面的な売上高の伸びだけに目を奪われる投資家や取引先は淘汰の危機に瀕しています。本稿では、大手経済紙記者や証券アナリストが現場で培ってきた実践知をもとに、損益計算書と貸借対照表の違い、両者の意外な連動構造、そして倒産リスクをあぶり出す決算書読解の核心を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:P/Lは「一定期間の稼ぎ(フロー)」、B/Sは「期末時点の財産状態(ストック)」であり、動画と静止画ほどの決定的な違いがある。
- 要点2:P/Lで算出された「当期純利益」はB/Sの「利益剰余金」に直接蓄積され、企業が永続するための血肉となる。
- 要点3:2026年の金利上昇・インフレ局面では、P/Lの売上だけでなく、B/Sに潜む有利子負債やキャッシュの厚みを同時に点検することが必須。
【超基本】損益計算書と貸借対照表の違いまとめ|フローとストックの決定的な違い
ビジネスの現場で頻繁に交わされる疑問に対し、PLとBSの超簡単な見分け方を一言で表すなら「動画」と「静止画(スナップ写真)」の対比に尽きます。簿記初心者向け財務諸表の読み解き方として、まずこの根本的な時間軸の違いを押さえることが理解への最短ルートです。
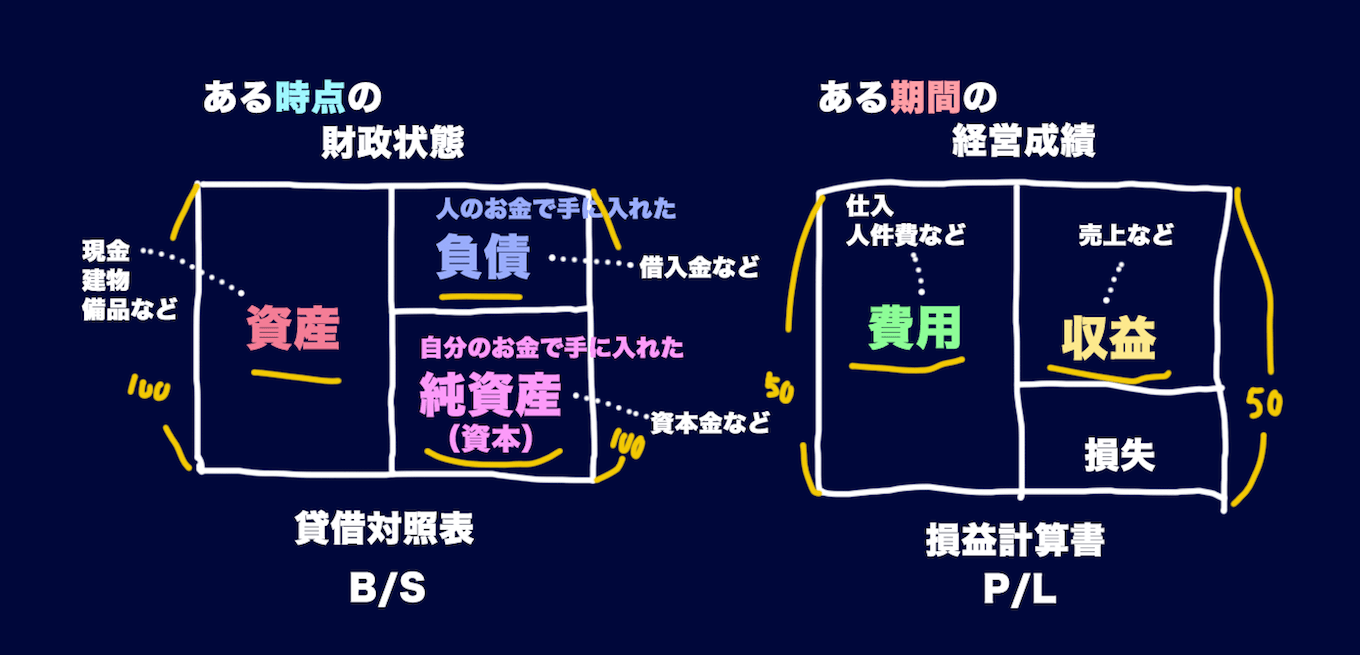
損益計算書(Profit and Loss Statement=P/L)は、通常4月1日から翌年3月31日といった「一定期間における企業の営業成績」を記録する文書です。売上から仕入原価や人件費などの経費を差し引き、最終的に手元にいくら利益が残ったのか、あるいは損失が出たのかを可視化します。これはまさに1年間の活動を記録した「映画や動画」に例えられます。経済学用語でいう「フロー(一定期間に流れた量)」の概念です。
対する貸借対照表(Balance Sheet=B/S)は、決算日(例えば3月31日午後11時59分時点)という「一瞬の財政状態」を切り取った「静止画」です。創業から現在に至るまで、会社がどのような手段でお金を集め、その資金をどのような形で保管・運用しているのかを示します。これがいわゆる「ストック(ある一時点に蓄積された量)」です。
「1年でどれだけ稼いだか(フロー)」を映し出すのが損益計算書であり、「過去の蓄積を含めて今いくら資産や借金があるのか(ストック)」を映し出すのが貸借対照表です。この2つの視点が揃って初めて、企業の全体像を立体的に捉えることができます。
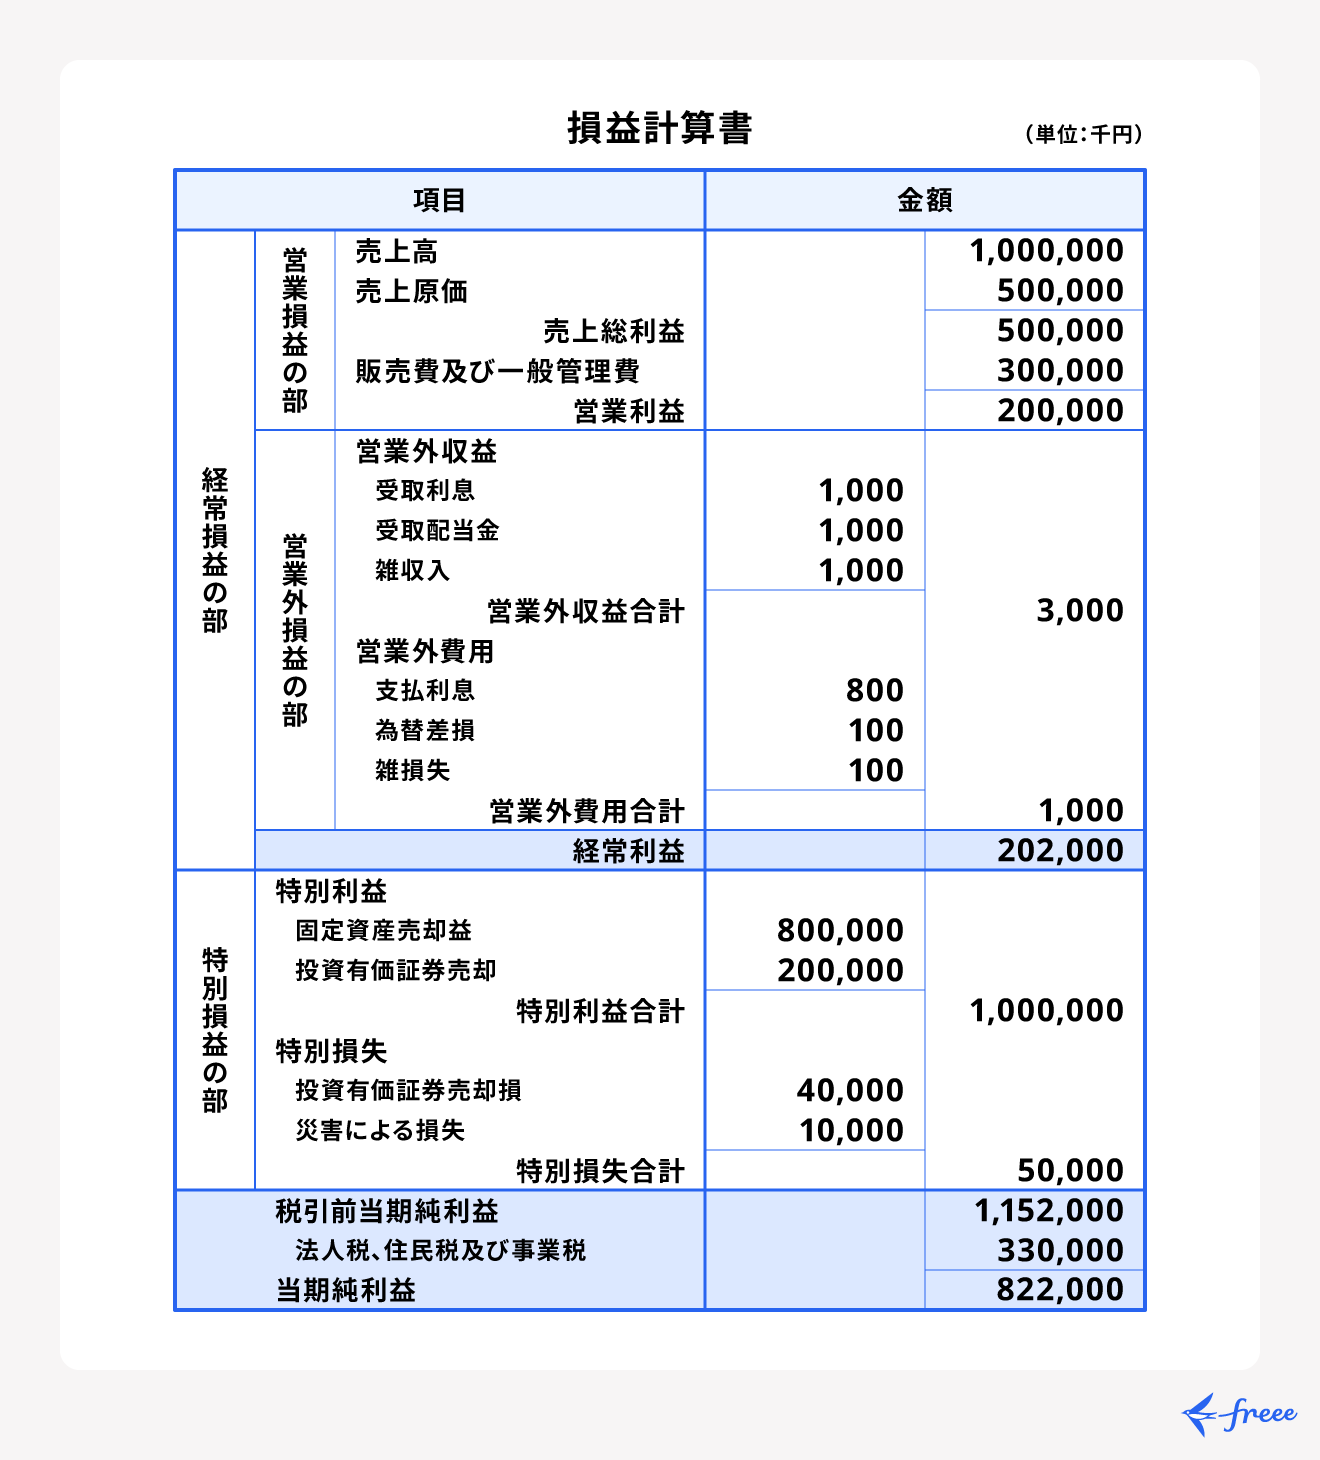
【構造を解明】貸借対照表の資産負債純資産の見方と損益計算書の5つの利益
両者の書類を開いたとき、最も戸惑いやすいのが専門用語の配置です。それぞれの構造を論理的に分解して整理します。
貸借対照表(B/S)の構造:資金の「調達」と「運用」
貸借対照表の資産負債純資産の見方は、左右のバランス(均衡)を意識することから始まります。表の右側は「どこから資金を調達したのか」、左側は「その資金をどう運用しているのか」を示しています。
右側上段に位置する「負債(他人資本)」は、金融機関からの借入金や取引先への未払金など、いずれ返済義務がある資金です。右側下段の「純資産(自己資本)」は、株主から出資してもらった資本金や過去の利益の蓄積であり、返済義務がありません。そして、これら左右両翼を合わせた資金を使って、現金、預金、商品在庫、自社ビル、工場設備などとして保有している状態が、左側の「資産」に計上されます。必ず「資産=負債+純資産」が等しくなるため、バランスシートと呼ばれます。
損益計算書(P/L)の構造:段階的に算出される「5つの利益」
一方、P/Lは売上高から段階的にコストを差し引く階段構造を採っています。特に損益計算書の営業利益と経常利益の相違点は、企業の真の実力を見抜くうえで欠かせない試金石です。
1つ目の「売上総利益(粗利)」は売上から売上原価を引いた基本利益です。2つ目の「営業利益」は、そこから人件費や広告宣伝費、研究開発費などの販売費及び一般管理費(販管費)を引いたもので、「本業で稼いだ営業力」を証明します。3つ目の「経常利益」は、本業以外の受取利息や借入金の支払利息など財務活動を加味したもので、「企業全体の基礎体力」を示します。さらに一時的な特別損益を反映した「税引前当期純利益」、そして法人税等を支払った後に最終的に手元に残る「当期純利益」へと着地します。
財務三表の役割とつながり|純利益と利益剰余金の連動理由とキャッシュフロー計算書
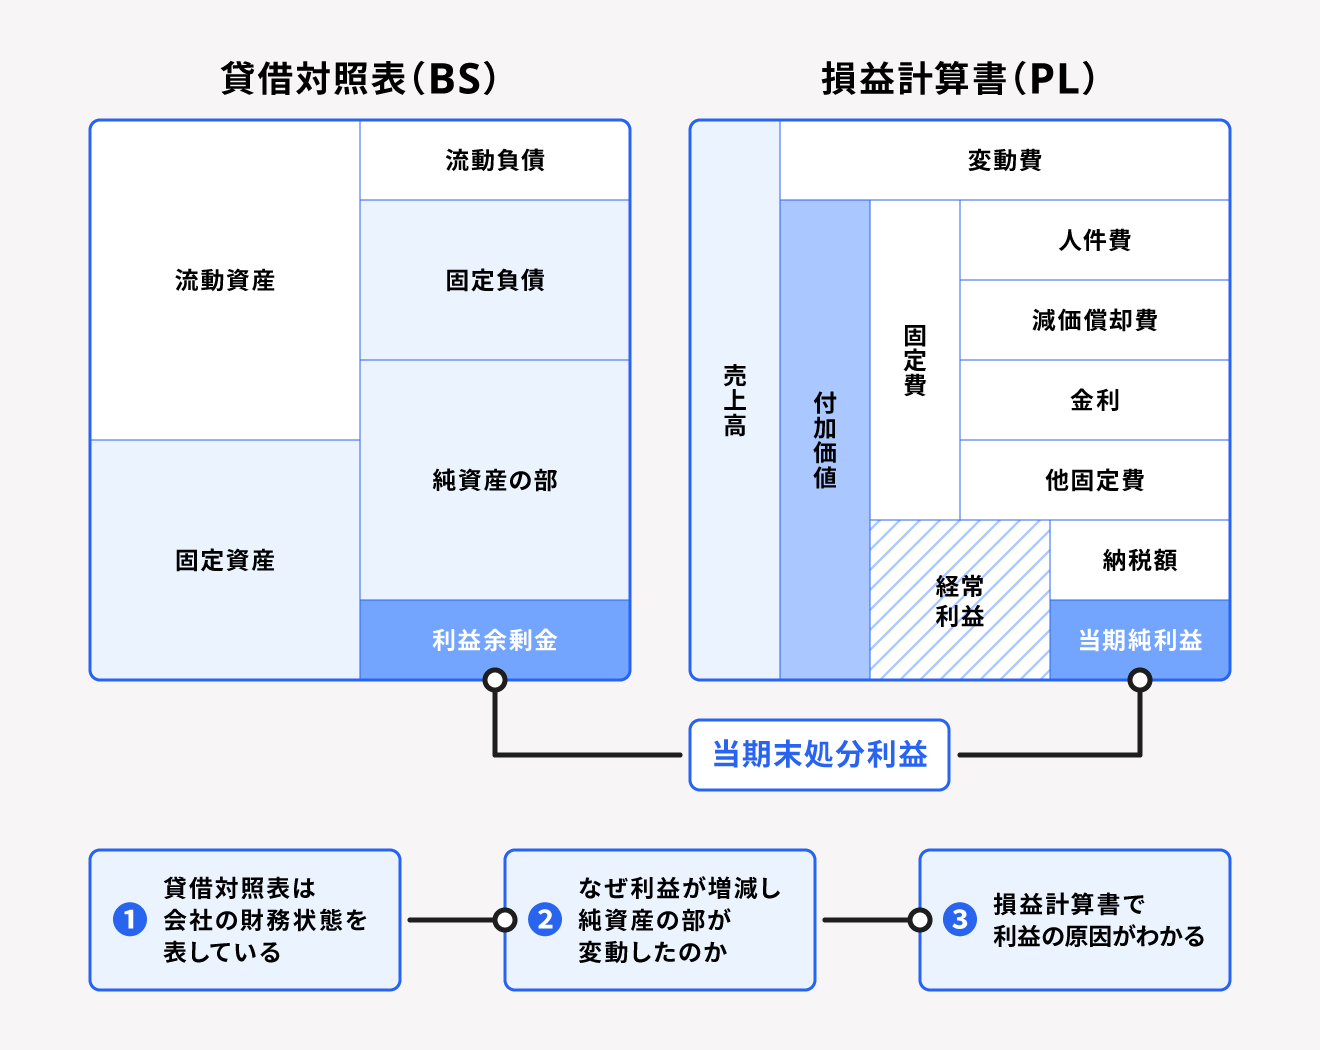
独立して存在するように見えるP/LとB/Sですが、両者は「利益」という強固なパイプラインで直結しています。この連動性を理解することが、決算書分析におけるブレイクスルーを生み出します。
純利益と利益剰余金の連動理由は極めて明快です。損益計算書の最下段にある「当期純利益」から株主への配当金を支払った残額は、決算が締まると同時に、貸借対照表の純資産の部にある「利益剰余金(内部留保)」へとそのまま組み込まれます。つまり、当期に黒字を出せばB/Sの純資産が膨らんで企業体質が強化され、逆に赤字(当期純損失)を出せば利益剰余金が削られ、自己資本が痛みます。P/Lは、B/Sの純資産を増やすための「エンジン」に他なりません。
ここで登場するのが、第三の決算書である「キャッシュフロー計算書(C/F)」です。キャッシュフロー計算書との違いは、「現金そのものの増減」に特化して追跡する点にあります。
P/Lは掛け取引(売掛金など)を前提とする「発生主義」で記帳されるため、商品を納品して売上・利益が計上されても、代金回収が数カ月先であれば手元に現金は存在しません。帳簿上は莫大な黒字であっても、仕入代金や借入金の返済期日に現金が底をつくと会社は倒産します。これがいわゆる「黒字倒産」です。P/L(収益性)、B/S(財政健全性)、そしてC/F(現金の流動性)の財務三表の役割とつながりを立体的に捉えて初めて、破綻リスクを排除した正確な企業診断が可能になります。
【実態検証】決算書はどちらを先に見るべきかの理由|現場のプロが明かす読解順序
「決算書を読むときはP/LとB/S、どちらから開くべきか」という問いは、ビジネスマンや株式投資家の間で絶えず議論されてきました。現役のファンドマネージャーや銀行の融資審査役への取材・現場検証から見えてくるのは、立場によって優先順位が180度逆転するという現実です。
銀行の与信担当者や債権回収部門が口を揃えるのは、「貸借対照表(B/S)を先に見る」という原則です。彼らにとって最大の恐怖は貸倒れであり、何よりも安全性を重視します。純資産がマイナスに陥る「債務超過」になっていないか、短期的な支払能力を示す現金預金がどれほどあるか、換金性の乏しい怪しい棚卸資産(不良在庫)が積み上がっていないかをB/Sで徹底的に洗い出します。過去の蓄積という土台が崩れていれば、いくらP/Lが派手な伸びを示していても融資を実行することはありません。
一方で、ベンチャーキャピタル(VC)やグロース株を狙う個人投資家は、まず損益計算書(P/L)に飛びつきます。市場シェアを拡大しているか、売上高成長率は前年比で何%跳ね上がっているか、先行投資を吸収して営業利益率が向上しているかといった「成長の勢い」を最優先で確認するためです。
ただし、現場の熟練アナリストはこう証言します。「P/Lから見る場合でも、3分後には必ずB/Sへ視線を移す。売上の急増に対して売掛金が異常に膨らんでいないか、事業規模拡大に見合う資本増強がなされているかをB/Sで裏付けなければ、粉飾や急激な資金ショートの兆候を見落とす」。プロの共通認識は、「目的が安全性確認ならB/S先行、成長性発掘ならP/L先行。ただし最終判断は両者の整合性で下す」という点に集約されます。
一般に知られていない盲点とネットの誤解|「黒字だから安心」という危険な罠
インターネット上の会計解説やSNSの投資コミュニティでは、財務諸表に関する皮相浅薄な言説が散見されます。典型的な3つの誤解を正します。
第1の誤解は、「利益剰余金が多い企業は、金庫に巨額の現金を溜め込んでいる」という思い込みです。利益剰余金はあくまで「過去に稼いだ利益の積立記録」という計算上のストック概念であり、現金そのものではありません。その資金はすでに最新鋭の工場設備や海外子会社の買収(M&A)、研究開発用ソフトウェアに姿を変えているケースが多々あります。利益剰余金が数百億円あっても、現預金が数億円しかなく資金繰りに喘いでいる企業は珍しくありません。
第2の誤解は、「自己資本比率は高ければ高いほど優良企業である」という極論です。自己資本比率(純資産÷総資産)が70〜80%を超える企業は無借金経営に近く、倒産リスクが極めて低いのは事実です。しかし、成長投資を行わず、株主資本を寝かせたまま低収益に甘んじている「資本効率の悪い企業」という烙印を押されるリスクがあります。2024年以降、東京証券取引所が主導する「PBR1倍割れ是正要求」により、過剰な内部留保を抱えて自己資本利益率(ROE)を低迷させている企業は、機関投資家からの厳しい改革要求に直面しています。
第3の誤解は、「営業赤字=即座に危険なダメ企業」という短絡的な評価です。成長著しいSaaS企業やディープテック企業では、将来のシェア獲得のために広告宣伝費や開発費を集中投下し、数年間にわたり意図的な営業赤字を掘る戦略が定石化しています。潤沢な増資資金(B/Sの資本剰余金)と堅固な現預金に裏打ちされた戦略的赤字なのか、本業の競争力を失って止むなく陥った出血性赤字なのかを判別しなければ、有望な投資機会を見誤ることになります。
【徹底比較】企業の安全性と収益性の分析方法|主要指標データ一覧
企業の財務体質を正しく評価するには、P/L単体、B/S単体、そして両者を掛け合わせた財務指標の活用が不可欠です。投資判断や企業分析の実務でベンチマークとされる重要指標を比較・整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自己資本比率 (B/S指標:安全性) | 純資産 ÷ 総資産 × 100 返済不要の資本が総資産に占める割合。 | 40%以上で安全企業 20%未満は警戒、0%未満は債務超過。 | 金利上昇環境では借入依存度の低さが強力な防御壁。ただし50%超でROE低迷の企業は資本配分見直しが必要。 |
| 流動比率 (B/S指標:短期支払能力) | 流動資産 ÷ 流動負債 × 100 1年以内に現金化できる資産と返済義務の対比。 | 150%以上が望ましい 100%未満は短期的な資金繰り逼迫懸念。 | 棚卸資産(在庫)の内訳に注意。滞留在庫で水増しされていないか当座比率(現預金中心)も併せて検証が鉄則。 |
| 売上高営業利益率 (P/L指標:収益性) | 営業利益 ÷ 売上高 × 100 本業の商品・サービスの付加価値力。 | 全産業平均は約4〜6% 10%超で優良、15%超は高収益。 | インフレ下の原材料・人件費高騰を適切に価格転嫁できているかを測る最重要バロメーター。 |
| ROE(自己資本利益率) (P/L×B/S:総合効率) | 当期純利益 ÷ 純資産 × 100 株主から預かった資本をどれだけ効率的に増やしたか。 | 日本企業の目安は8%以上 グローバル基準は10〜15%以上。 | P/Lの利益とB/Sの資本をつなぐ架け橋指標。過大な自社株買いによる見かけのROE上昇には警戒が必要。 |
これらの指標を複合的に観察することで、企業の安全性と収益性の分析方法が確立されます。「収益性(P/L)が高くても安全性(B/S)が脆弱な企業」は不況期のショックに耐えられず、「安全性(B/S)が高くても収益性(P/L)が貧弱な企業」は成長機会を逃して市場でジリ貧に陥ります。
【2026年最新の決算書読み解きポイント】金利復活とインフレ時代に求められる視点
長引くゼロ金利とデフレに慣れ親しんだ過去数十年の決算書読解セオリーは、完全に刷新を迫られています。2026年現在の日本経済において、アナリストが特に厳格化させている2026年最新の決算書読み解きポイントは以下の2点です。
第1に、有利子負債の質と金利感応度です。日本銀行の金融政策修正に伴い、調達金利の上昇が企業収益に直接的な影響を与え始めています。B/S上の短期・長期借入金や社債の総額を確認するだけでなく、固定金利と変動金利の比率、さらにP/Lの営業外費用に計上される「支払利息」の増加ペースを定点観測しなければなりません。本業の稼ぎで利払いをどれだけカバーできているかを示す「インタレスト・カバレッジ・レシオ(事業利益÷金融費用)」の低下は、企業の格付け低下や株価急落の前兆シグナルとなります。
第2に、インフレ下における価格転嫁力と棚卸資産の膨張です。原材料費やエネルギーコスト、人件費の上昇を売上高に反映できず営業利益率を落としている企業は、P/L上で一目瞭然となります。さらにB/Sの「商品及び製品(在庫)」が急増している場合、仕入価格高騰による見かけ上の資産増加なのか、需要急減による売れ残り在庫の山なのかを徹底的に峻別する必要があります。
【プロの結論】財務諸表分析を活かせる人・向いていない人の判断基準
財務諸表の分析力を身につけることで大きな果実を得られる人と、逆に数字に振り回されて失敗しやすい人には明確な行動様式の違いが存在します。
【活かせる人(向いている人)の条件】
・P/Lの売上だけでなく、B/Sの資本構成や現預金の増減に自然と目が向くバランス感覚を持つ人
・「なぜこの利益水準なのか」という業界構造や現場のビジネスモデルと数字を結びつけて考えられる人
・株式投資や転職活動において、表面的な評判や知名度に惑わされず、数字という客観的なファクトでリスク評価を下せる人
【慎重になるべき人(向いていない人)の条件】
・「黒字だから優良」「売上前年比+30%だから買い」と単一の指標だけで即断してしまう人
・会計基準(日本基準・IFRS・米国基準)の差異や、減損損失・資産売却などの一時的な特殊要因を読み飛ばしてしまう人
・企業の将来ビジョンや経営者の資質、現場の組織風土といった定性情報を完全に軽視し、過去の数字の帳尻合わせだけに終始する人
【損益計算書と貸借対照表の違い】に関するよくある質問(FAQ)
Q1:簿記の知識がまったくない初心者は、P/LとB/Sのどこから見ればいいですか?
A1:最初に見るべき箇所は、P/Lでは「営業利益」、B/Sでは「自己資本比率(純資産÷総資産)」の2点のみで十分です。営業利益がプラスであれば本業が順調であり、自己資本比率が40%以上あれば倒産リスクは低いと判断できます。この2つの基本数値を把握してから、売上高の推移や現預金の残高へと徐々に視界を広げていくステップをおすすめします。
Q2:なぜ「当期純利益」が出ているのに手元に現金がない(黒字倒産)状態になるのですか?
A2:P/Lの利益計上タイミングと、B/Sにおける現金の入出金タイミングに「ズレ」があるためです。企業間の商取引では、商品を引き渡した時点で売上と利益が計上されますが、代金の入金は数カ月後になるのが一般的です。入金される前に仕入れ代金の支払いや従業員への給与支払い期日が到来し、銀行残高が枯渇すると黒字のまま支払不能に陥ります。
Q3:転職や就職活動で企業の安全性を確かめたい時、どちらを重視すべきですか?
A3:中長期的な安定性を測るなら「貸借対照表(B/S)」を重視してください。自己資本比率が高く、潤沢な利益剰余金と現預金を備えている企業は、業界再編や不況に見舞われても数年単位で耐え忍ぶ体力があります。一方で、入社後の昇給や新規事業への挑戦意欲を重視するなら、直近数年間のP/Lで「売上高成長率」と「営業利益の伸び」が右肩上がりになっているかを確認することが不可欠です。
まとめ:P/LとB/Sを両輪で捉えてビジネスの本質を見抜く
損益計算書(P/L)と貸借対照表(B/S)は、優劣を競うものでも、どちらか片方だけを抜き出して評価すべきものでもありません。P/Lという「エンジン」が勢いよく回り、生み出された純利益がB/Sという「車体」の骨格(純資産)を強固にし、さらに強靭になった車体で次なる大きな利益を求めて走り出すという、不可分の共生関係にあります。
経済環境が激動するいま、企業の安全性をB/Sで見極め、成長の躍動感をP/Lで捉える眼養いは、ビジネスパーソンにとって最大の防御であり武器となります。数字の向こう側にある経営戦略と現場の息遣いを意識しながら、決算書の読解を楽しんでみてください。 (出典: 損益 計算 書 貸借 対照 表 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。