領収書とレシートの違いとは?税務署がレシートを信頼する決定的理由
ビジネスの現場や日常の買い物で、支払いを終えた際に思わず「領収書をお願いします」と口にしていないでしょうか。日本では長年にわたり、「公的な経費精算には手書きの領収書が不可欠であり、レシートは簡易的な紙片に過ぎない」という固定観念が根強く共有されてきました。しかし、税務調査の現場や厳格な会計実務において、この常識は完全に逆転しています。
適格請求書等保存方式(インボイス制度)が社会基盤として完全に定着し、電子帳簿保存法への対応が標準化した2026年現在、税務署が重視するのは「紙の格式」ではなく「取引内容の客観的透明性」です。知らず知らずのうちに慣習として受け取っていた「宛名なし・品代」の手書き領収書が、いかに税務上のリスクを孕んでいるのか。本稿では、税法上の根拠や実務データを交えながら、経費精算で絶対に損をしないための真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査では改ざんの余地がなく品名・日時・店舗が印字されるレシートの方が手書き領収書より証拠能力が高い
- 要点2:インボイス制度下では「宛名なし」「お品代」の手書き領収書は仕入税額控除が否認される致命的リスクを抱える
- 要点3:小売業や飲食業などでは適格簡易請求書としてレシートが正式に認められており、保管の手間と安全面で最も有利である
【税務署の判断】なぜ手書き領収書より「レシート」の信用度が高いのか?
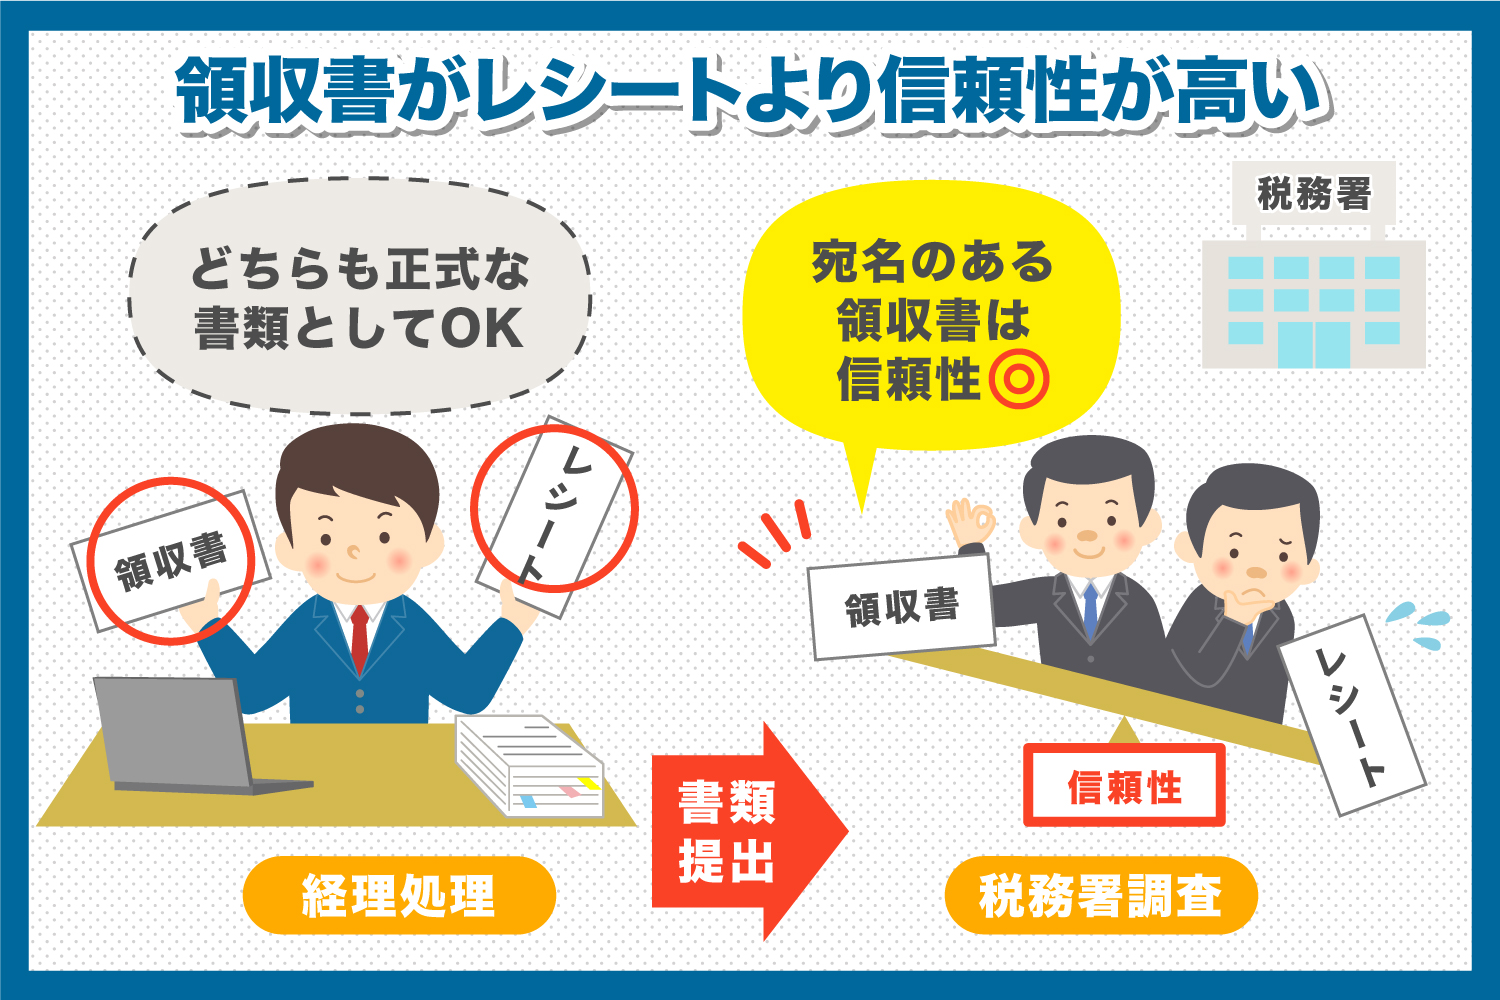
「レシートではなく、きちんとした領収書をもらわなければ経費で落とせない」と思い込んでいるビジネスパーソンは今なお少なくありません。しかし、国税局や税務署の調査官が着目するポイントを知れば、その認識がいかに危険であるかが浮き彫りになります。税務署の判断において最も重視されるのは、「いつ・誰が・どこで・何を購入し、いくら支払ったのか」という取引の真実性です。
レジスターから機械的に出力されるレシートには、購入日時(秒単位まで記録されるケースが多い)、店舗名、レジ番号、そして何よりも購入した商品明細が1点ずつ正確に印字されます。一方で、従来重宝されてきた手書き領収書はどうでしょうか。発行者の手作業で金額が記入され、但し書きには「お品代として」、宛名は「上様」あるいは空欄のまま渡されるケースが日常茶飯事です。
調査官の視点に立てば、手書き領収書は「私的な日用品や嗜好品を購入したにもかかわらず、品代と書いて事業用経費に見せかけているのではないか」「金額の水増しや自己記入による改ざんが行われていないか」という疑念を払拭できません。機械的に印字され、後からの改ざんが極めて困難なレシートこそが、第三者に対する強力な証拠能力を持つのです。
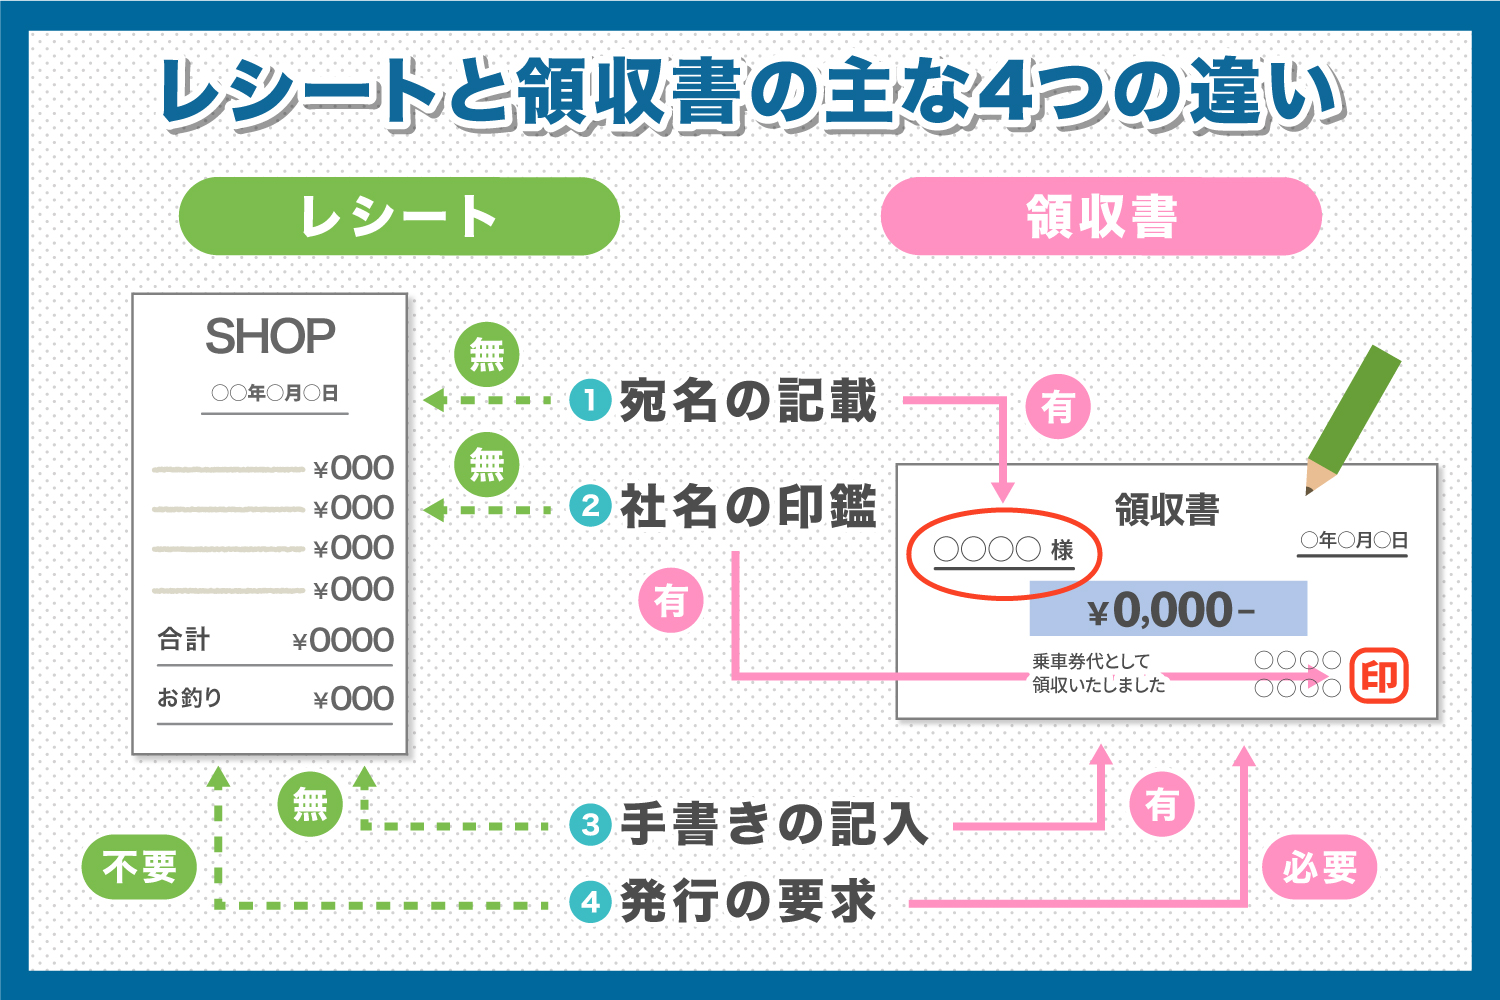
【徹底比較】領収書とレシートの法的効力・記載項目一覧
消費税法および所得税法・法人税法における経費の証明において、両者にはどのような仕様の違いがあるのでしょうか。2026年の税務基準に即した比較データをまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 取引内容の透明性(商品明細) | レシート:購入全品目を印字 領収書:約8割が「お品代」表記 | 事業関連性の証明には品目必須 | 私的流用を疑われないレシートが圧倒的優位 |
| インボイス要件適合率 | POSレシート:登録番号・税率別消費税を自動印字 | 税率区分・インボイス登録番号の記載必須 | 手書きは記入漏れ事故が起きやすくリスク高 |
| 宛名の有無 | レシート:原則なし 手書き:会社名または「上様」 | 簡易インボイスなら宛名なしで法的に有効 | 小売・飲食・交通等は宛名不要。無駄な手書き要請は非効率 |
| 発行所要時間と業務コスト | レシート:即時(数秒) 手書き:1枚あたり平均2〜3分 | 会計レジの待機時間短縮が推奨される | レジ待機列の渋滞を招く手書き発行は社会的な損失 |
一般に知られていない盲点|「手書き領収書至上主義」が招く税務リスク
なぜ日本社会ではこれほどまでに手書き領収書が信仰されてきたのでしょうか。クラウド会計大手・弥生株式会社が公開している請求書・会計関連のナレッジ資料等でも言及されている通り、そもそも「レシートとは別に手書きの領収書を改まって発行する」という行為は、欧米などの海外には見られない日本独自の商慣習です。英語の"receipt"は領収書とレシートの両方を指し、区別する概念そのものが存在しません。
日本で手書き文化が残った背景には、昭和の高度経済成長期における接待交際や、相手への敬意を表す儀礼的な心理が作用していました。しかし、その「曖昧さを許容する文化」が、現代の税務現場では最大の落とし穴になっています。
具体的な盲点は「宛名なし」と「但し書きの形骸化」です。「上様」と書かれた領収書や宛名が空白の領収書は、誰が支払ったのかを証明できません。拾得した領収書を悪用して経費を水増しする不正請求の手口として税務署から長年マークされており、税務調査において厳しく追及される典型例です。さらに「お品代」という但し書きは、業務に必要な備品なのか、個人的な贈答品や私物なのかを一切示していません。調査官から「具体的に何を買ったのか説明してください」と問われ、数年前の領収書の内容を即答できずに経費計上を否認されるケースが後を絶たないのです。

【現場検証】インボイス制度定着後の経費精算現場で見えたリアル
2023年10月に導入されたインボイス制度は、領収書とレシートの関係性を法的に根本から再定義しました。現場の混乱を経て制度が定着した現在、企業の経費精算や個人事業主の確定申告ではどのような運用が標準となっているのでしょうか。
決定打となったのは、消費税法に定められた「適格簡易請求書(簡易インボイス)」の規定です。以下の業種においては、通常の適格請求書で義務付けられている「交付を受ける事業者の氏名・名称(宛名)」の記載を省略した簡易インボイスの交付が正式に認められています。
- 小売業(スーパー、コンビニ、ドラッグストアなど)
- 飲食業(レストラン、カフェ、居酒屋など)
- 旅客運送業(タクシー、鉄道、バスなど)
- 旅行業および駐車場業
これらの業種で発行されるレシートには、事業者の登録番号(Tから始まる13桁の番号)、取引年月日、取引内容、税率ごとに区分した対価の額および適用税率がすべて網羅されています。つまり、コンビニや飲食店で受け取る感熱紙のレシートは、法律上1ミリの不足もない完全な仕入税額控除の証明書類なのです。
大手企業の経理部関係者へのヒアリングや現場アンケートでも、「手書き領収書を持参された場合、インボイス登録番号の転記ミスや税率区分の記載漏れがないかを1枚ずつ手作業でチェックしなければならず、経理業務のボトルネックになっている」という悲痛な声が上がっています。多くの企業が社内規程を改訂し、「3万円未満の飲食や小売購入については、手書き領収書ではなく商品明細付きレシートの提出を原則とする」という方針へ舵を切っているのが実情です。
【プロの結論】どちらが有利?シチュエーション別の賢い使い分け基準
実務上、私たちは「レシート」と「領収書」をどう使い分けるべきなのでしょうか。結論から言えば、どちらが有利かという問いに対しては、「税務上の安全性を取るなら原則としてレシート一択」です。ただし、例外的に手書き領収書や正式な領収書を求めるべき場面も存在します。判断基準を整理しました。
レシートを受け取るべきケース(日常の経費精算・仕入れ)
スーパー、ドラッグストア、書店、家電量販店、タクシー、日常的な飲食の場では、迷わずレシートを受け取ってください。品名が印字されているため、「事務用品代としてパソコン関連機器を購入した」「取材用に専門書籍を購入した」という事実を即座に証明できます。宛名を書いてもらうためにレジで数分待たされる時間をカットできる点も、ビジネスの生産性向上に直結します。
領収書を発行してもらうべきケース(高額取引・慶弔関連・社内規則)
一方で、手書きまたは専用の領収書を依頼すべきケースは以下の3つに限定されます。
- 社内規程で厳密に宛名入り領収書が義務付けられている場合:法的な有効性とは別に、会社の内部統制ルールとして「宛名のないものは受理しない」と定めている保守的な組織では、社内トラブルを避けるために領収書が必要です。
- 冠婚葬祭や式典、レジシステムのない小規模取引:祝儀・不祝儀や、出張先での寺社仏閣への謝礼など、そもそもレジスターが存在しない環境では手書き領収書が唯一の支払い証明になります。
- 高額な接待交際費で参加者や案件を紐付ける場合:数十万円規模の会食などでは、領収書を発行してもらった上で、裏面に「相手先企業名・役職・氏名・案件名」を自筆でメモし、レシート明細もホチキスで添付して保管するのが最も隙のない防衛策です。
電子帳簿保存法とスキャナ保存|2026年現在のペーパーレス対応
レシートを活用する上で、長年懸念されてきたのが「感熱紙の印字消失問題」です。感熱紙は熱や光、油分、可塑剤(塩ビのデスクマット等)に弱く、数年保管していると文字が消えて真っ白になってしまうリスクを抱えています。
この問題を根本から解決したのが、電子帳簿保存法のスキャナ保存要件の緩和です。2026年現在の実務では、スマートフォンやスキャナで受領したレシートを撮影し、一定の解像度(200dpi以上)とタイムスタンプ付与(または訂正削除履歴が残るクラウドシステムへの保存)を行うことで、原本の紙レシートは即座に破棄できるようになりました。
スマートフォンのカメラで撮影する際、商品明細が印字されたレシートであれば、OCR(光学文字認識)技術によって店舗名・日付・金額だけでなく購入項目まで自動で仕訳データに変換されます。手書き領収書では文字の癖によって誤認識が多発しますが、機械印字のレシートは認識精度が極めて高く、経理DXを劇的に加速させる原動力となっているのです。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:宛名が「上様」、但し書きが「お品代」の手書き領収書は確定申告で経費計上できますか?
A1:所得税や法人税の計算上、経費として計上すること自体は不可能ではありません。しかし、税務調査の対象となった際、「誰が」「何のために」支払ったのかを立証できなければ、経費性を否認され追徴課税を受けるリスクが極めて高くなります。また、消費税の課税事業者の場合、原則的な適格請求書の要件を満たさないため、仕入税額控除が適用できなくなる恐れがあります。
Q2:店舗でレシートと手書き領収書の両方をもらうことは可能ですか?
A2:法律上および店舗の運用上、両方を二重に受け取ることはできません。二重発行は、1回の支払いで2回経費精算を行う「二重計上」や脱税の温床となるため、店舗側は領収書を発行する際にレシートを回収することが義務付けられています。レシートに記載された品目明細を残したい場合は、領収書の発行を求めずレシートをそのまま保管するか、回収前にスマホ等で記録を残す必要があります。
Q3:インボイス制度において、手書き領収書はもう使えないのでしょうか?
A3:使えないわけではありません。手書きであっても、①発行者の氏名・名称および登録番号、②取引年月日、③取引内容(軽減税率の対象である旨)、④税率ごとに区分して合計した対価の額および適用税率、⑤消費税額等、⑥受領者の氏名・名称のすべてが正確に手書きされていれば適格請求書として成立します。ただし、現場でこれらを手書きで漏れなく正確に記載することは困難であり、記載ミスによる無効化リスクが非常に高いため推奨されません。
まとめ:2026年の税務実務で絶対に損しないための判断基準
「レシートよりも手書き領収書の方が丁寧で格式が高い」という認識は、過去の商慣習が生んだ幻想に過ぎません。情報の透明性が何よりも尊ばれる2026年の会計・税務環境において、商品明細がすべて記録されたレシートこそが、税務署に対して最も雄弁に正当性を証明する最強の書類です。
日々の支払いで無用な手書き領収書を待つ時間は手放し、印字された適格簡易請求書(レシート)を受け取って速やかに電子保存する。この合理的かつ隙のない判断基準を身につけることこそが、不要な税務リスクを完全に排除し、あなたのビジネスを守る最善の防衛策となります。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。