家族4人の生活費平均と内訳は?2026年最新データと赤字脱出策
相次ぐ食品の値上げや社会保険料の負担増が家計を直撃する2026年、子育て世帯の経済的プレッシャーはかつてない高まりを見せています。夫婦と子ども2人の「標準的な4人家族」であっても、かつての感覚のまま家計を運営していては、知らぬ間に赤字へと転落しかねないシビアな環境が定着しました。
「周囲の家庭は毎月いくら使い、どれくらい貯金できているのか」「なぜ共働きで一定の収入があるのに手元にお金が残らないのか」。本稿では、総務省の最新公表データや現場の家計相談に寄せられる実態をもとに、家族4人の生活費の真実と、持続可能な家計防衛の処方箋を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:総務省家計調査における4人家族の消費支出平均は約34万円だが、住居費の実態を加味すると月40万〜43万円がリアルな水準。
- 要点2:食費(約9.5万円)と光熱費の高止まりに加え、子どもの成長に伴う「教育費の膨張」が家計赤字の主因となっている。
- 要点3:手取り収入の20%を貯蓄へ回す仕組み化と、聖域なき固定費の見直しが2026年を生き抜く決定打となる。
【2026年最新】総務省家計調査が明かす家族4人の生活費平均と実態
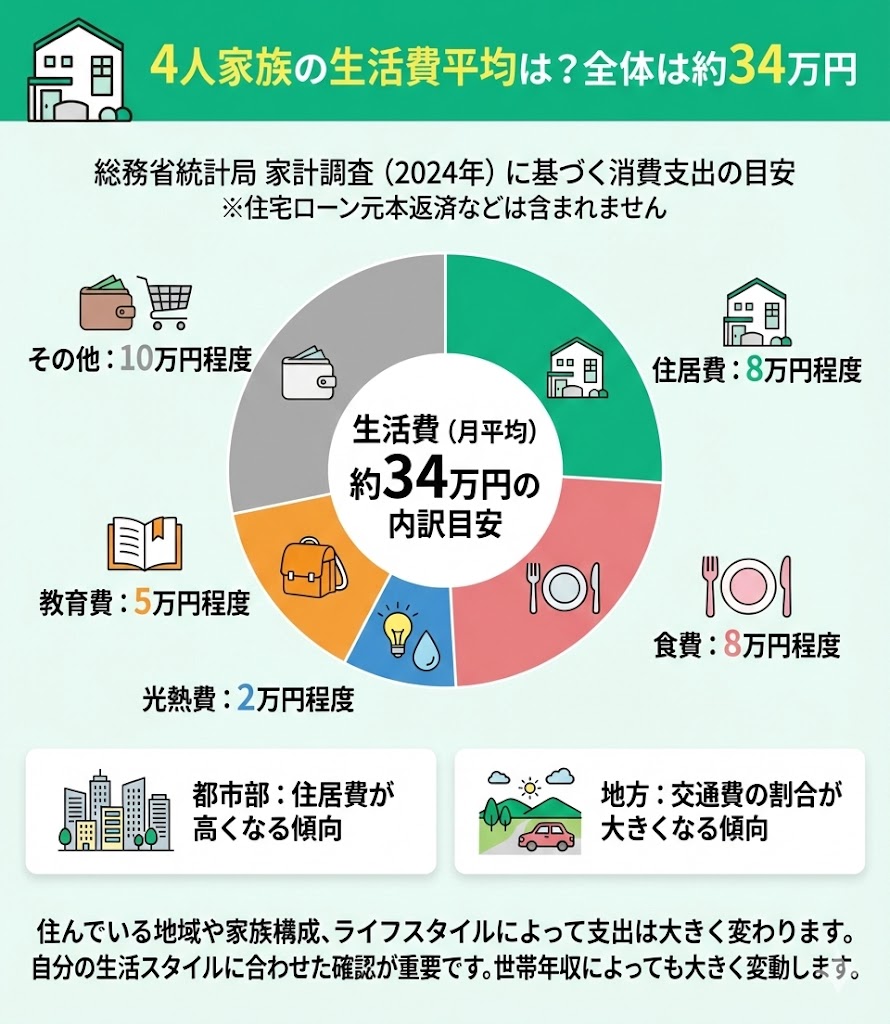
総務省統計局が公表する「家計調査報告」の最新データを精査すると、勤労者世帯における4人家族生活費平均(消費支出)は、全国平均で月額約34万2,000円を記録しています。税金や社会保険料などの非消費支出(約8万〜10万円)を加味すると、毎月世帯全体から流出する総支出は実質的に42万〜44万円規模にのぼります。
しかし、この統計を鵜呑みにして「我が家は月35万円で暮らせているから安心だ」と判断するのは早計です。公的統計には持ち家比率の高さ(約8割)が反映されており、住宅ローンの元金返済分が「消費支出」ではなく「財産形成」として除外されている構造的な特徴が存在します。
実際の家計相談現場では、都市部で賃貸住宅に住む家庭や、変動金利の上昇局面に直面した住宅ローンを抱える家庭において、純粋な生活費の実質支出は月額40万〜45万円に達するケースが標準的となっています。額面上の平均値と、子育て世帯が日々レジで感じる体感値との間には、依然として大きな隔たりが横たわっています。
項目別の内訳と相場|食費・水道光熱費・教育費のリアルな負担額
家計の健全性を測るには、支出総額だけでなく4人家族生活費内訳を詳細に把握することが欠かせません。物価高の影響を最も強く受けている主要費目の実情を掘り下げます。
まず、家計の現場で最も悲鳴が上がっているのが食費です。4人家族食費平均は現在、外食費を含めて月額約9万5,000円まで上昇しています。成長期の子どもを抱える家庭では、米や卵、乳製品などの基礎食品価格の高止まりにより、日常的な買い出しだけで10万円を突破するケースも珍しくありません。
また、4人家族水道光熱費相場は季節変動があるものの、年間平均で月額約2万8,000円を推移しています。政府の激変緩和措置の見直しや再エネ賦課金の改定を受け、エアコン稼働が必須となる夏期・冬期には3万5,000円を超える家庭が続出しています。
| 費目 | 4人世帯の平均支出 | 適正支出の目安(手取り40万円時) | 編集部の分析・改善アドバイス |
|---|---|---|---|
| 食費 | 95,000円 | 65,000円〜75,000円(16〜18%) | 週1回のまとめ買いと「ちょこちょこ買い」防止が最優先課題。 |
| 住居費 | 22,000円(統計値)/ 110,000円(実態) | 80,000円〜100,000円(20〜25%) | 統計の住居費は持ち家完済世帯を含むため歪み大。実質25%以内が防衛線。 |
| 水道光熱費 | 28,000円 | 22,000円〜25,000円(5〜6%) | 新電力・新ガスのセット割や給湯器の温度設定見直しで月数千円の差。 |
| 教育費 | 42,000円 | 40,000円〜60,000円(10〜15%) | 公私立の選択と塾代で急激に跳ね上がる。将来への積立と切り離して管理必須。 |
| 通信・保険・娯楽 | 78,000円 | 50,000円〜60,000円(12〜15%) | 格安SIM移行や過剰な医療保険の解約で、即効性のある削減が可能。 |
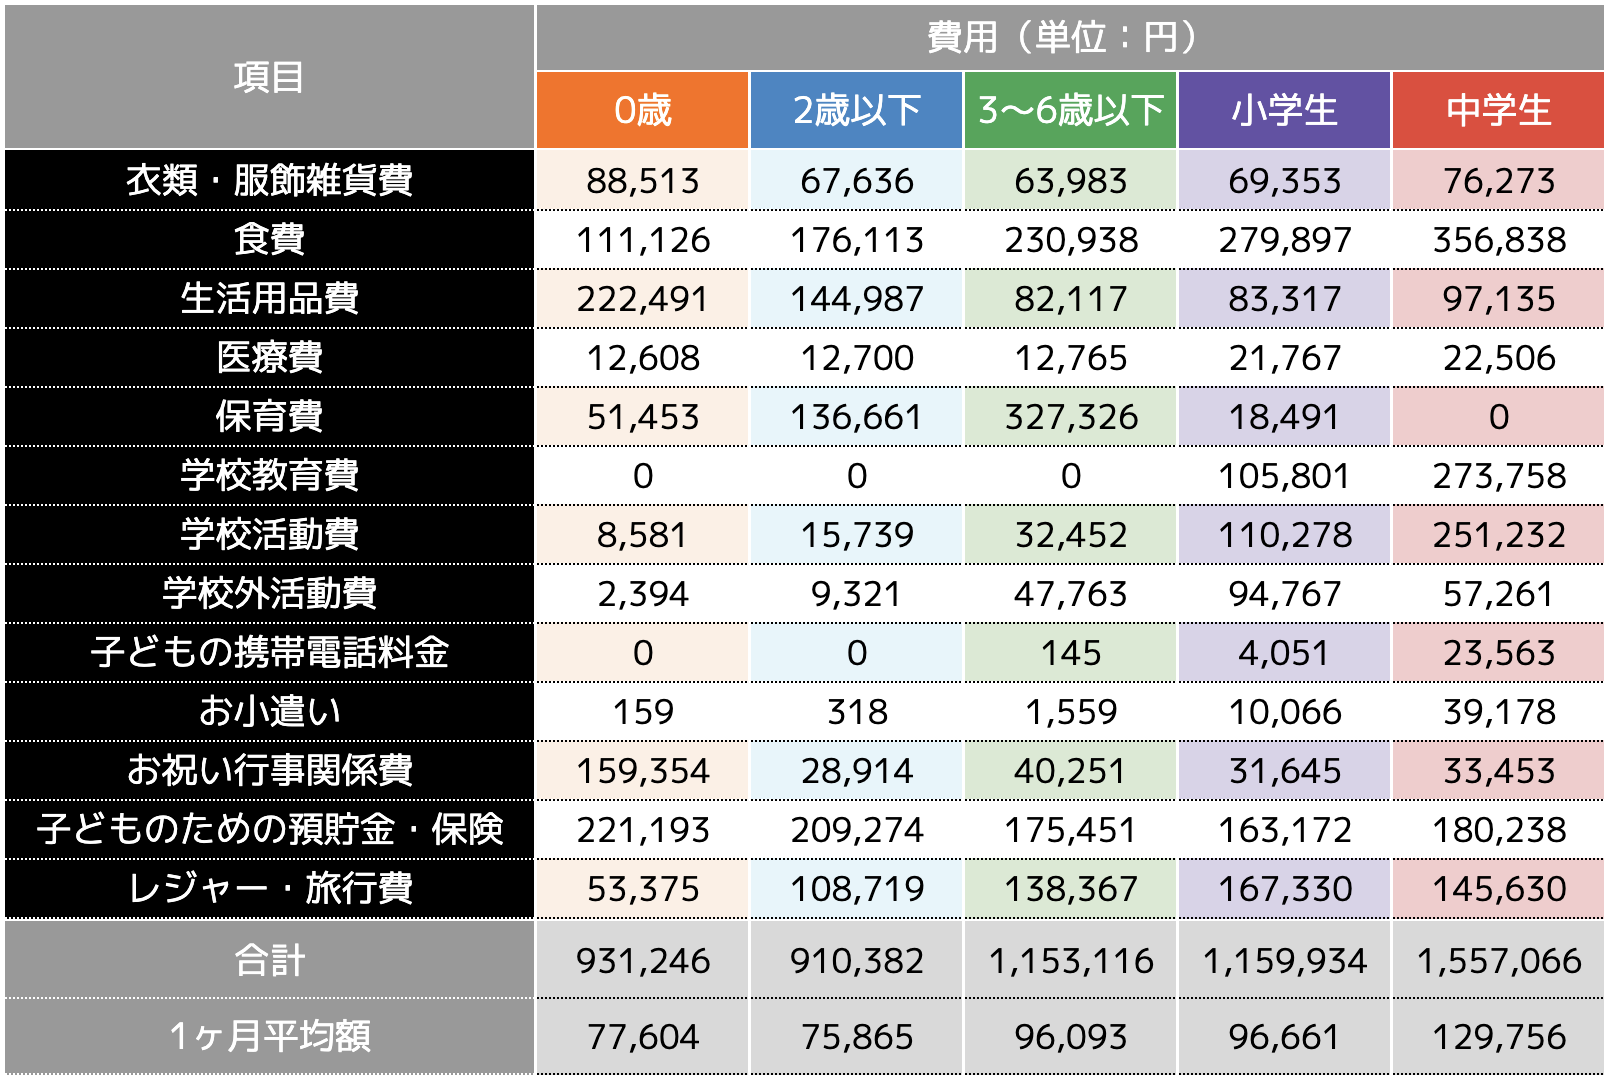
文部科学省の「子供の学習費調査」などを参照すると、家族4人教育費積立を含めた教育関連の出費は、子どもが未就学児の時期と高校・大学受験期とで最大3倍以上の開きが生じます。「今はなんとかなっている」という感覚は、数年後の教育費ピーク時に深刻な資金ショートを招く典型的な盲点です。
一般に知られていない盲点|「家計調査の住居費」に潜む統計の罠
家計の健全化を目指す読者が真っ先につまずくのが、公的統計に記載された「住居費:約2万円前後」という極端に低い数値です。「我が家は家賃(または住宅ローン)で12万円払っているから、平均より10万円も浪費しているのではないか」と思い悩む保護者が後を絶ちません。
このカラクリの正体は、総務省家計調査の集計設計にあります。調査対象世帯の持ち家率が高く、すでにローンを払い終えた世帯や親から相続した持家に住む世帯が多数含まれるため、全体の平均値が大幅に押し下げられているのです。さらに、住宅ローンの返済金は統計分類上、消費支出ではなく預貯金と同じ「実支出以外の支払」に分類されます。
現代の家計防衛において死守すべき指標は、総返済比率ではなく住宅ローン適正負担率です。金融機関は年収の30〜35%まで融資枠を設定しますが、家族4人の生活費と教育資金を両立させるための限界線は、ボーナス払いに頼らない「手取り月収の20〜25%以内」です。この基準を超えて組まれた住宅ローンは、2026年以降の金利改定局面において家計破綻の直接的な引き金となります。

【手取り別シミュレーション】月収30万〜60万円の収支と理想の貯金額
世帯の手取り月収によって、目指すべき配分比率と防衛戦略はまったく異なります。3つの代表的なシナリオをもとに、手取り別生活費シミュレーションを提示します。
1. 手取り30万円世帯:固定費の徹底絞り込みが生命線
夫婦のどちらかがパート勤務、または1馬力世帯に多いパターンです。この収入帯で家族4人を維持する場合、住居費は7万円以下(公営住宅や地方の低家賃物件など)に抑えない限り、貯蓄は困難を極めます。食費を5万5,000円前後にコントロールし、車を保有しない、あるいは軽自動車1台に絞るなどのドラスティックな固定費削減が前提となります。予備費がカツカツになりやすいため、児童手当は全額を子どもの将来口座へ隔離し、手を付けない仕組み化が必須です。
2. 手取り40万円世帯:教育費の波に呑まれやすいボリュームゾーン
共働き(正社員×時短勤務など)に最も多く見られる水準です。住居費9万〜10万円、食費7万5,000円、光熱費2万8,000円、教育・習い事4万円という配分が現実的です。4人家族理想の貯金額としては、手取りの15%にあたる毎月6万円(年間72万円)+ボーナス半分を確実に資産形成に回したいところです。しかし、子どもの習い事や中学受験塾の費用を無計画に拡大させると、手取り40万円であっても容易に毎月赤字へと転落します。
3. 手取り50万〜60万円世帯:「見栄消費」による隠れ赤字に要注意
共働きフルタイム正社員世帯です。収入面ではゆとりがあるものの、現場取材では「なぜか貯蓄が増えない」と頭を抱える世帯が急増しています。駅近の高額タワーマンション購入、頻繁な外食やデリバリー、大手キャリアの使い放題プランなど、すべての費目で水準を上げてしまう「生活水準のインフレ」が原因です。この層の適正貯蓄率は20〜25%(月10万〜15万円)。先取り貯蓄で自動的に投資信託や教育積立へ資金を逃がさない限り、手元にあるだけ使ってしまうリスクを孕んでいます。
【実態検証】「気づけば赤字」に陥る家庭の共通点と現場の声
家計改善の相談現場やSNS・知恵袋などに寄せられる当事者の告白を精査すると、赤字に転落する4人世帯には驚くほど共通した行動パターンが存在します。
大手金融機関の元相談窓口担当者は、取材に対して次のように打ち明けています。
「毎月手取りが45万円あるのに、月末には残高が数千円になりボーナスで補填しているというご家庭が非常に多い。通帳を見せてもらうと、目立った浪費はないのに、1回あたり1,500円〜3,000円の『ちょこちょこ出費』が数十回並んでいる。コンビニスイーツ、ドラッグストアでのついで買い、使っていないサブスクの放置です」
また、行動経済学で言う「ラチェット効果(一度引き上げた生活水準は、収入が減っても容易には下げられない現象)」と「サンクコスト効果(これまで投じた費用への執着)」が、特に教育費と住環境において強く作用しています。
「周りの子がみんな行っているから」「一度始めた習い事を辞めさせるのは子どもの将来を奪うようで罪悪感がある」という心理的重圧から、家計が軋みを上げているにもかかわらず教育課金を停止できないケースが多発しています。見栄や不安を原動力にした支出は、家計の体力を内側から確実に削り取っていきます。
劇的に家計を立て直す固定費削減節約術と黒字化へのロードマップ
食費を削るためにスーパーを何軒もハシゴしたり、家族に電気をこまめに消すよう怒鳴り散らすような「我慢の節約」は、精神的疲弊を招くだけで持続しません。4人家族生活費赤字対策の王道は、一度見直せば半永久的に効果が続く固定費削減節約術の断行です。
第1に着手すべきは通信費とサブスクリプションの解約です。家族4人のうち夫婦と中高生の子どもがスマートフォンを保有している場合、大手キャリアから格安SIMやオンライン専用プランへの乗り換えだけで、月額1万5,000円〜2万円の純利益が生み出せます。動画配信やジムの幽霊会員費をすべて洗い出し、即日解約を断行してください。
第2に、民間保険の過剰加入の是正です。日本の公的医療保険制度には「高額療養費制度」があり、一般的な所得世帯であれば1ヶ月の医療費自己負担限度額は約8万円〜9万円程度に抑えられます。手厚すぎる特約付き医療保険や積立型の学資保険を見直し、割安な掛け捨て型生命保険と新NISAを活用した自家保険(資産形成)に切り替えることで、月1万〜3万円のキャッシュフローが浮きます。
【プロの結論】家族社会学と行動経済学から見出す家計防衛の本質
健全な家計管理とは、単なる数字の足し算引き算ではありません。夫婦間の「心理的バウンダリー(境界線)」を保ち、お互いの価値観をすり合わせる高度なコミュニケーション作業です。節約を一方的に押し付ける家庭では、やがて経済的プレッシャーが夫婦仲の亀裂へと発展します。
【固定費改革に向いている家庭・即効性が出る人】
現状の支出を可視化することに心理的抵抗がなく、マネーフォワードなどの家計簿アプリによる自動連携を受け入れられる家庭。「給与口座から強制的に別口座へ先取り貯蓄する仕組み」を構築できる世帯は、ストレスゼロで年間100万円の黒字化を達成できます。
【従来のやり方では挫折する・慎重になるべき家庭】
レシートを1枚ずつ手入力する几帳面な管理を目指す人や、「とにかく食費を削ろう」と食材の質を落とす家庭は危険です。精神的ストレスが爆発して衝動買いを誘発し、リバウンド赤字を引き起こします。細かい支出ではなく、「住居・保険・通信・車」の4大固定費にのみメスを入れ、変動費にはある程度の遊びを持たせる柔軟性が不可欠です。
【家族 4 人 生活費】に関するよくある質問(FAQ)
Q1:4人家族で毎月最低限いくら手取りがあれば生活できますか?
A1:住居環境によりますが、全国平均で見ると手取り月収28万〜30万円が実質的な最低防衛ラインです。これ未満の場合、突発的な医療費や冠婚葬祭、家電の故障に対応できず、借入や貯蓄の取り崩しが常態化するリスクが高くなります。都市部で民間賃貸に住む場合は、最低でも35万円以上の手取りが現実的な目安となります。
Q2:子どもの大学進学に向けて、いつまでにいくら貯めるべきですか?
A2:子ども1人あたり高校卒業(18歳)までに500万円を現金・安全資産で準備するのが標準的なゴールです。国公立自宅通学であれば4年間で約500万円、私立文系で約700万〜800万円、私立理系や一人暮らしを伴う場合は1,000万円超が必要です。児童手当を全額貯蓄に回す(約200万円)ことに加え、月1万〜1.5万円の投信積立を0歳から18年間継続することで、無理なく目標額へ到達できます。
Q3:物価高が続いていますが、食費を削る最も効果的な方法は?
A3:「週の予算を決めて現金または専用プリペイドカードで管理すること」と「週1回の冷蔵庫リセット日の設定」です。毎日スーパーに通うと不要な特売品や菓子類をカゴに入れてしまうため、買い出しは週2回以内に限定します。食材を使い切ってから買い足す習慣をつけるだけで、廃棄ロスが消え、食費は月1万5,000円以上圧縮可能です。
まとめ:今後の動向と失敗しないための判断基準
2026年最新生活費推移を展望すると、原材料価格の高止まりや人件費上昇に伴うサービス価格の改定は、今後も緩やかに継続すると見られます。「いずれ昔のような物価水準に戻るだろう」という期待は捨て、現在のインフレ環境を前提とした家計構造へと舵を切らなければなりません。
家族4人の家計を守り抜く最大の鍵は、「他人との比較」を断ち切ることです。SNSに溢れる華やかな消費や、周囲の習い事事情に惑わされることなく、世帯の手取りに見合った適正配分を淡々と維持する勇気が求められます。今日からできる通信費の見直しや先取り貯蓄の口座設定など、確実な1歩を踏み出すことが、将来の家族の笑顔と資産を守る唯一無二の防壁となります。 (出典: 家族 4 人 生活費(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。