積立NISAはやめたほうがいい?元本割れで後悔する人の決定打と真相
2024年の新NISAスタートから2年が経過した2026年、投資界隈の空気は一変しています。かつて「誰でも簡単に資産が増える魔法の杖」であるかのように喧伝された長期積立投資に対し、検索窓には「積立NISA やめたほうがいい」という不穏なフレーズが連日上位に並び、SNSや掲示板には含み損を抱えた個人投資家たちの悲痛な叫びが溢れています。
為替レートの乱高下や世界市場の一時的な調整局面を経験し、証券口座の評価額を見るたびに胃を痛めている人は少なくありません。しかし、現場の金融関係者や長期投資を生き抜いてきた歴戦の投資家たちは、この「やめたほうがいいブーム」を極めて冷静、かつ危惧の念を持って見つめています。巷に渦巻く不満の背後には、制度そのものの欠陥ではなく、初心者が陥りがちな「致命的な誤解と心理的トラップ」が存在します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やめたほうがいい」という噂の正体は、2〜3年の短期的な相場急落で元本割れに直面した投資家によるパニックと、過度な即効性への期待の裏返しである。
- 要点2:金融庁の検証データでも明らかな通り、積立投資は保有15年〜20年で元本割れ確率が歴史的にほぼ0%へ収束するため、下落局面での途中解約・損切りこそが最大の損失確定行為となる。
- 要点3:生活防衛資金を確保できていない層や暴落時に精神的パニックを起こす層を除き、インデックス積立は淡々と機械的に継続することこそが唯一無二の最適解である。
「積立NISAはやめたほうがいい」噂の真相|ネットの反応と元本割れで後悔する人の共通点
ネット上のコミュニティや知恵袋、SNSを徹底調査すると、「積立NISAをやめたほうがいい」「新NISAをやめるべきか迷っている」と吐露する人々の書き込みには、明確なパターンが浮かび上がってきます。
ある大手掲示板には、「2024年春に話題に乗ってオルカン(全世界株式)を満額で買い始めたが、相場が急落した瞬間にマイナス数十万円になり、耐えられなくなって全額売却してしまった。貯金しておけばよかった」という30代会社員の後悔に満ちた手記が投稿され、数百件の議論を呼びました。取材を進めると、こうした途中で脱落していく人々の大半が、「積立NISAは定期預金の上位互換であり、元本が減るリスクはほとんどない」と無意識に思い込んでいた事実が見えてきます。
つみたてNISAの噂の真相を探ると、ネットの反応は極端な二極化を見せています。暴落時に資産評価額が目減りした初心者層が「国が推奨する投資詐欺だ」「銀行や証券会社の手数料ビジネスに踊らされた」と憤りを露わにする一方で、10年以上の投資歴を持つベテラン層は「むしろ安値でたくさん仕込めるボーナスタイムが来た」と平然と買い増しを続けています。この決定的な温度差を生んでいるのは、投資対象の仕組みではなく「時間軸の捉え方」と「リスク許容度の見誤り」に他なりません。
つみたてNISAのデメリットや理由を冷静に分析すると、株価の乱高下によって一時的に資産が目減りする「価格変動リスク」が存在します。元本が保証されない金融商品である以上、最初の数年間はマイナス数十%の下落を経験する可能性が常にあります。この前提を受け入れずに参入した層が、初めて直面した下落局面の心理的恐怖に耐えきれず、自ら損切りを選んで後悔するスパイラルに陥っているのが噂の本質です。
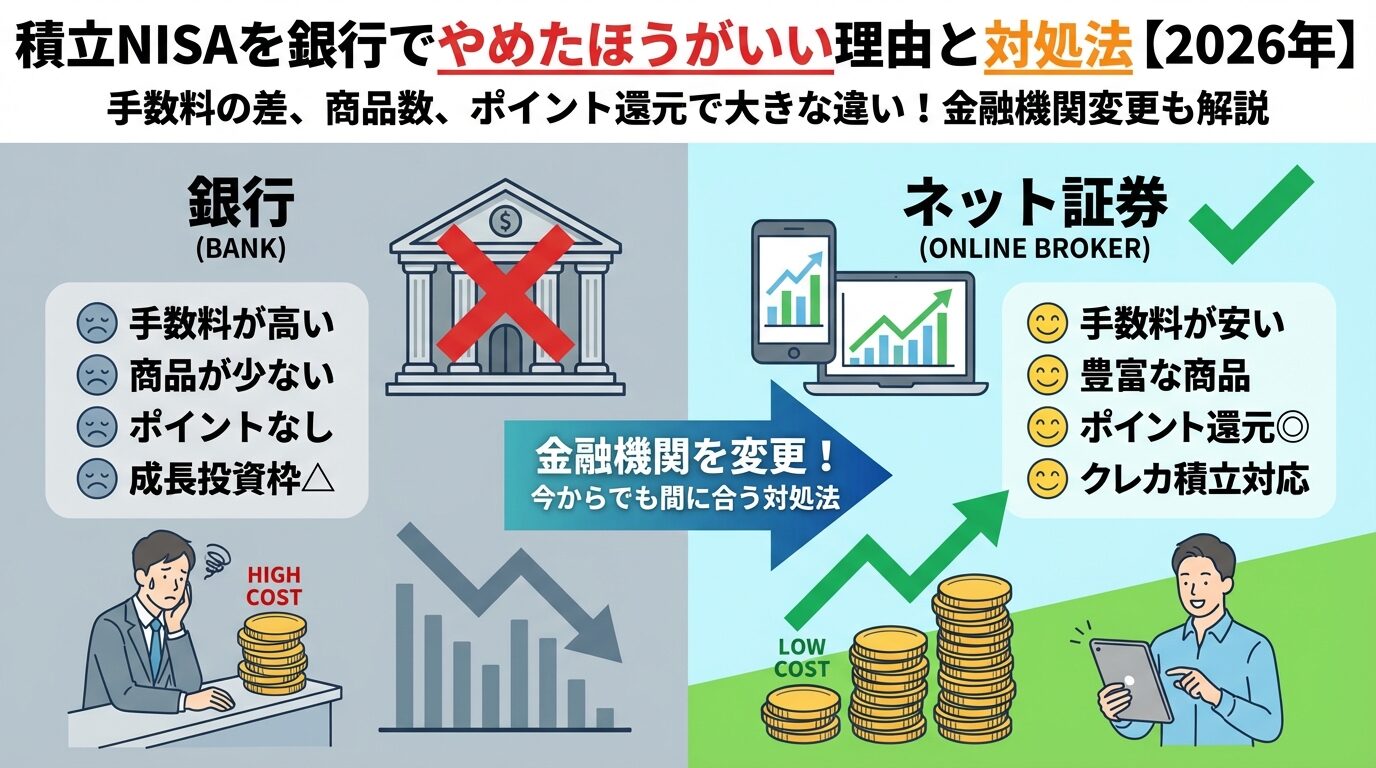
【客観データで検証】積立NISAの元本割れ確率とオルカン・S&P500の利回り比較
投資の議論において、感情論やネットの主観的な評判は役に立ちません。重要なのは、過去数十年のマーケットが証明してきた冷徹な数値データです。
金融庁が公表している「長期・積立・分散投資」の実証データによると、国内外の株式・債券に分散投資した場合、保有期間5年では元本割れを起こすケースが約10〜15%発生します。年によっては大きなマイナスリターンを記録することがあるため、始めて2〜3年で「損をしたからやめたい」と考えるのは、データから見れば至極当たり前の初期現象に過ぎません。
ところが、保有期間が20年を超えると元本割れの確率は歴史上「0%」に限りなく近づきます。過去のいかなる大暴落(ITバブル崩壊、リーマンショック、コロナショックなど)の直前に投資を始めたケースであっても、20年間淡々と積み立てを継続した運用成績は、年率ベースでプラス4%から8%の安定した収益に収束している事実があります。
| 運用商品・保有年数 | 詳細・数値データ(年率平均) | 元本割れ確率・相場変動幅 | 編集部の見解・評価 |
|---|---|---|---|
| 保有期間 5年以内 (短期積立運用) | -8.0% 〜 +15.0% (時期により極端なブレ) | 約14%〜18% 相場環境に大きく左右される | 最も解約者が多発する危険地帯。短期での評価額に一喜一憂するのは無意味。 |
| 保有期間 20年以上 (超長期分散積立) | +4.0% 〜 +8.2% 複利効果が最大化 | ほぼ0% (過去実績ベースの検証値) | 時間を味方につけることでリスクが大幅に平準化。積立投資の本来の真価。 |
| 全世界株式(オルカン) MSCI ACWI連動型 | 信託報酬:年0.05775%以内 過去30年平均利回り:約7.5% | 最大下落率:約-50%前後 (リーマンショック級発生時) | 先進国・新興国の成長を丸ごと享受。リスク分散を最重視する人の王道選択。 |
| 米国株式(S&P500) 主要大型株500社 | 信託報酬:年0.09372%以内 過去30年平均利回り:約9.8% | 最大下落率:約-55%前後 為替(円高・円安)の影響大 | オルカンを上回るリターン実績だが米国一極集中。高い変動耐性が必要。 |
オルカンとS&P500の利回りを比較すると、過去30年間のパフォーマンスでは米国経済の圧倒的な牽引力によりS&P500が上回ってきました。しかし、為替リスクや特定国への依存度を考慮すると、オルカンの方が世界的な産業シフトを自動でリバランスしてくれるため、初心者にとっての安定性は高くなります。どちらを選択するにせよ、「最低でも15年以上保有し続けなければ統計的な勝率を享受できない」という数学的事実は共通しています。
途中解約・損切りはなぜ最悪の選択なのか?つみたてNISAでやってはいけないこと
相場急変時に多くの投資家が犯してしまう最大の過ちが、積立NISAの「途中解約」と「狼狽売り(損切り)」です。
積立NISAの途中解約におけるデメリットは、単に損失が確定するだけに留まりません。第1に、時間をかけて蓄積してきた複利効果が完全にリセットされる点です。投資信託が生み出す利益がさらに利益を生む「複利の加速」は、投資開始から10年を越えたあたりから爆発的なカーブを描きます。開始2〜3年で売却してしまう行為は、まさにこれから実を結ぼうとする果樹を根本から切り倒すような暴挙です。
第2に、「市場の最悪の日」の直後には往々にして「市場の最良の日」がやってくるという皮肉な法則です。歴史的な株価データを検証すると、相場が暴落した直後の数日間に急激なリバウンドが起きるケースが極めて多く、恐怖で資産を売却した投資家はその上昇相場を取り逃がします。金融アナリストたちの取材でも「底値で売ってしまい、再エントリーできずに指をくわえて眺めることになった投資家の生涯収益率は、銀行預金よりも遥かに悲惨な結果になる」と警鐘が鳴らされています。
つみたてNISAで絶対にやってはいけない代表的な行動をまとめると、以下の3点に集約されます。
- 値下がりを理由にした途中解約・損切り:評価損は確定させない限り実質的な損失ではありません。売却した瞬間に、紙の上の数字が現実の確定損へと変わります。
- 相場下落時の積立ストップ・減額:株価が下がっている時期は、定額購入(ドルコスト平均法)によって「同じ金額でより多くの投資信託の口数を安く仕込める黄金期」です。積立を止めることは、セール期間中に買い物を放棄する行為に等しいと言えます。
- 短期売買による利益確定:「少しプラスになったから一旦利確しよう」という考えも、非課税枠の浪費と複利効果の中断を招くため、長期資産形成の観点からは悪手となります。
相場急落・暴落時にどうするべきか?歴史的クラッシュから学ぶ生存戦略
投資を続けていれば、数年に一度は「数十年に一度」と呼ばれる暴落相場に遭遇します。リーマンショックの際も、ITバブル崩壊の際も、市場は阿鼻叫喚に包まれ「資本主義の終焉」「株式投資の時代は終わった」と叫ばれました。
では、つみたてNISAで暴落に直面したとき、投資家はどうするべきなのか。その答えは極めてシンプルかつ退屈なものです。「画面を閉じ、何もせず、設定通りに積立を継続すること」、これに尽きます。
毎月一定額を機械的に買い続けるドルコスト平均法の最大のメリットは、相場が急落した時にこそ真価を発揮します。株価が半分になれば、毎月購入できる口数は2倍になります。その後、市場がかつての高値まで回復しなくても、安値で大量に仕込んだ口数のおかげで、保有資産の総額は株価の回復スピードを遥かに超えて急拡大します。
取材に応じた独立系ファイナンシャルプランナーは次のように語っています。
「暴落時に最も大切なのは、金融知識ではなく『感情のコントロール』です。資産額を毎日ログインして確認する人ほどパニック売りに走りやすい。積立設定を完了したら、パスワードを金庫にしまい、口座残高の確認は年1回程度にとどめるくらいの距離感が、最終的に最も高い利回りを叩き出します」
【実態検証】つみたてNISAが向いていない人の特徴と新NISA移行メリットの真実
制度としてどれほど優れていても、すべての日本国民につみたてNISAや新NISAが適しているわけではありません。自身の家計状況や性格を無視して投資を始めた結果、生活破綻に追い込まれるケースも報告されています。
つみたてNISAに向いていない人の特徴としては、明確な境界線が存在します。
- 生活防衛資金(生活費の半年〜1年分)を現金で持っていない人:急な病気や失業、家電の故障などの出費に対応できず、暴落中の投資信託を取り崩さざるを得なくなります。
- 1〜3年以内に使う予定の使途確定資金を投じている人:子どもの直近の学費や住宅ローンの頭金などを投資に回すと、相場下落時に現金化を余儀なくされ大損します。
- 含み損が出ると夜も眠れず日常生活に支障をきたす人:投資は生活を豊かにするための手段であり、精神を削ってまで続けるものではありません。
- 数ヶ月〜1年で資産を2倍、3倍に増やしたいギャンブル志向の人:インデックス投資は「ゆっくり時間をかけて金持ちになる」手法であり、短期の高リターンを求めるなら適していません。
一方で、2024年に開始された新NISAへの移行メリットを正しく理解している投資家にとっては、環境は劇的に改善されています。非課税保有期間が無期限化され、旧制度のように「20年後の非課税期間終了時にどうするか」と頭を悩ませる必要がなくなりました。さらに、年間投資枠が大幅に拡充され、生涯投資枠1,800万円が設定されたことで、途中で一部を売却しても翌年以降に非課税枠が再利用可能という圧倒的な柔軟性を獲得しています。
旧つみたてNISAを保有している場合も、慌てて売却する必要はありません。非課税期間が満了するまでそのまま非課税で運用を継続しつつ、新たな余剰資金を新NISAに振り分けていくのが鉄則です。
【プロの結論】行動経済学から読み解く投資の罠と失敗しない出口戦略のタイミング
心理的バイアスが引き起こす「非合理な損切り」の正体
なぜ多くの人が「頭では長期保有が正解だと分かっている」にもかかわらず、暴落時に解約ボタンを押してしまうのか。この謎は、行動経済学における「プロスペクト理論(損失回避バイアス)」によって完全に説明がつきます。
人間は、10万円の利益を得た時の喜びよりも、10万円を失った時の痛みを約2倍から2.5倍も強く感じるという認知の歪みを持っています。評価損が膨らむと、脳は「これ以上の苦痛から逃れたい」と激しい生存本能のシグナルを発し、結果として最も不利なタイミングで資産を投げ出してしまうのです。周囲が総悲観になりSNSが批判で溢れかえる時ほど、群集心理に流されて自滅する危険が高まります。投資で成功するためには、この人間の原始的な本能に逆らう規律を持たなければなりません。
失敗しない積立NISAの出口戦略と換金タイミング
「やめたほうがいいのか」と悩む投資家の多くは、運用のゴールである「出口戦略」を描けていません。積立NISAの運用益を現金化するタイミングは、相場が良いか悪いかではなく、「自分自身のライフステージで実際にお金が必要になった時」だけです。
出口における鉄則は、保有資産の一括売却を絶対に避けることです。定年退職後や学費の支払い時期が到来したら、以下のステップで取り崩しを実行します。
- 定率取り崩し(年4%ルールなど)の採用:残高の4%ずつなど、定率で毎年解約していくことで、相場が良い年は多めに、相場が悪い年は少なめに現金化でき、資産寿命を大幅に延ばせます。
- 現金クッションの確保:リタイアが近づいた段階で、数年分の生活費を株式から定期預金や個人向け国債などの安全資産へと段階的に移し、暴落期に取り崩しを迫られるリスクを回避します。
- 目標金額達成後の部分利確:教育資金など使い道が決まっている資金は、目標期日の2〜3年前から相場の好況期を見計らって安全資産にシフトさせます。
資産形成の真の目的は、他人との利回り競争に勝つことではなく、将来の自分や家族の生活を支える現金を必要な時に手に入れることです。市場のノイズに耳を塞ぎ、自らの人生設計に基づいた規律を維持できる者だけが、複利という偉大な果実を手にすることができます。
【積立 nisa やめた ほうが いい】に関するよくある質問(FAQ)
Q1:運用成績がマイナス(含み損)になってしまいました。一度売却して相場が落ち着いてから買い直すべきですか?
A1:絶対に売却してはいけません。相場の底を見極めて買い直すことはプロのファンドマネージャーでも不可能です。売却した瞬間に損失が確定し、その後の急回復を取り逃がす「二重の失敗」を招きます。含み損が出ている時期こそ、同じ金額でより多くの口数を安く買えている状態ですので、何もせず積立設定を維持してください。
Q2:毎月の家計が厳しくなり、積立を続けるのが苦しいです。解約するしかありませんか?
A2:解約(売却)する必要はありません。多くのネット証券では積立額を毎月100円〜1,000円単位まで減額することが可能です。これまで積み立てた資産はそのまま非課税口座で運用を続けつつ、毎月の拠出額を無理のない金額まで引き下げてください。生活防衛資金を守りながら運用資産を保持し続けることが重要です。
Q3:2023年までに始めた「旧つみたてNISA」の口座は、売却して「新NISA」にまとめるべきですか?
A3:売却してまとめる必要はありません。旧つみたてNISA口座の資産は、購入時から20年間非課税で運用を継続できます。しかも旧制度の枠は新NISAの生涯投資枠1,800万円とは「別枠」として扱われるため、無理に売却すると非課税枠の総額を自ら減らしてしまうことになります。旧口座はそのまま放置し、新規の投資は新NISA口座で行うのが最も賢明です。
まとめ:今後の動向と失敗しないための判断基準
「積立NISAはやめたほうがいい」という言説の正体は、市場サイクルのごく初期に生じる短期的な波乱に怯えた人々の悲鳴と、投資の基本原則を理解しないまま参入したことによる誤解の産物です。
相場は常に上昇と下落を繰り返します。2026年以降も、世界情勢や金融政策の変化によって株価が大きく揺さぶられる局面は必ず訪れます。しかし、世界経済が長期的に人口増加と技術革新によって成長を続ける限り、世界中の優良企業へ広く分散投資を行うインデックス積立の優位性が揺らぐことはありません。
今あなたが取るべき判断基準は至極シンプルです。日々の生活費に困窮しておらず、10年以上の投資期間を確保できるのであれば、周囲の騒音に惑わされることなく、毎月の積立を淡々と継続してください。嵐の日に市場から逃げ出さず、荒波の中でじっと種を蒔き続けた人だけに、将来の豊かな実りがもたらされます。 (出典: 積立 nisa やめた ほうが いい(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。