バルサラの破産確率とは?勝率7割が全滅する真相と破産確率0%の条件
「勝率7割を超えているのに、口座残高が忽然と消え去った」「連勝街道を走っていたはずが、たった1回のトレードで再起不能の損失を負った」――。株式投資やFX、暗号資産の最前線を取材していると、こうした痛ましいトレーダーの告白に幾度となく直面します。どれほどチャート分析に長け、高い勝率を叩き出していても、資金管理の力学を見誤れば破滅へ直行する。相場の世界において、この残酷な現実を冷徹な数式で白日の下に晒したのが、数学者ナウザー・バルサラが提唱した「バルサラの破産確率」です。
金融工学とアルゴリズムが市場を支配する2026年の投資環境において、個人投資家が生き残るための防壁は、洗練されたインジケーターではなく「自らの破産確率をあらかじめ0%に封じ込める技術」に他なりません。なぜ勝率の高い実力者が市場から淘汰されていくのか。その構造的な罠を解き明かし、破滅リスクを極限まで排除するための論理的なアプローチを掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:勝率70%であっても「利益が小さく損失が極端に大きい」トレードを続ければ、数学的に破産確率は100%へと跳ね上がる。
- 要点2:破産確率は「勝率」「ペイオフレシオ(損益比)」「1回のトレードにおける許容損失率」の3要素の相関関係によって決定される。
- 要点3:バルサラの破産確率0パーセントの条件を満たすには、ペイオフレシオ1.5以上を確保しつつ許容損失率2パーセントルールの厳格な順守が不可欠となる。
【勝率7割の罠】なぜ凄腕トレーダーが資金を全滅させるのか?勝率が高くても負ける理由
相場参加者の多くが陥る最大の誤解は、「勝率さえ高ければトータルで勝てる」という根拠なき信仰です。コミュニティやSNS上の投資グループで「月間勝率85%」「10連勝達成」といった華々しい戦績を誇らしげに語っていた人物が、数ヶ月後にひっそりとアカウントを消去して相場から退場していく光景は珍しくありません。
トレーダーの手記や現場の証言を検証すると、共通する致命的な欠陥が浮かび上がります。あるFXトレーダーは取材に対し、当時の悪夢を次のように振り返っています。「1回の取引で得られる利益は数千円から1万円程度。小さな利益をコツコツ積み上げ、10回中7〜8回は勝っていた。しかし、相場が逆行したときに『いずれ戻るはずだ』と損切りを先延ばしにし、ポジションを膨らませた結果、たった1日でそれまでの利益はおろか元本の数百万円を一気に吹き飛ばした」。
これこそが、市場で古くから戒めとして語られる「コツコツドカン」の真実であり、勝率が高くても負ける理由の核心です。数学的に見れば、どれほど高い勝率を維持していても、1回あたりの損失額が利益額の何倍にも膨らんでいれば、試行回数を重ねるごとに破滅への引き金が引かれる確率は100%に収束します。勝利の心地よい高揚感に酔いしれ、リスクの総量を見失った瞬間に、市場という巨大な清算システムが牙を剥くのです。
【数学的背景】ナウザー・バルサラの理論とは?破産確率を決定づける3つの変数
破滅のメカニズムを解明するために不可欠なフレームワークが、1992年に数学者ナウザー・バルサラが著書『Money Management Strategies for Futures Traders』の中で体系化した「バルサラの破産確率」です。バルサラは、ランダム性の高い金融市場において、ある投資戦略を永続的に繰り返した際に資金が枯渇(破産)する確率を数理モデル化しました。
この理論において、破産リスクを支配する変数は以下の3点のみに集約されます。
- 勝率:総トレード回数に対する勝ちトレードの割合(%)
- 損益比(ペイオフレシオ / リスクリワード比率):勝ちトレードの平均利益額と、負けトレードの平均損失額の比率
- 許容損失率(リスクに晒す自己資金の割合):1回のトレードで失う最大損失額が、総自己資金に占める割合(%)
ここで極めて重要なのが、ペイオフレシオ計算方法の正しい理解です。数式は「平均利益額 ÷ 平均損失額」という極めてシンプルなものですが、この数値が投資家生命を大きく左右します。例えば、1回の平均勝ち額が3万円、平均負け額が2万円であれば、ペイオフレシオは1.5となります。スイングトレードやデイトレードにおけるリスクリワード比率の目安としては、最低でも「1.0〜1.5以上」、理想的には「2.0以上」の設計が求められます。損益比が1.0を割り込んでいる状態で勝率が50%前後に留まれば、破産確率は天文学的な数値へと跳ね上がります。
【実践検証】バルサラの破産確率表の見方と数値データ比較
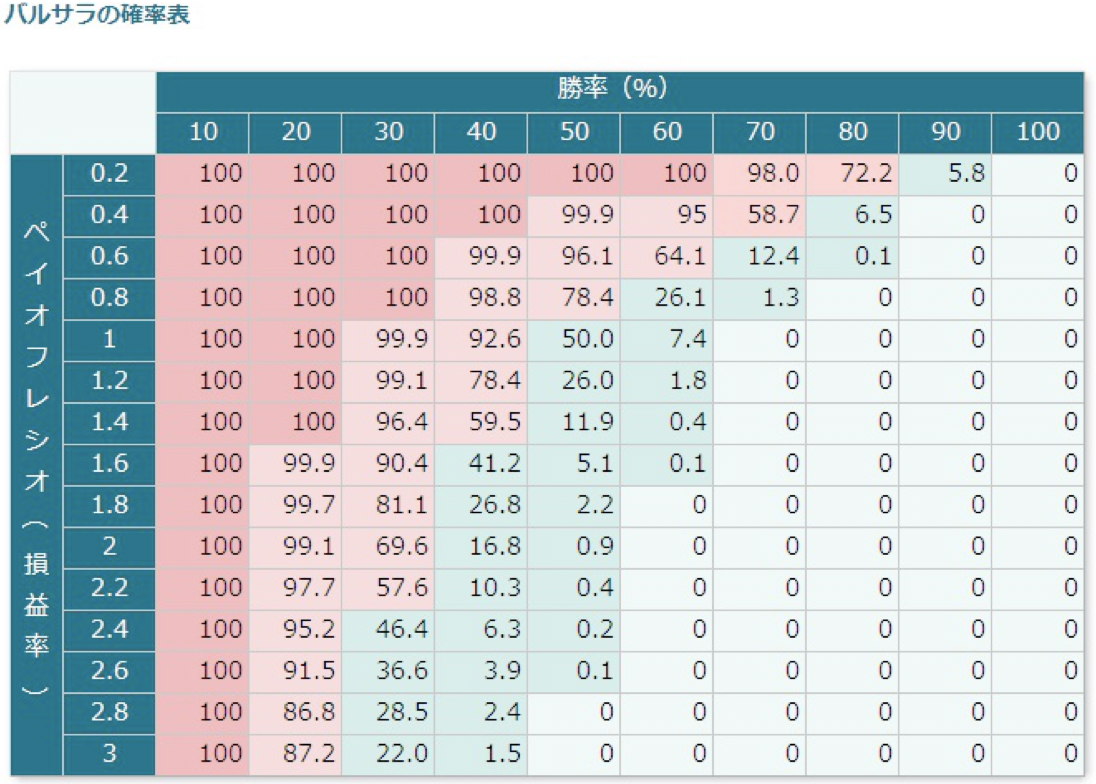
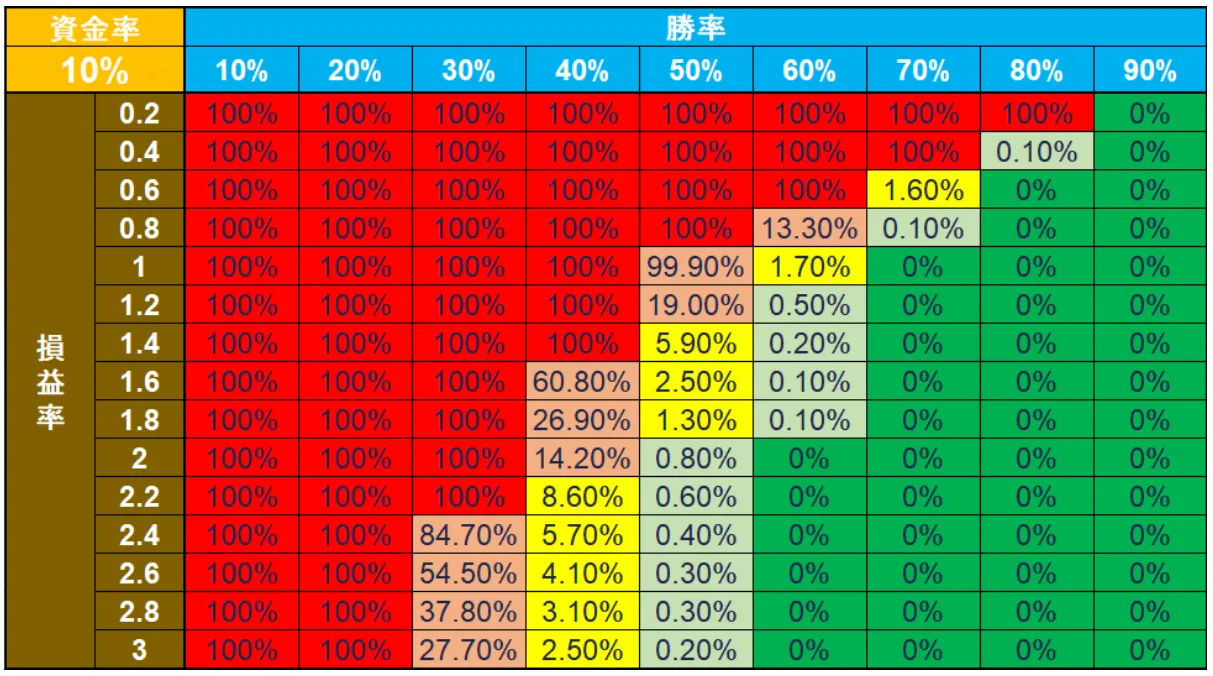
自身のトレードスタイルがどれほど危険に晒されているかを把握する近道は、客観的なデータを突きつけるバルサラの破産確率表の見方を習得することです。破産確率表は、縦軸に「勝率」、横軸に「損益比(ペイオフレシオ)」を配置し、特定の許容損失率(自己資金に対する1トレードのリスク割合)ごとに破産リスクをパーセンテージで表示します。
以下は、一般的な個人投資家が設定しがちなトレード条件ごとに、破産確率がどのように劇的変化を遂げるかを整理した比較データです。
| トレード条件(勝率 × 損益比) | 許容損失率(1回の最大リスク) | 算出される破産確率 | 編集部の見解・評価 |
|---|---|---|---|
| 勝率70% × 損益比0.2 (コツコツ利大・ドカン損失型) | 資金の5%〜10% | 100.0% | 高勝率に隠れた破滅の典型例。連敗が発生した瞬間に資金が回復不能なレベルまで消滅する。 |
| 勝率50% × 損益比1.0 (標準的な均衡型手法) | 資金の10% | 100.0% | 期待値がゼロの取引であっても、リスク比率が高すぎるためランダムな連敗で確実に破産へ至る。 |
| 勝率50% × 損益比1.0 (標準的な均衡型手法) | 資金の2% | 約13.5% | 損失率を抑えることで破産リスクは大幅に低減するが、長期運用を前提とするならまだ高水準。 |
| 勝率40% × 損益比2.0 (トレンドフォロー・損小利大型) | 資金の2% | 0.0% | 勝率は半分以下でも期待値がプラス。2%ルールの適用により数学的な破滅リスクは完全に排除される。 |
| 勝率60% × 損益比1.5 (高勝率・利大両立型) | 資金の2%以下 | 0.0% | プロトレーダーが目指す理想領域。資金増加スピードと口座の安全性が最も高い次元で両立する。 |
表の数値が示す事実は明瞭です。どれほど勝率が高くても、許容損失率が過大であれば破産確率は跳ね上がります。運用資金を守る上で無視できないのが最大ドローダウン許容範囲の設定です。口座資金がピーク時から20%〜30%以上減少する事態に陥ると、元の資産規模まで回復させるために必要なリターンは25%〜43%へ跳ね上がります。この過酷な心理的負荷が、さらなる規律の崩壊を招く引き金となります。

【心理の闇】プロスペクト理論と損切りの真相|なぜ合理的な撤退ができないのか
数式の上では極めてシンプルな資金管理が、なぜ生身の人間にはこれほどまでに実行困難なのでしょうか。その深層には、行動経済学の創始者ダニエル・カーネマンらが提唱したプロスペクト理論と損切りの真相が深く横たわっています。
人間は「利益を得る喜び」よりも「損失を被る痛み」を約2倍から2.5倍も強く感じる心理的バイアスを持っています。この認知の歪みは、相場において2つの破滅的な行動パターンとして表出します。
- 利益直面の局面:少しでも利益が出ると、「この利益を失いたくない」という恐怖(リスク回避)から、目標利確ラインに達する前にわずかな値幅で決済してしまう。
- 損失直面の局面:含み損を抱えると、「損失の痛みを確定させたくない」という思い(損失回避性)から、損切り注文を躊躇し、「いつか買値に戻る」という非合理な希望に縋ってポジションを抱え込み続ける。
これは心理学でいう「サンクコスト(埋没費用)効果」や自尊心の防衛本能が絡み合った共依存的な心理状態です。「損切りをする=自分のトレード判断が間違っていたと認める」ことになるため、自我を守るために客観的な事実から目を背け、致命的な損失に至るまで現実を否認し続けるのです。合理的な思考を遮断するこの本能を打破しない限り、いかなる優秀なルールも絵に描いた餅に終わります。
一般に知られていない盲点とネットの誤解
インターネット上の投資フォーラムや情報発信では、バルサラの理論に関して危険な誤解が幾重にも拡散されています。代表的な盲点を検証し、真実を整理しておく必要があります。
第1の誤解は、「破産確率が1%や2%なら、実質的に安全圏である」という過信です。確率論の世界において、1%の破産リスクを抱えたまま何千回、何万回と取引を継続すれば、いずれかのタイミングでその1%の死神の鎌が振り下ろされる蓋然性は決して無視できません。長期的に相場で資産を拡大し続けるプロの基準において、許容できる破産確率は「完全な0.0%」以外に存在しないのです。
第2の誤解は、「スリッページや取引手数料の無視」です。ネット上に公開されている簡易的なバルサラの破産確率計算ツールに入力する際、多くの投資家はスプレッドや急変動時のスリッページコストを考慮に入れていません。ボラティリティが急激に拡大する相場局面では、設定したストップロス(損切り注文)が指定価格から大きく滑って約定することがあります。机上の計算で破産確率0%を叩き出していても、実効リスクが跳ね上がっているケースがある点には細心の注意を払わなければなりません。
【2026年最新トレード資金管理術】破産確率0%を達成する黄金律
AIアルゴリズムが高精度で個人の流動性を狩り取りにくる2026年の市場において、投資家が身につけるべき実践的な防衛策を整理します。これがFX資金管理の詳細まとめにおける到達点です。
1. 許容損失率2パーセントルールの絶対厳守
伝説的な投資集団「タートルズ」や、精神科医兼トレーダーのアレキサンダー・エルダー博士が提唱した「2%ルール」は、現代相場でも強力な防壁です。いかなる確信度の高いエントリーであっても、1回のトレードで失う最大金額を「口座残高の2%以内(慎重派なら1%以内)」に制限します。これにより、仮に10連敗を喫したとしても資金の8割以上が温存され、相場からの退場を完全に回避できます。
2. 正確なポジションサイジングの機械的計算
トレード枚数(ロット数)を感覚や直感で決める行為は、即刻排除しなければなりません。適切なロット数は、以下の計算式によってエントリー前に自動的に決定されます。
【許容ロット数 =(口座資金 × 許容損失率2%)÷(エントリー価格 − 損切り価格)】
損切り幅が広いトレードではロット数を縮小し、損切り幅が狭いトレードでは適正ロットまで引き上げる。この計算を取引ツールやスプレッドシート、あるいは最新のバルサラの破産確率計算ツールで自動算出し、エントリーボタンを押す前にセットすることが規律の第一歩です。
3. ペイオフレシオ1.5以上のセットアップ選別
チャートに向き合う際、まず探すべきは「エントリーチャンス」ではなく「明確な損切り根拠」です。損切りラインまでの距離に対し、目標利益までの距離が最低でも1.5倍以上見込める相場環境でのみ引き金を引く。このフィルターを設けるだけで、勝率が45%〜50%程度であっても、バルサラの破産確率0パーセントの条件を安定して満たすことが可能になります。
【プロの結論】資金管理術を導入すべき人と慎重になるべき人の判断基準
バルサラの破産確率を基礎とする資金管理フレームワークは、すべての市場参加者にとって強力な武器となりますが、その特性を正しく理解していなければ機能しません。
- 向いている人:感情に流されず、長期的な統計的優位性(エッジ)を信じて淡々とトレードを重ねられる人。短期的な連敗で自暴自棄にならず、自己のルールを客観的に記録・改善できる人。
- 慎重になるべき人・向いていない人:「短期間で少額資金を10倍にしたい」といった過度な一攫千金を狙うギャンブル志向の人。損切りを「負けや恥」と捉え、精神的なこだわりを捨てきれない人。こうした思考から脱却できない限り、いかなる数理モデルも身を守る盾にはなり得ません。
【バルサラの破産確率】に関するよくある質問(FAQ)
Q1:スキャルピングなどの超短期売買でもバルサラの破産確率は活用できますか?
A1:極めて有効です。スキャルピングは試行回数が膨大になるため、理論上の破産確率へと収束するスピードがデイトレードやスイングトレードよりも圧倒的に速くなります。損益比が崩れたスキャルピングを続ければ、わずか数日から数週間で破滅的結果を招くため、より厳格なペイオフレシオの管理が求められます。
Q2:バルサラの計算モデルにおいて、連敗による資金減少は考慮されていますか?
A2:一般的なバルサラの破産確率表は、「1回のトレード損失額が常に一定の固定額」であるモデルと、「トレードごとの残高に対する一定比率(パーセンテージ)」であるモデルが存在します。残高に対して比率で損失を管理(複利運用)する場合、負けが込むほど1回あたりの損失額が縮小するため破産リスクは大幅に低減します。実戦では必ず「残高連動の比率管理」を採用してください。
Q3:勝率が30%台まで落ち込んでも、相場で生き残り資産を増やすことは可能ですか?
A3:十分に可能です。例えばトレンドフォロー戦略において、損益比(ペイオフレシオ)を3.0〜4.0以上に設定できれば、勝率35%であっても期待値は大幅なプラスを維持し、破産確率は0%となります。プロのトレンドフォロワーの多くは、低い勝率を受け入れながら圧倒的な利大損小によって莫大な利益を築いています。
まとめ:今後の動向と失敗しないための判断基準
相場において生き残り続ける者と退場を余儀なくされる者の境界線は、市場予測の的中率にあるのではありません。自らの破産確率を冷徹に計算し、どのような激変に見舞われても致命傷を負わない仕組みを構築しているか否かにあります。
勝率という甘美な罠から脱却し、「損益比」「許容損失率」、そして「客観的な破産確率」を指標の最上位に据えること。2026年の複雑怪奇なマーケットを乗りこなす真の強靭さは、華々しい連勝記録ではなく、徹底的に研ぎ澄まされた冷徹な資金管理の先にしか存在しません。 (出典: バルサラ の 破産 確率(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。