なぜ審査に落ちた?ブラックリスト確認方法と信用情報開示の全真相
クレジットカードの新規発行ボタンを押し、数日後に届いた「ご希望に沿えない結果となりました」という無機質な通知。あるいは最新スマートフォンの機種変更カウンターで、店員から申し訳なさそうに告げられる割賦審査の否決。理由が一切明かされない審査落ちの瞬間、多くの人が「自分はブラックリストに載っているのではないか」という底知れぬ不安に襲われます。
結論から言えば、金融界に「ブラックリスト」という名前の名簿が存在するわけではありません。その正体は、法で指定された信用情報機関に登録された「事故情報(異動情報)」です。そして、自分が事故扱いになっているかどうかは、誰かに頼むまでもなく、スマートフォン1台を使ってわずか10分程度で白黒をつけることができます。審査落ちの根本的な原因を突き止め、誤った情報のまま放置しないための確認手順と、記録が消える正確な期間を徹底取材のデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」という名簿は実在せず、CIC・JICC・KSCの3大信用情報機関に記録された「異動(延滞・破産等)」の履歴がその実体である。
- 要点2:スマホを用いたオンライン開示を使えば、手数料500円前後かつ最短即日で、自宅にいながら自身の信用情報開示報告書を閲覧・保存できる。
- 要点3:異動情報は延滞解消(完済)から約5年間、自己破産は最長7年間保持されるため、記録が残っている期間中の無理な再申込みは避けるのが鉄則である。
【審査落ちの元凶】ブラックリスト載ってるか確認方法の全体像と仕組み
金融機関やカード会社が審査を行う際、照会をかける場所が「個人信用情報機関」です。日本には主に3つの信用情報機関が存在し、それぞれ異なる業界を管轄しながら、相互ネットワーク(FINE・CRIN)を通じて重大な事故情報を共有しています。
主なクレジットカード審査落ち理由は、大きく分けて2つしかありません。1つは年収や勤続年数、他社借入額のバランスから機械的に弾かれる「属性スコアリングの不足」。もう1つが、過去の支払い不履行によって信用情報に傷がついている「異動情報の存在」です。後者に該当する場合、どれほど現時点で高年収であっても、審査の土俵にすら上がれず即座に否決されます。
自分が後者に該当しているかを確かめる唯一の手段こそが、信用情報機関に対する「本人開示請求」です。自分がどこに申し込むべきかは、過去に利用していた金融サービスの種類によって明確に分かれます。
【2026年最新】信用情報機関3社(CIC・JICC・KSC)のスマホ開示手順徹底比較
信用情報の開示は、かつてのように郵送で何日も待ったり窓口へ出向いたりする必要はありません。マイナンバーカードや契約電話番号による本人認証システムが整備され、手元のスマートフォンからオンライン完結で即時取得できるようになっています。
| 信用情報機関 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| CIC(指定信用情報機関) | 開示手数料:500円(税込) 利用可能時間:8:00〜21:45 開示媒体:PDF即時閲覧 | クレジットカード会社、信販会社、携帯キャリア分割審査の約9割以上が加盟 | カードやスマホ分割で落ちた場合は最優先で確認すべき基本機関。受付番号のメモが必須。 |
| JICC(日本信用情報機構) | 開示手数料:1,000円(税込) 専用スマホアプリ申請 結果通知:最短数時間〜数日 | 消費者金融(アコム、アイフル等)、流通系カード、一部信販会社が中心加盟 | カードローンやキャッシングの借入履歴・延滞状況を把握するのに最適。アプリ操作も平易。 |
| KSC(全国銀行個人信用情報センター) | 開示手数料:1,000円(税込) マイナンバーカードを用いた本人確認 オンライン完結対応 | 都市銀行、地方銀行、ネット銀行、信用金庫、農協、住宅ローン取扱機関 | 住宅ローンやマイカーローンの審査落ち原因を調べるなら必須。官報情報も厳格に管理。 |
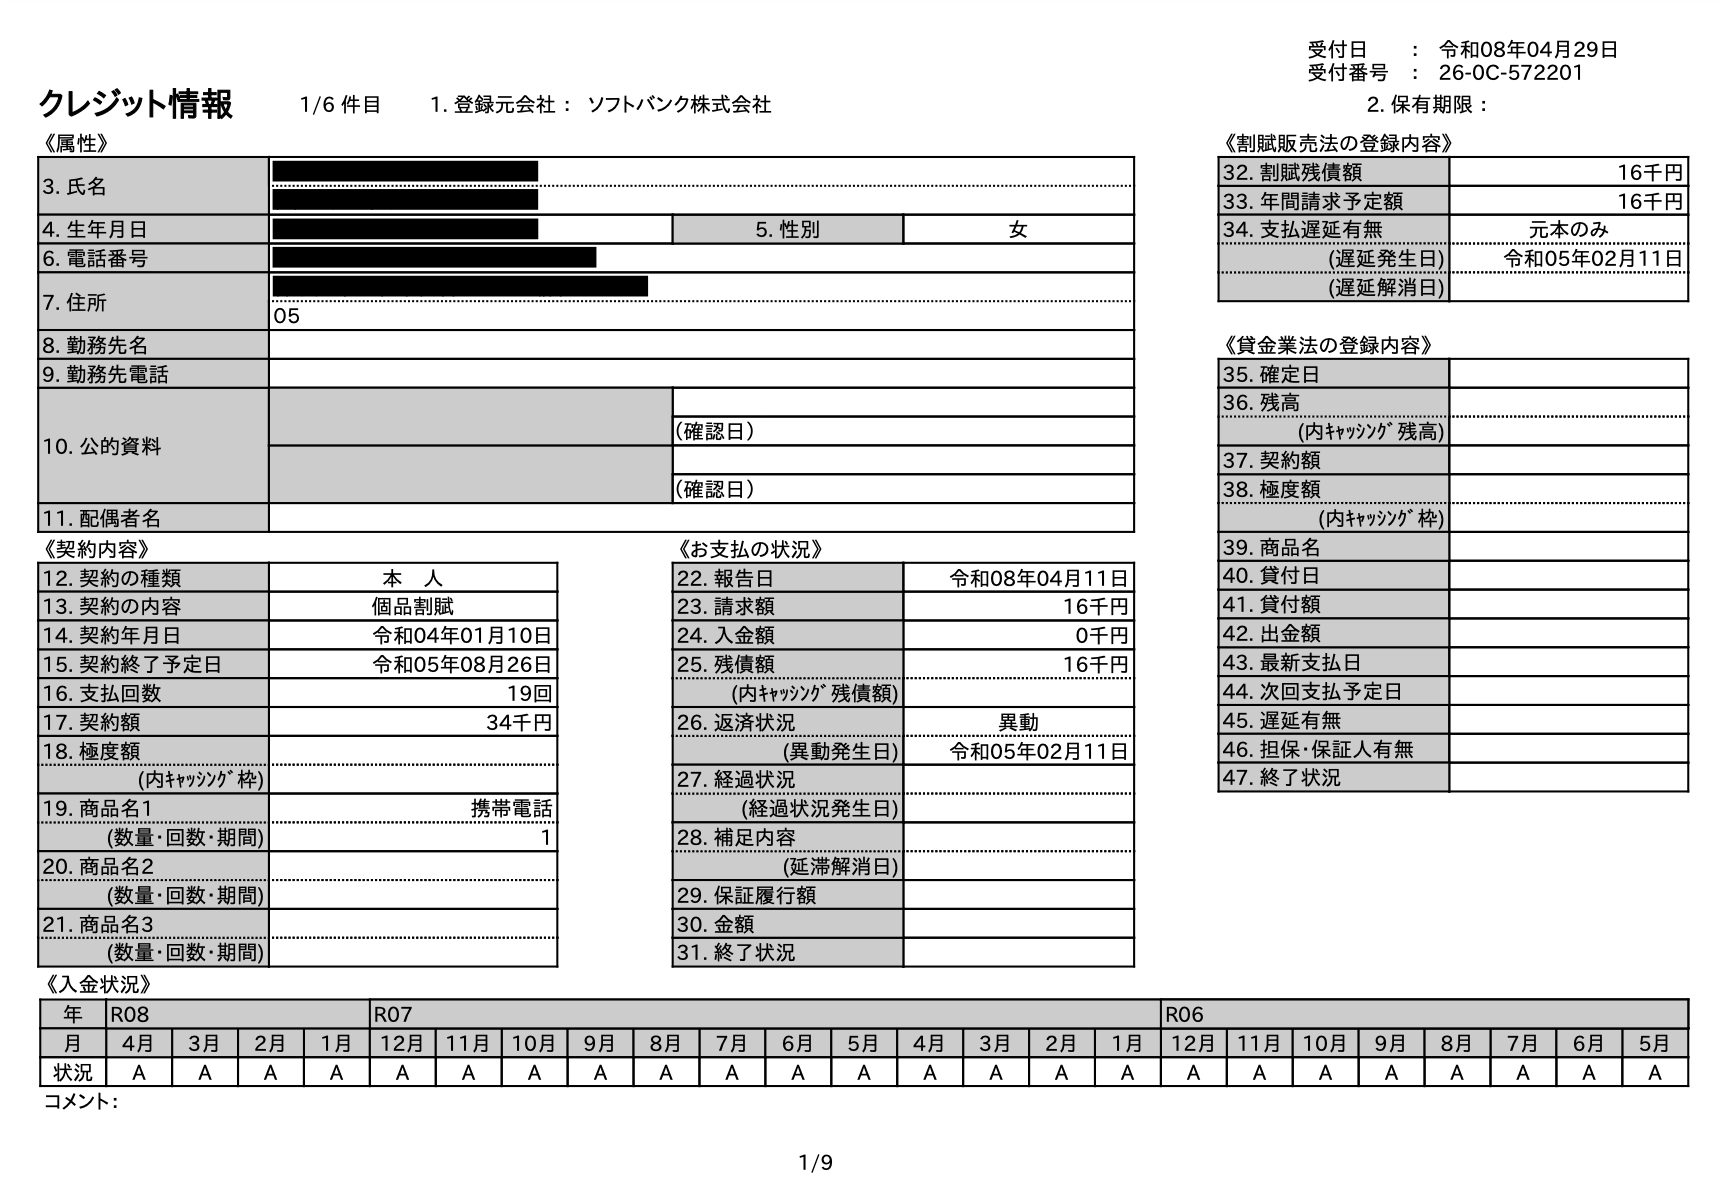
クレジットカードやスマートフォンの端末割賦代金に関する審査であれば、まずはCICを照会すれば間違いありません。CIC開示オンライン手順はシンプルです。スマートフォンからCIC公式サイトの開示ページにアクセスし、発信者番号通知を行って受付番号を取得、その番号を入力画面に打ち込んで決済(クレジットカードまたはキャリア決済等)を行うことで、PDFファイル形式の「信用情報開示報告書」を即座にダウンロードできます。
一方、消費者金融からの借入経験があるならJICC信用情報開示、銀行系マイカーローンや住宅ローンに落ちた場合はKSC全国銀行個人信用情報センターへの開示請求を選択してください。
【開示報告書の解読術】異動情報の見方と延滞滞納履歴確認のチェックポイント
開示報告書を手に入れても、アルファベットや専門用語が並ぶシートを正しく読み解けなければ意味がありません。ブラック状態かどうかを判断する決定打は、報告書内にある「返済状況」と「入金状況」の2箇所です。
最も重要な異動情報の見方として、CICの報告書を例に挙げると、「お支払の状況」という枠の中に「異動」の2文字が記載されているかどうかを確認してください。ここに「異動」と印字されている場合、いわゆるブラックリスト状態が確定しています。異動と記載される基準は、一般的に「約定返済日から61日以上、または3ヶ月以上の支払い遅延」が発生した時点です。
次に確認すべきは、直近24ヶ月の支払い履歴を示す「入金状況」の記号です。ここには過去2年間の月々の返済実績が1マスずつ記録されています。
- 「$」マーク:請求どおり全額の入金があった状態(極めて良好な状態)。
- 「P」マーク:請求額の一部のみ入金された状態(トラブルの兆候)。
- 「A」マーク:お客様の都合により期日までに入金がなかった状態(明確な未払い・滞納)。
- 「-」マーク:請求もなく入金もなかった状態(カード未使用など)。
入金状況に「A」が1つあるだけでもカード会社によっては警戒されますが、「A」が3ヶ月連続で並ぶと「異動」が登録され、完全に金融事故として扱われます。この延滞滞納履歴確認を行うことで、どの会社のどの支払いが原因で傷がついたのかが即座に特定できます。
一般に知られていない盲点とネットの誤解|スマホ端末代金と後払いの罠
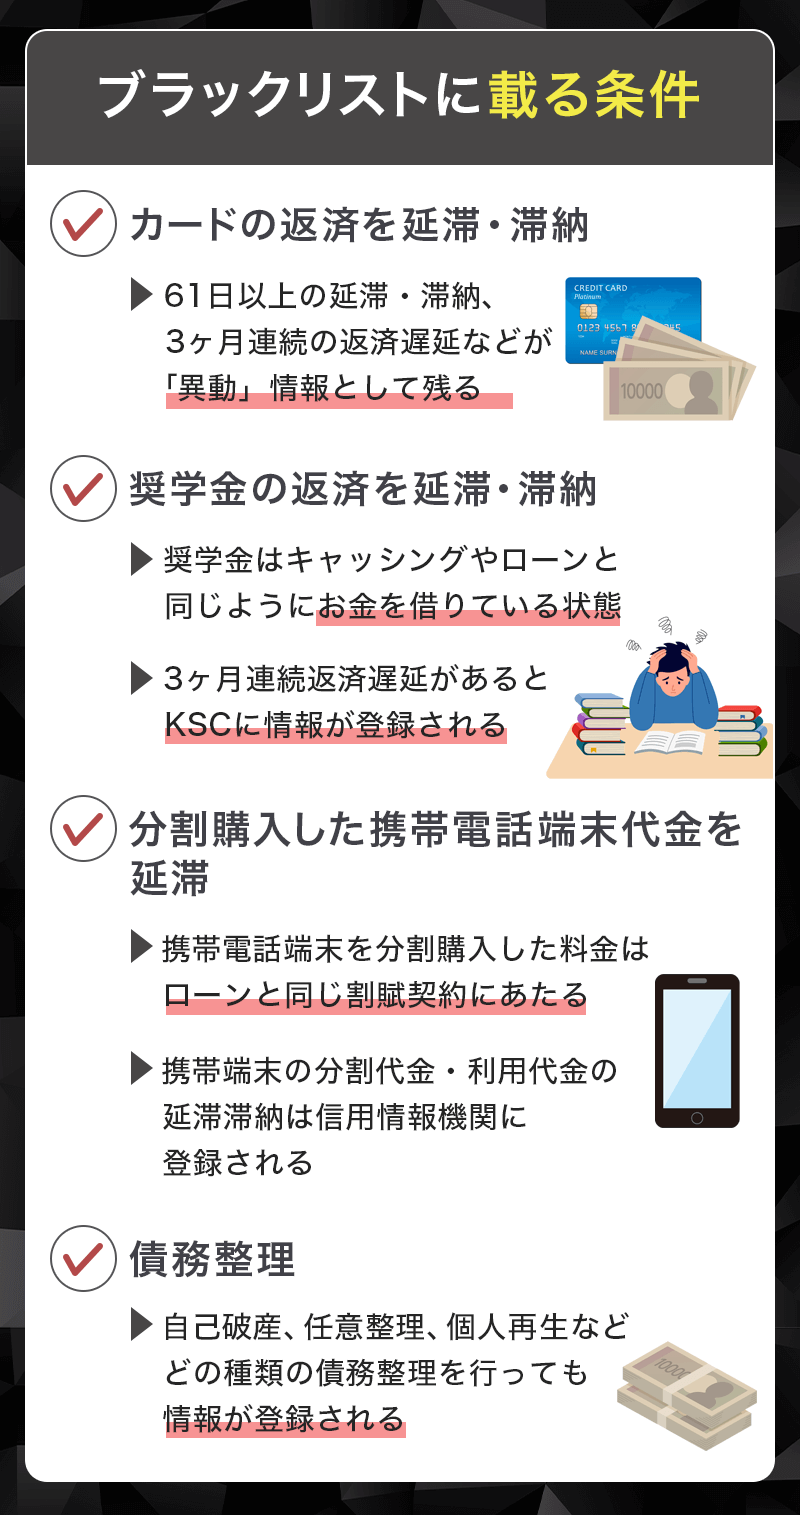
「自分は消費者金融から借金したこともないし、クレジットカードのキャッシングも使ったことがないから無関係だ」と信じ切っている人ほど、思わぬ落とし穴に転落しています。その代表例が、スマホ分割審査ブラックです。
店頭で「実質0円」や「毎月実質2,000円」と案内される最新スマートフォンの購入は、通信契約ではなく「個別信用購入あっせん契約」、つまり完全な割賦ローン販売です。通信料と一緒に請求される端末代金の支払いを2〜3ヶ月放置しただけで、信用情報機関には「携帯電話会社による異動情報」が登録されます。通信回線の利用停止通知を放置し、後からまとめて支払ったとしても、一度ついた異動記録は消えません。
さらに個人信用情報開示スマホ料金の現場で深刻化しているのが、少額の後払いサービス(BNPL:Buy Now, Pay Later)やキャリア決済の滞納です。大手後払い決済サービスの一部もCIC等の指定信用情報機関に加盟しており、「数千円の洋服代をうっかり払い忘れた」という些細な不注意が、将来の住宅ローン否決に直結する事例が多発しています。
また、ネット上で散見される「裏技を使えば信用情報のキズを消せる」「信用情報削除代行」といった甘い誘い文句は、100%詐欺です。信用情報機関のデータは、誤登録などの客観的ミスでない限り、本人の都合や業者からの働きかけで早期削除されることは法的にあり得ません。悪質な情報消去ビジネスに関わると、金銭被害に遭うだけでなくさらなるトラブルに巻き込まれるため、絶対に応じてはなりません。
【実態検証】信用情報は何年で消えるのか?回復までの具体的な経緯
一度登録されてしまった事故情報は、一体何年間残り続けるのでしょうか。ネット上では「完済すればすぐ消える」「3年でリセットされる」といった不確かな情報が飛び交っていますが、法的な保持期間は極めて厳格に定められています。
ブラックリスト何年で消えるかという疑問の答えは、「事由」と「起算日」によって異なります。信用情報の回復期間を以下の表にまとめました。
| 事故情報の類型 | 保有期間の基準 | 対象となる信用情報機関 | 再建に向けた留意点 |
|---|---|---|---|
| 長期延滞(未払い・遅延) | 延滞解消(完済)から最長5年間 | CIC / JICC / KSC | 「滞納した日」ではなく「完済した日」からカウントされるため、未払いのままでは一生消えない。 |
| 任意整理・債務整理 | 和解成立または完済から最長5年間 | CIC / JICC(KSCは官報情報のみ対象) | 減額された残債を3〜5年かけて返済し終えた時点から5年保持されるケースがある点に注意。 |
| 自己破産・個人再生 | 免責確定・決定から最長7年間(KSC) CIC・JICCは約5年間 | KSC(官報情報掲載期間)、CIC、JICC | かつてKSCは最長10年間保持していたが、現在は「7年を超えない期間」に短縮改定されている。 |
極めて重要な事実として、自己破産任意整理掲載期間や延滞情報は、「放置しているだけで自然に消える」ことはありません。未払い残高がある限り、契約は「延滞中」として永遠に更新され続けます。時計の針が動き出すのは、あくまで「借金を全額返済(完済)した日」からです。
信用情報回復の経緯を辿ると、期間満了とともに事故情報は自動的に抹消されます。しかし、情報が真っ白になった状態(いわゆる「スーパーホワイト」)の30代〜40代は、過去に事故を起こしたのではないかと疑われ、クレカの新規発行が難航することも珍しくありません。回復後は、審査難易度が比較的柔軟なデポジット型クレジットカードや、少額のショッピング枠で期日通りの利用実績(クレヒス)をコツコツ積み重ねることが、再スタートの最短ルートとなります。
【プロの結論】行動経済学から読み解く信用情報の再建戦略と判断基準
なぜ多くの人が、自ら生活を脅かす信用事故に陥ってしまうのか。行動経済学の視点から紐解くと、そこには「双曲割引(将来の大きな損失よりも目先の小さな利得を過剰に優先する心理)」と「支払いの痛みの希薄化」が存在します。
現金決済と異なり、スマートフォン決済や後払いサービスは財布から紙幣が消える物理的痛みがありません。この「決済の麻酔効果」により、自身の支払い能力を超えた消費が無意識に繰り返されます。そして督促状が届いたときには認知的不協和から目を背け、開封すら放棄してしまう「オストリッチ効果(ダチョウが危険から身を守るために砂の中に頭を隠す習性)」が働き、事態を致命的な長期延滞へと悪化させるのです。
開示請求を今すぐ行うべき人・慎重になるべき人の判断基準
自身の信用状況に向き合うにあたり、現状によって取るべき行動は真っ二つに分かれます。
【今すぐ開示請求すべき人】
- 心当たりがないのにクレジットカードやローンの審査に落ちた人
- 過去に携帯料金の未払いや引越し時の公共料金口座振替不能があった人
- 結婚、住宅ローン、マイカー購入など、数年以内に大型融資を計画している人
【単独での開示より先に専門家相談を検討すべき人】
- 複数の消費者金融から自転車操業で借入を繰り返している多重債務状態の人
- すでに数ヶ月以上返済が滞り、督促の電話や書面を意図的に無視し続けている人
現在進行形で返済に行き詰まっている場合、信用情報を開示して「やはりブラックだった」と確認したところで現状は打破できません。信用情報の開示手数料を払う前に、法テラスや弁護士・司法書士などの専門機関に相談し、生活再建と債務整理を優先することが、真の意味で信用を取り戻すための第一歩となります。
【ブラック リスト 確認 方法】に関するよくある質問(FAQ)
Q1:携帯料金を数日遅れて払っただけでもブラックリストに載ってしまいますか?
A1:数日程度の遅れで直ちに「異動」が登録されることは原則ありません。通常、期日から61日以上または3ヶ月以上の連続した滞納が発生した段階で事故情報として登録されます。ただし、入金状況に遅延を示す「A」マークが刻まれる可能性はあり、度重なると信用に傷がつきます。
Q2:自分で信用情報機関に開示請求をすると、その履歴自体が審査に悪影響を与えますか?
A2:悪影響は一切ありません。本人が自分の信用情報を確認する行為は正当な権利であり、カード会社などの審査担当者が「この人は開示請求を行っているから怪しい」と評価を下すことは金融庁のガイドライン等に照らしてもありません。安心して開示してください。
Q3:過去の延滞金をすべて完済したら、即座にブラックリストから解除されますか?
A3:即座には解除されません。完済したという事実は記録されますが、「過去に重大な延滞があった」という異動情報の履歴自体は、完済した日から数えて原則5年間残り続けます。期間が経過するまでは新規のカード発行やローン契約は慎重に行う必要があります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済やデジタルローンの普及により、個人の経済的信用は可視化され、かつてないほど厳密に管理されています。審査に落ちたという事実は決して心地よいものではありませんが、恐怖から放置し続けることこそが将来の大きな選択肢――マイホームの購入や子どもの教育資金調達――を奪う最大の要因となります。
ブラックリスト確認方法は決して複雑ではありません。まずはCICをはじめとする信用情報機関へスマホから開示を行い、客観的な現在地を把握してください。もし事故情報が載っていたとしても、完済という区切りを付ければ、最長5年という明確なゴールが見えてきます。感情論ではなく冷徹なデータに基づいて状況を整理し、計画的に信用の再構築を進めていく姿勢が何よりも大切です。 (出典: ブラック リスト 確認 方法(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。