早期退職の退職金相場と割増金の実態|40代50代の手取り額を徹底検証
大企業を中心に40代や50代を対象とした人員適正化や黒字リストラが定着し、セカンドキャリアを促す制度として早期退職優遇制度を導入する企業が目立っています。「通常の退職金に数千万円が上乗せされる」という響きは極めて魅力的ですが、その実態を精査せずに応募し、その後のマネープランや再就職で深刻な苦境に陥るケースが後を絶ちません。
割増退職金は法的な義務ではなく、支給条件や金額は各企業の退職金規程に委ねられています。額面上の大金に目を奪われ、税金や社会保険料の負担、さらには会社都合と自己都合の制度的差異を見落とすと、手元に残る金額は想定を大きく下回ります。本稿では、最新の調査データや当事者の証言を交え、早期退職における退職金の真実と手取り額のシミュレーションを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:割増退職金の相場は基本給の12〜24カ月分が目安であり、大企業50代では通常退職金と合わせて2,500万〜3,500万円規模に達する。
- 要点2:退職所得控除と2分の1課税により税負担は軽減される一方、翌年の住民税や健康保険料の跳ね上がりで手取りが目減りするリスクがある。
- 要点3:安易な応募は再就職難や孤立を招くため、制度上の離職区分(会社都合か自己都合か)と退職後のキャッシュフローの精緻な試算が不可欠となる。
【相場と実態】早期退職の割増金相場と希望退職の退職金平均額の全貌
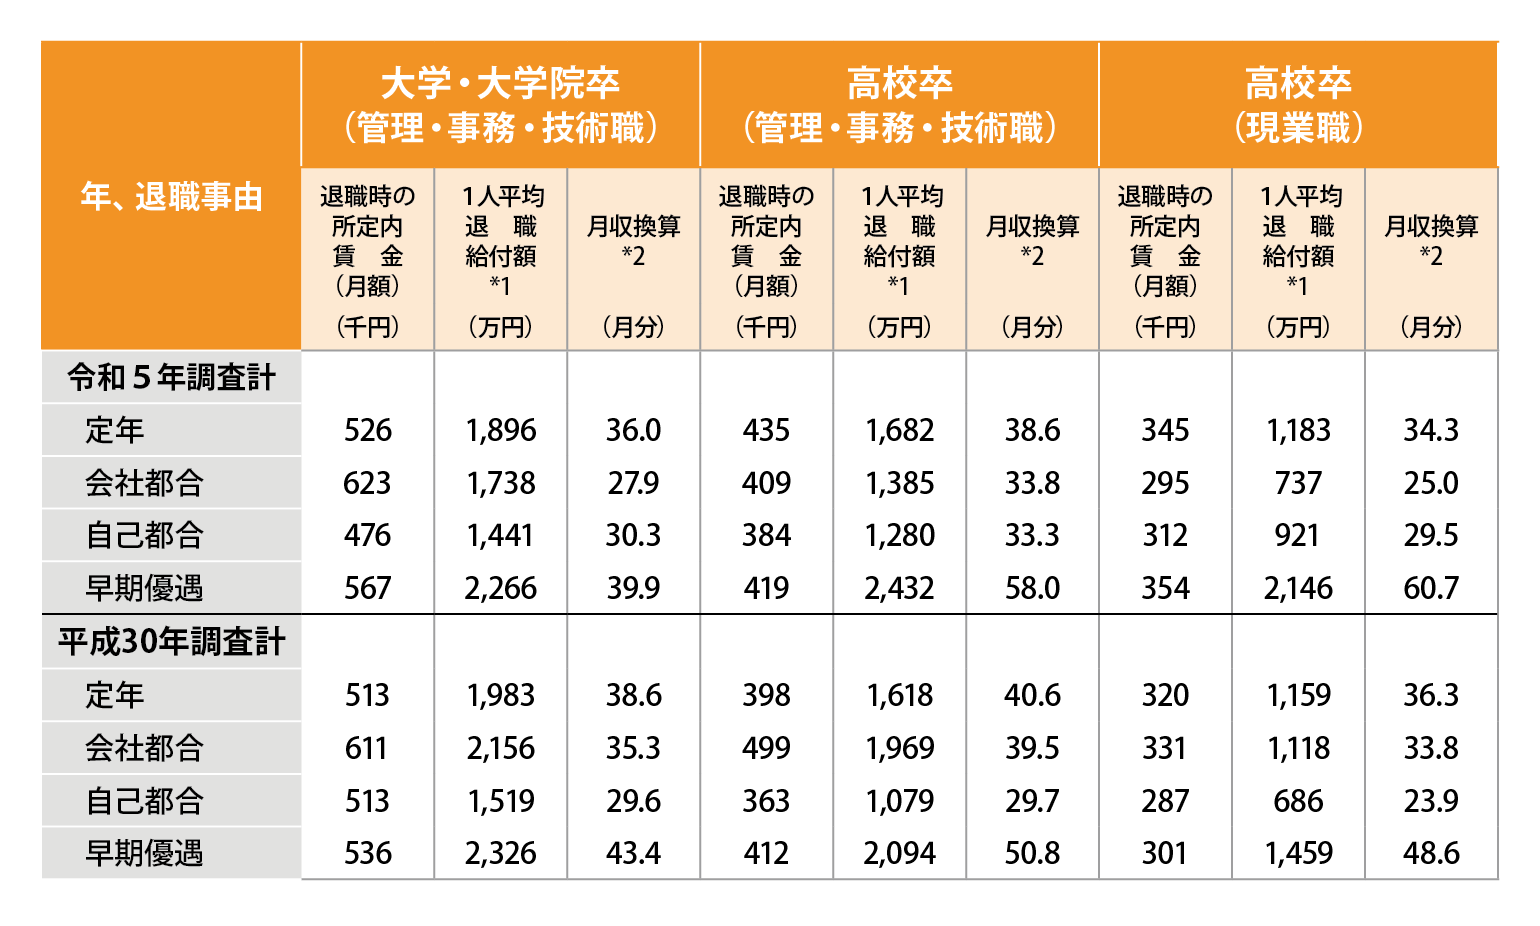
早期退職に際して最も関心を集めるのが、通常支給額にプラスされる「早期優遇退職の特別加算金(割増金)」の規模です。厚生労働省の賃金事情等総合調査や中央労働委員会のデータ、民間調査機関の公表資料を総合すると、大企業の早期退職金相場は、通常の定年退職金(約2,000万〜2,200万円)を土台として、そこに特別加算金が上乗せされる構造をとっています。
割増退職金の月数目安としては、対象者の年齢や勤続年数、役職に応じて基本給の12カ月〜24カ月分を加算するのが一般的な基準です。業績好調下での選択的定年制度では加算月数が抑えられる傾向にある一方、業績不振に伴う希望退職の募集では、早期の応募を促すために36カ月分(3年分)前後の破格の条件が提示される局面もあります。
年代別で見ると、40代早期退職の支給基準は「勤続10〜15年以上」「40歳以上または45歳以上」と設定されるケースが目立ちます。40代は定年までの残存期間が長いため、会社側が提示する加算月数は12〜18カ月分程度にとどまる事例が一般的です。対して、人件費削減の主ターゲットとなる50代は、役職定年直前の53〜55歳をピークに最も手厚い加算が設計され、希望退職の退職金平均額は合計2,500万〜3,500万円に達する事例が確認されています。
| 区分・年代 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 大企業・40代(勤続20年想定) | 通常:約800万〜1,200万円 割増:約400万〜800万円 | 総額 1,200万〜2,000万円 (基本給の12〜18カ月分加算) | 再就職市場での需要は残るが、教育費や住宅ローンを考慮すると割増額の恩恵は限定的。 |
| 大企業・50代(勤続30年想定) | 通常:約1,800万〜2,200万円 割増:約800万〜1,500万円 | 総額 2,600万〜3,700万円 (基本給の18〜36カ月分加算) | 金銭面では最も好条件になりやすいが、その後の正社員再就職は年収激減を覚悟する必要がある。 |
| 中堅・中小企業(全年代) | 通常:約600万〜1,200万円 割増:約100万〜300万円 | 総額 700万〜1,500万円 (基本給の3〜6カ月分加算) | 原資に乏しく割増金なしのケースも散見。条件面の詳細確認が生命線となる。 |
【手取り試算】早期退職時の税金シミュレーションと退職所得控除の計算方法
早期退職で手元に残る現金(キャッシュ)を把握するには、額面の総額ではなく税金と社会保険料を差し引いた手取り額の計算が欠かせません。日本の税制において、退職手当等は長年の勤務に対する報償的性格を持つため、「退職所得控除」と「2分の1課税」という極めて手厚い税優遇が適用されます。
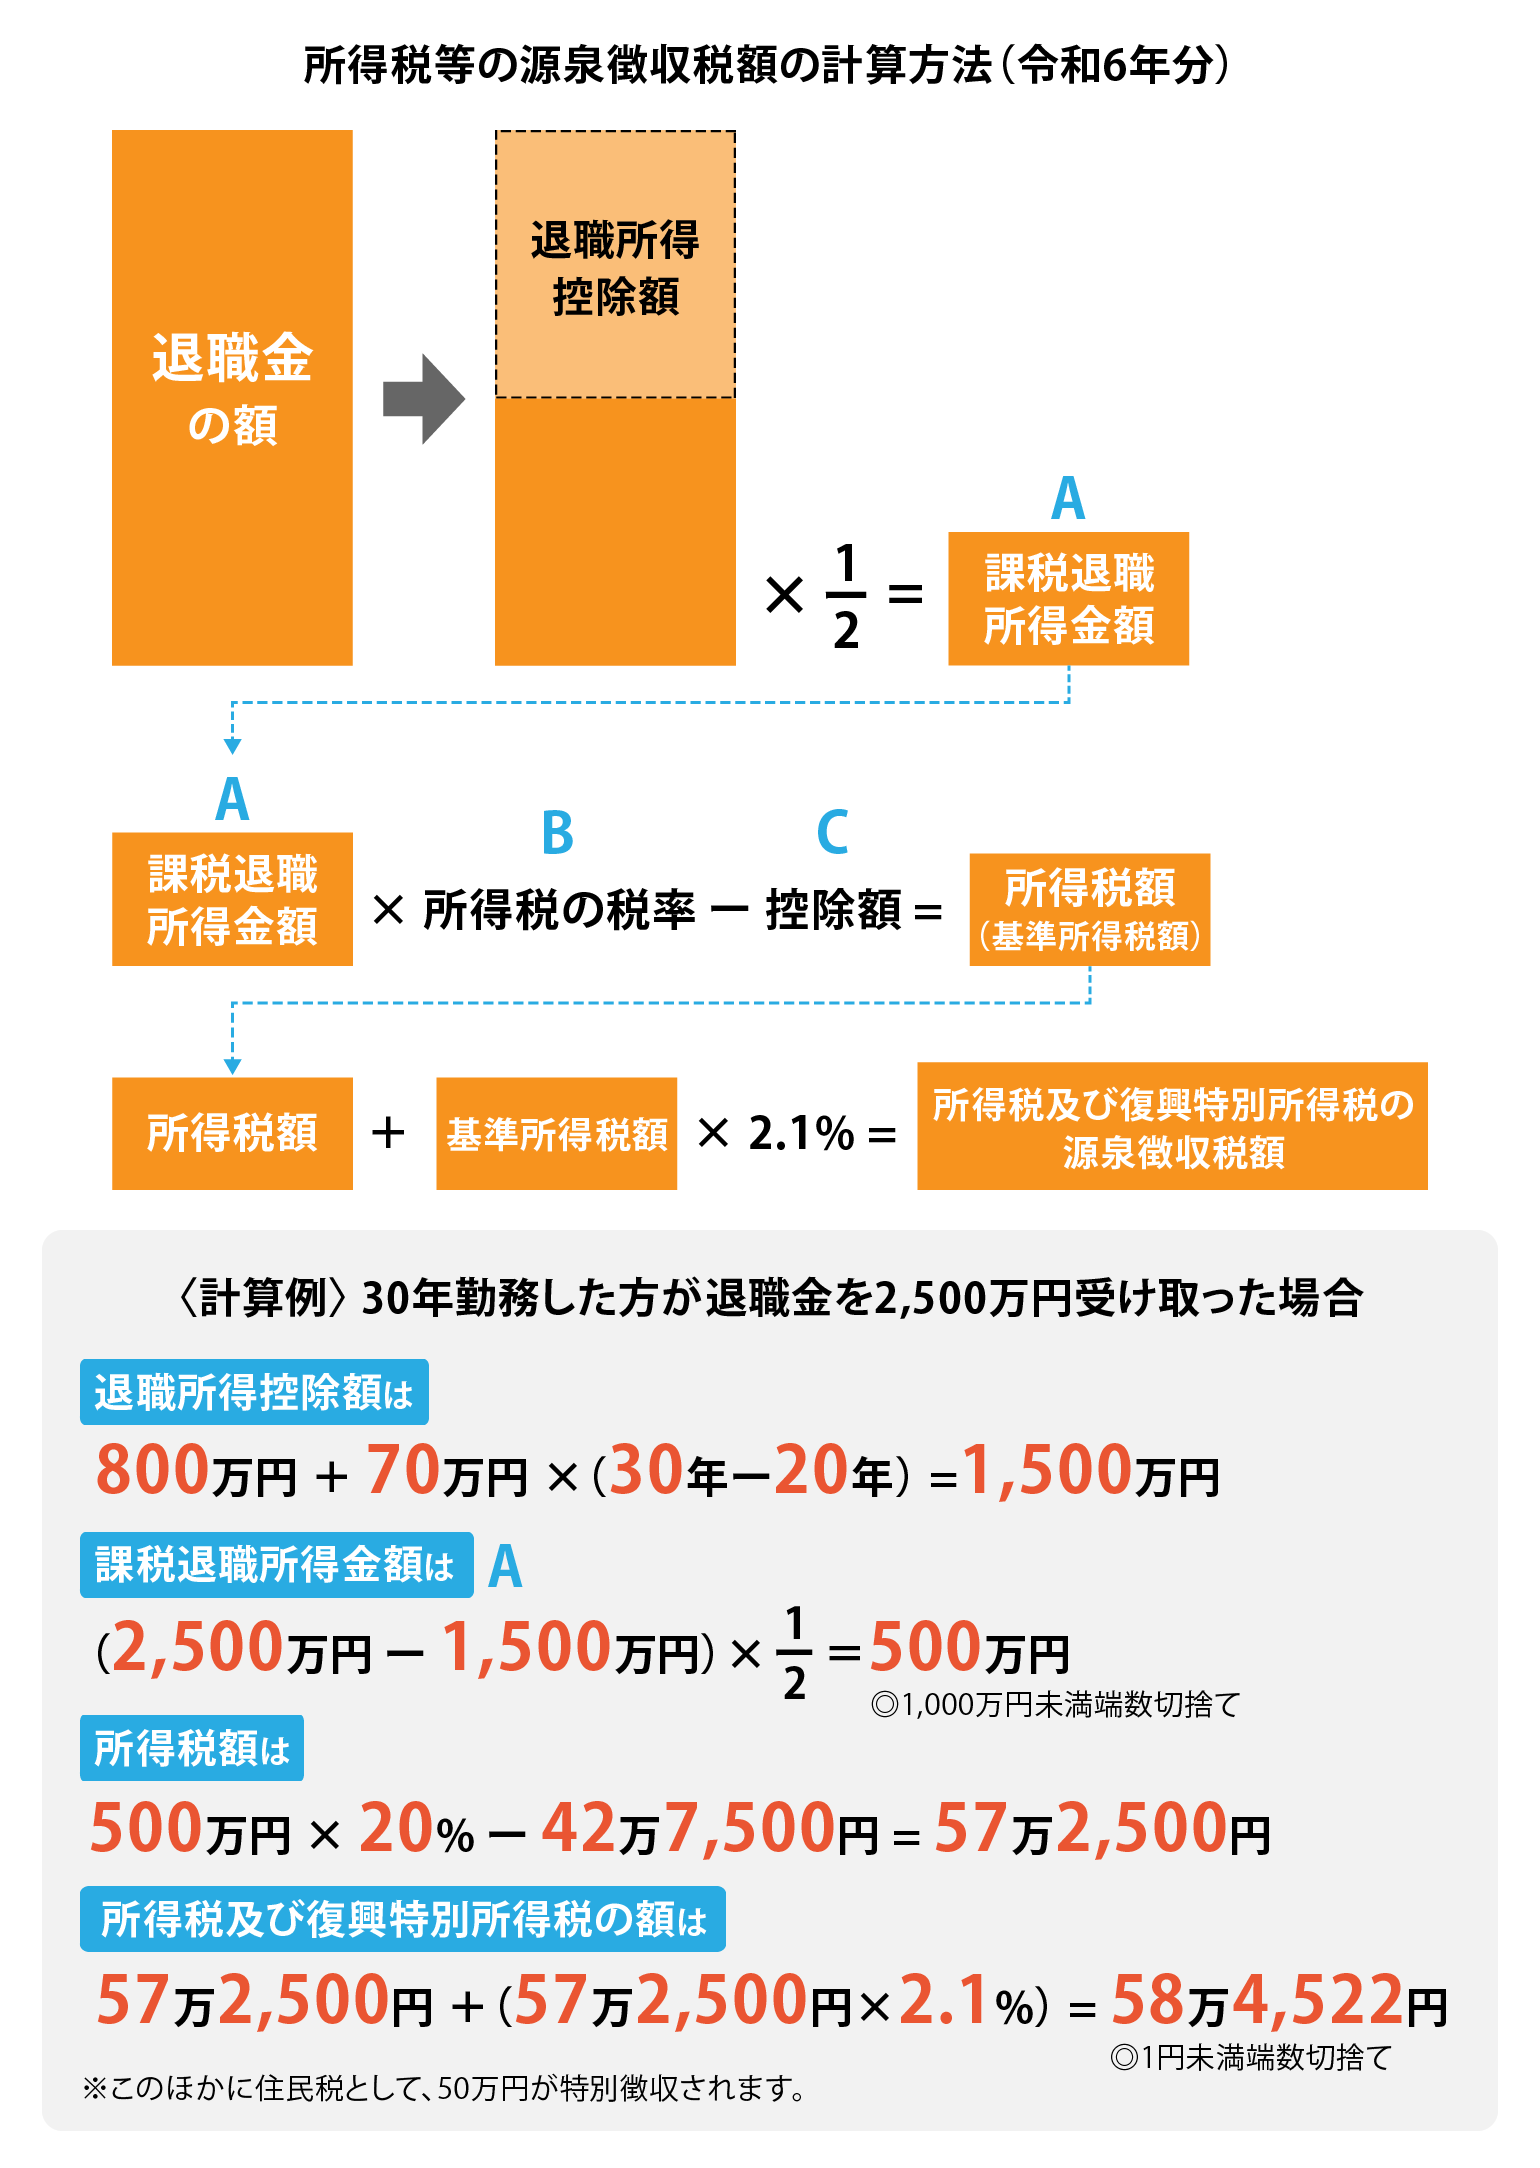
退職所得控除の計算方法は、勤続年数によって明確に区分されています。勤続20年以下の期間は「1年あたり40万円(最低80万円)」、勤続20年を超える期間は「1年あたり70万円」が控除枠として加算されます。
【退職所得控除額の算定基準】
・勤続年数が20年以下の場合:40万円 × 勤続年数
・勤続年数が20年超の場合:800万円 + 70万円 ×(勤続年数 - 20年)
※端数の月数は1年に切り上げ計算されます。
退職所得の課税対象額は、原則として(収入金額 - 退職所得控除額)× 1/2で算出されます。この課税対象額に対して所得税(復興特別所得税を含む)と一律10%の住民税が課されます。
ここで、早期退職時の税金シミュレーションとして、大企業に30年勤務した54歳社員が割増金を含めて総額3,000万円を受給するケースを検証します。
まず、勤続30年の退職所得控除額は「800万円 + 70万円 × 10年 = 1,500万円」となります。総額3,000万円から控除額1,500万円を引いた残額は1,500万円。これを半分にするため、課税対象となる退職所得は750万円です。
この750万円に対して税率を適用すると、所得税・復興特別所得税は約109万円、住民税(10%)は75万円となり、税合計は約184万円にとどまります。結果として、50代の早期退職金手取り額は約2,816万円(手取り率約93.8%)となります。
ただし、会社に「退職所得の受給に関する申告書」を提出し忘れた場合、一律20.42%の所得税が源泉徴収され、手取り額が一時的に600万円以上削られる事態に直面します(確定申告により還付は可能)。さらに、早期退職した翌年は、前年の給与所得に応じた住民税と国民健康保険料の請求がまとめて押し寄せるため、手元資金の計画的な温存が求められます。
【制度の落とし穴】会社都合退職と自己都合退職の違いと失業保険の罠
早期退職を選択する際、退職金の金額と並んで致命的な差を生むのが「離職票における離職理由」です。制度の募集要項や手続きの形式によって、会社都合退職と自己都合退職の違いが明確に生じ、ハローワークでの早期退職後の失業保険給付手続きにおいて受給時期や総受給額に歴然とした格差が発生します。
会社が人員削減を目的として実施する希望退職優遇制度に応募した場合、雇用保険上は「特定受給資格者(倒産・解雇等に準ずる理由)」として扱われ、会社都合退職として処理されるのが通例です。一方、社員の自律的な転身を名目とする選択的定年制度や早期退職優遇制度の募集条件によっては、形式上「自己都合退職」として処理される規程になっている企業も存在します。
会社都合(特定受給資格者)と認定された場合、7日間の待期期間終了後、給付制限期間なしですぐに失業保険の基本手当が支給されます。所定給付日数も手厚く、50代であれば被保険者期間に応じて最大330日分の給付が保障されます。
これに対し、自己都合退職と判定された場合、給付制限期間が設けられる上に給付日数は最大でも150日程度まで激減します。失業給付の総額にして100万円以上の差が生じるだけでなく、国民健康保険料の軽減措置(倒産・解雇・雇い止め等の特定受給資格者に対する前年所得の減額計算)を受けられないという致命的なデメリットを被ることになります。応募書類に署名する前に、離職票の離職理由コードがどう記載されるかを人事部へ書面で確認することが鉄則です。

【実態検証】「割増金に釣られて後悔」当事者の告白と5ch・SNSの生の声
巨額の割増退職金を手にして意気揚々と会社を去ったものの、数年と経たずに深刻な喪失感や生活困窮に直面する事例は珍しくありません。Webメディアや当事者の手記、SNSやネット掲示板の書き込みからは、早期退職の華やかなイメージとはかけ離れた生々しい苦悩が浮かび上がります。
57歳で早期退職を決断し、フリーランスライターとしてセカンドライフを歩み始めたDai氏は、自らの発信の中で「会社員時代の肩書や守られた環境を離れた後の自己管理と収入の不安定さ」に直面した実感を率直に綴っています。また、経済メディアのアットダイム(@Dime)が報じた実態調査でも、早期退職者の多くが直面するリスクとして「再就職市場での想定外の買いたたき」や「社会的な孤立」が指摘されています。
オンラインコミュニティや知恵袋、転職フォーラムに投稿された生の声からは、早期退職で後悔する理由と実態が浮き彫りになっています。
「大企業で部長待遇だったが、再就職先で見つかるのは年収300万円台の警備や倉庫軽作業ばかり。割増金で得た1,500万円は教育費とローンの繰り上げ返済で一瞬にして消え、日々の生活費を補填するだけで口座残高が減っていく恐怖に震えている」(50代元メーカー管理職の手記より)
「朝起きて行く場所がない苦痛を舐めていた。肩書を失った途端、社外の知人だと思っていた人間からも連絡が途絶えた。平日の昼間から自宅に居座ることで家族との心理的摩擦が極限に達し、家庭内別居状態になった」(掲示板に寄せられた当事者の独白)
退職金という一時金としてのキャッシュリッチ状態は、数年間の生活費であっけなく溶けていきます。退職後の安定したキャッシュフロー(継続収入)の道筋を持たずに退職金の上乗せ額だけに目を奪われた層が、構造的な苦境に追い込まれているのが実態です。
【プロの結論】早期退職を決断して良い人・絶対に避けるべき人の判断基準
早期退職の成否は、単に「いくら貰えるか」ではなく、「退職後の生活構造と自己認識の切り替え」ができているか否かで完全に二極化します。社会心理学の知見では、長年特定の組織に依存してきた中高年が突然「組織の庇護」を失うと、アイデンティティの拡散と強い無力感に襲われることが証明されています。家族社会学の観点からも、夫が突如として家庭内に常駐することによる「生活空間の侵食」は、夫婦間の心理的バウンダリー(境界線)を破壊し、家庭崩壊の引き金となります。
これらを踏まえ、早期退職に踏み切って良い人物像と、現職に踏みとどまるべき人物像の条件を明確に提示します。
【早期退職に応募して良い人の条件】
1. 社外通用する専門性と実績がある:組織の看板なしに業務を受託できるスキルや資格、独自の顧客ネットワークを保有している。
2. 副業やパラレルキャリアの助走期間を終えている:会社員時代から個人で稼ぐ経験を積み、月10万〜20万円程度の自力収入基盤がすでに存在する。
3. 固定費の極小化が完了している:住宅ローンの完済見込みが立ち、子どもの教育費負担が終了または目処が立っており、生活水準を柔軟に落とせる。
4. 明確な生きがい・社会的居場所がある:仕事以外のコミュニティやボランティア、ライフワークを持ち、肩書の喪失に精神を左右されない。
【早期退職を絶対に避けるべき人の条件】
1. 「今の仕事・上司が嫌だから」という逃避動機:退職理由がネガティブな不満のみの場合、環境が変わっても再就職活動で強いストレスに屈しやすい。
2. 割増退職金の総額だけに目が眩んでいる:数千万円の現金を「生涯賃金の代替」と錯覚し、60代以降の年金空白期間の試算を怠っている。
3. 家族の理解と合意形成が不十分:配偶者の不安を軽視し、「退職金があるから何とかなる」と独断で決断を進めている。
4. 管理職歴しかアピール材料がない:現場での実務スキル(プレイヤーとしての実力)が錆びついており、再就職市場のシビアな現実に適応できない。
【早期退職の退職金】に関するよくある質問(FAQ)
Q1:早期退職の割増金は個別の労使交渉で増額できますか?
A1:原則として不可能です。早期退職優遇制度や希望退職は、労働基準法や社内規程に則り全対象者へ公平な募集条件として提示されます。特定個人に対する裏交渉での加算は労使トラブルの原因となるため、企業側が応じることはまずありません。提示された条件表が絶対的な基準となります。
Q2:40代で早期退職に応募した場合、再就職市場での評価はどうなりますか?
A2:40代であれば実務経験者としての採用枠は一定数存在します。ただし、「なぜ前職で早期退職を選んだのか」に対する論理的で前向きな説明が求められます。単なる人件費削減に応募したと見なされると主体性を疑われるため、自らのキャリアビジョンに基づいた戦略的選択であったことを論理武装する必要があります。
Q3:割増退職金を受け取った後、確定申告は必要ですか?
A3:勤務先に「退職所得の受給に関する申告書」を提出していれば、適正な控除が反映された上で源泉徴収が完了するため、原則として確定申告は不要です。ただし、年度途中で退職した後に再就職せず、その年の給与所得控除や各種所得控除(配偶者控除・医療費控除等)の精算を行っていない場合は、確定申告を行うことで納め過ぎた所得税の還付を受けられるケースがあります。
Q4:提示された募集条件より会社の経営状態が悪い場合、退職金が不払いになるリスクはありますか?
A4:法的倒産手続き(破産や民事再生)に突入した場合、未払いの退職金は一般優先債権等として扱われますが、満額の回収は困難になります。独立行政法人労働者健康安全機構による「未払賃金立替払制度」も退職金は対象上限(最大296万円程度)が低く、割増金部分は保護されません。会社の財務状況が極度に逼迫している兆候がある場合は、条件が提示されている段階で迅速な決断を下すか、慎重な見極めが求められます。
まとめ:割増金の数字に惑わされず冷静な資産・キャリア防衛を
早期退職の募集案内が届いた際、多くの人がまず計算するのは「上乗せされる退職金の額」です。しかし、会社員という強固なセーフティネットと毎月の安定給与を手放す対価として、その金額が本当に見合っているのかを冷徹に計算しなければなりません。
額面から差し引かれる手取り額の正確なシミュレーション、退職後の国民年金・国民健康保険の自己負担、そして再就職市場における自らの市場価値を総合的に天秤にかける姿勢が不可欠です。退職金はゴールではなく、新たなキャリアと生活を築くための「燃料」に過ぎません。甘い数字の幻想を捨て、長期的なライフプランに基づいた主体的な選択を下すことが求められています。 (出典: 早期 退職 退職 金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。