保険の解約返戻金にかかる税金とは?2026年最新の計算法と落とし穴
生活防衛資金の確保やインフレ対策、資産運用の見直しなどを機に、加入している生命保険や個人年金保険の解約を検討する世帯が急増しています。しかし、指定口座へまとまった解約返戻金が着金して安堵したのも束の間、翌年の税務申告シーズンに「知らなかったでは済まされない予期せぬ課税」に直面し、家計が混乱に陥るケースが後を絶ちません。
手元に戻る保険金は、必ずしも全額が無税で手に入るわけではありません。契約形態や受取金額の組み合わせ次第では、想定外の重税が課される仕組みが存在します。本稿では、2026年最新の法制度と実務データに基づき、保険解約返戻金にまつわる課税メカニズムと確定申告の判断基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:解約返戻金は「払込保険料総額」を下回る元本割れ状態なら原則非課税だが、利益が出た場合は一時所得として課税対象になる。
- 要点2:保険料の負担者(契約者)と返戻金の受取人が異なる場合、高税率な贈与税が課される「最大の落とし穴」が存在する。
- 要点3:所得税の確定申告が不要となる基準(差益ベースの課税対象が20万円以下など)を満たしていても、住民税の申告は別途必須となる。
【疑問を即解決】保険の解約返戻金に税金はいくらかかる?決定的な落とし穴を暴く
保険を解約した際、真っ先に直面するのが「自分はお金を支払わなければならないのか」という疑問です。生命保険解約 返戻金 税金 かからない理由の根幹は至ってシンプルであり、「解約返戻金の受取額が、それまで払い込んだ保険料の総額を下回っている(元本割れしている)場合」には利益(所得)が発生していないとみなされ、所得税も住民税も一切発生しません。
一方で、長期加入による複利運用や低解約返戻金型保険の据置期間満了後など、受取額が払込保険料の総額を上回った瞬間に税金が発生します。ここで生じる最大の落とし穴が、「誰が保険料を支払い、誰が返戻金を受け取ったか」という名義関係です。
契約者自身が保険料を負担し、自ら返戻金を受け取る場合は「一時所得」として優遇措置が適用されます。しかし、例えば「夫が毎月の保険料を口座から支払い、妻が解約返戻金の受取口座になっていた」というケースでは、税務上は「夫から妻への資金移動」とみなされ、過酷な贈与税の課税対象へと跳ね上がります。この事実を把握せず、受取人を安易に配偶者や子に設定していたことで、数十万円規模の追徴課税に驚愕する納税者が税務相談の現場で続出しています。
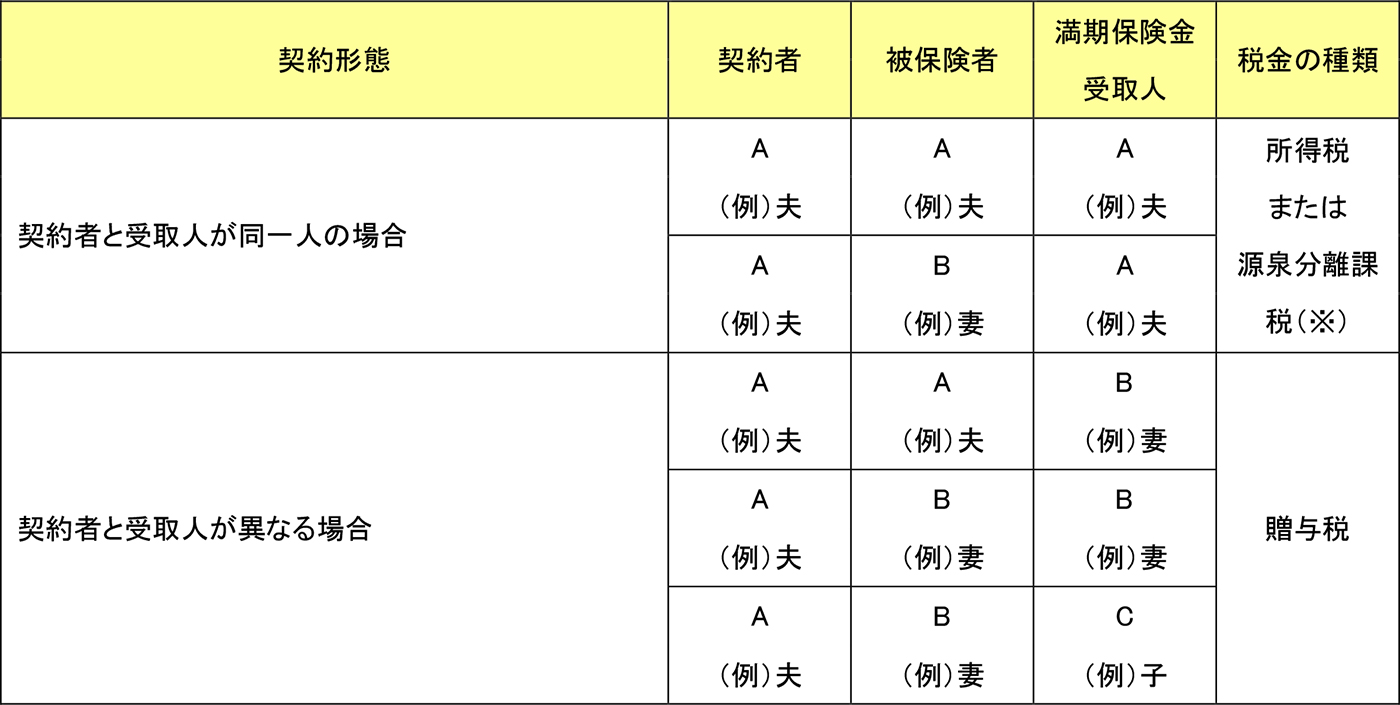
契約者と受取人の違いで激変|一時所得と贈与税の決定的な境界線
保険契約における登場人物は「契約者(保険料負担者)」「被保険者(保険の対象者)」「受取人」の3者で構成されます。解約返戻金にかかる税金を判定する際、実務上極めて重要なのは「実際に誰が保険料を拠出していたか」と「受取人は誰か」の2点のみです。
国税庁の基本通達においても、名義貸しや形式上の契約者名ではなく、実質的な保険料負担者が誰であるかが厳格に問われます。課税区分がどのように分岐するのか、その構造を整理しました。
- 契約者(保険料負担者)=受取人の場合:「一時所得」として所得税・住民税の対象。50万円の特別控除と「2分の1課税」という強力な税制優遇が適用される。
- 契約者(保険料負担者)≠受取人の場合:「贈与税」の対象。年間の基礎控除110万円を超える部分に対して、所得税よりも急激に高い累進税率(10%〜最大55%)がダイレクトに適用される。
例えば、長年加入していた終身保険を解約し、払込保険料400万円に対して解約返戻金500万円(差益100万円)を得た場合を比較してみましょう。契約者本人が受け取る一時所得であれば、後述する計算式の通り課税対象はわずか25万円に圧縮され、給与所得等と合算しても納税額は数万円程度に収まります。一方、これが夫から妻への贈与と判定された場合、解約返戻金全額である500万円が贈与財産となり、基礎控除110万円を引いた390万円に対して50万円以上の贈与税が一挙に課される計算になります。
【早見表で比較】一時所得・贈与税・源泉分離課税の課税パターン一覧
生命保険や個人年金保険を解約した際、どの税目が適用され、どのような計算ルールが働くのかを以下のデータ比較表にまとめました。契約の経過年数や受取方法によっても取り扱いが異なるため、自身の契約状況を正確に照らし合わせる必要があります。
| 契約パターン・受取形態 | 適用される税目 | 控除枠・計算方式 | 編集部の見解・実務上のリスク |
|---|---|---|---|
| 契約者=受取人 (一般的な満期・中途解約) | 一時所得 (総合課税) | 特別控除50万円 残額をさらに1/2にして課税 | 最も有利な税制。差益が50万円以下であれば所得税・住民税ともに課税ゼロ。 |
| 契約者≠受取人 (親が払い子が受取など) | 贈与税 (暦年課税) | 暦年基礎控除110万円 超過分に累進税率(10〜55%) | 返戻金総額が課税対象となるため最も危険。解約前に受取人名義の是正を要検討。 |
| 一時払養老保険等 (加入から5年以内の早期解約) | 源泉分離課税 (金融類似商品) | 差益に対して一律20.315% 受取時に自動天引き | 生命保険解約 源泉徴収が自動で完結。特別控除50万円は適用不可となる点に注意。 |
| 個人年金保険 (中途一括解約の場合) | 一時所得 (年金形式は雑所得) | 特別控除50万円 残額をさらに1/2にして課税 | 年金形式(雑所得・控除なし)で分割受取するより、一括解約の一時所得の方が税率面で有利な場合が多い。 |

【実例シミュレーション】解約返戻金の税金計算式と確定申告が必要な基準
保険解約返戻金 一時所得の計算シミュレーションを具体的に把握しておきましょう。契約者と受取人が同一である場合の一時所得は、以下の法定算式によって算出されます。
【一時所得の課税対象額 算出式】
課税対象額 = ( 解約返戻金額 - 既払込保険料総額 - 特別控除50万円 ) × 1/2
この計算式が示す通り、得られた利益(返戻金 - 払込保険料)が特別控除の50万円以内に収まるのであれば、一時所得の金額は0円となり、課税関係は一切発生しません。なお、同一年内に競馬の払戻金や懸賞の当選金、満期保険金など他の一時所得がある場合は、合算して50万円を控除します。
では、具体的な事例で「確定申告が必要になるライン」を検証します。
【試算ケース:給与所得者(会社員・年収600万円)の解約事例】
・既払込保険料総額:320万円
・受け取った解約返戻金:420万円
・差益(利益):100万円
- 一時所得の総額:100万円 - 50万円(特別控除) = 50万円
- 総所得金額に算入する額(1/2後):50万円 × 1/2 = 25万円
給与所得者の場合、給与以外の所得が年間20万円以下であれば国の所得税確定申告を不要とする特例(解約返戻金 確定申告不要 基準)が設けられています。しかし、上記のケースでは算入額が25万円となり「20万円の基準」を上回っているため、確定申告が必須となります。
反対に、もし解約差益が80万円だった場合、特別控除50万円を引いた30万円を2分の1にすると15万円となります。この場合は「20万円以下」の基準を満たすため、国の所得税に関する確定申告は法令上不要となります。
一般に知られていない盲点とネットの誤解|失敗を防ぐ税務チェック
インターネット上の掲示板やSNSでは、「20万円以下なら完全に何もしなくていい」「保険会社は税務署に連絡しないからバレない」といった悪質な誤解が散見されます。しかし、これらの言説を鵜呑みにすると、後から手痛いペナルティを食らうことになります。
盲点1:所得税申告が不要でも「住民税の申告」は100%必要
給与所得者向けの「20万円以下申告不要」ルールは、あくまで国の所得税に限られた行政手続き上の特例に過ぎません。地方税である住民税にはこの特例が存在しないため、解約返戻金の一時所得がたとえ数万円であっても、お住まいの市区町村役場へ「解約返戻金 住民税 申告」を行わなければなりません。これを放置すると、住民税の申告漏れとして延滞金が加算されるリスクがあります。
盲点2:税務署は「支払調書」ですべてを把握している
「税務署にバレない」という噂は完全な幻想です。所得税法第225条の規定に基づき、生命保険会社は同一人に対する1回の解約返戻金や満期保険金の支払額が100万円を超える場合、税務署長宛てに「支払調書」を提出する義務を負っています。支払調書には、契約者名、受取人名、支払金額、既払込保険料の額が克明に記載されており、税務署は申告の有無を容易に突合できます。
盲点3:保険料払込免除特約の適用期間の算定ミス
三大疾病などで以後の保険料払込が免除されていた契約を解約する場合、「免除された期間の保険料」は既払込保険料総額に算入できません。実際に契約者が自腹で払い込んだ金額のみを原価として差し引く必要があるため、想定以上に差益が膨らみ、多額の税金が課される盲点があります。

【実態検証】相談現場とSNSに溢れる「知らなかった」の悲劇と生の声
ファイナンシャルプランナー(FP)や税理士法人の相談窓口には、保険解約後の税務トラブルに関する悲痛な叫びが年々増えています。大手知恵袋サイトやSNSのコミュニティでも、「保険会社から送られてきた振込通知書を見て喜んでいたら、確定申告の案内が届いてパニックになった」という投稿が散見されます。
都内の大手会計事務所に寄せられた実際の相談現場では、次のような事例が報告されています。
「子どもの大学進学費用を用意するため、20年前に夫名義で加入した学資積立保険を解約しました。受取口座を妻である私の名義に指定して350万円を受け取ったところ、翌年に税務署からお尋ねが届き、一時所得ではなく贈与税として約24万円の納税通知が届いて絶句しました。名義を夫にして夫の口座で受け取っていれば、一時所得の控除でほぼ無税だったと知り、悔やんでも悔やみきれません」(40代・主婦の相談事例)
このように、「家族間のお金だから誰の口座で受け取っても同じ」という無邪気な思い込みが、税法上では厳格な贈与行為と判断され、多額の損失を招く典型例となっています。
【プロの結論】家族社会学と資産管理の視点から見出すべき教訓
こうしたトラブルの背景には、日本の家庭内に根強く残る「家計の一体化」という無意識の心理があります。家族社会学において指摘されるように、配偶者間や親子間でお金を融通し合う際、境界線(心理的バウンダリー)が曖昧になりやすく、「夫の財産=家族みんなの財産」と混同しがちです。
しかし、現代の税法は個人の尊厳と資産の独立性を極めて厳密に区分しています。家族関係が良好であっても、法的には「他人同士の財産移転」と同じ定規で測られるのです。解約手続きを機械的に進める前に、「名義の整合性」を冷徹に確認することが、資産防衛における必須の防壁となります。
【プロの判断基準】今すぐ解約して良い人・慎重に踏みとどまるべき人
返戻金の税制を踏まえ、今すぐ解約手続きを進めるべき対象者と、一度立ち止まるべき対象者の条件を明確化しました。
▼今すぐ解約しても税務上の損が少ない人
・既払込保険料を下回る元本割れ状態であり、損益通算はできないものの課税リスクがゼロの人
・契約者と受取人が同一名義であり、解約差益が特別控除50万円以内に確実に収まる人
・解約資金を原資として、新NISAなどより利回りの高い非課税運用枠へシフトする明確なプランがある人
▼解約に慎重になるべき・見直すべき人
・契約者と受取人が異なっており、解約によって高額な贈与税が発生する構造になっている人(※解約前に契約者・受取人名義の是正手続きを検討すべき)
・一時払養老保険などで契約から5年が経過しておらず、20.315%の源泉分離課税が強制適用されてしまう人
・個人年金保険料控除を長年受けており、解約によって将来の確定年金受給権利を放棄してしまう人
【保険 解約 返戻 金 税金】に関するよくある質問(FAQ)
Q1:解約返戻金を受け取ったら勤務先の会社に副業や臨時収入がバレますか?
A1:一時所得が発生して確定申告を行う際、住民税の納付方法を「普通徴収(自分で納付)」に選択すれば、解約返戻金にかかる税額通知が会社に送られることは原則ありません。ただし、自治体によっては給与所得以外の住民税も一括して特別徴収(給料天引き)にする運用を取っている場合があるため、確定申告書の第二表で徴収方法を正しく指定した上で、所轄の市区町村税務課へ確認することをおすすめします。
Q2:個人年金保険を中途解約した場合、年金受取時と税金はどう違いますか?
A2:個人年金保険を途中で一括解約して返戻金を受け取る場合は「一時所得」となり、50万円の特別控除と2分の1課税が受けられます。一方、解約せずに年金形式で毎年受給する場合は「雑所得」に区分され、50万円の特別控除や2分の1ルールは適用されません。公的年金等控除の枠組みとも異なるため、受取総額と税率のバランスをシミュレーションして判断する必要があります。
Q3:元本割れで解約して損失が出た場合、他の所得と損益通算できますか?
A3:できません。生命保険の解約によって生じた損失は税務上「なかったもの」とみなされ、給与所得や事業所得、株式の譲渡益など他の所得から差し引く(損益通算する)ことは認められていません。ただし、同一年内に「満期保険金で利益が出た別の保険」など他の一時所得がある場合に限り、一時所得の内部で利益と損失を相殺することは可能です。
Q4:解約返戻金を受け取るとき、すでに税金が天引き(源泉徴収)されていますか?
A4:契約形態によって異なります。保険期間5年以下の一時払養老保険や一時払変額保険(金融類似商品)などの場合は、受取時に一律20.315%が源泉徴収されて課税関係が終了します。しかし、一般的な終身保険や養老保険、定期保険の解約返戻金は源泉徴収されずに全額が振り込まれます。そのため、利益が出ている場合は自身で確定申告を行って納税する必要があります。
まとめ:2026年最新の保険解約税制を正しく把握して資産を守る
2026年現在、保険商品の多様化や個人の資産形成シフトに伴い、生命保険の見直しや解約は日常的なマネーアクションの一つとなりました。しかし、制度の表面的な理解だけで安易に解約通知書にサインをしてしまうと、名義の違いによる贈与税の直撃や、住民税の申告漏れといった予期せぬ落とし穴に足元をすくわれます。
保険解約返戻金の税務において最も肝要なのは、「元本との差額」「契約名義の一致」「特別控除50万円の枠計算」の3点を解約前に確認することです。受取額が100万円を超える場合は税務署にも確実に情報が共有されます。疑問や不安がある場合は、解約手続きの前に契約している保険会社や税理士、独立系FPなどの専門窓口へ相談し、手取り額を最大化する安全な出口戦略を描いてください。 (出典: 保険 解約 返戻 金 税金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。