資本業務提携とは?業務提携・M&Aとの違いや出資比率の基準を解説
📌 【この記事の重要ポイントまとめ】
- 要点1:資本業務提携は「資本関係(株式保有)」と「事業上の協業」を同時に結び、独立性を保ちつつ強固な結束力を生む戦略手法である。
- 要点2:出資比率は「33.4%未満(重要事項の拒否権を与えない)」や「20%未満(持分法適用を避ける)」など、ガバナンスと会計処理の境界線が最大の焦点となる。
- 要点3:契約条項の不備やシナジー不在のまま進めると経営の硬直化を招くため、デューデリジェンスの徹底と明確な出口戦略(解消条項)の設計が不可欠である。
【基本解説】資本業務提携とは?業務提携やM&Aとの決定的な違い
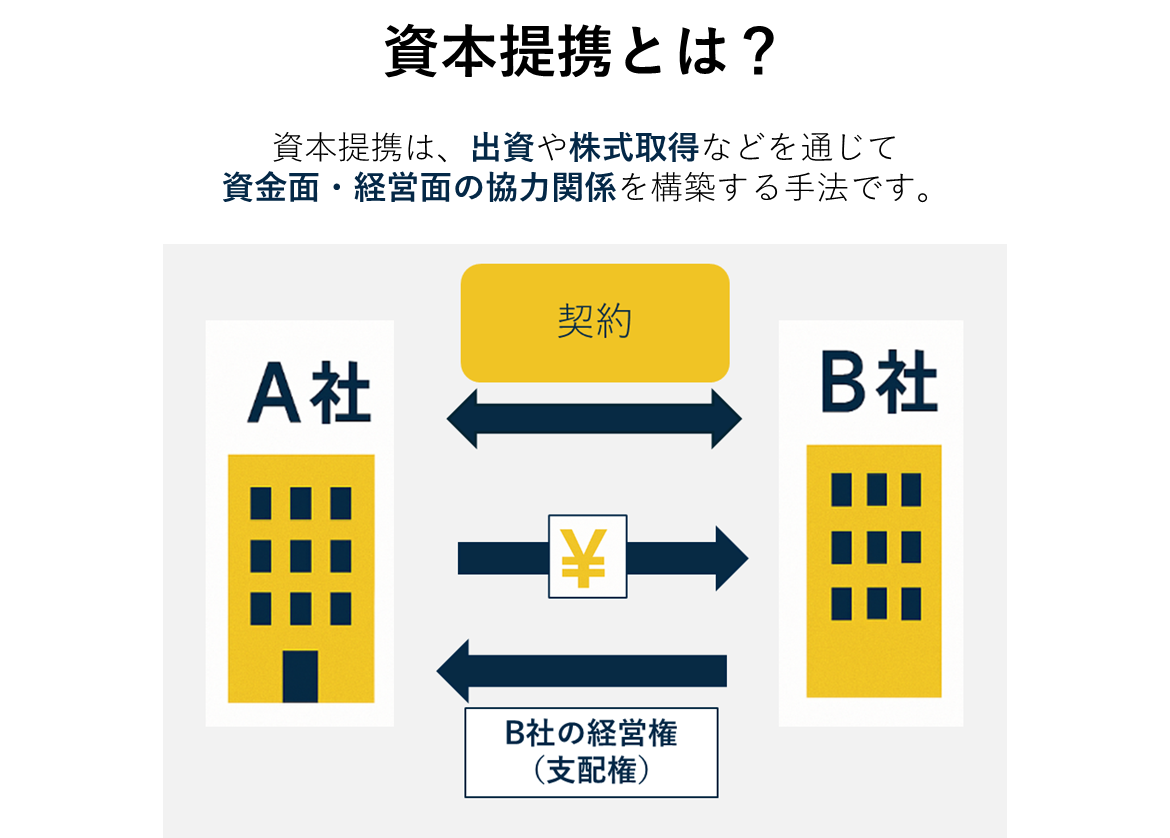
資本業務提携は、文字通り「資本提携」と「業務提携」を掛け合わせたスキームです。2社以上の企業が互いに株式を持ち合う、あるいは一方が他方の株式を取得したうえで、共同開発や販売協力といった実務上の事業連携を展開します。 企業の戦略的パートナーシップには複数の段階が存在します。違いを曖昧にしたまま交渉を進めると、後々大きな認識のズレを生むことになりかねません。まず、資本業務提携と業務提携の違いは、資金移動と法的拘束力の重みにあります。純粋な業務提携(アライアンス)は、業務委託契約や共同開発契約などの契約関係のみで成り立ちます。資本の移動を伴わないためスピーディに開始でき、関係の解消も容易ですが、提携関係を維持するインセンティブが弱く、一方が他社へ乗り換えたり契約が形骸化したりするリスクを抱えます。一方、資本業務提携では実際に現金を投じて相手の株式を取得するため、「株主」としての権利義務が発生し、経営陣のコミットメントが格段に高まります。
次に、資本業務提携とM&Aの違いに目を向けます。広義には資本業務提携もM&A(企業の合併・買収)の一部に含まれますが、実務上は「経営権を完全に取得するか否か」で明確に区別されます。一般的なM&A(完全子会社化など)では、買い手が株式の過半数または100%を取得し、対象企業をグループ傘下に組み入れて経営陣を刷新します。これに対し、資本業務提携では相手企業の経営権を奪わない範囲(通常は数%から20%未満、多くても33.4%未満)に投資をとどめ、独立した経営体制を尊重しながらシナジーを追求します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 純粋な業務提携 | 資本の移動なし。契約書締結のみ | 株式保有比率 0% | 機動的だが拘束力が低く、形骸化しやすい初期検証向け |
| 純粋な資本提携 | 財務的リターンや関係維持を主目的とした株式取得 | 数%程度の株式持ち合いなど | 政策保有株式の縮小が叫ばれる情勢下では大義名分が問われる |
| 資本業務提携 | 資本注入+共同事業展開(現場リソースの相互提供) | 株式保有比率 数%〜15%程度(最大でも33.4%未満) | 経営権を相手に渡さず、実利とコミットメントを両立する最適解 |
| M&A(連結子会社化・買収) | 経営権を完全に掌握し、組織を一体化する統合手法 | 株式保有比率 50.1%〜100% | 強い統制力を持つが、PMIの失敗リスクや巨額の買収資金が必要 |
資本業務提携は、業務提携の「緩さ」とM&Aの「重さ」のちょうど中間に位置する戦略的選択肢です。互いのカルチャーの違いを残したまま、事業上のレバレッジを効かせる手段として重宝されています。
企業の命運を握る「出資比率の目安」と「持ち株比率と議決権」の実務
資本業務提携の実務において、最も白熱した議論が交わされるのが出資比率の設計です。なぜなら、会社法が定める議決権の割合によって、株主が会社に対して行使できる法的な権限が劇的に変化するからです。実務における出資比率の目安は、提携の目的や力関係によって大きく3つのレンジに分かれます。
第一のレンジは、「1%〜5%未満」の象徴的な出資です。上場企業同士や、独立性を極度に重視するスタートアップが大手企業から出資を受ける際によく見られます。この水準であれば、出資を受けた側の経営陣は日々の意思決定を制約されることなく、外部に「業務提携への本気度」をアピールできます。なお、会社法上、単独株主権として1%以上の議決権を6ヶ月以上保有すると、株主総会での「株主提案権」が発生します。
第二のレンジは、「10%〜15%程度」の実質的パートナーシップです。主要株主の一角として名を連ね、取締役の派遣(1名程度)を伴うケースが一般的になります。出資額も億単位に上ることが多く、事業現場での連携が日常的に監視・推進されます。なお、3%以上の株式を保有する株主には「株主総会招集請求権」や「会計帳簿閲覧権」が認められており、経営の透明性を求める権利が付与されます。
第三のレンジであり、最大の分水嶺となるのが「20%」と「33.4%(3分の1超)」です。
出資比率が20%以上に達すると、会計上「持分法適用関連会社」となり、投資先の損益が出資側の連結決算に反映されるようになります。そして33.4%(3分の1超)を握られると、株主総会の特別決議(定款変更、合併、事業譲渡、解散など)に対する「拒否権」を出資側に与えてしまいます。そのため、被出資企業が独自の経営権を死守したい場合、出資比率は「上限でも15%〜19.9%」、どんなに高くても「33.3%以下」に抑えるのが鉄則です。
手法としては、株式取得と第三者割当増資の2つが主流です。
創業株主などが保有する既存株式を買い取る「株式取得(株式譲渡)」は、売却益が既存株主の懐に入ります。一方で、新株を発行して資金を払い込ませる「第三者割当増資」は、払い込まれた資金がそのまま会社の金庫に入り、事業開発や設備投資の原資となります。成長資金を欲しているスタートアップや成長企業とのアライアンスでは、後者の第三者割当増資が圧倒的多数を占めます。ただし、増資は発行済株式数が増えるため、既存株主の持ち株比率が希薄化する点には十分な配慮が必要です。
経営を左右する「メリットとデメリット」|株価への影響と市場の反応
資本業務提携は強力な武器である反面、資本の拘束力を伴う諸刃の剣でもあります。双方の立場からメリットとデメリットを冷静に比較考量することが不可欠です。出資を受ける側・行う側のメリット
出資を受ける側(主にスタートアップや中小企業)にとって最大の利点は、経営権を手放さずに成長資金と信用力を同時に獲得できる点です。大手企業の傘下に入ることなく自社のブランドや経営の自由度を維持しながら、相手企業の販路、研究開発基盤、顧客基盤を即座に活用できます。大手の資本が入っているというアナウンスメント効果自体が、金融機関からの融資審査や新規顧客開拓において極めて有利に働きます。
一方、出資を行う側(主に大手企業や中堅企業)にとっては、ゼロから自社で事業を立ち上げる「タイム・コンシューミング(時間的損失)」を回避できます。外部の尖ったテクノロジーや優秀な人材、革新的なビジネスモデルを、巨額の買収リスクを背負うことなく低コストで自社のエコシステムに取り込める点が大きな魅力です。
潜在するデメリットと解消の困難さ
最大のデメリットは、「関係解消の難しさ」にあります。単なる業務提携であれば、契約期間の満了や中途解約通知によって比較的スムーズにパートナーシップを終了できます。しかし資本業務提携の場合、手元に相手企業の株式が残ります。事業提携を終了したからといって、株式を市場や第三者へ勝手に売却できるとは限りません。特に非上場株式の場合、流動性がないため「誰がいくらでその株式を買い取るのか」を巡って泥沼の紛争に発展するケースが散見されます。
さらに、出資比率が高まるにつれて、出資元からの経営介入リスクが高まります。取締役の派遣を受け入れた結果、意思決定のスピードが鈍化したり、競合他社との自由な取引を制限されたりする弊害も起こり得ます。
株価への影響と市場の反応
上場企業が資本業務提携を発表した際、株価への影響と市場の反応は短期的にも長期的にも敏感に現れます。株式市場は主に「シナジーの現実味」と「希薄化の規模」を天秤にかけて評価します。
明確な事業シナジーが見込め、相手先の成長分野を取り込む提携である場合、市場は好感して株価が急上昇します。しかし、第三者割当増資の規模が大きく1株当たり利益(EPS)の大幅な希薄化が懸念される場合や、提携の目的が単なる救済や事業実態の伴わない防衛策とみなされた場合は、発表直後から売り浴びせられる事態も珍しくありません。アナリストや機関投資家は、協業によって生み出される定量的なキャッシュフローを冷徹に見極めています。
資本業務提携の会計処理とのれんの発生リスク
会計面での取り扱いも無視できません。出資比率が20%未満であれば、原則として「投資有価証券」として処理され、配当金や期末の時価評価損益(上場株式の場合)がP/Lに影響する程度にとどまります。
しかし出資比率が20%以上となり持分法が適用されると、資本業務提携の会計処理とのれんが問題となります。取得価格と対象企業の純資産持分との差額が「のれん」として認識されます。日本の会計基準では、持分法によるのれんも一定期間(20年以内)で規則的に償却する必要があり、毎期の営業外費用を圧迫します。さらに、提携先の業績が著しく悪化した場合には「のれんの減損損失」を強いられ、出資元の純利益を一気に吹き飛ばす財務リスクへと直結します。

【実態検証】現場担当者の生の声と成功事例から見えた成否の分かれ道
華々しい記者会見の裏で、資本業務提携が当初の青写真通りに機能するケースは決して多くありません。現場ではどのような摩擦が起きているのでしょうか。事業開発(BizDev)の現場担当者やオープンイノベーション推進部門の証言を検証すると、共通して聞こえてくるのは「資本を結んだ安心感による弛緩」です。
大手通信会社のアライアンス担当者は、当時の生々しい交渉過程について次のように打ち明けています。
「数億円を出資して株式を取得した瞬間が社内評価のピークになってしまい、翌月からの現場の共同プロジェクトでは定例会議すら形骸化していった。『株主になったのだから相手が動いてくれるだろう』という大企業側の甘えと、『金は集まったが口だけ出されて現場が疲弊した』というスタートアップ側の反発が重なり、結果的に実質的な成果物は何も生まれなかった」
このように、資本の結束が逆に現場の主体的な緊張感を奪ってしまう現象は、業界を問わず頻発しています。
成否を分けた象徴的な協業例
一方で、教科書的な成功を収めた事例も存在します。日本を代表する資本業務提携の成功事例として語り継がれているのが、トヨタ自動車とスバル(SUBARU)の提携です。
両社は2005年に最初の提携を結び、その後トヨタがスバル株の保有比率を段階的に引き上げながら(最終的に20%超で持分法適用会社化)、スポーツカー「86(ハチロク)」と「BRZ」の共同開発を成し遂げました。トヨタの強固なサプライチェーン・生産管理技術と、スバルが誇る水平対向エンジン技術が見事に融合した事例です。この提携が成功した要因は、資本の論理で相手を呑み込むのではなく、「車両の開発・生産」という明確かつ定量的な共通目標を現場レベルで徹底的に共有し続けた点にあります。
また、流通・小売業界における総合商社とコンビニエンスストア、あるいはAIスタートアップと大手医療機器メーカーの提携などでも、双方の得意領域を重複させず「技術×流通」「データ×実店舗」という補完関係が明確なスキームほど、持続的な企業価値の向上に直結しています。
一般に知られていない盲点とネットの誤解|失敗を招く「資本の罠」
ネット上のビジネス解説記事やSNS上では、資本業務提携に対して極端な楽観論や皮相的な理解が散見されます。現場の実務家が警鐘を鳴らす典型的な誤解を暴きます。誤解1:「5%程度の出資なら経営権に全く影響はない」という油断
「数パーセントの株を持たれるだけなら、創業者の意のままに経営を続けられる」と考えるのは危険な誤解です。出資比率自体は低くても、契約書の中に「重要事項に関する事前承諾権」や「役員指名権」が盛り込まれていれば、実質的に経営の自由度は縛られます。新株発行、多額の借入れ、主要な事業計画の変更に際して出資元の書面による事前承諾が必要と規定されていた場合、経営陣は独自の判断でピボット(事業転換)することすらできなくなります。
誤解2:「業務提携がうまくいかなければ、株を買い戻せばいい」という錯覚
提携関係が破綻した際、出資を受けた側が「株を買い戻して元の関係に戻ればいい」と安易に考えているケースが後を絶ちません。しかし、非上場企業の自社株買い(自己株式取得)には、会社法上の「分配可能額」の規制が存在します。赤字が続いていたり手元流動性が枯渇していたりすれば、会社として買い戻すこと自体が法的に不可能です。また、評価額を巡っても「出資時のプレミアム価格で買い取れ」と要求する出資側と、「事業が失敗したのだから純資産価格で買い取る」と主張する企業側で深刻な紛争が生じます。
資本業務提携契約書の注意点とデューデリジェンスの実務
こうした致命的なトラブルを回避するために最も重要なのが、資本業務提携契約書の注意点を隅々まで精査することです。特に以下の条項は細心の注意を払ってドラフティングしなければなりません。
- 事前承諾事項と報告事項の線引き:経営の裁量を奪われないよう、事前承諾を求める項目を極小化し、報告にとどめる範囲を明確に定義する。
- 役員派遣条項:取締役を受け入れるのか、議決権を持たないオブザーバーにとどめるのかを厳密に区別する。
- 提携解消条項と株式の取扱い(Exit条項):協業が目標未達に終わった場合や一方に契約違反があった際、株式を「誰が・いくらで(公正市場価格または簿価等)」買い取るのか、あるいは第三者売却を認めるのかをあらかじめ規定する。
- 競業避止義務の範囲:提携期間中および解消後において、相手企業の競合他社とのアライアンスをどこまで制限するのか、過度な足かせにならないよう縛りを限定する。
そして、契約締結の前段階で行われるデューデリジェンスの実務も極めて重要です。大手企業側は財務・税務・法務の観点から対象企業の偶発債務やコンプライアンス違反を徹底調査(ビジネス・法務・財務DD)します。同時に、スタートアップ側も「リバース・デューデリジェンス」として、出資元の意思決定プロセス、過去のアライアンス実績、自社の知的財産を吸い上げるリスクがないかを精査する姿勢が求められます。

【実務フロー】資本業務提携の進め方と手順|構想からクロージングまで
資本業務提携を具現化するプロセスは、複数の法的手続きと交渉が複雑に絡み合います。失敗を防ぐための標準的な実務フローは以下の通りです。ステップ1:アライアンス戦略の策定と候補先リストアップ
自社の弱みを補完し、強みを掛け合わせられるパートナー企業を特定します。この段階で「なぜ単なる業務委託ではなく資本を入れる必要があるのか」という大義名分を社内で言語化しておくことが極めて重要です。
ステップ2:秘密保持契約(NDA)の締結と初期打診
トップ同士の面談や担当部門間でのアプローチを開始します。未公開情報に触れる前に必ず相互の秘密保持契約(NDA)を締結し、協業の可能性を打診します。
ステップ3:基本合意書(LOI / MOU)の締結
提携の大枠、想定される出資比率、株式取得の手法(第三者割当増資など)、スケジュール感について合意を形成します。基本合意書の多くは法的拘束力を持ちませんが、独占交渉権やデューデリジェンスへの協力義務などは法的に縛るのが実務の通例です。
ステップ4:デューデリジェンス(DD)の実施と企業価値評価(バリュエーション)
法務・財務・ビジネスの専門家を交えて調査を実施し、隠れた債務や知財侵害のリスクを洗出します。並行して株価算定(バリュエーション)を行い、第三者割当増資における1株当たりの発行価額を確定させます。
ステップ5:資本業務提携契約書の締結と取締役会決議
「資本提携契約(株式引受契約など)」と「業務提携契約」を一体または別個に締結します。両社の取締役会での承認決議を経て、正式な契約締結とプレスリリース(適時開示)を行います。
ステップ6:払込(クロージング)と協業実行(PMI)
新株発行に伴う出資金の払込を確認し、商業登記などの法的手続きを完了させます。しかし、ここがゴールではありません。速やかに共同運営委員会などを組成し、現場レベルでの協業推進(PMI:提携後統合)をスタートさせます。
【プロの結論】資本業務提携を選ぶべき企業と避けるべき企業の判断基準
企業統治(コーポレート・ガバナンス)や組織心理学の観点から見ると、資本関係を持つということは「親子関係」や「婚姻関係」にも似た心理的力学を組織間にもたらします。支配と服従、依存と自立のバランスが崩れた瞬間、資本業務提携は機能不全に陥ります。どのような企業が資本業務提携を選択すべきであり、どのような企業が回避すべきなのか。その分かれ道は明快です。
資本業務提携を選択すべき企業(向いているケース)
- 独自の企業文化や経営陣の独立性を維持しつつ、急成長の足がかりが欲しい企業:完全買収されると自社の理念や開発スピードが損なわれる恐れがあるが、大手のリソースやブランドは喉から手が出るほど欲しいというフェーズ。
- 本格的な買収・事業譲受の前に「お見合い期間」を設けたい企業:いきなり数百億円を投じて100%買収するリスクを避け、まずは10%〜20%のマイノリティ出資を通じてシナジーの確度やカルチャーフィットを現場で見極めたい買い手企業。
- 競合他社への乗り換えを防ぎ、長期的なロックインを図りたい企業:自社の主要な販売先や仕入先との関係を強固にし、他陣営への寝返りを防ぐための「クサビ」として資本を機能させたいケース。
資本業務提携を避けるべき企業(慎重になるべきケース)
- スピーディな経営判断と頻繁なピボットを是とする創業初期のスタートアップ:わずか数%の出資であっても、大企業の稟議文化や事前承諾事項がブレーキになり、事業の身動きが取れなくなる危険性があります。純粋な業務委託や先行的なPoC(概念実証)契約にとどめるのが賢明です。
- 重複拠点の統廃合や即座のコスト削減を狙う企業:独立した別法人である以上、相手の人員削減や工場の統廃合に直接手を突っ込むことはできません。ドラスティックなリストラや徹底したコストシナジーを求めるなら、過半数以上を取得する本格的なM&A(完全子会社化)を選択すべきです。
- 提携解消時のExit戦略が描けていない企業:「うまくいかなかったらどうやって株式を買い取るか、あるいは誰に売却させるか」という撤退のシナリオが描けないのであれば、軽率に資本を受け入れるべきではありません。
【資本業務提携とは】に関するよくある質問(FAQ)
Q1:資本提携と資本業務提携は何が違いますか?
A1:実質的な業務提携(事業上の協業)が伴うかどうかが異なります。「資本提携」は株式の保有や資金調達そのものに主眼が置かれ、安定株主づくりや純投資の意味合いが強くなります。これに対し「資本業務提携」は、共同開発、サプライチェーンの共有、相互送客といった具体的なビジネス協業を前提として資本を注入します。
Q2:資本業務提携を発表すると株価は上がりますか、それとも下がりますか?
A2:一概には言えず、市場が「シナジーの確実性」と「1株当たり価値の希薄化」のどちらを重く見るかによって反応が分かれます。成長領域への進出や大手との強力な事業連携と好感されれば急騰しますが、新株発行規模が過大で既存株式の希薄化懸念が勝る場合や、単なる赤字補填とみなされた場合は下落します。
Q3:出資比率を20%以上にするメリットとデメリットは何ですか?
A3:メリットは、会計上「持分法適用関連会社」となり、投資先の成長による利益を出資元の連結決算(持分法投資損益)へダイレクトに取り込める点です。デメリットは、投資先の業績悪化時に損失がそのまま跳ね返ってくる点や、「のれん」の減損リスクを抱える点、そして出資を受ける側にとっては経営への関与度が一気に跳ね上がる点です。
Q4:資本業務提携は途中で解消することはできますか?
A4:契約上は可能ですが、純粋な業務提携と比べて手続きが極めて複雑です。事業連携の打ち切りに加え、保有している株式の処分(自社株買いによる買い取り、創業家への譲渡、第三者への売却など)を行う必要があります。非上場株式の場合は買い手が見つからず、株式の保有だけが宙に浮いたまま関係がこじれるリスクがあるため、契約締結時に解消時の株式取扱条項を定めておくことが不可欠です。 (出典: 資本 業務 提携 と は(Yahoo!ニュース))
まとめ:強固なパートナーシップを築くための指針
資本業務提携は、企業の独立したアイデンティティを守りながら、外部の圧倒的なリソースを取り込んで非連続な成長を実現するための極めて有効な戦略手法です。完全なM&Aに伴う組織統合の軋轢を回避し、契約のみの業務提携が抱える脆弱性を資本の力で克服するその仕組みは、変化の激しい事業環境において今後も存在感を高め続けます。 成否を分けるのは、甘い見通しに基づいた資本の結合ではなく、冷徹な利害計算と精緻な契約設計です。「出資比率が自社のガバナンスにどう影響するか」「シナジー創出の責任は現場の誰が負うのか」「万が一提携が破綻した際に資本関係をどう精算するのか」。これらの論点から目を背けず、双方が納得のいくフェアなルールを構築することこそが、長期にわたって企業価値を高め続けるアライアンスの絶対条件です。自社の成長フェーズとリスク許容度を見定め、最適なパートナーシップの形態を選択することが求められています。
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。