健康診断は医療費控除できる?2026最新の適用条件と還付の真相
毎年の健康診断や人間ドックで数万円の自己負担が発生した際、「この領収書は確定申告の医療費控除に使えるのだろうか」と疑問を抱く方は少なくありません。一般的には「病気の予防や早期発見を目的とした検査は対象外」と広く信じられていますが、税務上のルールを精査すると、支払った全額が医療費控除の対象へと劇的に切り替わる決定的な分岐点が存在します。
国税庁が公表する法令解釈通達や現場の税務判断を踏まえると、単なるスクリーニングにとどまるか、あるいは治療への連続性が認められるかによって税務署の扱いは180度変わります。2026年の確定申告期に向けて知っておくべき適用の境界線、人間ドックや再検査費用の扱い、さらにはセルフメディケーション税制との有利不利判定まで、制度の裏側を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:健康診断や人間ドックは原則として対象外だが、重大な疾患が発見され「治療」へ進んだ場合は初回の健診費用まで遡って医療費控除の合算対象になる。
- 要点2:再検査自体の費用は保険診療(治療の一環)として原則控除可能であり、内視鏡検査でポリープを切除した場合は「手術」とみなされ手技料も検査料も全額対象となる。
- 要点3:会社負担の健診で追加した自己負担オプションは原則控除不可だが、要治療判定が出た場合やセルフメディケーション税制の証明書活用など、手取りを最大化する選択肢が存在する。
【2026年最新】健康診断は医療費控除の対象外?原則と例外を分ける決定的な境界線
税法上の根本的な大原則として、所得税法第73条および国税庁タックスアンサー(No.1122「医療費控除の対象となる医療費」)では、医療費控除の対象を「医師等による診療または治療の対価」と定めています。そのため、自覚症状のない健康な人が自身の健康維持や異常の早期発見を主目的として受診するケースにおいて、健康診断が医療費控除の対象外となる理由は「疾病の治療を目的とした支出ではない」という点に集約されます。
全額自己負担となる5万円から10万円前後の人間ドック費用を支払ったとしても、検査結果に異常が見つからず「異状なし」で終了した場合、その支出は生活上の予防的経費とみなされ、控除の対象には一切含めることができません。しかし、国税庁の通達(所得税基本通達73-4)には、見落とされがちな重要な例外規定が明記されています。
その例外とは、健康診断や人間ドックの結果、「重大な疾病が発見され、かつ、引き続きその疾病の治療を行った場合」です。この要件を満たすと、その健康診断そのものが治療に先立つ一連の医療行為と位置づけられ、診断にかかった全額をその年の医療費控除に算入することが正式に認められます。国税庁が医療費控除において健康診断と治療の経緯を厳格に照合するのは、予防から治療への明確な接続関係が存在するかを確認するためです。
ここで重要なのは「重大な疾病」の定義です。国税庁の質疑応答事例や税務署の運用において、胃がん、大腸がんなどの悪性腫瘍はもちろん、緊急の医療処置を要する重度の心疾患や脳血管障害、あるいは直ちに投薬治療を開始しなければ健康被害が及ぶ高度な糖尿病や高血圧症などがこれに該当します。一方、わずかな数値の乱れに対する経過観察の指示程度では「重大な疾病の発見と治療」とは認められにくいため、人間ドックの医療費控除の対象条件を満たすには、医師による診断書や処方箋、治療計画の存在が極めて強力な裏付けとなります。

【実態検証】再検査や内視鏡ポリープ切除はどうなる?現場と税務署のリアルな見解
税務相談窓口や確定申告の時期に特に相談が殺到するのが、健康診断で「要再検査」「要精密検査」の判定を受けた後の費用処理です。編集部が税理士および現場の医療機関へのヒアリングをもとに検証したところ、実務上の運用実態が浮き彫りになりました。
まず、健康診断の再検査における医療費控除の真相として、健診結果通知書を持って受診する再検査・精密検査の費用は、基本的に「健康保険が適用される保険診療」となります。保険証を提示して受ける再検査は、医師が特定の疾患を疑って行う医療行為であるため、仮に検査の結果として「幸いにも異常は見当たらなかった」という結論に至った場合であっても、再検査にかかった窓口自己負担分(3割負担など)は全額医療費控除の対象として計上できます。最初のスクリーニング健診代は戻りませんが、再検査自体の自己負担分は治療の一環として認められるのが通例です。
さらに高額な費用が動くケースとして代表的なのが、消化器系の内視鏡検査です。定期健診の便潜血検査で陽性となり、大腸内視鏡(大腸カメラ)検査を受けた際、病変が見つかってその場で切除を行う場合があります。この内視鏡検査でのポリープ切除は医療費控除の対象となるだけでなく、税務上も医療保険上も明確に「日帰り手術」という治療行為に分類されます。
現場のレセプト(診療報酬明細書)データでも、ポリープ切除術が行われた当日の初診料、検査料、手術料、病理組織検査料、投薬料など、一連の窓口負担額はすべて治療の対価となります。ただし、民間保険会社から手術給付金(特約給付金など)を受け取った場合は、支払った医療費の総額からその補填金額を差し引いて申告しなければならない点に注意が必要です。
【徹底比較】2026年最新の医療費控除の対象となる検査・控除対象外リスト
令和8年(2026年)4月1日現在の法令および国税庁告示に基づき、健康診断・人間ドック・各種オプション検査が医療費控除の対象となるか否かを一覧表にまとめました。近年導入された「選定療養(先発医薬品の特別料金)」など最新の税務判断も踏まえ、正確な線引きを把握しておくことが重要です。
| 項目・受診パターン | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・控除判定 |
|---|---|---|---|
| 一般的な定期健康診断(自費) 異常が見つからなかった場合 | 自費負担率 100% 控除対象額:0円 | 約8,000円〜15,000円 | 【対象外】 病気予防目的のため控除不可。 |
| 人間ドック(重大疾患発見時) 早期がん等が判明し治療へ直行 | 健診+治療費の合算可 控除対象額:全額 | 約40,000円〜100,000円 | 【全額対象】 所得税基本通達73-4の適用により、人間ドック費用も治療費として認定。 |
| 再検査・精密検査(保険適用) 二次健診で異常なしと判定 | 保険診療自己負担 3割 控除対象額:窓口支払全額 | 約3,000円〜10,000円 | 【再検査のみ対象】 医師の診察を伴う保険診療分は控除可。一次健診代は対象外のまま。 |
| 大腸内視鏡+ポリープ切除 健診受診中に即日日帰り手術 | 手術扱い(保険適用) 民間保険給付分は控除から差引 | 約20,000円〜35,000円(自己負担分) | 【全額対象】 検査から治療へ完全移行。保険給付金を差し引いた残額が控除対象。 |
| 会社負担健診の有料オプション (脳ドック・腫瘍マーカー等) | 自己負担分のみ集計 異常なし時は0円 | 約15,000円〜40,000円 | 【原則対象外】 重大疾患が見つかり治療へ繋がった場合のみ、オプション代も合算可能。 |
| 長期収載品の選定療養費 (希望による先発医薬品追加料) | 令和6年10月以降制度化 国税庁告示(Q&A A6)準拠 | 後発薬との差額の4分の1相当 | 【全額対象】 患者希望で支払った「特別の料金」であっても医療費控除の算入が認められる。 |
上記で整理した通り、会社負担の健康診断における医療費控除の詳細まとめとしては、会社が福利厚生として全額拠出した基本健診代は当然ながら個人の控除対象外です。社員本人が自腹で追加したオプション検査(PET検査、脳ドック、婦人科検診など)についても、異常が見つからなければ控除できません。しかし、そこで脳動脈瘤や悪性所見が見つかり即座に手術や投薬治療へと進んだ場合、自腹で切ったオプション費用そのものが医療費控除へ昇格します。領収書を「対象外だから」と即座に破棄してしまうのは大きな損失につながります。
一般に知られていない盲点|医療費控除「10万円の壁」とセルフメディケーション税制の罠
医療費控除をめぐる最大の落とし穴が、いわゆる「10万円の壁」の誤認です。世間では「年間10万円を超えないと使えない」と一括りに語られがちですが、国税庁の規定では「総所得金額等が200万円未満の人は、総所得金額等の5パーセントを超えた額」から控除が適用されます。新社会人や休職期間があった方、年金生活者、個人事業主で課税所得が抑えられているケースでは、年間5万円や6万円の医療費であっても控除を受けられる権利があります。
さらに見過ごせないのが、セルフメディケーション税制と健康診断証明書の関係です。セルフメディケーション税制は、特定のスイッチOTC医薬品(要指導医薬品および一般用医薬品のうち医療用から転用された風邪薬や鎮痛剤など)の年間購入額が1万2,000円を超えた場合に最大8万8,000円まで所得控除できる特例制度です。
この特例を受けるための必須要件が、「申告者が健康の維持増進及び疾病の予防への一定の取組(定期健康診断、人間ドック、がん検診、予防接種など)を行っていること」です。つまり、健康診断費用そのものはセルフメディケーション税制の金額控除対象にはならないものの、申告時には「健康診断の結果通知書」や「領収書(受診証明の記載があるもの)」の提示・保存が必須要件となります。
ここで多くの納税者が直面する構造的な選択肢が「従来の医療費控除か、セルフメディケーション税制か」という二者択一のルールです。両制度は併用が認められておらず、どちらか一方を選択して確定申告しなければなりません。高額な自由診療健診で異常が発見されず、家族全員の医療費合算でも10万円に届かない年であっても、ドラッグストアで購入した対象医薬品が年間数万円あれば、健康診断の受診証明書を添付してセルフメディケーション税制を活用する方が遥かに多くの還付を勝ち取れる場合があります。
いくら戻る?年収別「医療費控除 還付金シミュレーション」と実質手取りの計算
実際に健康診断から治療へ進み、人間ドック費用を算入できた場合、手元にいくらの現金が還付されるのでしょうか。医療費控除による節税効果は「課税所得に応じた所得税の還付」と「翌年度の住民税(一律約10%)の減額」の2重構造になっています。
控除対象額の計算式は以下の通りです。
【控除対象額】=(実際に支払った医療費の合計額 - 保険金等で補填される金額)- 10万円(※総所得200万円未満は総所得×5%)
具体的な医療費控除の還付金シミュレーションを3つのモデルケースで検証します(自己負担した人間ドック費用6万円+発見された胃疾患の保険治療費7万円=年間総医療費13万円、民間保険からの補填なしのケース)。
▼ケースA:年収350万円(所得税率 5% / 住民税率 10%)
・控除対象額:13万円 - 10万円 = 3万円
・所得税還付額:3万円 × 5% = 1,500円
・住民税減額分:3万円 × 10% = 3,000円
⇒ 節税合計額:4,500円
▼ケースB:年収600万円(所得税率 20% / 住民税率 10%)
・控除対象額:13万円 - 10万円 = 3万円
・所得税還付額:3万円 × 20% = 6,000円
・住民税減額分:3万円 × 10% = 3,000円
⇒ 節税合計額:9,000円
▼ケースC:年収900万円(所得税率 23% / 住民税率 10%)
・控除対象額:13万円 - 10万円 = 3万円
・所得税還付額:3万円 × 23% = 6,900円
・住民税減額分:3万円 × 10% = 3,000円
⇒ 節税合計額:9,900円
これらは「控除額3万円」の控えめなシミュレーションですが、人間ドックの受診費用が10万円以上、さらに高度な精密検査や投薬治療が加わって年間の総支払額が30万円に達した場合、控除対象額は20万円に跳ね上がります。年収600万円の世帯であれば年間約60,000円もの現金が手元に戻る計算になります。
さらに生計を一にする配偶者や子どもの医療費も合算できるため、世帯内で最も課税所得が高い人物がまとめて申告することで、適用される税率の差により還付効果を極大化させることが可能です。
確定申告で失敗しないための実務|医療費控除の健康診断の書き方と領収書管理
確定申告において健康診断や人間ドックの費用を申告する場合、税務署からの疑義や税務調査を避けるための厳格な記入作法が求められます。
確定申告における医療費控除の健康診断の書き方として、国税庁の「医療費控除の明細書」を作成する際、「医療を受けた方の氏名」「病院・薬局などの支払先の名称」を正確に記載した上で、「医療費の区分」欄は『診療・治療』にチェックを入れます。健診機関の領収書であっても、治療に結びついた段階で区分は診療・治療となります。e-Tax(国税電子申告・納税システム)の自由記述欄や備考欄、あるいは税務署から問い合わせがあった際に即答できるよう、「〇月〇日人間ドック受診、〇月〇日より〇〇病の確定診断に基づき治療開始」とメモを付記しておくのが現場実務の鉄則です。
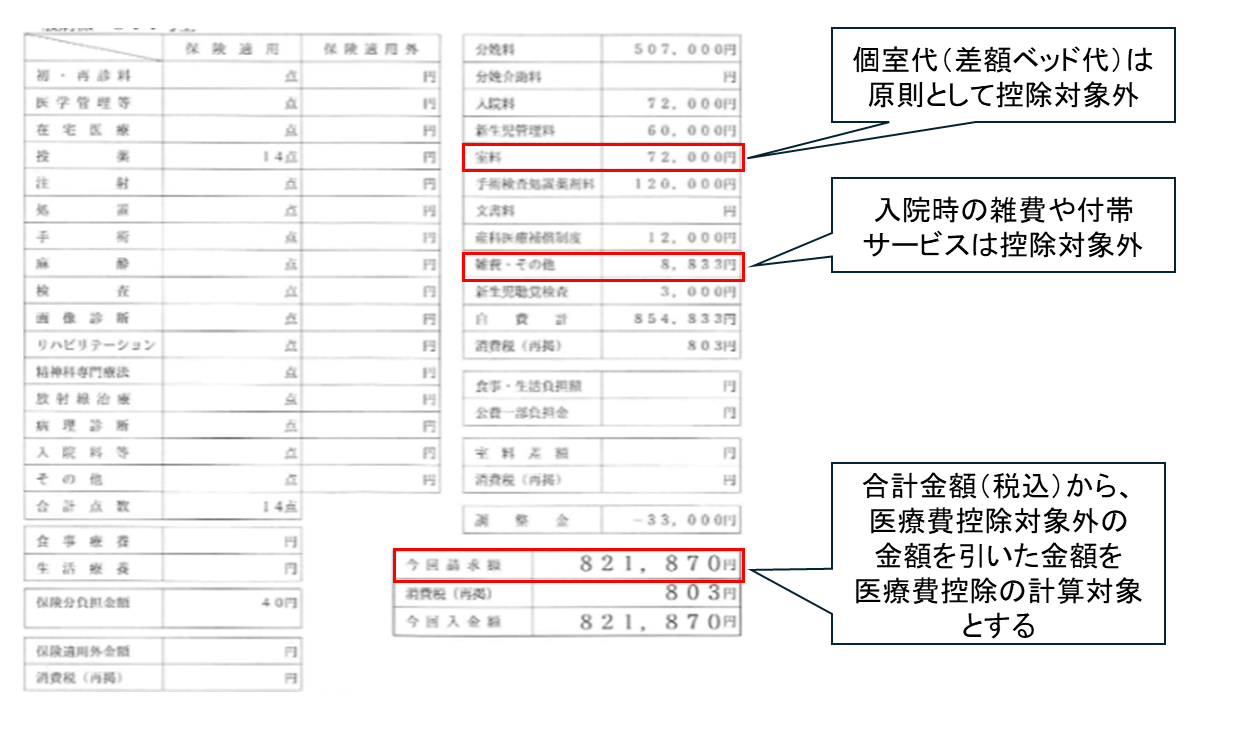
次に、健康診断の医療費控除における領収書の保管方法です。平成29年分の確定申告以降、確定申告書への領収書の添付・提出は不要となりましたが、その代わりに「自宅で5年間保管する義務」が課されています。マイナポータル連携を利用して医療費通知情報を自動取得している場合であっても、保険適用外である人間ドックや健診の費用はマイナポータルの医療費通知には反映されません。必ず医療機関が発行した紙の領収書や診療明細書を別途保管しておく必要があります。
【プロの結論】医療費控除を活用すべき人・慎重になるべき人の判断基準
税務の現場知見から導き出される「どの道を選択すべきか」の明確な判断基準を提示します。
【医療費控除で申告を進めるべき人】
- 人間ドックや自費検診受診後、明らかな疾患が見つかり直ちに投薬・処置・手術など治療に踏み切った人
- 大腸カメラ等の健診でポリープ切除を受け、保険適用手術となった人
- 同一生計の家族全体の年間医療費(交通費含む)が10万円(または総所得5%)を明確に超えている世帯
- 高所得者層であり、還付される所得税率が高い世帯主名義で申告できる環境にある人
【通常の医療費控除を見送り、慎重になるべき人】
- 人間ドックで要経過観察(半年後や1年後の再検査推奨)にとどまり、具体的な投薬や治療行為が発生していない人(税務調査で否認されるリスクが極めて高い)
- 年間の医療費総額が10万円未満で、かつOTC医薬品の購入額が1万2,000円を超えている人(セルフメディケーション税制に切り替えるべきケース)
- 民間医療保険の手術給付金を手厚く受け取った結果、実質的な自己負担額が足切り基準を下回る人
【医療費控除と健康診断】に関するよくある質問(FAQ)
Q1:会社で行う定期健康診断で、自己負担したオプション検査代(胃カメラ変更や腫瘍マーカー)は控除できますか?
A1:原則として対象外です。ただし、そのオプション検査によって病変が見つかり、引き続き入院・手術・投薬などの治療へ移行した場合は治療の一環とみなされ、自己負担したオプション代金も控除対象に算入できます。異常がなかった場合は一切控除できません。
Q2:健康診断で「要再検査」の判定が出たため病院に行きましたが、精密検査の結果「異常なし」でした。この初回の健診代と再検査代は控除できますか?
A2:病院で行った再検査の費用(保険診療自己負担分)は控除対象になります。医師の診察のもとで行われた診療行為であるためです。しかし、重大な疾病が発見されて治療を行ったわけではないため、最初に受けた健康診断自体の費用は控除対象外のままとなります。
Q3:健康診断を受診した病院までの交通費は医療費控除に含められますか?
A3:健康診断そのものが病気治療と認められない限り、交通費も控除の対象外です。ただし、人間ドックで重篤な疾患が見つかり治療へ移行したケースや、再検査のために通院した際の電車代・バス代などの公共交通機関運賃は、通院費として合算が認められます(自家用車のガソリン代や駐車場代は対象外)。
Q4:過去の確定申告で健康診断代を含めずに申告してしまいました。今から遡って還付申告できますか?
A4:受診後に重大な疾病が見つかって治療を行っていた証拠(領収書や診断書)が揃っていれば、法定申告期限から5年間は「更正の請求」を行って還付を受けることが可能です。過去数年分の医療費領収書を再確認する価値は十分にあります。
まとめ:制度の本質を見極めて賢く税金を還付させるためのステップ
「健康診断の領収書は経費にならない」という思い込みは、治療へとステップが進んだ納税者にとっては大きな税制上の損失をもたらします。所得税法が線引きしているのは、受診の名称が人間ドックであるか健診であるかではなく、「結果として疾病の治療に結びついた正当なプロセスであったかどうか」です。
まずは手元にある健康診断結果通知書と、その後に受診した医療機関の領収書を時系列で照合してください。治療の事実が存在するなら、迷わず一連の健診費用を合算して医療費控除の明細書を作成しましょう。一方、異常がなかった場合でも、領収書と結果通知書はセルフメディケーション税制のパスポートとして手取り防衛に直結します。ルールを正しく把握し、制度が認める権利を確実に享受してください。 (出典: 医療 費 控除 健康 診断(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。