二人暮らしの生活費は平均いくら?高すぎる悲鳴の裏側と手取り別内訳
パートナーとの新たな門出や同棲をスタートさせた際、多くのカップルが直面するのが「想定よりも生活費が圧倒的に高い」という現実です。一人暮らしの生活費を単純に2倍すれば足りるだろうと見積もっていた層ほど、毎月の収支確認で言葉を失うケースが後を絶ちません。2024年から続く断続的な物価高や光熱費・食品価格の改定は、2026年を迎えた現在も家計へ確実に重い影を落としています。
公的統計や民間リサーチの取材データをもとに、二人暮らしにおける支出の真の平均値、手取り収入ごとのリアルなシミュレーション、そして関係を破綻させないための生活費分担の黄金比を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:二人暮らしの生活費は家賃を含めると月平均約29万〜33万円が実相であり、「一人の倍」ではなく潜伏コストや光熱費・外食増で膨らみやすい。
- 要点2:手取り20万〜30万円台では固定費の適正化が不可欠であり、「完全折半」は収入差や見えない家事負担によって不満を生む構造的リスクを孕む。
- 要点3:健全な関係維持には心理的バウンダリーを意識した共通口座制の導入と、手取りの15〜20%を確実に先取り貯蓄に回す仕組み化が決め手となる。
【2026年最新】二人暮らしの生活費平均と内訳の実態|なぜ「高すぎる」悲鳴が相次ぐのか
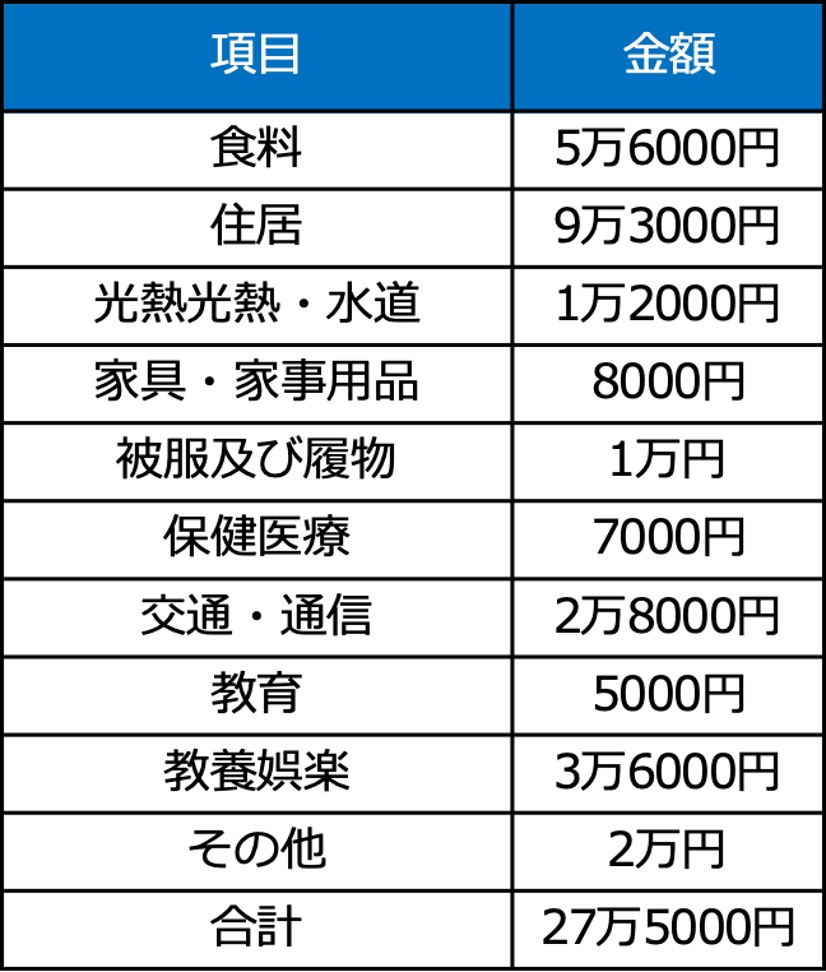
総務省統計局が発表している「家計調査報告(二人以上の世帯)」の最新動向および各種生活動向調査を総合分析すると、勤労者世帯における二人暮らしの1ヶ月あたりの消費支出(住居費を除く)は約24万〜26万円前後で推移しています。ここに民間賃貸住宅の家賃を加味すると、実際の総支出は月額29万〜33万円に達するのが標準的な規模感です。
同棲や新婚生活を始めたばかりのカップルから「思ったより高すぎる」とため息が漏れる背景には、数字の表面には現れにくい「3つの構造的要因」が存在します。
第一に、潜伏コスト(日用品・調味料・消耗品)の急激な増加です。一人暮らしであれば適当に済ませていた調味料や洗剤、キッチンペーパー、トイレットペーパーなどの消耗スピードが2倍どころか3倍近くに跳ね上がり、買い出しのたびに数千円単位で財布から現金が失われていきます。
第二に、「週末の過ごし方」の変化による食費・交際費の肥大化です。互いに生活リズムを合わせるなかで「せっかく二人でいるのだから」とプチ贅沢な自炊食材を選んだり、週末の外食頻度が高止まりしたりすることで、娯楽と食の境界線が曖昧になり支出が底上げされます。
第三に、2026年時点におけるエネルギー価格と加工食品・生鮮食品の価格高止まりです。数年前の感覚で「食費は二人で4万円程度」と皮算用していた世帯ほど、スーパーのレジで提示される合計金額と現実との激しいギャップに衝撃を受ける事態に陥っています。

項目別のリアル相場一覧|家賃・食費・水道光熱費の基準値を徹底検証
二人暮らしを営む上で、毎月どの項目にいくら配分するのが安全圏なのか。公的データや都市部・地方の不動産相場を突き合わせた客観的データを以下に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住居費(家賃・共益費) | 首都圏:10.5万〜14万円 地方都市:6.5万〜8.5万円 | 世帯手取り月収の20〜25%以内 | 1LDK〜2LDKが主流。手取りの30%を超えると固定費貧乏へ直結するため初期の物件選びが生命線。 |
| 食費(外食含む) | 平均:6.8万〜8.2万円 (自炊中心:5万〜6万円) | 世帯手取り月収の15〜18% | 食材高騰により自炊のみでも月5万円台が防衛ライン。外食やデリバリーが重なると容易に8万円を突破。 |
| 水道・光熱費 | 平均:2.2万〜2.8万円 (電気1.3万/ガス0.8万/水道0.5万) | 季節変動あり(冬季・夏季は3万円超も) | 在宅勤務の有無やプロパンガス物件か都市ガス物件かで月1万円以上の開きが生じる重要管理項目。 |
| 通信費・サブスク | 平均:1.4万〜1.8万円 (スマホ2台+光回線) | 1.5万円前後に抑えるのが健全 | 格安SIMや回線セット割の未適用世帯は月1万円以上の無駄金が発生している典型例。 |
| 日用品・雑費 | 平均:1.2万〜1.8万円 | 手取りの3〜5%程度 | ドラッグストアでのまとめ買いによる「ついで買い」が予算オーバーを引き起こす主因。 |
| 娯楽・交際・被服費 | 平均:3.0万〜4.5万円 | 個人の小遣いとは別枠管理が理想 | 共通の趣味や旅行積立を含めるか否かで調整。使いすぎの防波堤として上限設定が必須。 |
二人暮らしにおける家賃相場はエリア格差が顕著ですが、食費や水道光熱費といったライフライン支出は全国一律でインフレの影響を直撃しています。特に水道光熱費平均が年間を通じて2万5000円前後に張り付く現状では、固定費の圧縮こそが最大の安全弁となります。
【実態検証】手取り20万・30万・共働きの生活費シミュレーション
世帯の稼ぎ手構造や収入規模によって、目指すべき生活水準とリスク要因は大きく異なります。ここでは代表的な3つのパターンを挙げ、現場のリアルな家計簿をシミュレーションします。
パターン1:二人暮らし・手取り20万円(片働き・若年層カップル)
どちらか一方が求職中である場合や、20代前半の新社会人同士で片方の収入に依存しているようなケースです。
- 家賃:60,000円(都市部近郊・築古1DKや地方物件)
- 食費:45,000円(外食は月1〜2回に限定、徹底自炊)
- 水道光熱費:20,000円
- 通信費:10,000円(格安SIM+モバイルWi-Fi)
- 日用品・雑費:10,000円
- 交通・医療・その他:15,000円
- 予備費・小遣い:20,000円
- 貯金:20,000円
手取り20万円での二人暮らしは極めてタイトであり、突発的な冠婚葬祭や家電の故障が起きた瞬間に赤字転落する脆弱性を抱えています。都市部でこの収入水準を維持する場合、家賃補助の活用や副業・パートによる世帯収入の底上げが急務です。
パターン2:二人暮らし・手取り30万円(片働き安定層 or 2人合算の中央値)
一般的な20代後半〜30代前半のカップルに最も多く見られるボリュームゾーンです。無理のない生活設計が可能となる一方、油断すると貯蓄が進まない境界線でもあります。
- 家賃:80,000円〜90,000円(郊外2DK〜1LDK)
- 食費:65,000円(週末の外食や中食も適度に取り入れる)
- 水道光熱費:24,000円
- 通信費:14,000円
- 日用品・雑費:15,000円
- 交際費・娯楽費:30,000円
- 個人の小遣い:30,000円(各1.5万円)
- 貯金・投資:42,000円(手取りの約14%)
手取り30万円のゾーンでは、月4万〜5万円を計画的に先取り貯蓄できるかどうかが将来の明暗を分けます。生活レベルを不用意に上げず、固定費を抑え込むことが資産形成の鍵を握ります。
パターン3:共働き二人暮らし・手取り45万円〜50万円(フルタイムDINKs)
互いにフルタイム勤務で、経済的余裕がある世帯です。共働き二人暮らし生活費のシミュレーションにおいて、最も陥りやすい落とし穴が「使途不明金の野放し」です。
- 家賃:130,000円(都心アクセスの良い2LDK)
- 食費:85,000円(時間短縮のための惣菜・外食比率高め)
- 水道光熱費:28,000円
- 通信費:16,000円
- 日用品・雑費:20,000円
- 娯楽・旅行積立:50,000円
- 小遣い:60,000円(各3万円)
- 貯金・新NISA等投資:111,000円(手取りの20%以上)
共働き世帯の強みは圧倒的な入金力にあります。家計を一元化し、月10万円以上を確実に資産運用へ回す規律さえ持てば、早期に盤石な資産基盤を築くことが可能です。
「生活費の完全折半」が招く破綻のワナ|ネットの常識と現場の乖離
ネット上のQ&AサイトやSNSでは「同棲の生活費はきっちり半分ずつ折半するのが一番トラブルにならない」という言説が頻繁に語られます。しかし、数々の同棲解消や離婚相談の現場取材で見えてくるのは、「完全折半(50:50)という思考停止が、カップル関係を最も急速に冷え込ませる」という皮肉な現実です。
完全折半が機能不全に陥る背景には、収入格差と「見えない家事労働」の不均衡が存在します。例えば、一方が手取り30万円、もう一方が手取り18万円の場合、生活費20万円を10万円ずつ折半すると、前者の負担率は手取りの約33%に過ぎないのに対し、後者は手取りの約55%を奪われます。可処分所得の自由度に圧倒的な格差が生まれ、外食先一つ選ぶのにも劣等感や不満が蓄積していきます。
さらに、費用を半分出しているという自負が、「家事も半分やって当然」「自分はこれだけ金を払っているのだから」というギブ・アンド・テイクの監視意識を生み、家庭が職場のような契約関係に変質してしまうのです。
同棲や新婚における負担割合の選択肢としては、以下の3方式を比較検討することが推奨されます。
- 1. 共通口座プール制(推奨度:高):毎月決まった金額(収入比率に応じた額)を共同口座に入れ、すべての生活費をそこから決済する。余剰金は共通の貯蓄とする。
- 2. 費目分担制(推奨度:中):「夫・彼氏が家賃と光熱費」「妻・彼女が食費と日用品」と分担。手軽だが、インフレで特定の費目だけが膨らんだ際に不公平感が生じやすい。
- 3. 収入比例按分制(推奨度:高):世帯収入比(例:手取り6:4)に応じて全生活費を按分。公平感が高く、ライフステージの変化に強い。
【実態検証】SNSや相談窓口に寄せられるリアルな告白と摩擦の現場
家計のすれ違いは、単なる数字の不一致ではなく、相手に対する敬意や信頼の毀損へと直結します。メディア取材やコミュニティに寄せられた生々しい実例から、破綻の予兆を読み解きます。
都内のIT企業に勤務する20代女性の手記には、同棲開始3ヶ月目の絶望が綴られています。
「彼と完全折半でスタートしましたが、彼は毎晩エアコンを24時間つけっぱなしでシャワーも出しっぱなし。水道光熱費が一人暮らし時代の倍以上に跳ね上がりました。注意すると『俺も半分払ってるんだから文句言うな』と返され、お金の問題以上に、生活感覚を擦り合わせようとしない姿勢に心が折れました」
また、知恵袋や家計相談窓口で頻出するのが、「食費の感覚差」に起因する摩擦です。
「節約のために休日に作り置きをしている私の横で、パートナーがコンビニで1回1,500円近いお菓子やお酒を頻繁に買ってきて生活費口座のカードで切る。チリツモで月2万近くが浪費され、私の節約努力がすべて無に帰している感覚になり、顔を見るのも嫌になった」(30代前半・女性会社員)
これらの告白が浮き彫りにしているのは、生活費のトラブルとは「支出額そのものの多寡」ではなく、「価値観の不透明さと一方的な我慢」によって引き起こされるという心理的真実です。

二人暮らしの貯金額平均と2026年最新の節約術|無理なく資産形成を進める戦略
金融広報中央委員会の家計調査データを精査すると、二人以上の世帯における年間貯蓄額の平均値は約120万〜150万円程度ですが、中央値で見ると年間60万〜80万円(月額約5万〜7万円)付近に位置しています。
貯蓄体質へ転換するために不可欠なのは、生活の快適さを削るような「ケチケチした我慢」ではなく、システムで支出を削る2026年基準のスマートな節約術です。
1. 固定費の不可逆的な削減
電気・ガス・通信の見直しは一度実行すれば半永久的に効果が続きます。新電力や都市ガスセット割の再選定、大手キャリアから格安SIM(MVNO)への完全移行により、世帯全体で月額1万5000円〜2万円の固定費浮上が即座に実現します。
2. キャッシュレス決済と家計簿アプリの一元連携
現金のやり取りやレシートの保管は摩擦の温床です。「B/43(ビーヨンサン)」などのペアカードや、共同の銀行口座に紐づいたクレジットカードを1枚発行し、日々の生活費決済をすべて集約。自動で家計簿アプリに反映される仕組みを構築すれば、「今月あといくら使えるか」が客観的な共通認識となります。
3. フードロスを撲滅する「週末下処理+プライベートブランド活用」
食品インフレへの対抗策として、日々の細かな買い出しを廃止し、「週1〜2回の計画的なまとめ買い」にシフトします。大手流通グループのプライベートブランド(PB)を軸に据え、購入直後に冷凍保存や下味処理を行うことで、食材廃棄率をゼロに近づけつつ、月々の食費を確実に1万円以上圧縮できます。
【プロの結論】金銭管理と心理的バウンダリーがもたらす関係維持の法則
家族社会学や臨床心理学の見地から見ても、パートナーシップにおいて「金銭」は個人の自立性と心理的安全性を象徴する極めて繊細な領域です。互いの財布を完全にブラックボックス化することも、逆にプライベートの支出まで1円単位で監視・干渉し合うことも、どちらも関係の短命化を招きます。
長続きするカップルが実践しているのは、明確な「心理的バウンダリー(境界線)」の設定です。「共通の生活費と将来のための貯蓄」という共有ゾーンはガラス張りの透明性を保ちつつ、残った「個人のお金」については一切使途を詮索しないという不可侵条約を結ぶこと。この健全な距離感こそが、金銭的な情動的消耗を防ぐ唯一の盾となります。
【プロの結論】折半制が向いているカップル・避けるべきカップルの判断基準
生活費の分担方法を選択する際、自らのカップル属性を冷静に見極める必要があります。
完全折半(50:50)が向いているカップル:
- 双方の収入差がほぼなく(手取り差が5万円以内)、可処分所得に不公平が生じない
- 家事分担が完全に均等(料理や掃除のスキル・負担時間が同等)である
- 自立志向が強く、将来の合算資産形成よりも個人の資産防衛を優先する段階にある
完全折半を絶対に避けるべきカップル:
- 年収・手取りに100万円以上の開きがある
- 一方が在宅勤務、もう一方が通勤など、光熱費や生活環境への寄与度に明らかな差がある
- 家事負担が片方に偏っており、「家事は無償労働」として扱われがちな状況にある
- 近い将来(1〜2年以内)に結婚、出産、住宅購入などの共同ライフイベントを控えている
【二人暮らしの生活費】に関するよくある質問(FAQ)
Q1:同棲を始める際、初期費用と生活費の予備資金は合計いくら準備すべきですか?
A1:家賃の約4.5〜5倍かかる賃貸契約初期費用(敷金・礼金・仲介手数料・前家賃)、引越し代、新規家電・家具の購入費用を合わせると、最低でも80万〜100万円が初期費用として動きます。これに加えて、万が一の収入減や突発的支出に備える生活防衛資金として、二人暮らし生活費の3ヶ月分にあたる約90万円、合計で170万〜200万円程度の貯蓄を手元に残した状態でスタートするのが極めて安全です。
Q2:パートナーが浪費家で貯金をしてくれません。どう切り出すべきでしょうか?
A2:感情的に「使いすぎ」を責めるのは逆効果です。相手の人格を否定せず、「将来一緒に旅行に行きたい」「2年後に更新料や引越しで〇〇万円必要になる」といった具体的かつポジティブな目標金額を提示してください。その上で、「月末に残ったお金を貯金する」のではなく、給与日に定額が自動で別口座へ移る「先取り貯蓄システム」をルール化し、個人の小遣い枠内での自由な消費は咎めない枠組みを合意形成するのが定石です。
Q3:自炊をしているのに食費が月8万円を超えてしまいます。原因は何ですか?
A3:自炊=安いという思い込みによる「高級食材・調味料の過剰購入」「食材の使い残し廃棄」、そして「お酒・お菓子・嗜好品を食費と混ざて計上していること」が典型的な原因です。また、少量ずつ頻繁に近所のスーパーへ通うと、都度ついで買いが発生します。食材の購入を「週1回のまとめ買い」に制限し、嗜好品やお酒は各自の小遣い枠から出すか「嗜好品枠」として別予算化することで、即座に2万〜3万円の改善が見込めます。
まとめ:今後の動向と失敗しないための判断基準
2026年という時代において、二人暮らしを健全に維持するためには、「愛があるからお金のことは後回し」という曖昧さを徹底的に排除しなければなりません。インフレや将来不安が常態化するなかで、家計管理とは二人の共同生活を守り抜くための強固なインフラそのものです。
世帯手取りに対する適正な固定費の割り当てを守り、不条理な完全折半を脱却して透明性の高いプール制へ移行すること。そして、互いの聖域を守る心理的バウンダリーを確立すること。この3点を愚直に実行することこそが、「生活費が高すぎる」という絶望を乗り越え、二人の未来を豊かに育むための最も確実な道筋となります。 (出典: 二 人 暮らし 生活費(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。