傷病手当金と有給はどっちが得?損しない使い分けと申請の罠を徹底検証
心身の不調で長期間の休養を余儀なくされた際、真っ先に直面するのが生活費と収入の激減という現実的な壁です。多くの会社員が頼りにする公的保障が健康保険の「傷病手当金」ですが、手持ちの「有給休暇」を先に使うべきか、それとも最初から手当金を申請すべきかで判断を迷うケースが後を絶ちません。
実のところ、制度の仕組みや税制、社会保険料の天引きルールを正確に把握していないばかりに、本来得られるはずだった数十万円規模の給付を逃してしまう労働者が現場で続出しています。2026年最新の社会保障制度に基づき、手取りの最大化と生活防衛を両立させるための最適解を客観的なデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:傷病手当金と有給休暇の同一日併給は法律上不可だが、最初の関門である「待期期間の3日間」に有給を充てることで給与100%を確保しながら手当金の受給資格を成立させられる。
- 要点2:額面では有給(100%)が有利に見えるものの、傷病手当金(約67%)は非課税のため、税金・社会保険料を差し引いた実質的な手取り格差は約15〜20%前後にまで縮小する。
- 要点3:退職を伴う休職の場合、「退職日当日に有給を消化する」と退職後の傷病手当金(継続給付)を全額喪失するという極めて危険な実務上の罠が存在する。
【真相解明】傷病手当金と有給の併給は可能か?「損する人」が続出する構造的理由
ネット上の相談窓口やSNSで頻繁に見かける「傷病手当金と有給休暇は両方同時にもらえるのか」という疑問ですが、結論から言えば同一の日について両方を全額併給することは健康保険法第108条の規定により不可能です。
傷病手当金は、病気やケガのために労務不能となり「十分な報酬を受けられないこと」を支給の絶対条件としています。有給休暇を取得した日は会社から通常の賃金(100%相当)が支払われるため、「報酬を受け取っている日」とみなされ、傷病手当金の支給はストップ(支給停止)されます。もし有給で給与を受け取っている期間に傷病手当金を二重申請しても、給与額が手当金の日額を上回っていれば手当金は1円も振り込まれません。
それにもかかわらず「損をする人」が後を絶たない背景には、制度の優先順位と休職初期の対応における無知があります。代表的な失敗が、休職に入った直後、焦って全日を有給休暇で埋めてしまい、後から傷病手当金の存在を知って申請しようとしたものの、すでに支給要件のタイミングを逃していたり、復帰後に突発的な体調悪化で休むための有給が1日も残っていなかったりするパターンです。
さらに深刻なのは、会社の総務担当者が健康保険法と労働基準法の交差点に精通しておらず、「とりあえず余っている有給を全部使い切ってから傷病手当金に切り替えましょう」と画一的に案内してしまう実態です。この指示を鵜呑みにした結果、後述する「退職後の給付資格喪失」や「手取り総額の目減り」という取り返しのつかない損失を被る労働者が今なお散見されます。
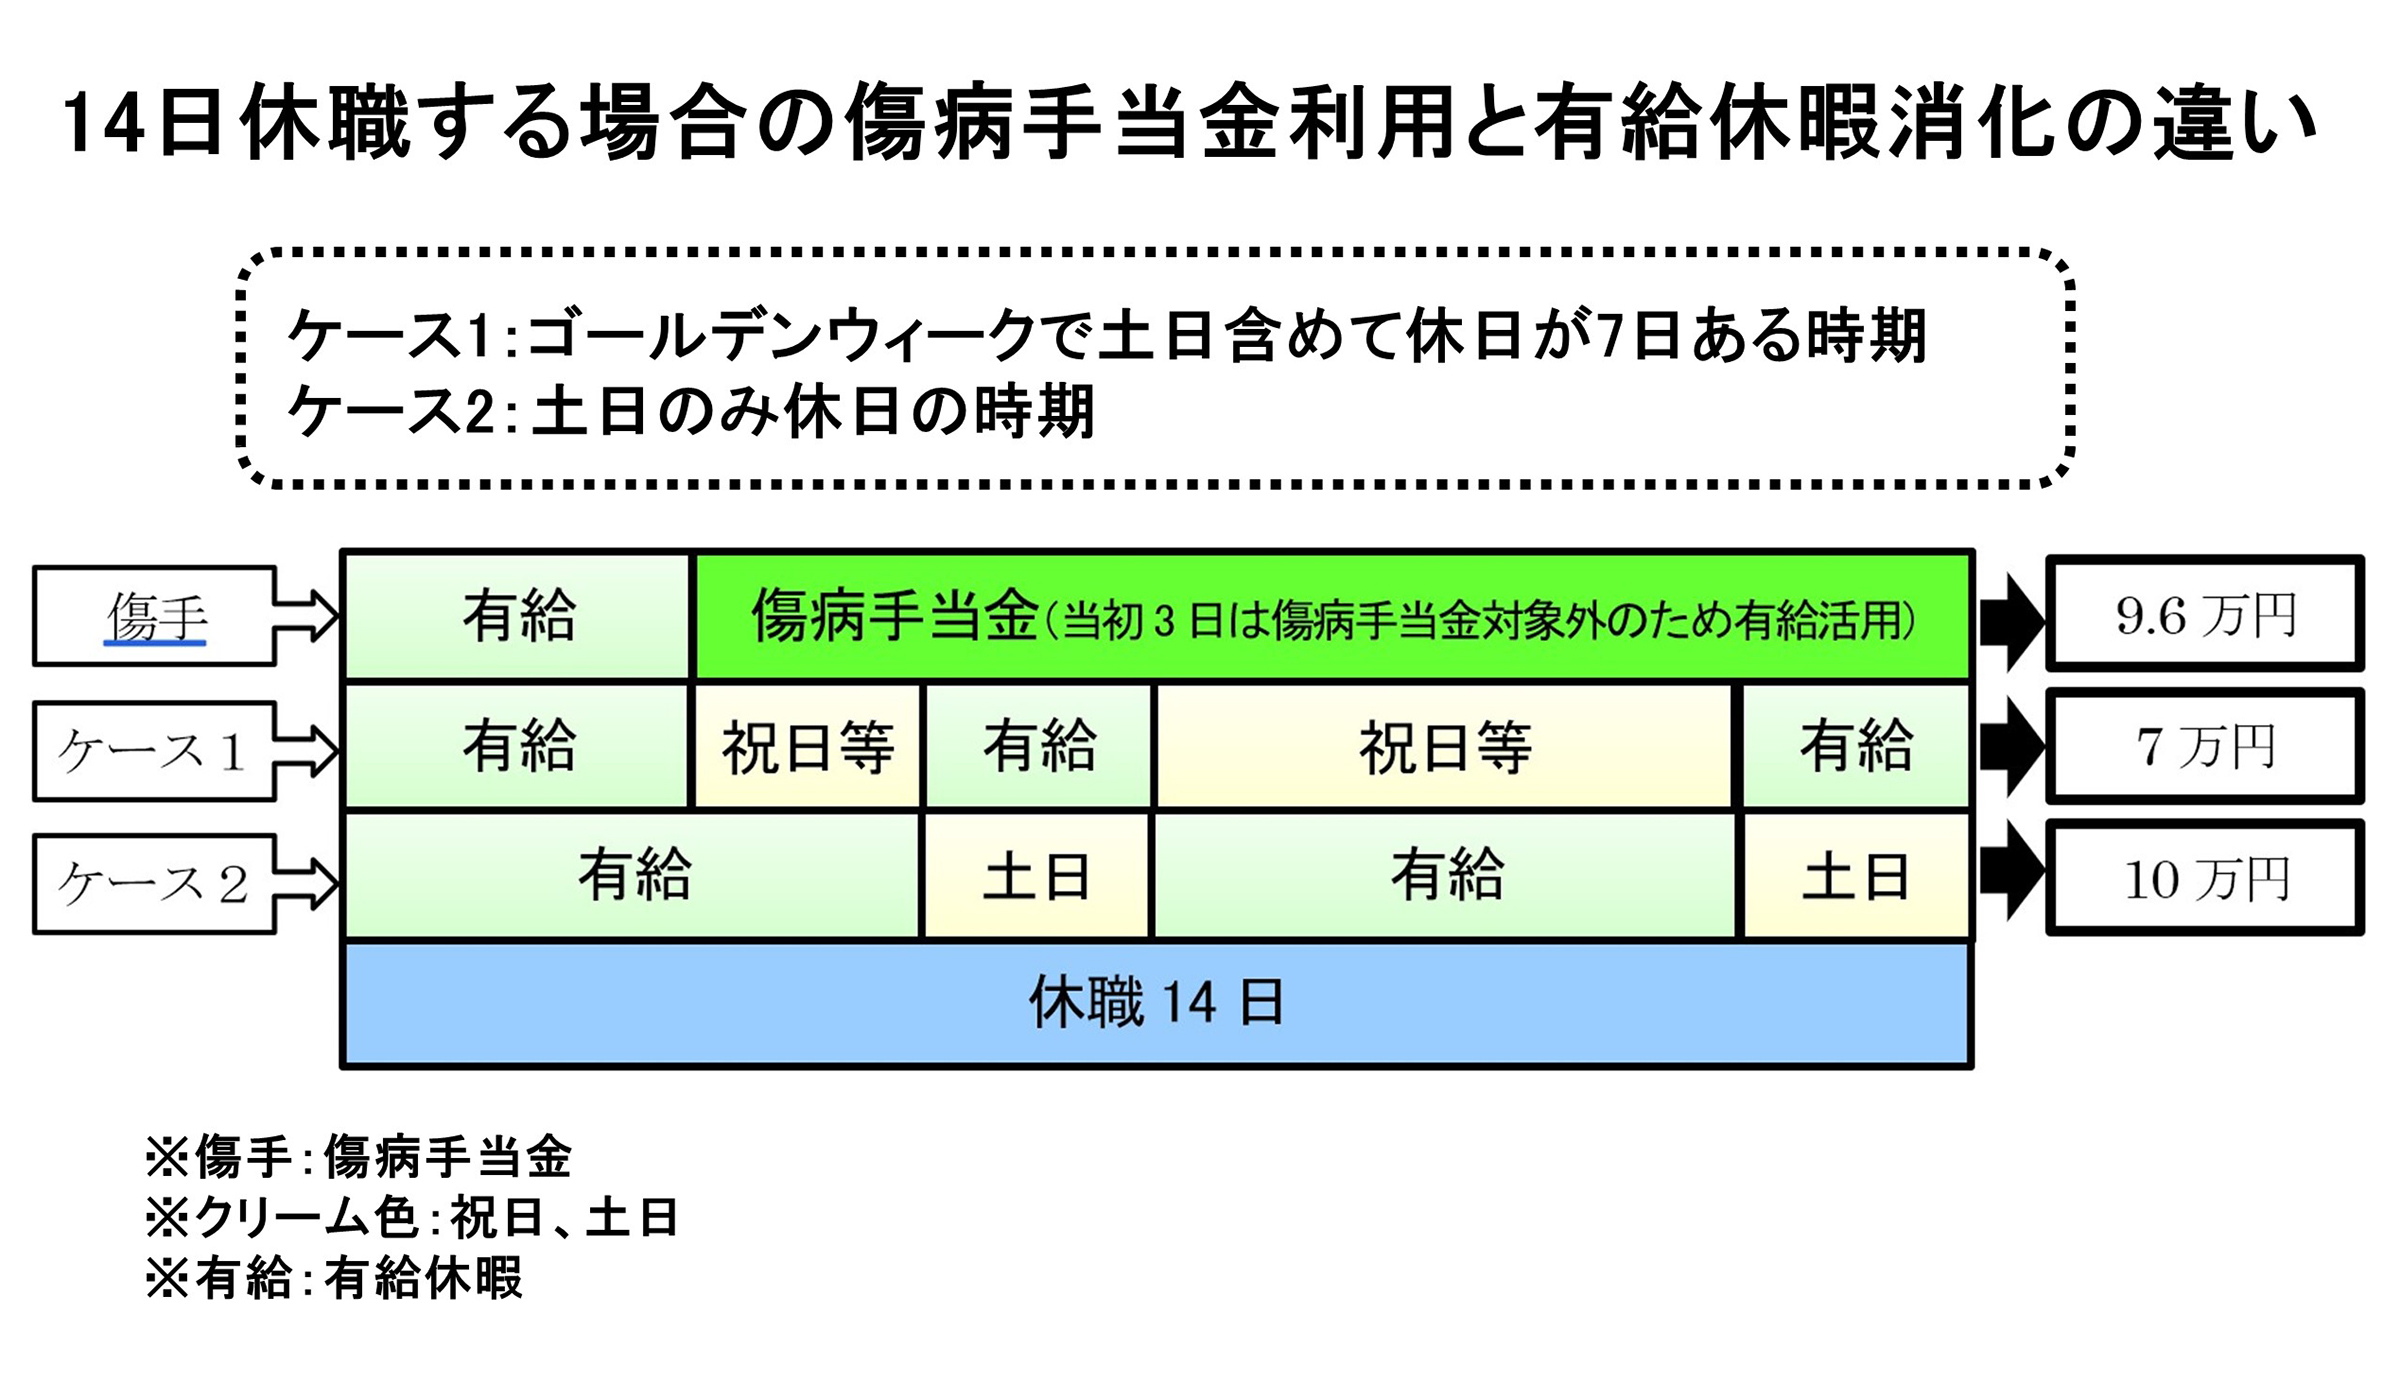
【数字で徹底比較】手取りはどれだけ違う?傷病手当金と有給休暇の損得勘定
休業中の資金繰りを考える上で、最も重要なのが「手取り額の比較」です。多くの人が「給料の全額が出る有給のほうが圧倒的にお得だ」と短絡的に考えがちですが、税金と社会保険料の控除ルールを精緻に分解すると、両者の実質的な手取り格差は見た目ほど大きくありません。
有給休暇取得中に支払われる給与は通常の「給与所得」として扱われるため、所得税、住民税、健康保険料、厚生年金保険料、雇用保険料がすべて満額天引きされます。これに対し、全国健康保険協会(協会けんぽ)や各健康保険組合から支給される傷病手当金は非課税所得であるため、所得税および住民税の課税対象外となり、雇用保険料もかかりません。
ただし、注意しなければならないのが「休職中の社会保険料(健康保険料・厚生年金保険料)」です。傷病手当金を受給中であっても、会社に在籍している限り社会保険料の免除制度はありません。手当金から直接天引きされるわけではなく、会社から別途請求されて振り込むか、復職後にまとめて精算する形になります。
| 項目 | 有給休暇(通常の給与) | 傷病手当金 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 支給水準(額面) | 標準報酬日額の100%(通常の1日分給料) | 直近12か月の標準報酬日額平均の3分の2(約66.7%) | 額面ベースでは有給が約1.5倍手厚い。 |
| 所得税・住民税 | 課税対象(通常の源泉徴収および翌年住民税に反映) | 完全非課税(確定申告も不要、翌年住民税を抑制) | 手当金期間が長いほど翌年度の住民税負担が劇的に軽減される。 |
| 社会保険料の負担 | 給与から天引き(健康保険・厚生年金・雇用保険) | 在職中は納付義務あり(手当金受給額から別途自費払い) | 手当金の手取りを計算する際は「社会保険料の自己負担分」を差し引く必要がある。 |
| 実質手取り率の目安 | 額面の約75%〜80%前後 | 額面(元の給与)の約55%〜60%前後 | 実質的な手取り格差は約20%ポイント程度に縮小する。 |
| 受給可能期間 | 保有日数分のみ(年間最大20日+繰越分) | 通算して最長1年6か月(実日数カウント) | 長期療養では有給はいずれ枯渇するため、主軸は手当金になる。 |
月収30万円(標準報酬月額30万円)の会社員をモデルケースに計算してみましょう。有給休暇を1か月使った場合、社会保険料や税金が引かれた手取りは約24万円です。一方、1か月間すべて傷病手当金を受給した場合の支給額は約20万円(30万円×2/3)。ここから在職に伴う健康保険・厚生年金保険料(約4万5,000円)を自己負担すると、実質の手元資金は約15万5,000円になります。
差額は約8万5,000円。これを「大きい」と見て有給を使い切るか、「有給という有事のセーフティネットを温存するための保険料」と見て手当金を早めに使うかが、戦略の分かれ道となります。
知らなきゃ大損!待期期間3日間の有給消化テクニックと最も賢い「使う順番」
傷病手当金を受給するためには、法律で定められた「連続する3日間の待期期間(労務不能で休んだ期間)」を完成させなければなりません。4日目の休みから初めて傷病手当金の支給対象となります。
ここで最大の裏技であり、正当な実務テクニックとなるのが「待期期間の3日間に有給休暇を充てる」という手法です。
健康保険法上、待期期間の3日間については「給料が支払われていたかどうか」は問われません。公休(土日祝日)であっても、無給の欠勤であっても、あるいは有給休暇を取得して100%の賃金を受け取っていても、労務不能で休んだ事実があれば待期期間として成立します。
したがって、最も無駄のない「使う順番」は以下のステップになります。
- 休業1日目〜3日目:「有給休暇」を取得する(これで給与を100%確保しながら待期期間をクリア)。
- 休業4日目以降:ここから「傷病手当金」に切り替える(4日目から手当金が発生)。
- 残りの有給休暇:即座に全消化せず、手元に数日〜10日程度温存しておく。
なぜ有給を温存すべきなのか。それは復職局面におけるリスク管理です。メンタル不調や難病からの復職時は、慣らし勤務や週3〜4日勤務、あるいは急な体調不良による当日欠勤が頻発します。手持ちの有給がゼロだと、休んだ分だけ欠勤控除されて給料が激減し、経済的焦りから病状を再悪化させる悪循環に陥るケースが非常に多いためです。

【実態検証】「退職日に有給を使って全額失った」現場で多発する悲劇のカルテ
休職を経てそのまま会社を退職する場合、「退職日当日の有給消化」は絶対に避けるべき致命的な落とし穴です。これを知らずに数十万円から百万円単位の給付金を一瞬でドブに捨ててしまう労働者が全国で後を絶ちません。
退職後も引き続き傷病手当金を受給するための制度を「資格喪失後の継続給付(健康保険法第55条)」と呼びます。この継続給付を受けるためには、主に以下の2つの要件を同時に満たす必要があります。
- 退職日までに被保険者期間が継続して1年以上あること。
- 退職日当日において、すでに傷病手当金の受給資格を満たしている(待期期間を完成させ、かつ退職日に労務不能で給与の支払いを受けていない)こと。
ここに恐ろしい罠が潜んでいます。会社側が良かれと思って「残っている有給休暇を退職日までに全部綺麗に消化して、退職日を有給最終日にしましょう」と処理してしまうとどうなるでしょうか。
退職日当日に有給休暇を取得すると、その日は「給料の全額が支払われた日」となります。その結果、退職日において「給与の支払いを受けられないために傷病手当金を受ける」という要件を満たせなくなり、退職日翌日以降の受給資格(継続給付の権利)を永久に喪失します。翌日から無職になり、体調が悪くて働けないにもかかわらず、健康保険からの手当金は1日分も支給されなくなるのです。
大手掲示板や知恵袋、労務相談の現場では、「会社の指示通り最終出社日から退職日まで有給消化したら、健保から『退職日に給料が出ているため継続給付は不支給』という通知が届いた。生活が立ち行かない」という悲鳴のような相談が毎年何件も寄せられています。
退職後も傷病手当金を受け取りたい場合、「退職日当日は絶対に有給休暇を使わず、無給の欠勤(労務不能状態)にしておくこと」が鉄則です。退職日より前の期間に有給を消化し、最後の1日だけを欠勤扱いにするなどの厳密な労務管理が不可欠となります。
【2026年最新】傷病手当金の申請手続きの流れと制度改正を押さえた実務マニュアル
傷病手当金をスムーズに受給するためには、申請手続きの全体像と近年の制度運用の変化を正しく把握しておく必要があります。
特に重要なのが、2022年の法改正によって定着した「通算1年6か月」の支給期間ルールです。旧制度では「支給開始日から暦日で1年6か月」だったため、途中で体調が回復して一時的に出勤・復職した期間もカウントされてしまい、再休職したときには残り期間が削られていました。しかし現在の制度では、実際に手当金を受給した日のみを通算して1年6か月分まで受給可能です。このため、無理に有給で粘るよりも、手当金を受給しながら体調の波に合わせて柔軟に休職・復職をコントロールできる環境が整っています。
申請手続きは以下の4ステップで進めます。
- 主治医への診断書・意見書依頼:医師から「労務不能」の医学的証明を受けます。申請書の「療養担当者が意見を記入するところ」に病名、初診日、労務不能と認めた期間を記載してもらいます。
- 本人記入欄の作成:傷病手当金支給申請書の本人記入欄に、発病の経緯や振込先口座、給与の受給状況などを正確に記入します。マイナンバーカードを用いた電子申請システムとの連携も進んでいます。
- 勤務先(事業主)による証明:申請書を会社の総務・人事担当者に提出し、「事業主が証明するところ」に休んだ期間の出勤状況(出勤簿やタイムカードの写し)や給与支払い状況(賃金台帳の写し)を証明・添付してもらいます。
- 保険者(協会けんぽ等)へ提出・審査:勤務先経由または本人から直接、加入している健康保険組合や協会けんぽの支部に提出します。書類に不備がなければ、提出から約2週間〜1か月程度で指定口座に初回給付金が振り込まれます。
注意点として、傷病手当金は「事後申請」が原則です。未来の日付について申請することはできず、例えば「1か月分休んだ後に、その1か月分をまとめて申請する」というサイクルを毎月繰り返すのが実務上の標準フローとなります。

【プロの結論】経済的メリットと心の防衛ライン|おすすめできる人・慎重になるべき人の条件
休職に追い込まれたビジネスパーソンにとって、傷病手当金と有給休暇のどちらを優先すべきかは、単なる金銭計算にとどまらず「自立した生活再建」と「心身の防衛」をめぐる高度な意思決定です。
精神分析や組織心理学の知見に目を向けると、休職初期の労働者は「会社に迷惑をかけている」「早く復帰しなければならない」という強い罪悪感から、冷静な判断力を奪われがちです。この心理的重圧から逃れるために「とりあえず手持ちの有給を全部使って会社との連絡を断とう」とする行為は、会社への過剰適応であり、自身の心理的バウンダリー(境界線)を見失う危険な兆候でもあります。
自分自身の置かれた状況に応じて、どちらを主軸に据えるべきかの明確な判断基準を提示します。
▼ 有給休暇を優先して使い切るべき人
- 医師の見立てにより、休養期間が2週間〜1か月未満の短期で確実に復職できる見込みが高い人。
- 直近で住宅ローンの引き落としや固定費の支払いが逼迫しており、15〜20%の手取り低下すら耐えられない人。
- すでに有給休暇の有効期限(2年)が迫っており、失効間近の有給が大量に残っている人。
▼ 最初から傷病手当金を主軸にすべき人(有給温存型)
- うつ病や適応障害などのメンタルヘルス不調で、休職期間が3か月以上の長期化、あるいは読めないと予想される人。
- 休職期間満了に伴う退職や、キャリアの見直し(転職)を視野に入れている人。
- 復職後の通院、段階的勤務、体調の揺らぎに対する「心の盾(予備の有給)」を確保しておきたい人。
制度とは、個人の尊厳と健康を守るために用意された社会のインフラです。会社側の都合や慣習に流されることなく、「自分を守るためのカード」としてどちらを切るべきか、戦略的な視点を持つことが完全回復への第一歩となります。
【傷病手当金と有給】に関するよくある質問(FAQ)
Q1:休職中に有給休暇を飛び飛びで(週に1日など)取得しながら、残りの日を傷病手当金として申請できますか?
A1:制度上は可能ですが、実務的にはおすすめしません。有給を取得した日は手当金が不支給となり、欠勤の日だけが支給対象になりますが、会社側のタイムカードや賃金台帳の証明が極めて煩雑になり、健保組合の審査に時間がかかる要因になります。また、医師の意見書において「この日は労務不能だが、この日は労務可能だったのか」という整合性を問われるリスクが生じるため、期間を明確にブロック分けして申請するのが安全です。
Q2:傷病手当金の受給中にボーナス(賞与)が支給された場合、手当金は減額されますか?
A2:減額されず、全額受給できます。健康保険法で支給調整の対象となる「報酬」は、毎月決まって支払われる定期給与を指します。一般的な賞与(年に数回のボーナス)は傷病手当金の調整対象外となるため、ボーナスを満額受け取りつつ、その期間の傷病手当金も全額もらうことが可能です。
Q3:パートやアルバイト、契約社員でも傷病手当金と有給の両方を選択できますか?
A3:勤務先の健康保険(協会けんぽや組合健保)に本人が加入していれば、雇用形態に関係なく正社員と全く同じ条件で受給できます。労働基準法に基づく有給休暇も当然付与されています。ただし、国民健康保険(自治体の国保)に加入している場合は、原則として傷病手当金の制度そのものが存在しないため注意が必要です。
まとめ:2026年の休職・退職で後悔しないための最終チェック
傷病手当金と有給休暇は、どちらか一方が絶対的に優れているというものではありません。目先の手取り額の多さだけに目を奪われて有給を使い切ってしまうと、長期戦になった際の選択肢を失い、最悪の場合は退職後の生活費給付まで棒に振ることになります。
待期期間の3日間に有給を充てて手堅く給料を確保し、4日目以降は傷病手当金をベースに据えながら一定の有給を温存する。そして退職を検討する局面では、退職日当日の有給消化を絶対に避ける。この原則を守るだけで、休職に伴う経済的リスクの大部分はコントロール可能です。制度の仕組みを冷静に見極め、自身の健康回復を最優先にした選択を実践してください。 (出典: 傷病 手当 金 有給(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。