国税還付金の勘定科目は?法人・個人別の仕訳と還付加算金の盲点を解剖
確定申告や決算申告を終えた数週間後、事業用口座に通帳記帳された「コクゼイカンフキン」の文字を目にして安堵する経営者や個人事業主は少なくありません。しかし、現場の経理担当者や自ら記帳を行う事業主にとって、そこからが実務上の思案のしどころとなります。手元に戻ってきた資金は、帳簿上で一体どの勘定科目を用いて処理するのが正しいのでしょうか。
安易に「臨時収入だから雑収入」と処理してしまうと、本来非課税であるはずの税金の戻りに対して二重に税金が課されたり、逆に課税対象となる利息相当分を見落として税務署から指摘を受けたりするリスクが生じます。法人税、所得税、消費税といった税目の違いだけでなく、法人と個人事業主という事業主体の違い、さらには振込額に含まれる「還付加算金」の特殊性まで、複雑に絡み合う実務の全体像を専門的な知見から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国税還付金の処理は税目と事業形態で根本的に異なり、法人税は「未収還付法人税等」や「法人税等還付税額」、個人事業主の所得税は「事業主貸」で処理するのが原則。
- 要点2:還付金に上乗せされる「国税還付加算金」は利息の性質を持つため、元本とは明確に分離し「雑収入」等として課税処理(所得税・法人税)しなければならない。
- 要点3:決算確定時と入金時の期ズレを防ぐ厳格な計上タイミングの把握が、税務調査における指摘や追徴課税のリスクを回避する防壁となる。
国税還付金の勘定科目は一体どれが正解?法人と個人で異なる仕訳の全貌
「国税還付金の勘定科目はどれを使うべきか」という問いに対して、唯一絶対の単一の答えは存在しません。結論から言えば、「戻ってきた税金の種類が何であるか」および「法人の申告か個人事業主の申告か」という2つの軸によって適用すべき科目が完全に枝分かれします。
企業の決算現場で最も頻発するのは、予定納税や中間納付で納めすぎた税金の精算です。例えば、国税還付金 仕訳 法人税の実務においては、中間申告で納付した税額が確定申告によって確定した年税額を上回った場合、過納分が還付されます。この場合、決算期末の段階ですでに還付を受ける権利が確定しているため、貸借対照表の流動資産に「未収還付法人税等」を計上し、損益計算書上では「法人税等」のマイナスまたは法人税等還付税額 勘定科目として処理するのが標準的な会計実務です。
一方、国税還付金 勘定科目 個人事業主の実務では、法人とは全く異なる思考回路が求められます。個人事業主が確定申告で納めすぎた所得税を取り戻した際、帳簿上で所得税 還付金 事業主貸として仕訳を起こすのが鉄則です。なぜなら、所得税は「事業上の経費」ではなく「事業主個人に課される税金」だからです。当初の納付時に経費ではなく「事業主貸」として処理している以上、それが戻ってきた際も事業主口座を経由して事業主へ資金を返還した、あるいはプライベートな資産の引き揚げとみなすのが論理的帰結となります。
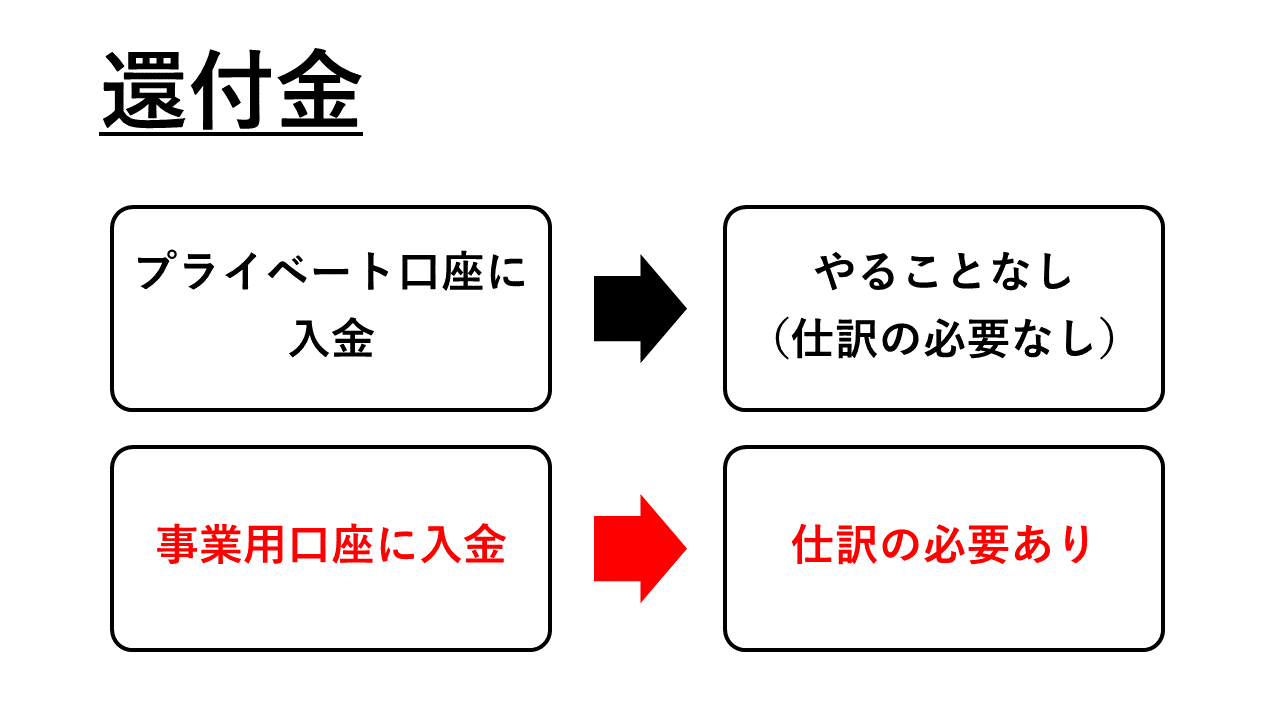
税目別の勘定科目と仕訳ルール比較|法人税・所得税・消費税の決定的な差異
税目による違いを把握しないまま仕訳を進めると、試算表の健全性が失われます。とりわけ消費税の還付処理は、採用している経理方式(税抜経理方式か税込経理方式か)によって勘定科目が大きく揺れ動きます。
消費税において課税売上より課税仕入れが上回った場合、差額が国税から還付されます。消費税 還付金 勘定科目の実務では、税抜経理方式を採用している法人・個人であれば、期末に「未収還付消費税等(または未収消費税等)」として資産計上し、入金時にそれを取り崩します。一方、税込経理方式を採用している場合、確定申告書を提出した段階または入金時に租税公課 還付 仕訳として、経費(租税公課)のマイナス処理を行うか、あるいは雑収入として益金に計上する処理が選択されます。
以下の比較表は、主要な税目と還付金発生時における仕訳処理の基本構造を整理したものです。
| 項目・対象税目 | 詳細・数値データ | 一般的な基準・仕訳例 | 実務上の注意点と評価 |
|---|---|---|---|
| 法人税等の還付 (中間納付超過分等) | 中間納付額が確定年税額を超過した額面全額 | (借)普通預金 ×× (貸)未収還付法人税等 ×× | 決算期末に未収計上していない場合は「法人税等還付税額」として受取時に直接処理するケースも散見。 |
| 所得税の還付 (個人事業主・予定納税等) | 源泉徴収税額や予定納税が年税額を超えた差額 | (借)普通預金 ×× (貸)事業主貸(または事業主借) ×× | 事業所得の売上や雑収入に計上すると、翌年の所得税や住民税が過大に課税される重大な誤りとなる。 |
| 消費税の還付 (設備投資等による過納) | 課税仕入れ等税額が課税売上税額を超過した全額 | 【税抜】(貸)未収還付消費税等 【税込】(貸)租税公課 または 雑収入 | 税込経理における雑収入処理は法人税等の課税対象益金となるため、キャッシュフロー設計に留意が必要。 |
| 国税還付加算金 (法定利息相当分) | 納付日翌日から還付決定日等までの日数で日割計算 | (借)普通預金 ×× (貸)雑収入 ××(法人の場合) | 元本の税金とは税法上の性質が完全に分離。所得税・法人税では課税、消費税法上は「不課税」となる。 |
企業が期中に納めた中間納付 還付金 勘定科目の相殺処理においては、納付時に「仮払法人税等」として処理していた残高を確定申告時に年税額とぶつけ、相殺しきれなかった金額を還付請求権として整理します。この一連のフローを把握しておくことが、記帳の混迷を防ぐ土台となります。
一般に知られていない盲点とネットの誤解|「還付加算金」は非課税ではない
インターネット上の会計フォーラムや知恵袋などで散見される最大の誤解が、「税金の還付金だから全額が非課税である」という思い込みです。税務当局から送付される「国税還付金振込通知書」の明細欄を精読すると、本来納めすぎていた「還付金額」のほかに、「還付加算金」という数千円から数万円程度の端数が加算されているケースが多々あります。
還付加算金とは、国が税金を過剰に預かっていた期間に対して支払う、いわば「利息(遅延利息に類する法定加算金)」です。この金額に対する法的な取り扱いは、元本の還付金とは明確に峻別されています。検索クエリとして存在する還付加算金 雑収入 非課税という語句は、実務上の危険な誤謬を物語っています。
法人の場合、国税還付加算金 勘定科目としては「雑収入」を使用し、全額が法人税の計算上、益金(課税対象利益)に算入されます。元本である法人税の還付金は資本の払い戻しに類するため益金不算入(非課税)ですが、加算金部分は課税対象として所得を構成します。ただし、消費税の区分においては利息類似の性質を持つことから「不課税取引」として区分処理しなければなりません。
一方、個人事業主にとっても罠が存在します。税金の還付元本は「事業主貸」として事業所得の外に置かれますが、還付加算金は「雑所得(公的年金等以外の雑所得)」として所得税の課税対象になります。事業所得の売上や雑収入に含めてしまうと事業税の課税ベースに紛れ込むおそれがあり、確定申告書の第二表や雑所得欄に正しく振り分けて申告書を作成しなければなりません。この仕組みこそが、実務家が口を揃えて「元本と加算金の合算仕訳は厳禁」と警告する本質的な理由です。
また、過去の税額計算の錯誤や更正の請求によって発生した過誤納還付金 勘定科目についても、当初どのような勘定科目で経理していたかを遡及して特定し、経費算入されていた租税公課であればその戻入を行い、資本取引的処理であれば純資産側の調整を行うという精密な紐解きが欠かせません。
【実態検証】経理現場と税務調査のリアル|入金タイミングと期ズレの落とし穴
現場の経理責任者や税理士の証言から浮き彫りになるのは、国税還付金 入金 仕訳 タイミングに起因する「期ズレ」のトラブルです。税務調査官が法人の帳簿を精査する際、還付金周りの期末処理は格好の確認項目となります。
例えば3月決算法人が、前年度に設備投資を行い多額の消費税還付申告を5月に行ったとします。入金自体は6月から7月頃になりますが、決算期末である3月31日時点において還付を受ける経済的権利は実質的に確定しています。税込経理を行っている企業が、入金された翌期にまとめて確定申告 還付金 雑収入 理由として「入金があったから計上した」と抗弁しても、本来は前期に未収計上して収益認識すべきであったと指摘され、収益の計上漏れ(期ズレ)として是正を求められる場面が後を絶ちません。
SNSや実務家コミュニティにおける現場の声を見ても、「税務署から通知書が届いた日」「口座に着金した日」「決算日」のどこで仕訳を切るべきか混乱している初任者が極めて多いのが実態です。原則的な会計基準に則れば、申告書を提出した日あるいは決算日において未収計上を行い、実際の着金日には「普通預金 / 未収金」という資産の振替仕訳のみを切るのが最も隙のない運用です。
国税当局の公式通達や事務運営指針においても、還付加算金の収益計上時期は「還付加算金の決定通知書が発せられた日の属する事業年度」と明確に規定されています。振込日と通知日には数日のズレが生じることがあり、決算月を跨ぐタイミングでは数万円の加算金であっても期ズレ指摘の火種となり得るのです。
プロが説く経理ガバナンス|個人・組織における「曖昧さ」の心理的リスク
還付金の経理処理が杜撰になる背景には、単なる仕訳知識の多寡にとどまらない、事業主や組織の根深い「心理的境界線(バウンダリー)の弛緩」が潜んでいます。
個人事業主の世界では、「自分のポケットマネー」と「事業の軍資金」を曖昧に混同し、生活費と売上金を同一口座で循環させている事業主が少なくありません。所得税の還付金を適当に「雑収入」として記帳してしまう心理の根底には、「事業から出たお金も戻ってきたお金も、結局は自分の手取りなのだからどちらでも構わない」という、公私の境界を曖昧にする無自覚な共依存的ルーズさが存在します。この曖昧さは、帳簿の信頼性を損なうだけでなく、自身の手取り利益を誤認し、将来の資金繰りを破綻させる心理的引き金となります。
中小企業の組織運営においても同様の力学が働きます。経営者が法人を実質的な「個人の財布」と錯覚している組織では、法人税の還付金を代表者への貸付金や個人的な使途へ安易に流用するようなコンプライアンス不全が発生しがちです。税金という公権力との金銭授受を1円単位で論理的に記録する行為は、経営の自立性を保ち、組織内の不正を防ぐための精神的防壁と言えます。
【プロの結論】おすすめできる処理方式・慎重になるべき人の判断基準
現場の混乱を根絶し、健全な税務ガバナンスを確立するための明確な判断基準を提示します。
【この処理を徹底すべき人・組織】 資本政策を重視する法人や、融資審査を控えている事業主は、決算期末における「未収金処理(発生主義)」を徹底してください。税務署からの入金通知を待たず、申告と同時に未収還付税額と法人税等調整額を正しく建て付け、入金時には資産の回収として消し込む。この規律を保てる企業は、金融機関からの信用力調査でも高い評価を獲得します。
【現状の記帳姿勢を改めるべき人・組織】 通帳に印字された金額を見てから「とりあえず雑収入」で処理している事業主、あるいは還付加算金を元本と合算して記帳している担当者は、即刻その運用を停止してください。とりわけ個人事業主で「所得税還付金を雑収入に入れている」ケースは、過大納税と税務調査時の不信感を招くだけの百害あって一利なしの悪手です。税目ごとに「事業主勘定」へ逃がす規律を取り戻すことが急務です。
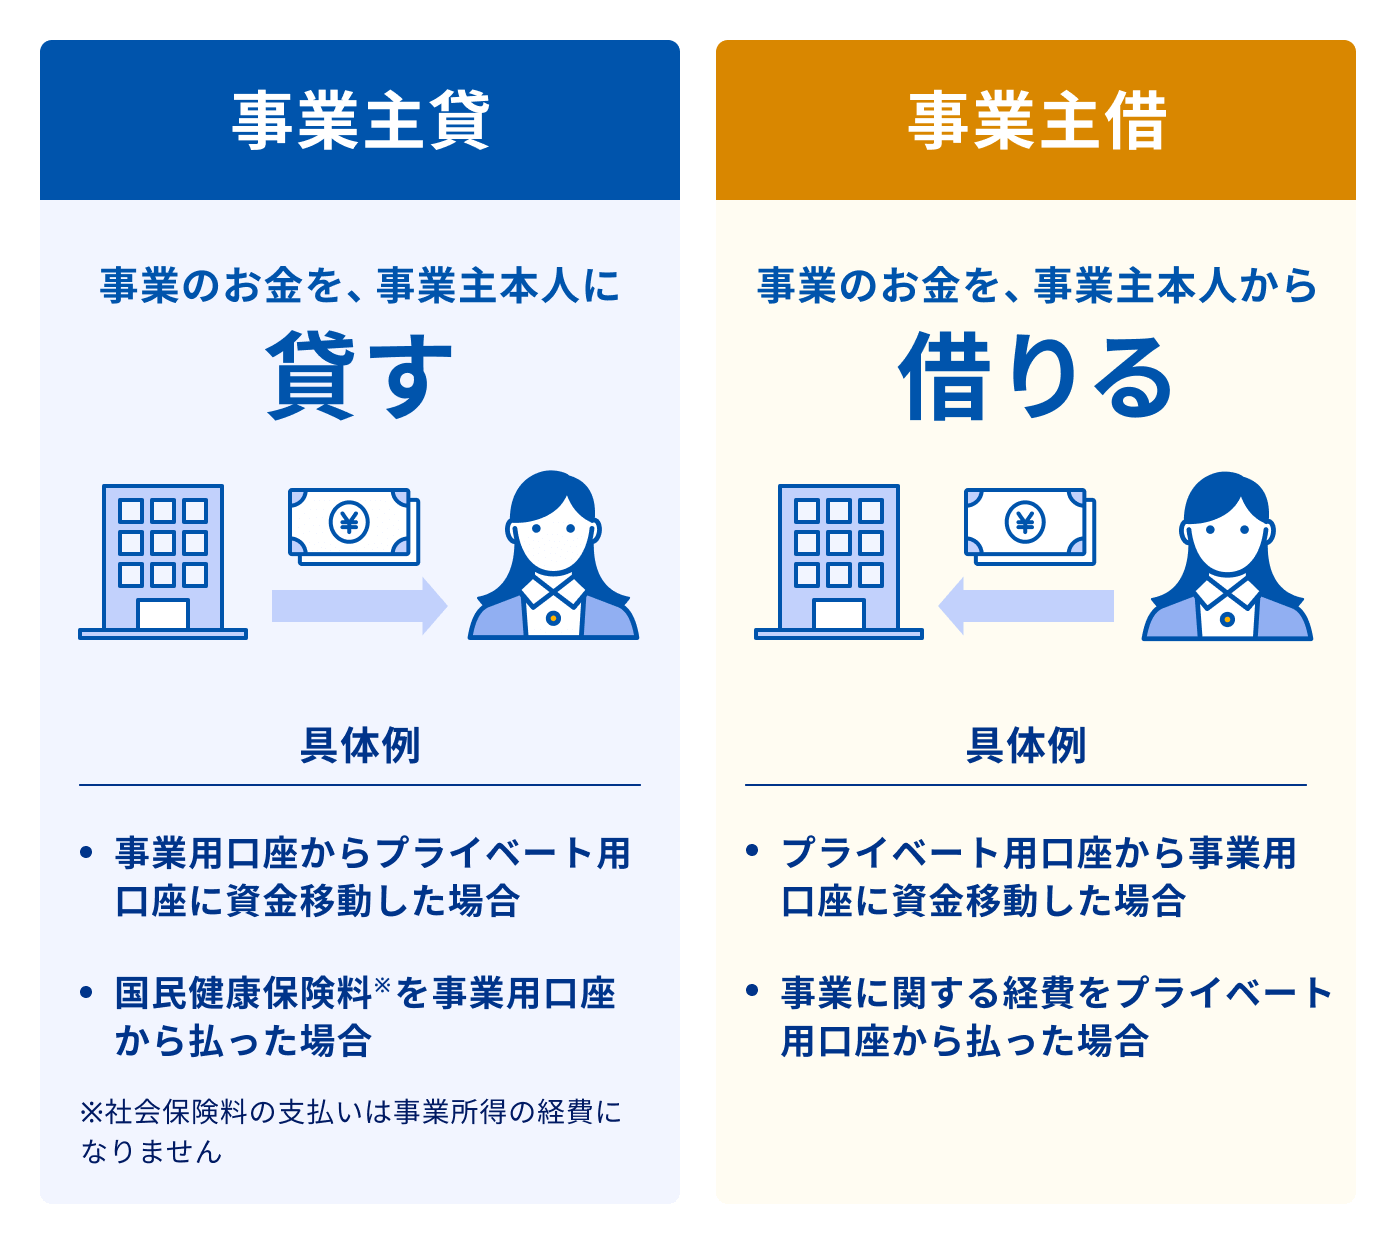
【国税 還付 金 勘定 科目】に関するよくある質問(FAQ)
Q1:個人事業主の国税還付金はどの勘定科目で処理すべきですか?雑収入にしてはいけませんか?
A1:個人事業主の所得税還付金は「事業主貸」勘定で処理するのが正解です。所得税は事業の経費ではなく個人に対する課税であるため、戻ってきた資金も事業の売上ではありません。雑収入として処理してしまうと、本来課税されないはずの還付金に対して翌年の所得税や国民健康保険料が二重に課される致命的な不利益を被ることになります。
Q2:法人税の還付金と還付加算金が同一の振込名義で入金されました。仕訳はどう分ければよいですか?
A2:通知書に記載された内訳を確認し、必ず2行に分けて仕訳を起こします。例えば、還付金元本が100万円、還付加算金が5,000円で普通預金に1,005,000円が入金された場合、借方を「普通預金 1,005,000」、貸方を「未収還付法人税等(または法人税等還付税額) 1,000,000」および「雑収入 5,000」とします。加算金のみが法人税法上の益金(消費税は不課税)となります。
Q3:消費税の還付金が入金された際、税込経理と税抜経理で勘定科目はどう変わりますか?
A3:税抜経理を採用している場合は、期末に計上した「未収還付消費税等」を消し込む仕訳を行います(借方:普通預金 / 貸方:未収還付消費税等)。税込経理を採用している場合は、入金時または申告時に「租税公課」のマイナス(貸方に租税公課)として経費を減額するか、「雑収入」として収益計上します。税込経理の雑収入は法人税等の課税対象益金となります。
Q4:過去の確定申告の間違いで戻ってきた「過誤納還付金」の勘定科目は何になりますか?
A4:過去の納付時にどの勘定科目を用いたかにより決定されます。過年度に「租税公課」として損金・経費算入していた税金(事業税や固定資産税など)の過誤納還付であれば、戻ってきた金額は「雑収入」または「租税公課」のマイナスとなります。損金算入されない法人税や所得税の過誤納還付であれば、それぞれ「法人税等還付税額」や「事業主貸」として処理します。
まとめ:制度の本質を見抜き正しい仕訳で税務リスクをゼロにする
国税還付金という単一の入金記録の中には、事業主体の法的位置づけ、税目の特質、そして利息相当分という異質な果実が凝縮されています。これらを単なる「入金」として一括りにせず、因数分解するように科目を割り振る作業こそが、会計実務の根底にあるべき誠実さです。
「戻ってきたお金だから適当でよい」という慢心は、税務調査における手痛い指摘や余分な税負担という形で必ず跳ね返ってきます。税務署からの通知書を手元に置き、元本と加算金を峻別し、自らの事業形態に即した勘定科目を正確に選択すること。この基礎を徹底することが、企業と個人の財務基盤を守り抜く最も確実な道筋となります。 (出典: 国税 還付 金 勘定 科目(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。