為替ヘッジなしとは?新NISAで迷う理由とコストの真相【2026】
新NISAの普及に伴い、全世界株式(オルカン)やS&P500などの外貨建て資産を組み入れたインデックスファンドを積み立てる投資家が急増しました。その一方で、購入画面に並ぶ「為替ヘッジあり」「為替ヘッジなし」という2つの選択肢を前に、「どちらを選ぶのが正解なのか」「円高が進んだら大損するのではないか」と立ち止まる人が後を絶ちません。
日本銀行による金融政策の修正と米国の金利動向が交錯する2026年現在、為替相場のボラティリティは再び高水準で推移しています。外貨建て資産を保有する上で避けて通れない「為替ヘッジなし」のメカニズム、そして見落とされがちなヘッジコストの構造的リスクを、客観的データと市場分析をもとに紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「為替ヘッジなし」は為替レートの変動をダイレクトに受ける仕組みであり、円安局面では大きな為替差益を享受できる反面、円高局面では資産評価額の押し下げ要因となる。
- 要点2:「為替ヘッジあり」を選択した場合、内外金利差に起因する「ヘッジコスト」が年利数%単位で確実に差し引かれ、長期投資の複利効果を著しく削ぎ落とす要因になり得る。
- 要点3:オルカンやS&P500を15年〜20年以上のスパンで運用する新NISAの積立投資においては、通貨分散効果とコスト最小化の観点から「為替ヘッジなし」の優位性が極めて高い。
【仕組みを基礎から解剖】為替ヘッジなしとは?為替レートをそのまま受け入れる構造
「為替ヘッジなし」とは、海外の株式や債券といった外貨建て資産を購入する際、日本円と投資対象通貨(米ドルなど)の間で為替予約を行わず、為替相場の変動リスクをそのままポートフォリオに反映させる運用手法を指します。
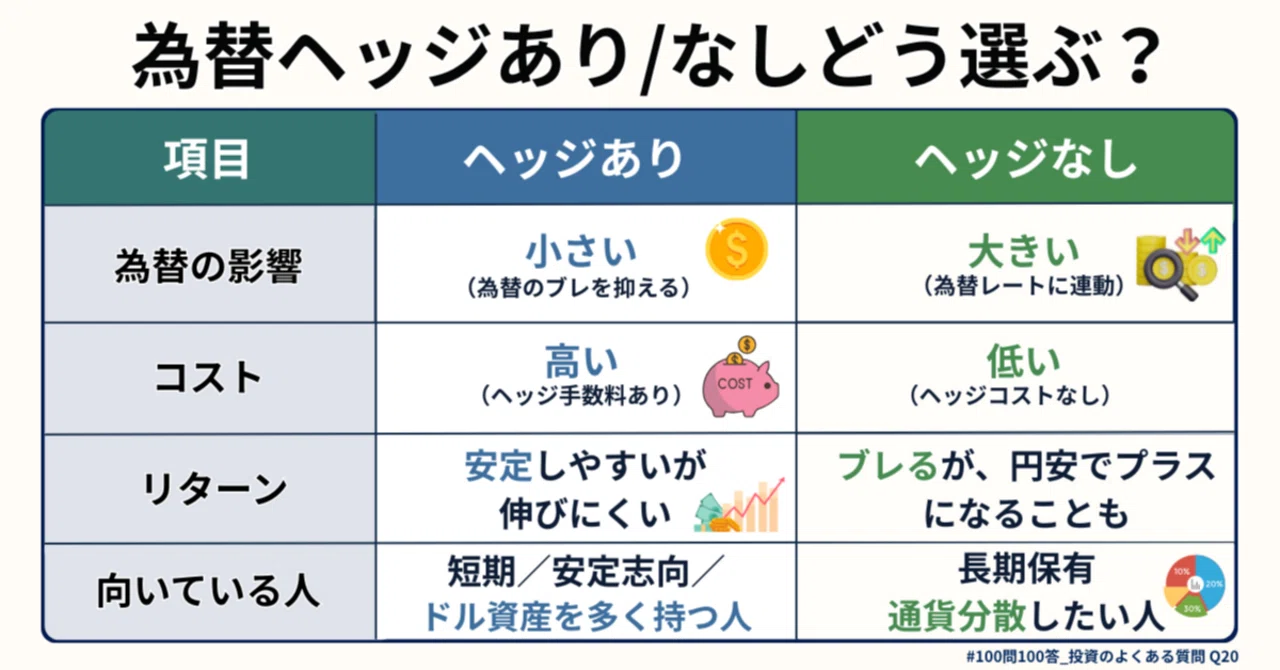
対照的に「為替ヘッジあり」は、先物取引などを利用してあらかじめ将来の交換レートを固定し、為替変動の影響を極力排除する手法です。為替ヘッジなしを選択した場合、投資成果は「現地の資産価格の変動」と「為替レートの変動」の掛け算によって決定されます。
たとえば、米国のS&P500指数が現地通貨ベースで年間10%上昇したと仮定します。このとき、為替レートが1ドル=140円から154円へと10%の円安に動いた場合、為替ヘッジなしファンドの日本円換算でのリターンは約21%のプラス(1.10 × 1.10 = 1.21)へと増幅します。これが「円安による為替差益の恩恵」です。
一方、現地資産が10%上昇しても、為替が1ドル=140円から126円へと10%の円高に振れた場合、トータルリターンはほぼプラスマイナスゼロ(1.10 × 0.90 = 0.99)まで相殺されます。円高は資産価値を目減りさせる「為替差損」として直撃するため、これこそが初心者を不安に陥れる最大の要因といえます。
「為替ヘッジありなし どっち」の論争に終止符を打つヘッジコストの真相
為替リスクをゼロにできるなら、全員が「為替ヘッジあり」を選べば良いのではないか――そう考える投資家が陥る最大の罠が「為替ヘッジコスト」の存在です。為替ヘッジは無料の保険ではなく、金融機関に対して支払う実質的な手数料が発生します。
為替ヘッジコストの基本構造は、「投資対象通貨の短期金利」から「日本円の短期金利」を差し引いた金利差に、需給要因(ドル調達プレミアムなど)を加えた数値で決まります。日本銀行が段階的な利上げを実施している2026年のマクロ環境下においても、依然として米国の政策金利水準との間には明確な金利格差が存在しています。
仮に米国の短期金利が4.0%、日本の短期金利が0.75%であった場合、その差額である年率3.25%前後のヘッジコストがファンドの資産から目に見えない形で日々差し引かれます。信託報酬が年0.05%〜0.1%程度に抑えられている超低コスト投信の世界において、年3%を超えるコストを払い続ける行為は、運用リターンの足を根本から引っ張る重石となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 為替ヘッジコスト負担 | 年率約3.0%〜4.0%(米ドル/円水準) | 内外金利差にほぼ連動 | 株式の期待リターン(5〜7%)の半分を食いつぶす致命的コスト |
| 円高耐性(元本下落リスク) | 為替変動の影響を受けない | 為替レート変動が±0%に固定 | 短期的な円高局面では資産価値を守るシェルターとして機能 |
| 円安局面のリターン | 為替差益を完全に放棄 | 現地通貨建ての価格変動のみ | 日本のインフレや円安に対する購買力維持能力(通貨防衛)を失う |
| 長期運用(15年以上)の適正 | 累積ヘッジコストが複利で損失化 | ヘッジなしが優位となるケースが大半 | 新NISAの長期積立枠では「為替ヘッジなし」が極めて合理的 |
オルカンやS&P500で「為替ヘッジなし」が圧倒的人気を集める3つの理由
投資信託協会の公表データや各証券会社の月間純流入額ランキングを確認すると、「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」において、純資産総額の98%以上が「為替ヘッジなし」に集中しています。なぜこれほどまでに為替ヘッジなしが選ばれているのでしょうか。
1. 株式の期待リターンが為替のボラティリティを長期的には凌駕する
株式資産は元来、年率換算で5%〜8%程度の実質成長を期待して保有するアセットです。外国為替相場は長期的に見れば一定の購買力平価のレンジ内を行き来する性質があり、株式そのものが生み出す企業の利益成長と配当再投資の効果に比べれば、20年・30年スパンでの為替の累積影響度は相対的に薄まっていきます。
2. 致命的なヘッジコストを回避し、複利エンジンを最大化する
過去の検証データが示す通り、毎年3%〜4%のヘッジコストを支払い続けると、20年後にはヘッジありファンドの累積リターンがヘッジなしファンドの半分以下に沈むシミュレーションが多数存在します。「為替リスクを避けるための確実な損失」を背負うくらいであれば、為替の波を耐え忍ぶほうがトータルの資産拡大に直結します。
3. 「日本円単一保有」という国家レベルのカントリーリスクへのヘッジ
日本に住み、日本円で給与を受け取り、年金を日本円で待つ個人投資家にとって、全資産を実質的な円建てに固定することは極めて偏ったリスク配分です。原材料やエネルギーを海外輸入に依存する日本経済において、通貨安は容赦ない国内インフレをもたらします。外貨建て資産を「為替ヘッジなし」で保有することは、弱まる円に対する自衛策(通貨分散)として不可欠な盾となります。

【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手投資掲示板、Q&Aサイトに集まる投資家の証言を精査すると、為替ヘッジの有無を巡る生々しい葛藤と経験談が浮き彫りになってきます。
都内のIT企業に勤務する30代男性は、2024年の歴史的な円安局面から2025年にかけての為替乱高下を振り返り、次のように証言しています。
「当初は円高が怖くて『為替ヘッジあり』の米国株投信を一部買っていました。しかし、日米の金利差が開いたままであったため、相場が横ばいでも信託財産からヘッジコストがゴリゴリ削られていく明細を目の当たりにしました。一方で、ヘッジなしを淡々と積み立てていたオルカンは円安恩恵をフルに受けて資産が爆増した。為替を気にして小手先の防御をすることが、いかに長期投資の邪魔になるかを痛感しました」
一方、知恵袋や5ちゃんねるの投資コミュニティでは、短期的な円高ショックに直面した投資家たちのリアルな動揺も記録されています。
「『オルカン為替ヘッジなし』で新NISAを埋めた直後に日銀介入と利上げ観測でドル円が急落した。1日で口座残高が数百万円吹き飛んだときは生きた心地がしなかった」「円高になると海外株式の好決算がすべて打ち消されるので精神的ダメージが大きい」といった悲鳴です。
しかし、ネット上の議論を深く分析すると、そうしたパニック売りをした層の多くは「一括投資で過剰なリスクを取り、積立の前提を崩してしまった初心者」に集中しています。定期定額で愚直に買い増した投資家は、むしろ円高局面で安く口数を仕込めた事実を肯定的に評価しています。
米国債券投資における「為替ヘッジの必要性」と株式との決定的な違い
株式投資においては「為替ヘッジなし」が王道であるのに対し、「米国債券」を保有する場合はまったく異なる力学が働く点に注意しなければなりません。
米国総合債券(AGGやBND)や米国長期国債の期待リターンは、通常年利3%〜5%程度にとどまります。この手堅い利回りを目指すアセットクラスに対して、年利3%〜4%のヘッジコストを負担した場合、受け取れる金利収入がコストと相殺されて実質リターンがゼロ近辺、場合によってはマイナスに転落します。
一方で、為替ヘッジを外した「米国債券(為替ヘッジなし)」を保有すると、年率数%の債券利回りに対して為替相場が年間10%〜15%乱高下するため、「リスクを抑えて安定運用したい」という本来の債券保有目的が完全に破壊されてしまいます。株式のような高い成長余力がない債券投資において、為替変動の波は資産価値を簡単に飲み込んでしまうのです。
このジレンマこそが、外貨建て債券を巡る構造的な難所であり、「株式は為替ヘッジなし、債券は国内債券または個人向け国債で日本円のまま保有する」という資産配分がプロの間で推奨される論拠となっています。

一般に知られていない盲点とネットの誤解|円高局面のドルコスト平均法効果
インターネット上の投資コミュニティでは、「これから円高が進むなら、為替ヘッジなしを買うのは絶対損だ」という短絡的な言説が散見されます。しかし、ここには構造的な誤解と心理的バイアスが潜んでいます。
盲点1:円高は「バーゲンセール」として機能する積立のメカニズム
新NISAで毎月定額を積み立てている場合、円高進行時は「1ドル=150円の時よりも、1ドル=120円の時のほうが、同じ日本円でより多くの海外株式・口数を買い集めることができる」状態を生み出します。資産形成期にある若年・中年層にとって、運用初期の円高は将来の資産膨張に向けた仕込み期間であり、悲観すべき事象ではありません。
盲点2:後悔回避バイアスが生む「ヘッジの乗り換え貧乏」
行動経済学において広く知られる「後悔回避バイアス」(損失の痛みを過大視し、誤った判断を重ねる心理)は、為替戦略でも牙を剥きます。「円安が進んでいるからヘッジなしへ」「円高が始まったからヘッジありへ」と相場を後追いしてスイッチングを繰り返すと、往復の為替手数料や税金(課税口座の場合)、そして高コスト期間のヘッジコスト負担を二重三重に支払うことになり、資産形成効率を決定的に悪化させます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の構造的証拠を踏まえ、メディアデスクとしての客観的判断基準を以下に提示します。
▼「為替ヘッジなし」が圧倒的におすすめできる人
- 運用期間が10年以上確保できる長期積立投資家(新NISAつみたて投資枠など):ヘッジコストの複利流出を回避し、株式の長期期待リターンを最大化できる。
- 資産の大部分が日本円(給与・預貯金・国内不動産)に偏っている人:円安やスタグフレーションに対する強力な通貨ヘッジとして機能する。
- 毎月コツコツ買い付けるドルコスト平均法を実践している人:為替レートの上下動を自動的に平準化できる。
▼「為替ヘッジあり」または慎重な検討が求められる人
- 運用期間が3年〜5年未満で、近くまとまった資金を使う予定がある人:出口付近での急激な円高による元本割れダメージを許容できない層。
- 元本の確実性を重視して外貨建て債券を中心にポートフォリオを組みたい人:ただし前述の通り、ヘッジコストによって利回りが消失しないかの綿密な計算が必須。
- 日々の基準価額の激しい上下変動で夜も眠れなくなるリスク許容度の低い人:為替の振れ幅に耐えられない場合は、海外資産の比率そのものを下げ、日本円比率を高めるべきです。
【為替ヘッジなしとは】に関するよくある質問(FAQ)
Q1:新NISAで今から始めるなら、全世界株式(オルカン)はヘッジあり・なしのどちらが正解ですか?
A1:長期資産形成を目的とするのであれば、原則として「為替ヘッジなし」が標準的な選択肢となります。ヘッジありを選ぶと年率3%〜4%前後の重いヘッジコストが長期リターンを継続的に侵食するためです。
Q2:今後、日銀の追加利上げで急激な円高が進んだ場合、ヘッジなしファンドはどうなりますか?
A2:一時的にファンドの基準価額は下落します。ただし、積立投資を継続している投資家にとっては「同一の積立金額でより多くの口数を安く仕込めるボーナスステージ」となります。数年〜数十年後に相場が回復した局面で、大きな資産増となって結実します。
Q3:為替ヘッジコストは信託報酬のように目に見える形で差し引かれているのですか?
A3:いいえ、信託報酬のように明細に%表記されるわけではありません。為替予約取引を行う際の先物レートと現物レートの価格差(金利差)を通じて、日々のファンドの基準価額に直接マイナス影響として内包されています。そのため「隠れコスト」として投資家が見落としやすい構造になっています。
Q4:保有している「為替ヘッジなし」投信を、途中で「あり」に切り替えることはできますか?
A4:投資信託に自動切り替え(スイッチング)機能はありません。一度「なし」を売却(換金)した上で、改めて「あり」を買い直す必要があります。新NISA口座の場合、売却した枠の再利用は翌年まで待たなければならず、売買タイミングの誤認による損失リスクも伴うため、頻繁な乗り換えは推奨されません。
まとめ:今後の動向と失敗しないための判断基準
「為替ヘッジなし」とは、決して無防備なギャンブルではありません。長期的には日米の金利差から生じる重いヘッジコストを完全に遮断し、世界経済の成長果実を丸ごと受け取るための極めて合理的かつオーソドックスな投資戦略です。
為替相場の一過性の上下動に一喜一憂し、ヘッジの有無を頻繁に切り替える行為は、長期投資における最大の敵である「感情的な売買」に他なりません。日本円だけに依存するリスクを分散させつつ、コストを極限まで抑えて世界企業の成長に相乗りする――その本来の目的に立ち返るならば、新NISAを舞台とした資産形成において選ぶべき道は自ずと定まるはずです。 (出典: 為替 ヘッジ なし と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。