傷病手当金と有給はどっちが得?損しない優先順位と併給ルール
突然の病気やケガ、メンタルヘルスの不調などで長期療養を余儀なくされた際、誰もが直面するのが「残っている有給休暇を使うべきか、それとも健康保険の傷病手当金を申請すべきか」という切実な選択です。日々の生活費や医療費がかさむ中、選択を一つ誤るだけで数十万円単位の金銭的損失を被ったり、退職後の継続給付を失ったりするリスクが潜んでいます。
ネット上には断片的な情報が溢れており、「有給のほうが給料が全額出るから得」「傷病手当金は非課税だから手取りは変わらない」といった単純な比較論も見受けられます。しかし、待期期間の成立条件や税金・社会保険料の控除、さらには退職時の有給消化における致命的な落とし穴まで加味すると、正解は一人ひとりの状況によって大きく異なります。2026年現在の公的医療保険制度に基づき、損をせず手取りを最大化するための正しい知識と判断手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:傷病手当金と有給休暇の同時受給(併給)は不可であり、給与全額が支給される有給休暇が原則として優先される。
- 要点2:最初の「待期期間3日間」は有給を充てるのが鉄則だが、退職日当日に有給消化を入れると退職後の傷病手当金が受給できなくなる重大な罠が存在する。
- 要点3:額面給与の約67%が支給される傷病手当金は非課税だが社会保険料の支払いは続くため、有給残日数や休職期間の長さに応じた切り替え設計が不可欠である。
【結論】傷病手当金と有給休暇はどちらを優先すべき?同時受給の可否と基本ルール
病気やケガで仕事を休むことになった際、最も多く寄せられる疑問が「傷病手当金と有給休暇はどちらを優先すべきか、そして両方を同時にもらえるのか」という点です。まず制度上の結論から明確に整理します。
健康保険法第108条の規定により、同一の休業日に対して傷病手当金と有給休暇を同時に受け取る(完全な併給を行う)ことはできません。有給休暇を取得した日は「事業主から報酬の全部または一部を受けることができる日」とみなされます。傷病手当金の日額よりも有給休暇による給与日額のほうが高い場合、傷病手当金の支給は全額停止となります。仮に有給による支給額が傷病手当金の日額を下回る特殊なケースがあれば差額のみ支給されますが、通常の給与体系であれば手当金は1円も支給されません。
では、利用者はどちらを優先すべきなのでしょうか。受給の優先順位を判断する基本原則は以下の3点に集約されます。
- 最初の3日間(待期期間):有給休暇を優先して充当する(傷病手当金の支給対象外であるため、有給を使わなければ完全な無給になる)。
- 短期の療養(数日〜2週間程度):額面100%の給与が支払われる有給休暇を優先する。
- 長期の休職(1ヶ月以上〜年単位):復職後の緊急用・通院用として一定の有給を残し、早い段階で傷病手当金へ切り替える。
「有給休暇が残っている間は傷病手当金を申請してはならない」という法律上のルールはありません。有給を残したまま傷病手当金を受給することも制度上は完全に合法です。手持ちの有給残日数と今後の療養見込み期間を天秤にかけ、戦略的に使い分ける視点が求められます。
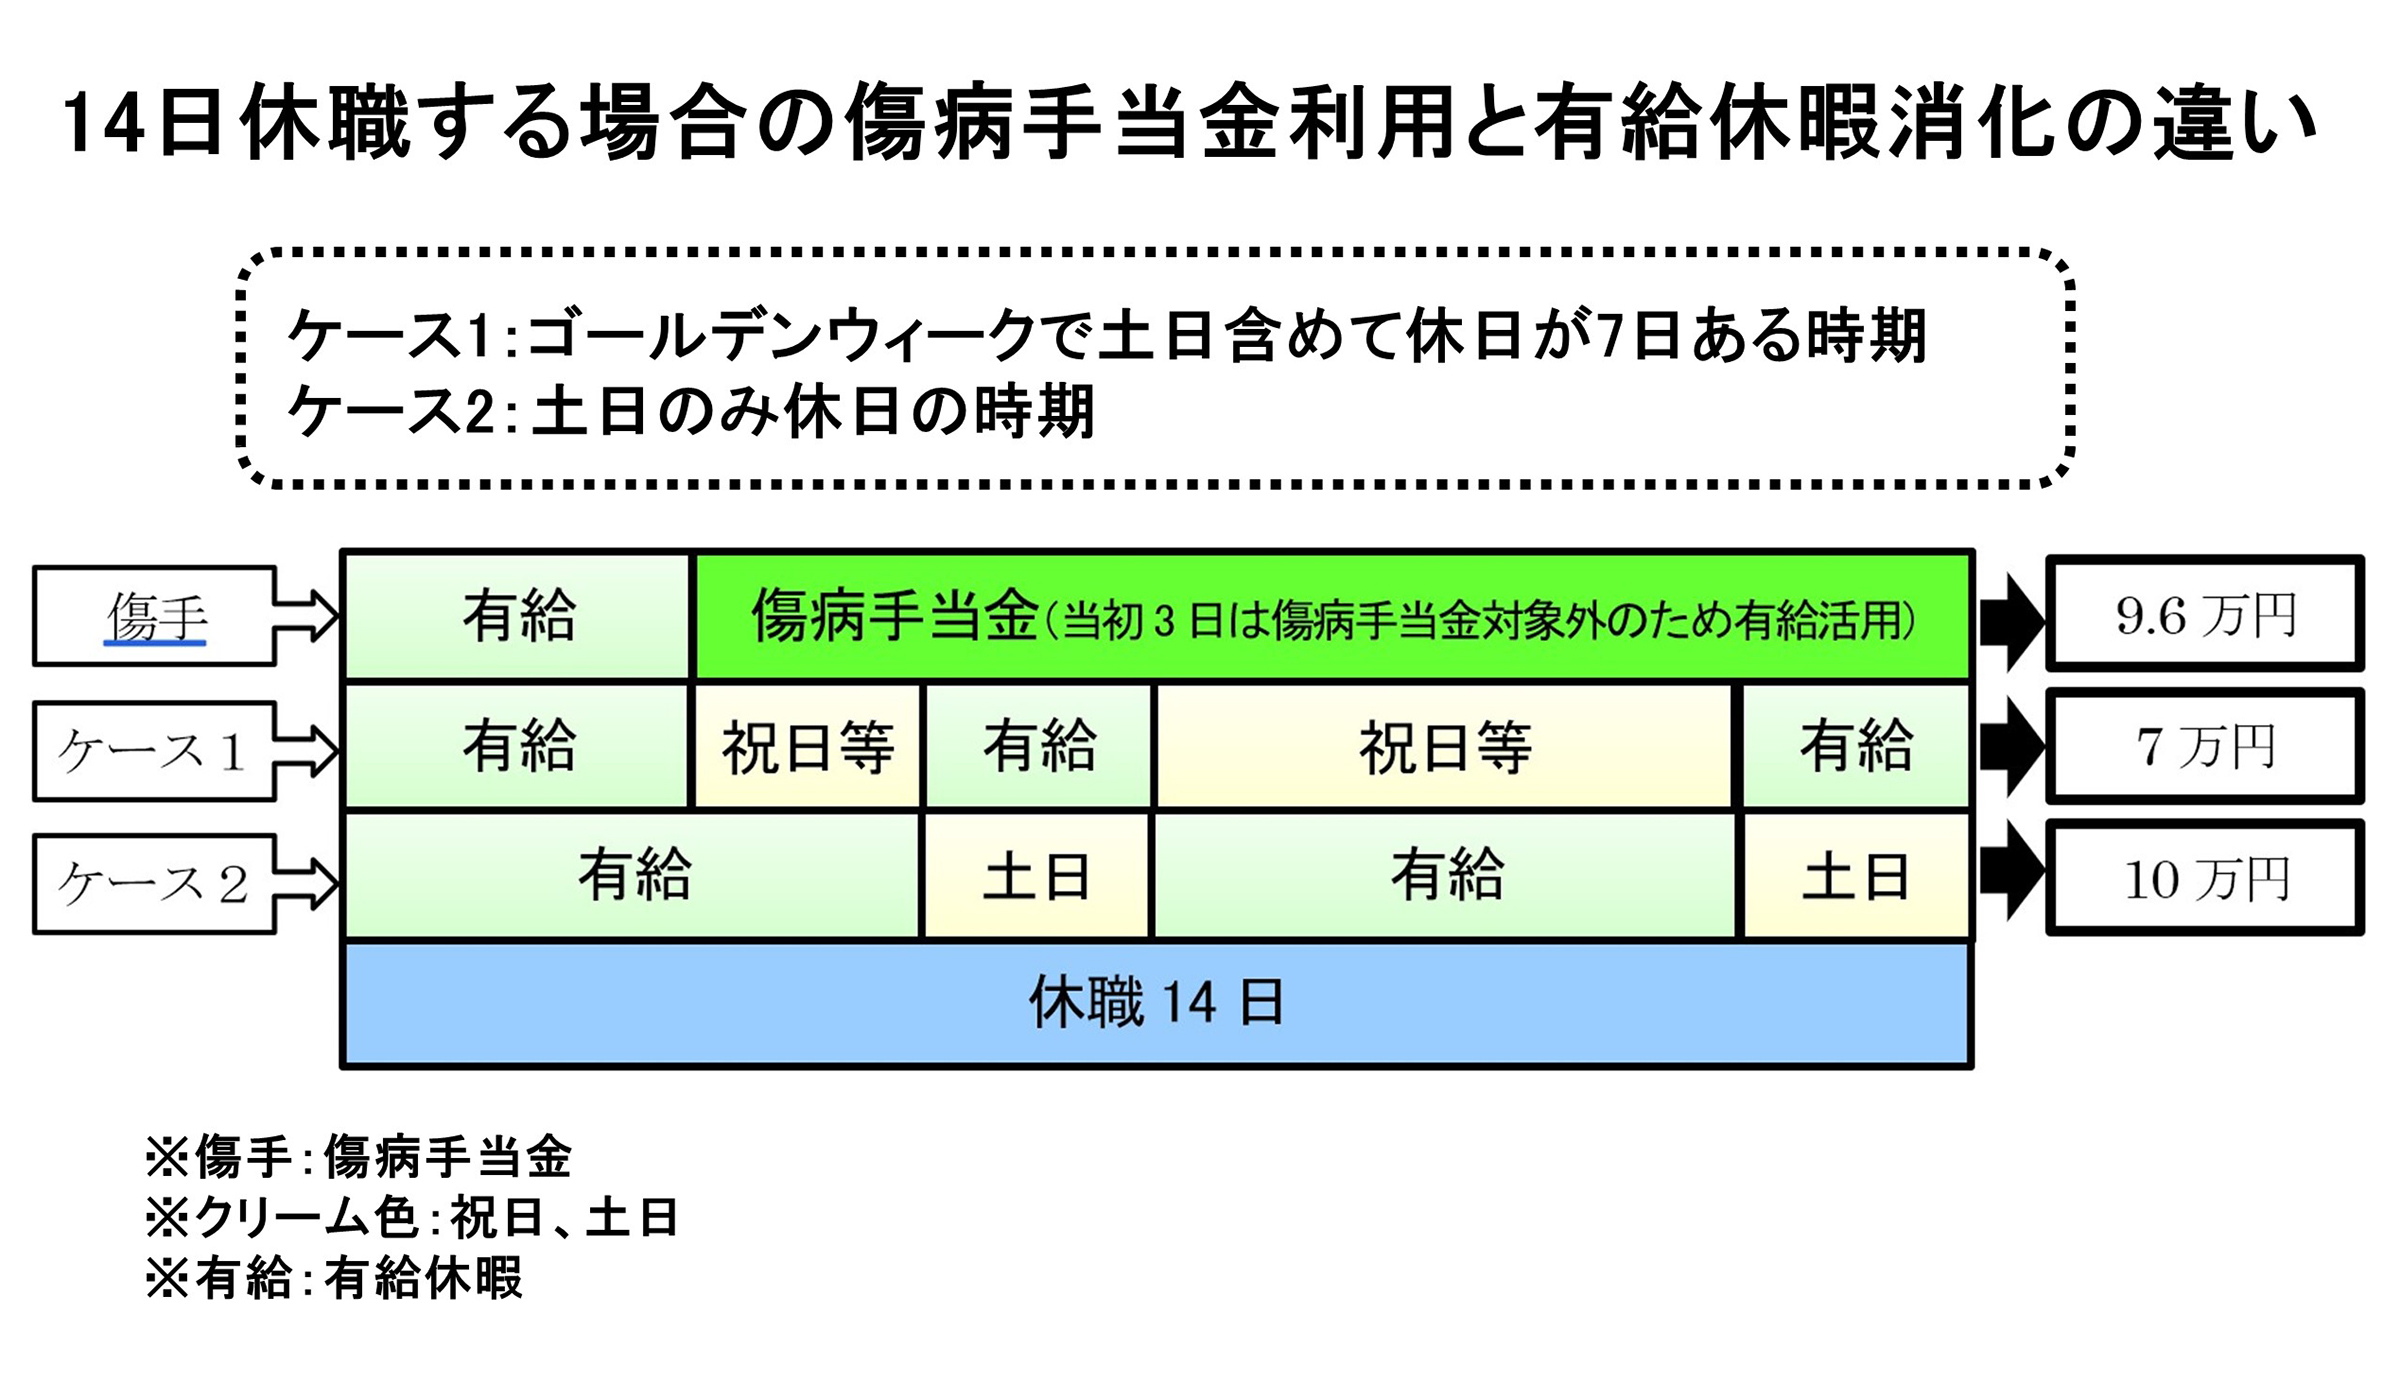
【徹底シミュレーション】有給と傷病手当金はどっちが得?手取り・税金・社会保険料の真実
「給料が100%出る有給休暇のほうが絶対にお得」と考えがちですが、税金や社会保険料の控除を踏まえた実質的な「手取り額」で比較すると、その差は見た目の額面ほど単純ではありません。
有給休暇を取得して支給される賃金は、通常の労働と同じく「課税対象」です。所得税、住民税、健康保険料、厚生年金保険料、雇用保険料が通常通り天引きされます。一方、健康保険から支給される傷病手当金は所得税法上「非課税所得」と定められており、所得税や復興特別所得税は一切引かれません。また、傷病手当金は雇用保険料の算定対象外でもあります。翌年度の住民税額を抑える効果も期待できる点が大きな特徴です。
ただし、ここで多くの人が見落とす致命的な注意点があります。傷病手当金の受給期間中であっても、健康保険料と厚生年金保険料、および前年所得に基づく住民税の支払い義務は免除されないという点です。会社から給与が支払われない休職期間中は天引きができないため、会社から送られてくる請求書に基づいて自ら銀行振込等で支払う必要があります。
標準報酬月額30万円(手取り概算24万円)の会社員が1ヶ月間(暦日30日)休職した場合の比較シミュレーションは以下の通りです。
| 項目 | 有給休暇(全日消化) | 傷病手当金(30日間) | 編集部の見解・評価 |
|---|---|---|---|
| 額面支給額 | 約300,000円(給与の100%) | 約200,000円(給与の約67%) | 支給直後は有給が約10万円上回る |
| 所得税・雇用保険料 | 約7,500円(控除対象) | 0円(非課税・免除) | 手当金は非課税の恩恵が大きい |
| 社会保険料(健保・年金) | 約45,000円(給与天引き) | 約45,000円(別途会社へ振込) | 休職中でも同額の負担が継続する |
| 住民税(前年分) | 約15,000円(給与天引き) | 約15,000円(普通徴収または振込) | 前年の所得に応じた額が必ず発生 |
| 実際の手残り(概算) | 約232,500円 | 約140,000円 | 手取りベースの差額は約9.2万円に縮小 |
計算上、手取り額そのものは依然として有給休暇のほうが手厚い結果となります。しかし、有給休暇は一度使い切ってしまえばゼロになり、翌年以降の有休付与要件(出勤率8割以上)を満たせなくなるリスクも孕んでいます。単月の金額差だけで判断せず、年間の資金繰りとキャリア維持の両面から見極めることが大切です。
待期期間3日間の賢い乗り切り方|「有給消化」で給与を確保する裏技と注意点
傷病手当金を受給するためには、法律で定められた「待期期間(連続する3日間の休業)」を完成させなければなりません。この3日間については傷病手当金が支給されないため、何も知らなければ丸々3日分の給料を失うことになります。
健康保険法における待期期間の要件は「連続して労務不能であった事実」であり、「給料が支払われていないこと」は要件に含まれていません。つまり、待期期間の3日間に有給休暇を取得しても待期は完全に成立します。有給休暇、土日祝日などの公休日、あるいは欠勤のいずれであっても、「労務不能で3日間連続して仕事を休んだ」という客観的事実があれば問題ありません。
この仕組みを利用した最も賢い受給フローは以下のステップです。
- 初日〜3日目(待期期間):有給休暇を取得する。これによって待期期間を成立させつつ、3日分の給与を100%確保する。
- 4日目以降(支給開始日〜):欠勤扱いとして傷病手当金の申請対象に切り替える。
注意すべきは、「連続した3日間」でなければならない点です。例えば、月曜日に休み、火曜日に無理をして出勤し、水曜日と木曜日に休んだ場合、待期期間はリセットされ成立しません。医師から労務不能の診断を受けた日から起算し、最初の3日間はしっかりと連続して休み、その部分にピンポイントで有給を充てるのが経済的損失を防ぐ基本戦術です。

【実態検証】休職・退職時の落とし穴|現場の生の声と有給残日数のリアルな悩み
労務相談の現場やSNS、知恵袋などのコミュニティにおいて、毎年後を絶たない深刻なトラブルが「退職時の有給消化と傷病手当金のバッティング」です。制度の文言を誤解した結果、受給できるはずだった数百万円の給付金を棒に振る事例が頻発しています。
全国健康保険協会の窓口でも頻繁に注意喚起されていますが、退職後も傷病手当金を受け続けるための「資格喪失後の継続給付」には、以下の2つの絶対条件が存在します。
- 被保険者期間が退職日までに継続して1年以上あること。
- 退職日当日に「労務不能」であり、かつ「給料(有給による賃金を含む)の支払いを受けていない」こと。
最大の罠が、この2点目です。「退職するなら残った有給休暇をすべて使い切ってから辞めたい」と考えるのは自然な心理です。しかし、退職日当日に有給休暇を当てはめてしまうと、「その日は給与が発生しているため、傷病手当金の支給要件を満たしていない」と判断され、退職日をもって受給権そのものが永久に消滅してしまいます。
現場で実際に起きた手記や相談事例でも、以下のような悲痛な声が記録されています。
「会社の人事担当者に言われるがまま、最終出社日から退職日までの20日間を有給消化にあてて退職届を提出した。退職後、協会けんぽに傷病手当金の継続給付を申請したところ、『退職日に給与が全額発生しているため、継続給付の受給資格を満たしていません』と不支給決定通知が届いた。受給できるはずだった1年半分の手当金(約300万円)を丸々失ってしまった……」(30代・元IT企業勤務者の相談事例より)
もし退職時に有給休暇を消化したいのであれば、「退職日の前日」までにすべての有給消化を終え、退職日当日は必ず「無給の欠勤(傷病欠勤)」にしておく必要があります。退職日当日に1日でも給与が発生すれば、翌日以降の権利は一切引き継げません。人事が制度の細部に精通していないケースも多いため、労働者自身が自己防衛としてスケジュールを管理しなければなりません。
一般に知られていない盲点とネットの誤解|切り替えタイミングの戦略的設計
ネット上のQ&Aサイトなどでは、「有給をすべて使い切ってから傷病手当金を申請するのがベスト」というアドバイスが散見されますが、これは必ずしも全員に当てはまる正解ではありません。むしろ、有給をゼロにしてしまうことで復職時に身動きが取れなくなるケースが多発しています。
休職期間が数ヶ月以上に及ぶと予想される場合、有給休暇はすべて使い切るのではなく、意図的に5日〜10日程度を残して早期に傷病手当金へ切り替えるのが実践的な防衛策です。
理由は、復職直後のリスクヘッジにあります。長期間休職した社員が職場復帰した場合、体調が完全に安定するまでには時間がかかります。復帰直後に通院が必要になったり、ぶり返した体調不良で突発的に休まざるを得なくなったりすることは日常茶飯事です。この際、有給休暇が1日も残っていなければ、即座に「欠勤控除」となって給料が削られ、精神的にも金銭的にも追い詰められてしまいます。
さらに労働基準法第39条では、有給休暇の次回付与要件として「全労働日の8割以上の出勤」が義務付けられています。長期間の休職に入ると、翌年度の有休が付与されない(付与日数がゼロになる)可能性が極めて高くなります。つまり、復職後の1年間は「手持ちの有給がゼロの状態で乗り切らなければならない」という過酷な状況に直面するわけです。復職後のセーフティネットとして有給を残しておく判断は、メンタルヘルスを保つ上でも極めて重要となります。

【2026年最新制度解説】全国健康保険協会の申請手続きと支給期間の注意点
近年の公的医療保険制度改革において、傷病手当金の実務には大きな前進が見られます。とりわけ押さえておくべきは「支給期間の通算化」の定着と、マイナンバー制度を活用した申請手続きのデジタル化です。
かつての傷病手当金は「支給開始日から起算して1年6ヶ月」という絶対的な暦日でカウントされていました。途中で体調が回復して一時的に復職し、有給を使ったり働いたりした期間があってもタイマーは止まらず、1年半が経過すれば支給終了となっていました。しかし制度改定以降、「実際に受給した日数を通算して1年6ヶ月まで」受給できるようになっています。
この通算化ルールによって、「体調が少し良くなったから一度復職し、有給を使いながら様子を見る」「再発してしまったら再び傷病手当金を再開する」という柔軟な療養計画が可能になりました。受給期間の浪費を恐れて無理な出勤を強行する必要がなくなった点は、休職者にとって非常に大きなメリットです。
全国健康保険協会(協会けんぽ)や各健康保険組合への申請手続きは、通常以下の流れで進めます。
- 申請書の入手:健康保険組合の公式サイト等から「傷病手当金支給申請書」をダウンロード・印刷(電子申請対応企業では労務システム経由)。
- 医師の証明(療養担当者記入欄):主治医に労務不能であった期間の証明を記入してもらう(証明料として数千円の自己負担が発生)。
- 事業主の証明(事業主記入欄):会社の労務担当部署へ提出し、対象期間中に労務に服していなかった事実および給与の不支給を証明してもらう。
- 保険者へ提出:会社経由、または本人が直接健康保険組合へ送付。
申請から初回の振り込みまでは、書類に不備がなくても概ね2週間〜1ヶ月程度を要します。初動の生活資金がショートしないよう、申請書類は休職期間の締め日ごとに迅速に手続きを進めることが肝要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ここまでの分析を踏まえ、傷病手当金と有給休暇のどちらをどう使うべきか、明確な意思決定基準を提示します。
▼ 有給休暇の優先消化をおすすめできる人 ・療養期間が数日から最長でも2週間程度と短期間で見込まれる人 ・直近でボーナスの査定基準期間が迫っており、欠勤日数を極力増やしたくない人 ・有給休暇の失効期限(付与から2年)が間近に迫っている有給が多数ある人
▼ 有給を温存し、早期の傷病手当金申請へ切り替えるべき人 ・メンタル不調や重篤な疾患で、休職期間が1ヶ月〜数ヶ月以上に及ぶ見込みの人 ・復職後の通院や突発的な体調不良に備え、お守りとしての有給を残しておきたい人 ・退職を視野に入れており、退職後の継続給付を安全に受給したい人(※退職日当日の無給欠勤が絶対条件)
【傷病 手当 金 有給】に関するよくある質問(FAQ)
Q1:待期期間の3日間に有給休暇を使っても、傷病手当金の待期は完成しますか?
A1:完全に成立します。待期期間の要件は「連続3日間の労務不能」であり、給与の有無は問われません。無給の欠勤にする必要はなく、有給休暇を使って給与を満額受け取りながら待期期間を消化するのが最も手取りを減らさない賢い方法です。
Q2:退職時に残っている有給休暇をすべて使い切ってから退職後も傷病手当金をもらえますか?
A2:退職日当日を有給消化にしてしまうと、退職後の傷病手当金は一切もらえなくなります。資格喪失後の継続給付を受けるには、「退職日当日に労務不能であり、かつ給与が発生していないこと」が必須条件です。有給を消化したい場合は、退職日の前日までにすべて使い切り、退職日当日は必ず「無給の欠勤」に設定してください。
Q3:傷病手当金を受給している期間中に、会社の有給休暇を飛び石で使うことはできますか?
A3:可能ですが、有給休暇を取得した当日は給与が支払われるため、その日分の傷病手当金は支給停止(不支給)となります。傷病手当金は日割りで計算されるため、有給を取得した日以外の日については手当金が通常通り支給されます。
Q4:傷病手当金をもらっていれば、休職中の社会保険料や住民税は免除されますか?
A4:免除されません。傷病手当金自体は非課税所得であるため所得税や雇用保険料はかかりませんが、健康保険料・厚生年金保険料、および前年の所得に基づく住民税の支払い義務は残ります。給与からの天引きができないため、会社からの案内に従って定期的に振り込む必要があります。
まとめ:手取り最大化と療養専念を両立する最適ルート
傷病手当金と有給休暇の選択は、単なる「日々の収入の多寡」にとどまらず、税金の負担や社会保険の継続性、さらには復職後のリスクヘッジまで見据えた戦略が求められます。
「最初の3日間の待期期間は有給休暇で確実に給与を確保する」「休職が長引く場合は復職後を見据えて5〜10日の有給を残して手当金へ移行する」「退職時は退職日当日の有給取得を絶対に避ける」という基本鉄則を守るだけで、不要な損失を完全に防ぐことができます。制度を正しく理解し、経済的な不安を最小限に抑えながら、何よりも心身の回復と療養に専念してください。 (出典: 傷病 手当 金 有給(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。