人間ドックの医療費控除|原則対象外を覆す決定的条件と還付金申告法
年に一度の節目や健康への投資として受診する人間ドック。一般的な標準コースでも5万円から10万円前後、PET検査やMRIなどのオプションを追加すれば15万円を超える出費となるケースも珍しくありません。高額な自己負担を少しでも軽減しようと、確定申告での医療費控除を検討する方が後を絶ちませんが、窓口や税務相談の現場では「人間ドックの費用は原則として控除対象外」と一蹴されてしまう事例が頻発しています。
しかし、制度の細則を紐解くと、全額が控除対象として認められる「法律上の例外ルート」が存在します。どのようなケースであれば国税庁の厳格な審査を通過できるのか、自腹を切った高額なドック費用が戻ってくる境界線はどこにあるのか。本稿では、2026年現在の税制実務と国税庁の公式通達、さらには税務調査現場の実情を踏まえ、損をしないための確定申告ノウハウを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:人間ドックは予防医療のため原則対象外だが、「重大な疾病の発見」と「その後の継続治療」があれば全額が医療費控除の対象に昇格する。
- 要点2:「異常なし」の場合や会社負担分は控除不可。脳ドックも同様に未破裂動脈瘤などの発見・治療着手が認定の絶対条件となる。
- 要点3:セルフメディケーション税制との併用は不可。領収書は提出不要だが5年間の保管義務があり、明細書の「治療との連動性」の書き方が審査の鍵を握る。
【原則と例外】なぜ人間ドックは原則対象外なのか?国税庁が定める判断基準
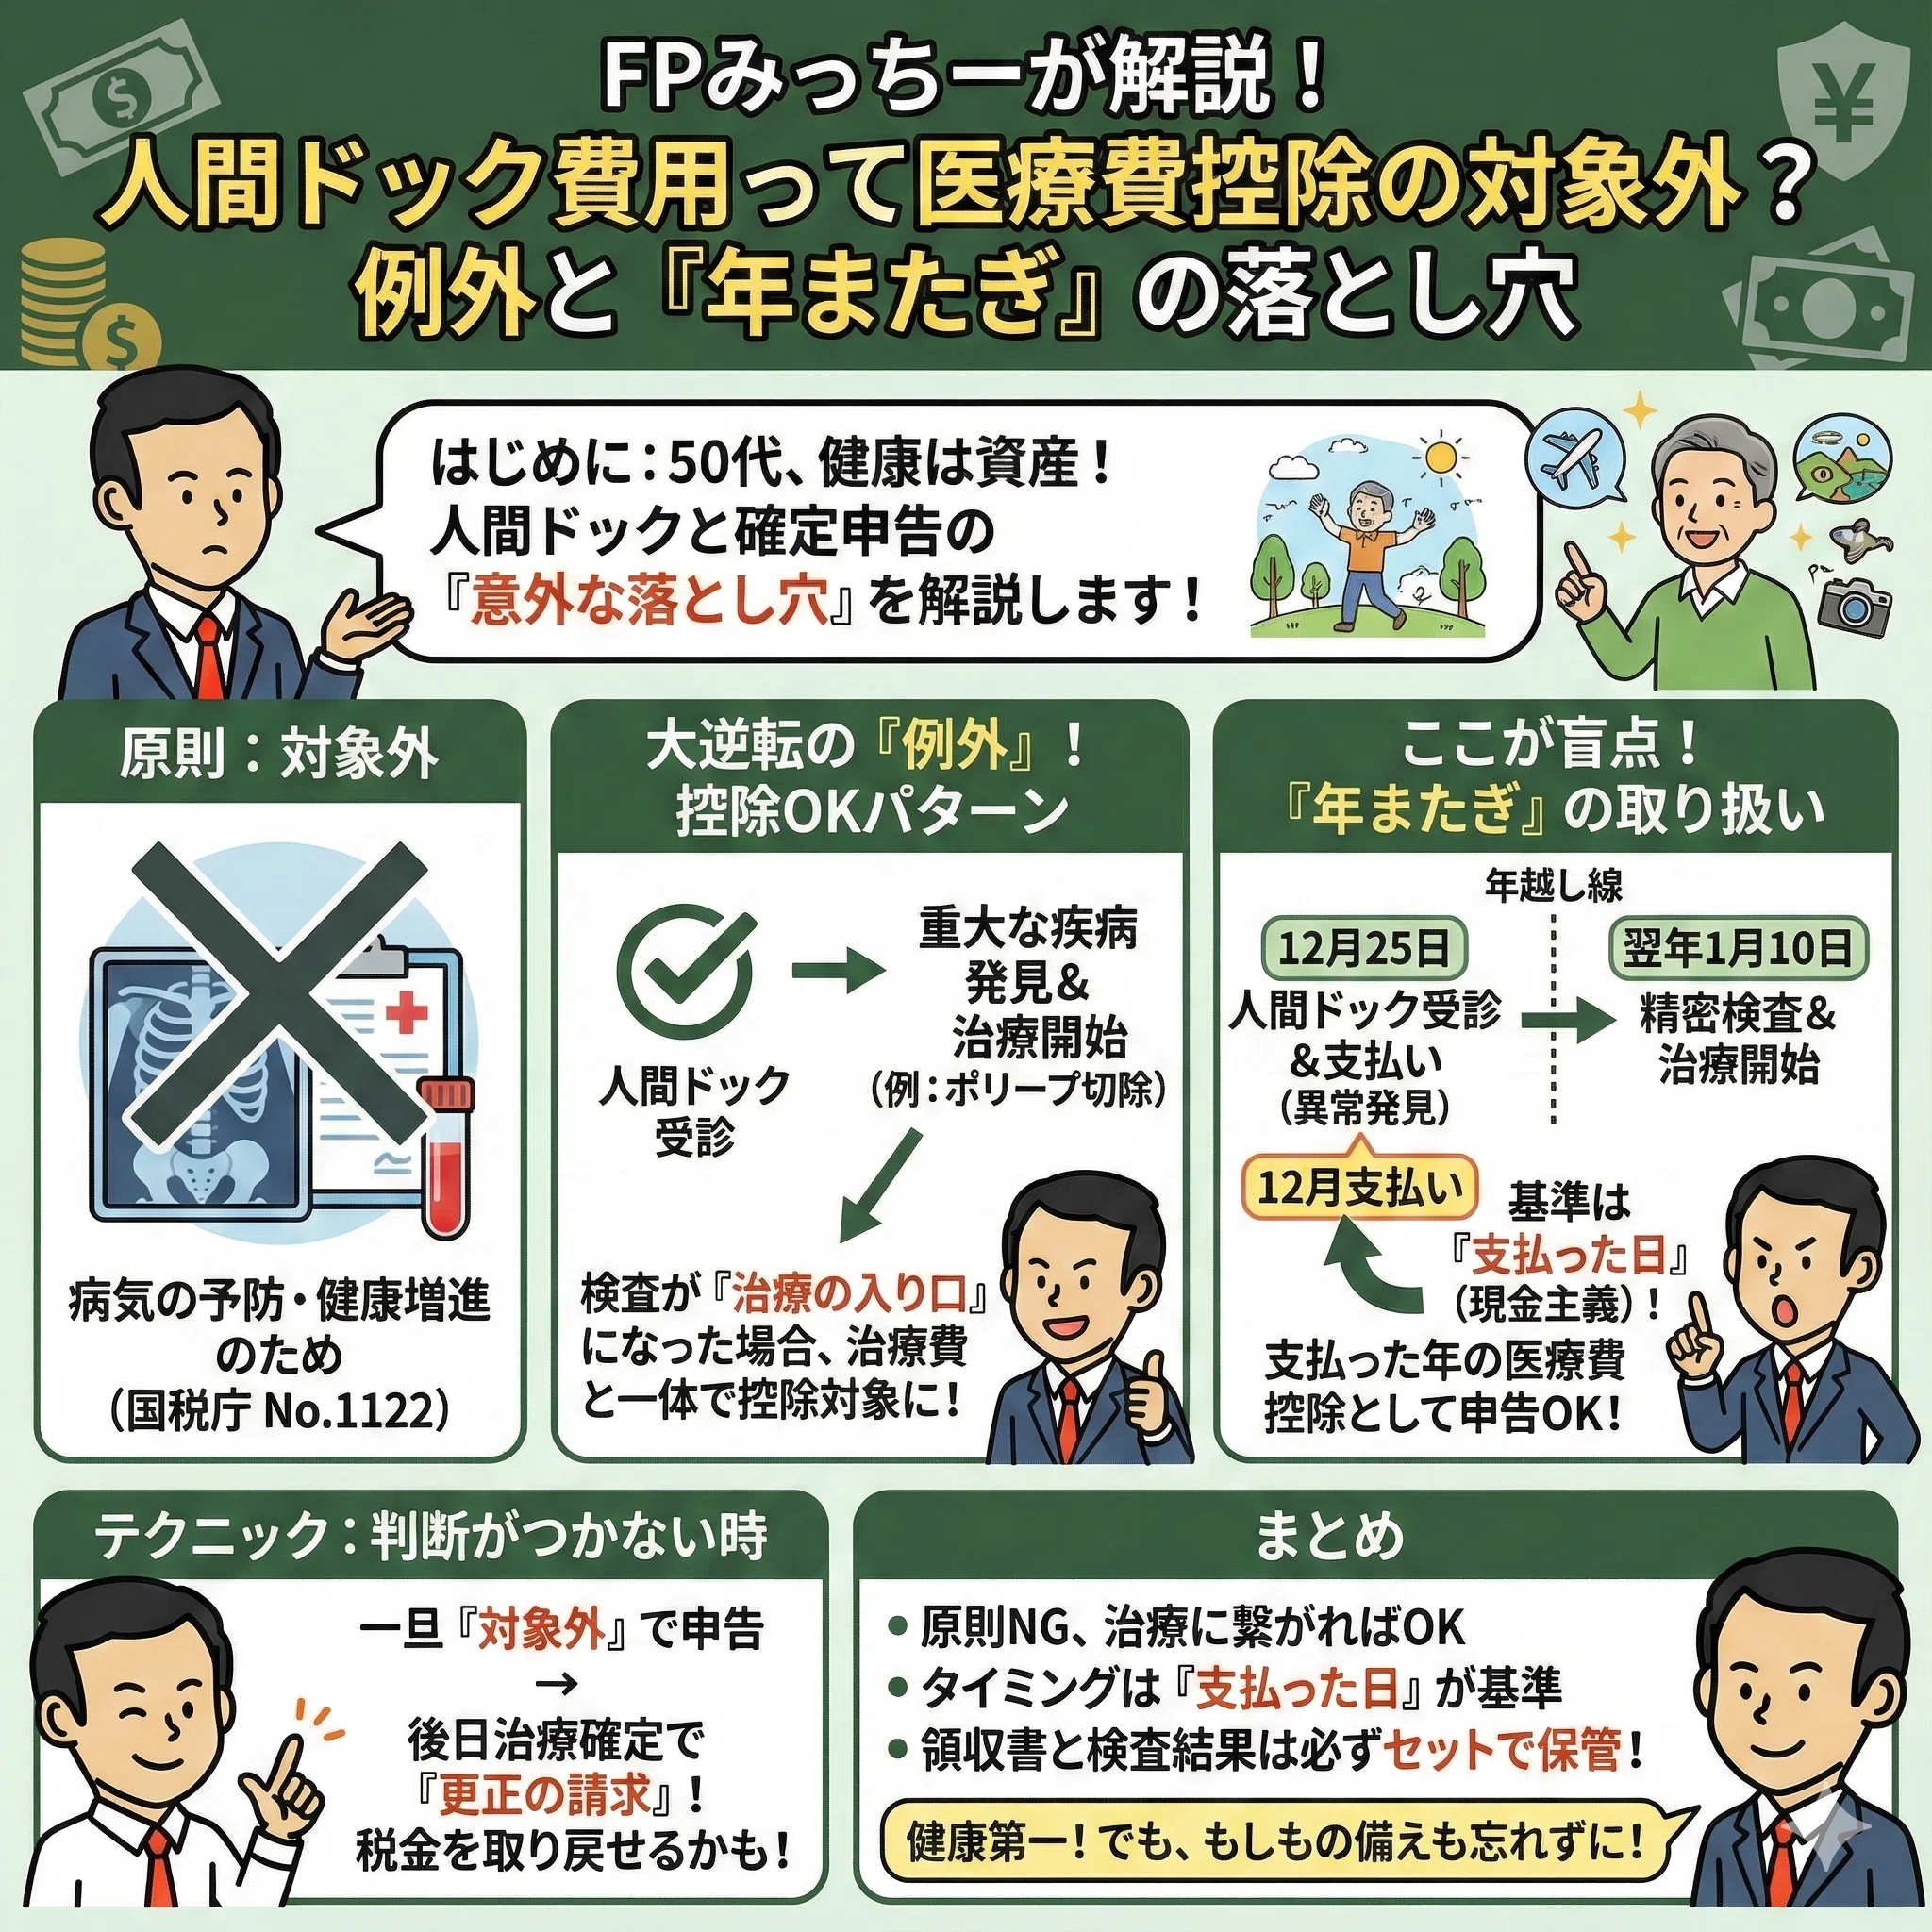
税務上の大原則として、人間ドックや定期健康診断の受診費用は医療費控除の枠組みに入りません。国税庁が公表しているタックスアンサー(No.1122「医療費控除の対象となる医療費」)および所得税基本通達73-4において、控除の対象は「医師等による診療若しくは治療、又は治療若しくは療養に必要な医薬品の購入の対価」と厳密に規定されているためです。
病気の予防や健康維持、早期発見のためのスクリーニング検査は「治療」そのものではないという法解釈が根底にあります。一般企業が実施を義務付けられている法定健康診断と自費の人間ドックで費用の出どころに違いはあれど、「病気にかかっていない段階での検査」である点において税法上の扱いは同一です。したがって、自発的に受けた人間ドックの領収書をそのまま確定申告書に添付しても、税務署の自動チェックシステムや照会によって弾かれる結果となります。
しかし、国税庁の基本通達には明確な但し書きが添えられています。「ただし、健康診断等の結果、重大な疾病が発見され、かつ、その疾病の治療を行った場合には、その健康診断等は治療に先立って行われる診察と同様に考えることができる」という一節です。この例外規定こそが、高額な検査費用を医療費控除の対象へと変貌させる唯一の突破口となります。
【決定的な条件】人間ドックが医療費控除になる「重大な疾病の発見」と治療の連動
人間ドックの領収書を合法的に控除対象へ滑り込ませるためには、国税庁が求める2つの必須要件を完全に満たさなければなりません。どちらか一方でも欠落していれば、控除は一切認められません。
- 要件1:人間ドックの検査によって「重大な疾病」が発見されること
- 要件2:検査結果を受け、放置せずに引き続き医師のもとで「治療」を開始・継続したこと
ここで実務上最大の争点となるのが、「何をもって重大な疾病とみなすのか」という定義です。税法上、病名の網羅的なリストが条文に明記されているわけではありませんが、過去の国税不服審判所の裁決事例や国税庁の質疑応答事例から、以下の明確なボーダーラインが判明しています。
一般的に「重大な疾病」として認定されるのは、胃がん・大腸がん・肺がんなどの悪性腫瘍、狭心症や心筋梗塞、脳動脈瘤、手術や入院を要する消化器疾患など、生命や身体機能に重大な影響を及ぼす疾患です。一方で、血圧が基準値をわずかに上回った程度の「軽度の高血圧」や「経過観察レベルの脂質異常症」、生活習慣の改善指導で済む肥満などは、たとえ指導料が発生しても重大な疾病とは解釈されません。
さらに重要なのが「時系列の連続性」です。人間ドックを受診した日から極端に期間が空いて治療を始めた場合、「ドックで見つかったから治療した」という因果関係が疑われます。ドックの判定票を受け取った後、速やかに病院で再検査や本格的治療へ移行した記録(カルテ、処方箋、治療費の領収書)が揃って初めて、検査費用が「治療に先立つ一連の医療行為」として遡及認定されます。
【実態検証】「異常なし」「再検査」「会社負担」現場目線で見えるリアルな境界線
人間ドックをめぐる税務現場では、納税者の思い込みによるトラブルや申告漏れが頻発しています。典型的なケースごとに、控除の可否を徹底検証します。
| 受診・検査パターン | 控除可否の判定 | 判断基準と法令上の根拠 | 編集部の実務的アドバイス |
|---|---|---|---|
| 完全な「異常なし」 | 対象外 | 治療に移行していないため、単なる予防・健康管理費用の扱い。 | セルフメディケーション税制の受診証明書として活用する方向へ切り替える。 |
| 再検査・精密検査の受診 | 結果次第で対象 | 再検査そのものは保険適用。そこで治療が必要な病気が確定すればドック代も合算可能。 | 「要精密検査」の通知書と保険診療の領収書を確実にセットで保管しておく。 |
| 脳ドック(単独受診) | 条件付きで対象 | 未破裂脳動脈瘤や脳梗塞痕が発見され、投薬や手術治療に繋がった場合のみ対象。 | 単に「異常なし」「加齢による変化」で経過観察の場合は全額対象外となる。 |
| 会社・健保の補助あり | 自己負担分のみ対象 | 疾病発見時でも、会社が負担した補助金・健保助成金を差し引いた差額のみ。 | 総額から補助金額を差し引く計算が必要。二重取り申告は追徴課税のリスク大。 |
特に問い合わせが多いのが「人間ドック 医療費控除 異常なし」のパターンです。高額な出費をした納税者ほど「病気がないことを確認するために医師の診断を受けたのだから医療費ではないのか」と主張しがちですが、税務署側の見解は一切揺らぎません。治療が発生していない以上、税制上の「医療費」には該当しないのです。
また、勤務先が福利厚生の一環として費用を一部負担している場合、自分が窓口で支払った実質負担額だけが控除計算の母数となります。仮に10万円の人間ドックで会社から6万円の補助が出ていた場合、重大な疾病が見つかったとしても申告できる基礎額は自己負担した4万円のみです。
【数値シミュレーション】還付金の目安とセルフメディケーション税制の選択基準
人間ドック費用が首尾よく医療費控除の対象となった場合、具体的にいくらの税金が戻ってくるのかを把握しておく必要があります。医療費控除の控除額は、支払った医療費の総額から保険金などの補填額と「10万円(総所得金額等が200万円未満の場合は総所得金額等の5%)」を差し引いた金額です。
手元に戻る「還付金」は、控除額そのものではなく「控除額 × 自身の適用所得税率」となります(翌年度の住民税も軽減されます)。
例えば、課税所得500万円(所得税率20%、住民税率10%)の会社員が、12万円の人間ドックを受け、胃がんが早期発見されて継続治療に入ったケースを試算してみましょう。その年にかかった他の治療費が3万円(合計医療費15万円)だった場合、以下の経済効果が生まれます。
- 医療費控除額:15万円 - 10万円 = 50,000円
- 所得税の還付目安:50,000円 × 20% = 10,000円
- 翌年度住民税の軽減目安:50,000円 × 10% = 5,000円
- 合計節税効果:約15,000円
ここで比較検討すべきなのが、スイッチOTC医薬品の購入費を控除できる「セルフメディケーション税制」との関係です。税制上、通常の医療費控除とセルフメディケーション税制を同一の年で併用することは認められておらず、どちらか一方を選択適用しなければなりません。
もし人間ドックで異常が見つからず医療費控除が使えない場合でも、その受診実績自体がセルフメディケーション税制を利用するための「健康の維持増進及び疾病の予防への取組(一定の取組)」の証明書類として機能します。年間1万2,000円を超える対象医薬品を購入している世帯であれば、人間ドックの領収書を捨てずに、セルフメディケーション税制の適用要件を満たすエビデンスとして活用するのが最も賢明な立ち回りです。
【申告マニュアル】医療費控除明細書の書き方と領収書保存の新常識
重大な疾病が発見され、医療費控除を適用する確定申告の実務では、税務署員に疑念を抱かせない書類作成が不可欠です。申告書の添付書類である「医療費控除の明細書」には、明確な記載ルールが存在します。
国税庁の公式様式における「医療費控除の明細書」には、「医療を受けた方の氏名」「病院・薬局などの支払先の名称」「医療費の区分」「支払った医療費の額」などを記入します。人間ドック費用を記載する際は、以下の点に留意してください。
- 医療費の区分:「診療・治療」のチェックボックスに印を付けます。予防や健診という欄は存在せず、治療と連動しているからこそ申告できるためです。
- 支払先の名称欄:人間ドックを実施した医療機関名を正確に記入します。
- 明細の補足記載:電子申告(e-Tax)の入力備考欄や書面申告の余白に、「健康診断の結果、〇〇病の治療に移行したため通達に基づき計上」といった旨の簡潔な注記を添えると、税務署からの後日の確認連絡を予防できます。
なお、平成29年(2017年)分の確定申告以降、医療費の領収書そのものを税務署へ提出・提示する必要はなくなりました。しかし、これは「領収書を捨ててよい」という意味ではありません。確定申告の期限から5年間は、自宅等で領収書を原本保管する法的義務が課されています。
万が一、税務署から領収書やお知らせの提示を求められた際、人間ドック受診時の領収書だけでなく、「重大な疾病が発見されたことを証明する検査結果通知書や診断書」を併せて提示できなければ、控除が否認され、過少申告加算税や延滞税が課されるリスクがある点に留意してください。
一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSでは、「数年前の人間ドック代を後から請求できる」「高いオプションを付ければ控除額が増えて得をする」といった不正確な言説が散見されますが、これらには重大な落とし穴があります。
典型的な誤解が、「人間ドックを受診した年」と「治療を開始した年」が年をまたいでしまった場合の扱いです。医療費控除は原則として「その年の1月1日から12月31日までに実際に支払った金額」を基準とします。12月末に高額ドックを受け、年明けの1月に重大な疾病が発覚して治療を開始した場合、支払いは前年に行われているため、どちらの年分の申告に組み込むべきか実務上の判断が分かれます。
通達の趣旨に従えば、疾病が発見された年ではなく「ドック費用を現実に支払った年」の確定申告(または更正の請求)で処理するのが原則です。前年分の申告を既に終えてしまっていたとしても、後から治療が必要になった事実を証明できれば、5年間は「更正の請求」を行って払いすぎた税金の還付を請求することが可能です。「年を越してしまったから諦める」必要は全くありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
人間ドック費用の医療費控除をめぐっては、個々人の健康状態や受診結果によって取るべき行動が明確に分かれます。無理に申告を通して税務リスクを抱えるのではなく、客観的な条件に照らして冷静に判断してください。
【堂々と医療費控除を申告すべき人】
ドック受診後に医師から悪性腫瘍や血管病変、重篤な内臓疾患などを指摘され、そのまま同院あるいは紹介先の病院で保険診療による投薬・手術・精密生検などへ直結した方です。検査と治療の連続性がカルテや領収書で一目瞭然であるため、堂々とドック費用全額を計上すべきです。
【申告を慎重に見送るべき人・別ルートを選ぶべき人】
指摘された項目が「要経過観察(半年後や1年後に再検査)」に留まっている方や、自覚症状のない軽微な数値異常で食事・運動指導しか受けていない方です。これらは「重大な疾病」と認められるハードルが極めて高く、税務調査で否認される可能性が濃厚です。この場合は人間ドックの控除を諦め、セルフメディケーション税制の利用など現実的な代替策へシフトするのが賢明な選択と言えます。
【医療費控除 人間ドック】に関するよくある質問(FAQ)
Q1:人間ドックでポリープが見つかり、内視鏡でその場で切除しました。この場合のドック費用は医療費控除の対象になりますか?
A1:対象になります。大腸ポリープ等の切除手術は明確な「治療行為」に該当するため、その切除に先立って行われた人間ドック全体の費用も、一連の治療に不可欠な検査費用として医療費控除の対象に認められます。
Q2:人間ドックの結果が「異常なし」でした。全額自腹で10万円以上払ったのですが、本当に1円も控除できないのでしょうか?
A2:残念ながら、現行の税法では通常の医療費控除の対象には一切なりません。ただし、人間ドックを受診した証明書(結果通知書や領収書)を提示することで、要件を満たせば「セルフメディケーション税制」を利用するための受診実績として活用できます。
Q3:脳ドックで「小さな未破裂脳動脈瘤」が見つかりましたが、手術はせず半年に1回の経過観察となりました。控除できますか?
A3:原則として控除は困難です。「重大な疾病の発見」に加えて「継続した治療」が行われていることが必須条件となります。投薬や積極的治療を行わない単なる定期的な経過観察は、税務上「治療を行った」とみなされないケースが一般的です。
Q4:会社を介さず個人のクレジットカードで支払いましたが、明細書の支払先にはどう書けばよいですか?
A4:クレジットカード決済であっても、支払先にはカード会社ではなく「実際に受診したクリニックや健診センターの名称」を記入してください。決済日(カード利用日)がその年の12月31日以内であれば、口座からの実際の引き落としが翌年であっても受診年の医療費として計上可能です。
まとめ:今後の動向と失敗しないための判断基準
人間ドックの費用は「原則対象外」という分厚い壁が存在するものの、「重大な疾病の発見」と「継続的な治療」という客観的事実が揃えば、全額を医療費控除として取り戻すことが可能です。曖昧な解釈で申告書を提出するのではなく、自身の受診結果が国税庁の求める条件に合致しているかを冷徹に見極める姿勢が問われます。
特に確定申告の手続きにおいては、領収書の確実な5年間保管と、明細書における医療機関名および治療連動性の明記が最大の防御策となります。もし疾病が見つからなかった場合でも、それは健康という何よりの成果を得た証拠であり、制度としてはセルフメディケーション税制への切り替えという次善の策も用意されています。正しい税法知識を味方につけ、高額なヘルスケア出費を賢く家計の防衛へとつなげてください。 (出典: 医療 費 控除 人間ドック(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。