給与明細の保管期間は何年?即廃棄の落とし穴と個人が残すべき年数
毎月の給与日に手元へ届く、あるいは社内システムで閲覧する給与明細。振込額や手取りの数字だけを確認し、「用が済んだから」とゴミ箱へ捨てたり、Webの画面を閉じたきり放置したりしていないでしょうか。ペーパーレス化が進んだ現代でも、給与明細の取り扱いを巡る油断が、のちに思わぬ不利益や金銭的損失を招く事態が後を絶ちません。
実は、法的な位置づけを正しく紐解くと、「会社には給与明細そのものを保管する義務がない」という意外な盲点が存在します。一方で、働く個人側にとっては、確定申告、退職時のトラブル対応、未払い残業代の請求、さらには将来受け取る年金記録の防衛に至るまで、自身の身を守る「唯一無二の客観的証拠」となるのが給与明細です。本稿では、2026年現在の法改正動向や電子化の実情を踏まえ、個人が保管すべき年数と実践的な自衛策を徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上、会社にも個人にも「給与明細の控え」自体の保管義務はないが、会社には交付義務があり、個人には税務申告や権利主張のための強力な実利がある。
- 要点2:個人の推奨保管期間は用途によって異なり、一般的な確認なら2年、残業代請求や確定申告の更正請求を見据えるなら3〜5年、年金記録突合なら退職まで(要所のみ)が鉄則となる。
- 要点3:電子化が進む中で「退職と同時にポータルサイトから締め出され、過去の明細が消滅する」トラブルが多発しており、毎月のローカル保存(PDF・クラウド保存)が必須の自己防衛策である。
【実態検証】「給与明細は即ゴミ箱」が招く悲劇|現場で多発する3大トラブル
「給料日が過ぎたら明細書は邪魔な紙くずでしかない」――そう考えて処分してしまうビジネスパーソンは少なくありません。しかし、労働現場の相談窓口や税務の現場では、明細を破棄したことによって深刻な窮地に立たされるケースが頻発しています。
第1の悲劇は、退職時の未払い残業代トラブルです。都内のIT企業を退職した30代男性の告白は示唆に富んでいます。「激務続きで固定残業代制が敷かれていましたが、実労働時間と支給額の整合性に疑問を抱き、退職後に労基署や弁護士へ相談しました。ところが、手元に過去の給与明細が数か月分しかなく、基本給の推移や手当の内訳が証明できなかったのです。会社側は『タイムカードの控えは廃棄した』と主張し、過去に遡った数百万単位の請求が極めて困難になりました」。労働審判や民事訴訟において、手元にある毎月の明細書は労働者側の最大の武器になります。
第2の悲劇は、中途退職や転職に伴う確定申告・税務トラブルです。年の途中で退職し、年内に再就職しなかった場合は自分で確定申告(還付申告)を行う必要がありますが、会社から源泉徴収票がスムーズに送られてこないトラブルが多発しています。「会社が倒産した」「前職の経営者と揉めて連絡が取れない」といった緊急時、手元に毎月の給与明細が揃っていれば、税務署で事情を説明し「源泉徴収票不交付の届出書」を提出して暫定的な税額計算を進めることが可能です。明細が手元に1枚もなければ、払いすぎた税金の還付を受ける手続きすら暗礁に乗り上げます。
第3の悲劇が、「ねんきん定期便」との食い違いと社会保険料の着服疑惑です。日本年金機構から届く通知と、給与から天引きされている厚生年金保険料(標準報酬月額)に数万円単位の乖離があり、調査したところ「会社側が実際より低い等級で年金機構に届け出て差額を着服していた」という悪質な事案が過去に報道されています。このとき、過去の給与明細に記載された控除額の印字こそが、国を動かして年金記録を訂正させる決定的な物的証拠となりました。

法律の罠を暴く|会社に「給与明細の保管義務」はないという衝撃の事実
多くの人が抱いている最大の誤解が、「給与明細は法律で保管期間が決まっているはずだ」という思い込みです。結論から述べると、日本の現行法において、企業にも従業員個人にも「給与明細そのもの」を保管し続ける法律上の義務は一切存在しません。
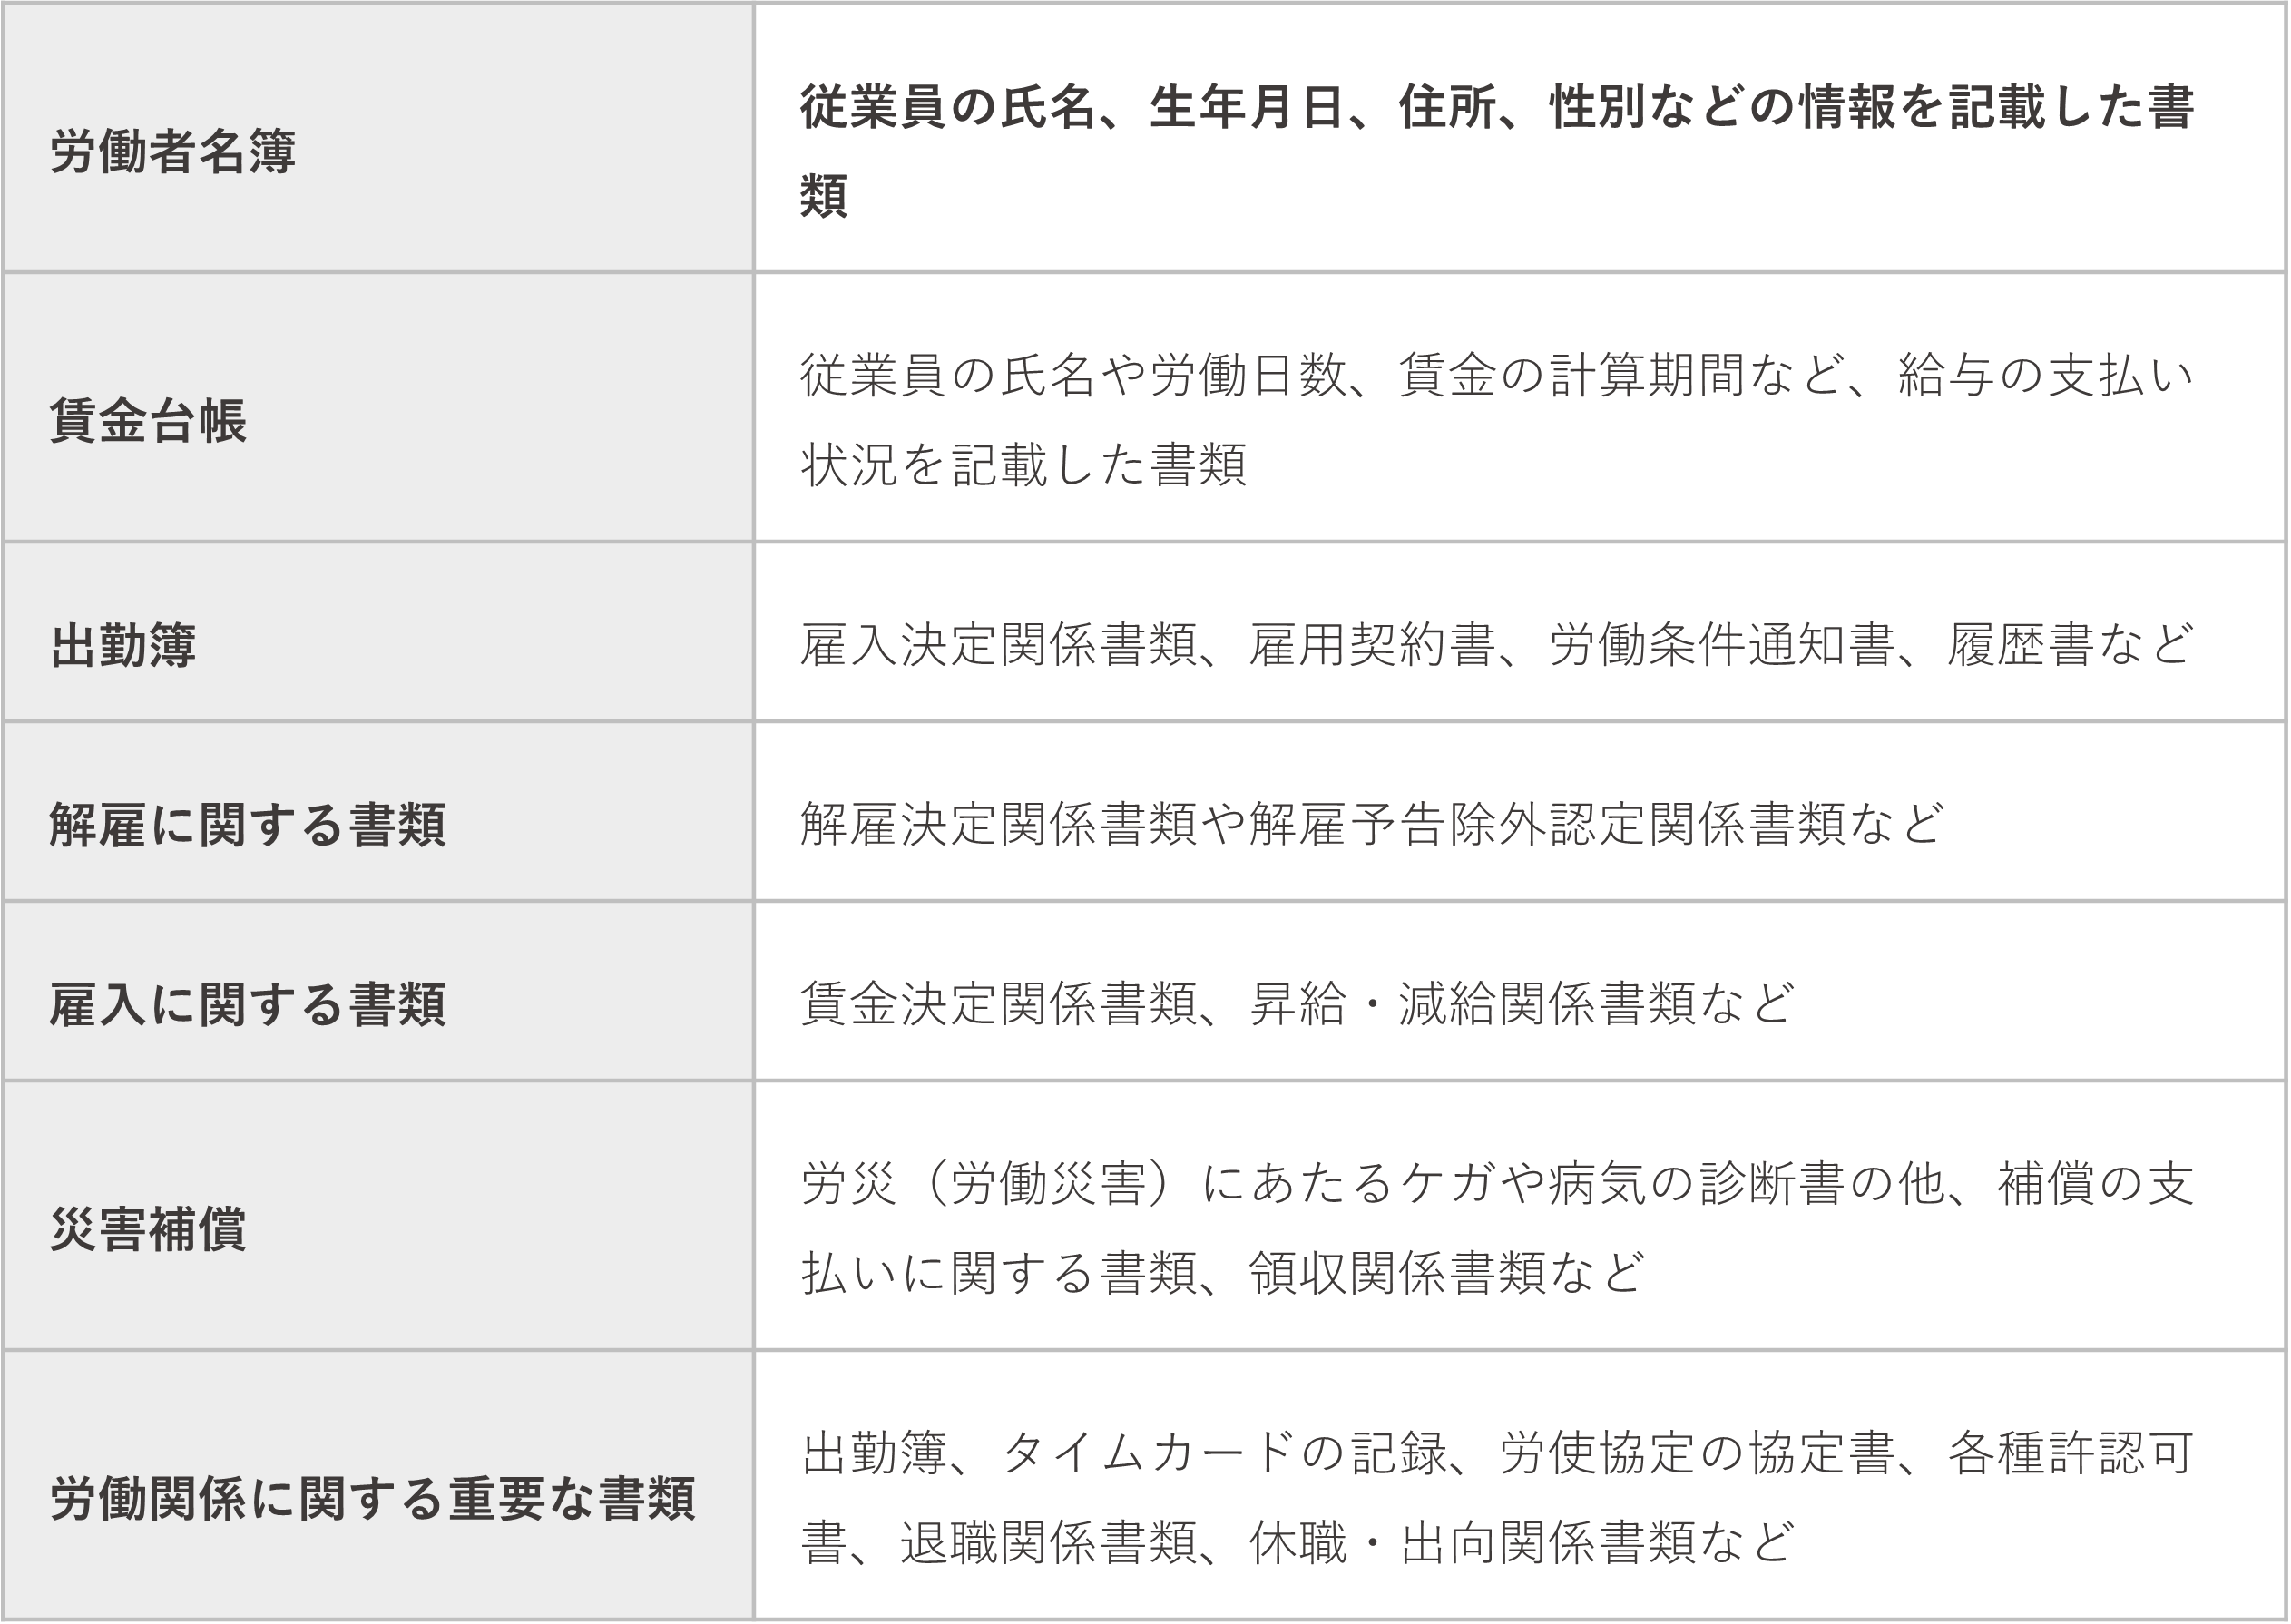
労働基準法第109条は、使用者(企業)に対して「労働者名簿、賃金台帳及び雇入れ、解雇、災害補償、賃金その他労働関係に関する重要な書類」を5年間(当分の間は経過措置により3年間)保存しなければならないと定めています。これに違反した場合、労働基準法第120条に基づき30万円以下の罰金という刑事罰の対象となります。しかし、ここで義務付けられているのはあくまで「賃金台帳」や「タイムカード等の労働時間記録」であり、従業員に渡す「給与明細書の控え」ではありません。
また、所得税法第226条では、企業に従業員への「源泉徴収票の交付義務」を課しており、所得税法や国税通則法によって「源泉徴収簿」などの税務書類には原則として7年間の保存義務が課されています。所得税法第231条でも「給与等支払明細書の交付義務」は定められているものの、会社側に「交付した明細の控えを社内に保存せよ」とまでは規定していません。
つまり、法的な観点を厳密に整理すれば、以下の構造になります。
- 企業側の義務:給与明細を従業員に「交付」する義務はある。しかし交付後の「控え」を保管する義務はない(ただし、裏付けとなる賃金台帳は5年間、源泉徴収簿は7年間の保存が義務)。
- 従業員側の義務:受け取った給与明細を保管する法的な義務は一切ない。受領したその日に破棄したとしても法律違反には問われない。
「法律上の義務がないなら、やはりすぐ捨てても問題ないのではないか」と結論付けるのは早計です。法的な義務がないからこそ、紛失や破棄の責任はすべて自己責任となり、手放した瞬間にあらゆる自衛の手段を自ら放棄することになるからです。
給与明細の保管期間は一体何年?個人が残すべき決定的な理由と2026年最新基準
「給与明細の保管期間は一体何年なのか?」「すぐ捨てて大丈夫なのか?」という読者の切実な疑問に対し、法改正の経緯と実務リスクを統合した2026年現在の実践的な保管基準を提示します。
個人が給与明細を保管すべき期間は、想定するリスクと目的によって「2年」「3年」「5年」の3つの防衛ラインに分かれます。
1. 最低限の日常管理ライン:直近「2年間」
確定申告をしない一般的な給与所得者であっても、最低でも直近2年間の保管が推奨されます。労働基準法における年次有給休暇の請求権の消滅時効が2年であること、また前年の年収に基づいて決定される住民税の課税決定通知書(毎年5〜6月に届く)の内容と、前年1月〜12月の各明細の控除額を突合して確認するために、過去2年分の記録が手元に必要となるためです。
2. 実務上の標準防衛ライン:確定申告・残業代請求を見据えた「3年〜5年間」
給与明細の真価が発揮されるのが、未払い残業代の請求と確定申告の更正の請求です。
かつて労働基準法における賃金請求権の消滅時効は2年とされていましたが、民法改正に合わせて2020年4月に施行された改正労働基準法により、請求権の消滅時効は原則として5年間(当分の間の経過措置として3年間)へと延長されました。2020年4月の法改正から5年が経過した現在、労働政策審議会等において経過措置の見直しや完全な5年時効への移行に向けた議論が進んでおり、不払い賃金を過去に遡って正当に請求するためには最低3年分、万全を期すなら5年分の明細保管が実務上のスタンダードとなっています。
さらに、国税通則法第70条において、税務署長が税額の更正(税金の追徴や減額のやり直し)を行える期間は原則として5年間(偽りその他不正の行為がある場合は7年間)と定められています。医療費控除の領収書保管義務が5年であるのと同様、税務上の再調査や還付請求(更正の請求)の有効期間が5年であることから、税務防衛の観点からも「5年間の保管」が個人にとって最も安全な選択肢となります。
3. 特殊用途ライン:年金記録の完全防衛なら「退職・節目まで」
年金の受給開始年齢に近づいている方や、転職を繰り返して厚生年金の加入履歴が複雑な方は、各年の「源泉徴収票」と「12月度の給与明細(または賞与明細)」など、年度の総支給額と標準報酬月額の基礎が確認できる主要書類に限り、定年退職を迎えて年金受給が確定するまで保管しておくのが賢明です。
【データ徹底比較】目的別・書類別の保存期間と法的根拠一覧
給与に関わる諸書類について、根拠法令、法的な保存義務の主体、および推奨される保管年数を整理しました。一枚の給与明細が複数の法律と密接に絡み合っている実態が把握できます。
| 対象書類 | 法律上の義務と対象 | 法的な保存期間 | 個人のおすすめ保管年数・編集部見解 |
|---|---|---|---|
| 給与明細書(紙・電磁的記録) | 企業:交付義務あり・保管義務なし 個人:保管義務なし | 法令上の保存期間規定なし | 推奨:3〜5年 未払い賃金時効(当面3年・本則5年)および税務更正期間(5年)に対応するため。 |
| 賃金台帳・タイムカード等 | 企業に保存義務あり (労働基準法第109条) | 原則5年間 (経過措置により当面3年間) | 会社側は法違反で罰則対象。 労働者側は自身の明細書が台帳との不整合を突く唯一の証拠となる。 |
| 源泉徴収票 | 企業:交付義務あり 個人:保管義務なし(添付不要化) | 企業の控え:7年間 (所得税法施行規則) | 推奨:5年〜退職まで 住宅ローン審査、転職、年金照合で頻出。薄い書類のため長期保管が望ましい。 |
| 源泉徴収簿・扶養控除等申告書 | 企業に保存義務あり (所得税法第232条等) | 原則7年間 (国税関連書類) | 税務調査で最も厳格にチェックされる領域。企業のコンプライアンスの根幹。 |
WEB給与明細時代の落とし穴|退職後にログインできない「電子化難民」の急増
近年、多くの企業で急速に普及したのが「給与明細のWEB化・電子化」です。紙の印刷・封入コストを削減できるだけでなく、従業員もスマートフォン等から手軽に確認できる利便性があります。労働基準法施行規則および所得税法等の規定により、従業員の同意を得た上で、電子メールや社内ポータルサイトを通じた電磁的交付(PDF等)が正式に認められています。
しかし、この電子化の進展に伴い、従来にはなかった新たなトラブル、いわゆる「給与明細の電子化難民」が急増しています。
最大のリスクは、「退職した当日に社内アカウントが即座に無効化され、過去の給与明細を一切閲覧・ダウンロードできなくなる」という実態です。人事労務クラウドサービスの多くは、従業員の退職処理を行うと同時にログイン権限が停止されます。「退職後にじっくりダウンロードすればいい」と後回しにしていた退職者が、いざ確定申告や失業保険の基本手当日額の確認、未払い賃金の精査をしようとした際に、過去数年分の明細が完全に闇の中に消え去ってしまうのです。
また、電子帳簿保存法の観点からも留意が必要です。企業側は電子取引データの保存要件を満たした厳格な管理が求められますが、個人にとっても「電子データは消去・破損のリスクと隣り合わせ」である事実に変わりありません。「会社のクラウドにあるから大丈夫」と過信せず、自らデータを手元に確保する運用が求められます。
自衛のための鉄則はシンプルです。「毎月の給料日に、PDFファイルをローカル環境(PCの指定フォルダや個人のプライベートなGoogleドライブ、iCloud等)にダウンロードし、バックアップする習慣をつける」こと。ファイル名を「202604_給与明細.pdf」のように規則的に統一しておけば、検索性も高まり、退職時や万一のトラブル時にも慌てることはありません。

給与明細の破棄タイミングと安全な処分方法|個人情報の流出を防ぐルール
保管期間が過ぎた給与明細を破棄する際、最も警戒すべきなのが個人情報の漏洩リスクです。給与明細は、一枚の紙(またはデータ)の中に極めて機密性の高いプライバシー情報が集約された「特定個人情報の塊」です。
明細書には以下の重要情報が克明に記載されています。
- 氏名、社員番号、所属部署
- 振込先金融機関名、支店名、口座番号
- 基本給、各種手当、総支給額
- 所得税、住民税、健康保険料、厚生年金保険料の控除額
- マイナンバー(一部記載されているケースあり)
- 扶養家族の人数や控除対象の有無
これらがそのまま外部に漏洩した場合、口座情報の不正利用やフィッシング詐欺の標的にされる恐れがあるだけでなく、個人の資産状況や家族構成まで赤の他人に筒抜けになります。破棄のタイミングと正しい処分方法は以下の通りです。
安全な破棄のタイミングと処分手順
- 破棄の判断タイミング:保管期間(推奨3〜5年)を満了し、かつ「直近の住民税決定通知書との照合」「源泉徴収票の受領確認」「確定申告の完了」をすべて終えた年度のものから順次処分する。
- 紙の明細書の処分:一般の家庭ゴミ袋にそのまま放り込むのは厳禁。クロスカット(マイクロカット)方式の家庭用シュレッダーにかけるか、個人情報保護スタンプで黒塗りした上で処分する。大量にある場合は、製紙メーカーや専門業者が提供している「個人向け機密書類溶解サービス」の利用が確実。
- 電子データの破棄:不要になったPDFファイルは、単にゴミ箱に入れるだけでなく、「ゴミ箱を空にする」を実行して完全に消去する。共用PCを使用している場合は、ブラウザのダウンロード履歴や一時キャッシュフォルダの削除も徹底する。
【プロの結論】給与明細を「資産」に変える人・「紙くず」にして後悔する人の分岐点
給与明細の保管という些細な行動の裏には、労働者としての自立性と「会社依存度」の差が如実に反映されます。
日本企業における長年の慣習として、年末調整から社会保険料の計算、税金の納付に至るまで、会社の人事総務部がすべてを代行してくれる「お任せシステム」が定着してきました。この手厚い仕組みは労働者の負担を減らす一方で、「会社が計算してくれているから間違いはないだろう」「明細は手取り額を見るだけのもの」という無防備な依存体質を生み出す温床ともなっています。
しかし、労働法や社会保障の構造改革が進む2026年の労働環境において、企業と個人は対等な契約関係としての成熟が求められています。給与明細をきちんと保管・精査できる人は、会社との関係において健全な「客観的バウンダリー(境界線)」を保てている人です。給与計算ミスや違法な天引き、残業代の切り捨てといった構造的リスクが生じた際、感情論ではなく「過去の確定データ」という冷徹な証拠を武器にして交渉に臨むことができます。
給与明細の保管に向いている人、今すぐ保管習慣を身につけるべき人の条件は明確です。
- 今すぐ5年保管の習慣をつけるべき人:
- 残業時間が多い職場に身を置いている、または固定残業代(みなし残業)制度が適用されている人
- 近い将来に転職、独立、起業、あるいは住宅ローンの借り入れを計画している人
- 副業をしており、年間20万円以上の副収入があって自身で確定申告を行っている人
- 過去に年金記録の漏れや会社の労務管理に不信感を抱いた経験がある人
- 最低限(2年保管)の運用でも比較的リスクが低い人:
- 残業が一切なく給与額が毎月完全固定の公務員や大企業の正規職員
- 年末調整のみで税務が完結し、医療費控除や副業の確定申告予定が当面ない人
- すでに毎年発行される源泉徴収票を厳重にファイリング・デジタル保管できている人
給与明細をただの「紙くず」として捨ててしまうか、自身の労働の対価と権利を守る「最強の盾」としてストックできるか。毎月わずか1分間のダウンロードとファイリングの差が、数年後の数万〜数百万円という決定的な経済的格差となって跳ね返ってきます。
【給与 明細 保管 期間】に関するよくある質問(FAQ)
Q1:アルバイトやパート勤務の場合でも、給与明細は数年間保管すべきですか?
A1:はい、正社員と全く同様に保管すべきです。特にアルバイトやパートの場合、「103万円の壁」「106万円の壁」「130万円の壁」といった税制・社会保険上の扶養枠に関する判定がシビアになります。年末に年収上限を超えそうになった際の勤務調整や、中途退職時の源泉徴収票発行トラブル、雇用保険の加入要件(週20時間以上勤務など)の確認において、過去の明細書が自己防衛のための重要な証明書類となります。最低でも直近2〜3年分の保管を推奨します。Q2:過去の給与明細を紛失してしまいました。会社に頼めば再発行してもらえますか?
A2:会社側に「給与明細を再発行する法的な義務」はありません。所得税法や労働基準法が義務付けているのは当初の「交付」であり、過去の明細の再発行請求に応じるかどうかは各企業の就業規則や社内運用に委ねられています。社内規定により再発行を拒否されるケースも珍しくありません。ただし、会社は労働基準法第109条に基づき「賃金台帳」を保存しているため、明細そのものではなく「賃金台帳の当該期間の写し」の交付を申請することで、実質的に同一の支払証明を入手できる可能性があります。Q3:紙の明細をスマートフォンで写真撮影した画像データでも、法的な証拠能力はありますか?
A3:十分に証拠能力を持ちます。裁判や労働審判、労基署への申告において、スマートフォンのカメラで撮影した写真やスキャンデータであっても、記載内容(支給項目、控除項目、労働日数、支給日、会社名等)が明瞭に判読できれば、有力な客観的証拠として採用されます。ただし、ピンボケや四隅の欠損があると真正性を疑われる原因となるため、文字がくっきりと読み取れる状態で撮影し、Googleフォトやクラウドストレージ等に日付ごとに整理して保存しておくことが重要です。Q4:会社がWEB給与明細に切り替わりましたが、紙での交付を求めることはできますか?
A4:原則として可能です。所得税法および労働基準関係法令において、給与明細の電磁的交付(電子化)を導入する際、企業はあらかじめ従業員の「承諾」を得なければならないと定められています。従業員が電子交付に同意しない場合、会社側は従来通り紙の明細書を交付する義務があります。ただし、現実問題として社内全体でシステム移行が進む中で個別に紙を要求するのは心理的ハードルが高いため、WEB明細を自ら毎月PDF保存・印刷する運用に切り替えるのが現実的です。まとめ:今後の動向と失敗しないための判断基準
給与明細の保管は、単なる「書類の整理整頓」ではありません。労働者が自らの時間と労力を差し出した結果として得た正当な権利を、将来にわたって担保するための不可欠なリスクマネジメントです。
最後に、失敗しないための判断基準を整理します。
- 保管期間のゴールデンルール:日常の照合には2年、残業代請求や税務リスクへの完全防衛には5年を残す。
- デジタル給与時代の防衛策:「退職すると社内ポータルは即座に見られなくなる」ことを前提に、毎月給料日にPDFを個人端末へ保存する。
- 廃棄の際の鉄則:保管期間が過ぎた紙の明細は、極めて高度な個人情報であることを自覚し、シュレッダー処理等で完全に復元不能にしてから破棄する。
未払い残業代請求の時効見直しなど、労働法制は常に変化を続けています。いざという局面で泣き寝入りしないために、今月の給料日から「手元に残す習慣」を確実にスタートさせてください。 (出典: 給与 明細 保管 期間(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。