青色事業専従者とは?家族への給与を経費化する条件と落とし穴
個人事業主が所得税を圧縮し、手元に残る資金を最大化するうえで、最もインパクトの大きい選択肢が家族への給与支払いです。本来、所得税法第56条の定めにより、生計を一にする配偶者や親族へ支払った対価は原則として経費になりません。しかし、その強固な原則に対する最大の特例措置として用意されている制度こそが「青色事業専従者」です。
年間数百万円単位の所得分散を可能にする一方で、適用のハードルを甘く見ていると、税務調査での一括否認や追徴課税という手痛いしっぺ返しを受けるケースが後を絶ちません。制度の根幹にある法意、2026年の税制実務に即した給与相場の算出法、そして見落とされがちな落とし穴まで、現場の取材データを基に徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色事業専従者給与は、所轄税務署への事前届出と実態要件を満たすことで、生計を一にする家族への給与を全額経費計上できる強力な制度。
- 要点2:専従者になると配偶者控除や扶養控除が一切使えなくなるため、中途半端な給与設定では世帯全体の手取りが逆に減る逆転現象が生じる。
- 要点3:税務調査で最も突っ込まれるのは「他社水準から乖離した法外な給与額」と「タイムカード等の業務実態の証拠不備」であり、事前の防衛策が成否を分ける。
【2026年最新】青色事業専従者とは?配偶者控除との違いと基本条件
個人事業主が家族への給与を経費計上する唯一の正攻法が、青色申告者にのみ認められた青色事業専従者給与の特例です。白色申告にも専従者控除(配偶者で最大86万円、その他親族で50万円)が存在しますが、控除額に上限が設けられています。これに対して青色申告では、事前に届け出た上限額の範囲内であれば、支払った給料の全額を事業の必要経費に算入できます。
ただし、誰でも自由に登録できるわけではありません。法律上、青色事業専従者の要件と年齢には厳格な基準が定められています。
- 生計を一にする親族であること:同居している家族はもちろん、別居であっても生活費や学費を常に送金している実態があれば該当します。
- その年の12月31日時点で年齢が15歳以上であること:ただし、中学生などの義務教育終了前の児童は原則として認められません。
- 年間で原則6カ月を超える期間、専ら事業に従事していること:「専ら従事(専従)」が条件であるため、高校・大学に通う学生や、他社で正社員・フルタイム勤務をしている家族は対象外です。
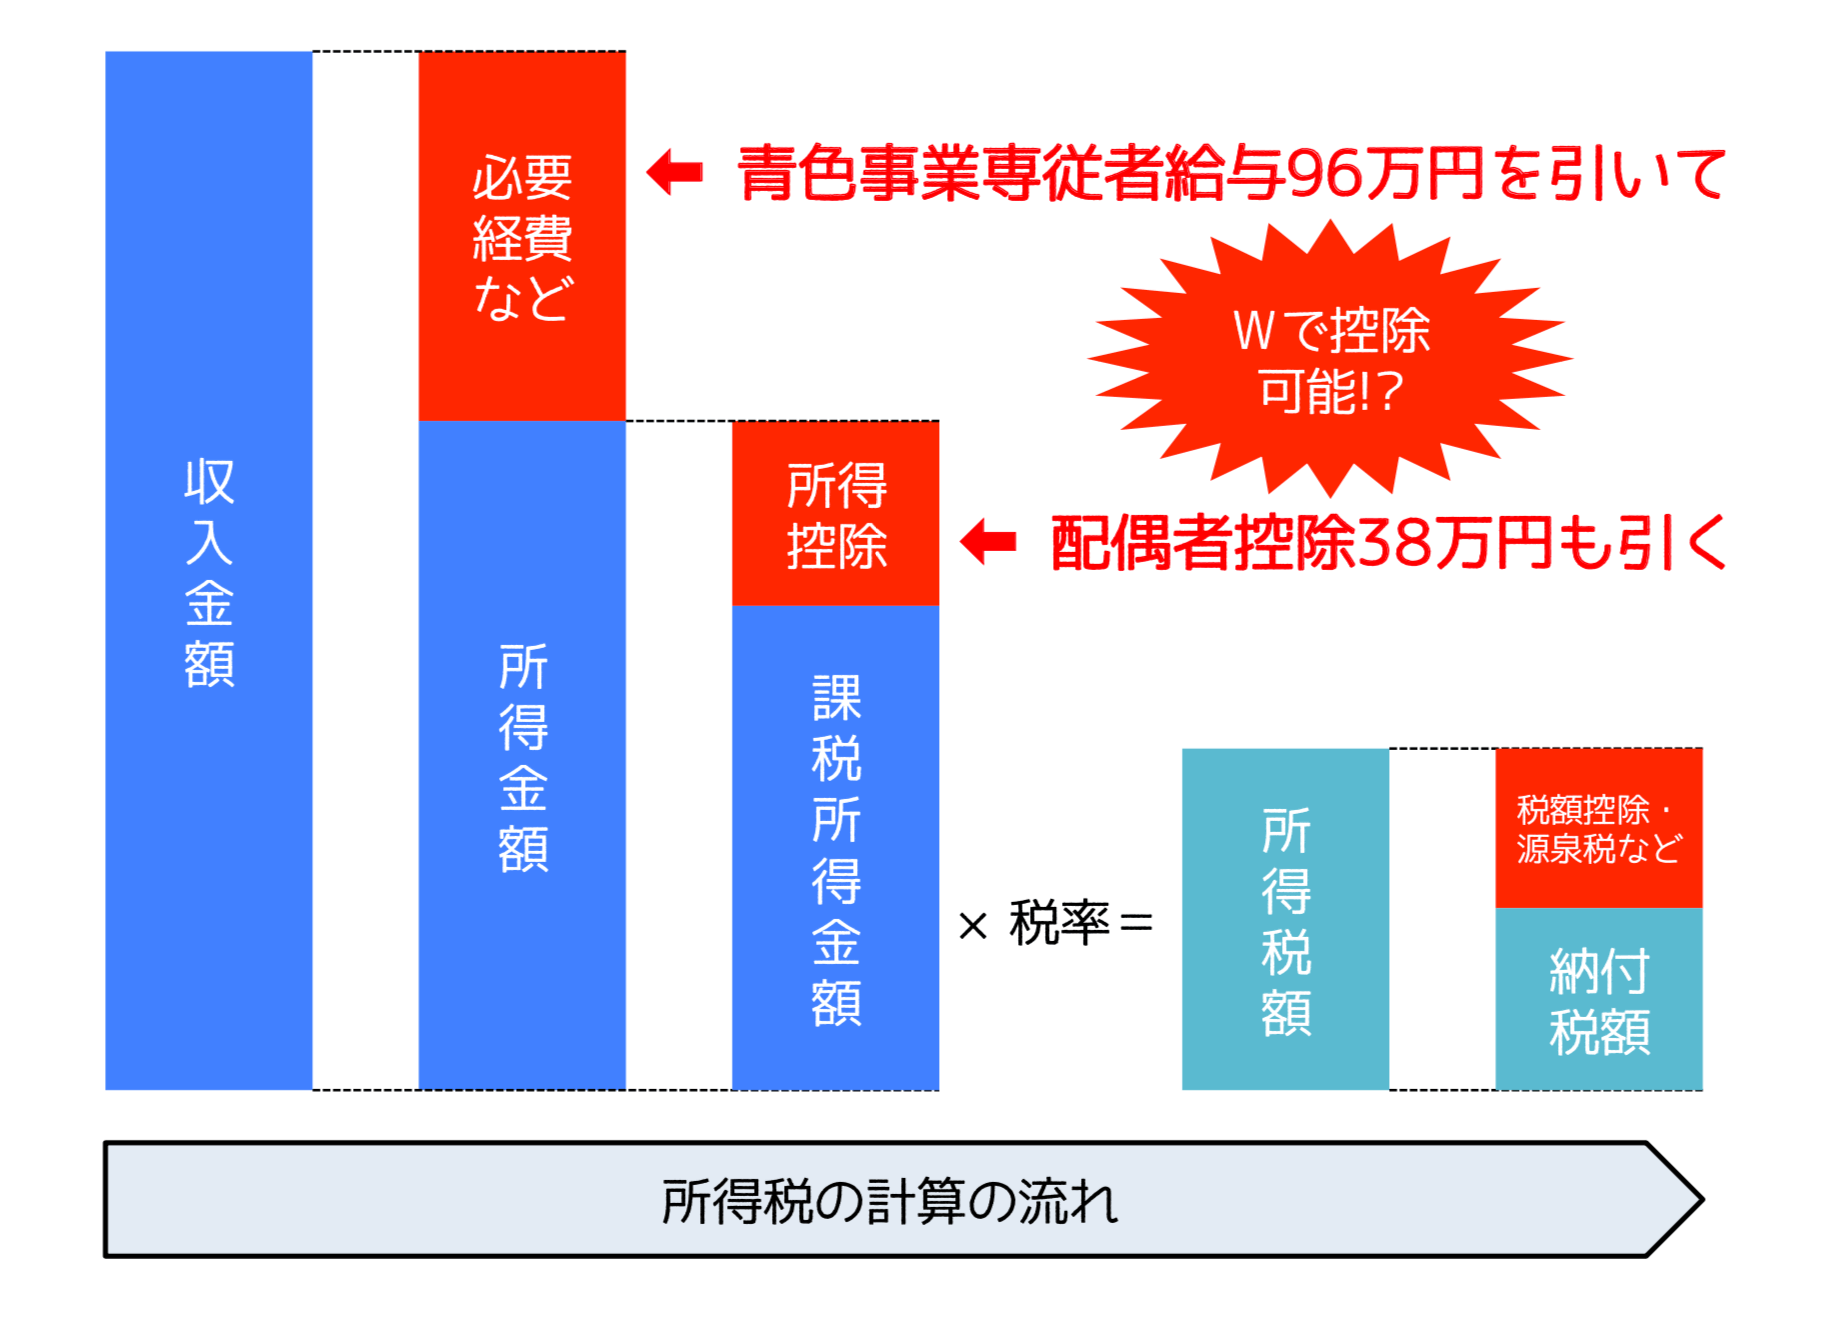
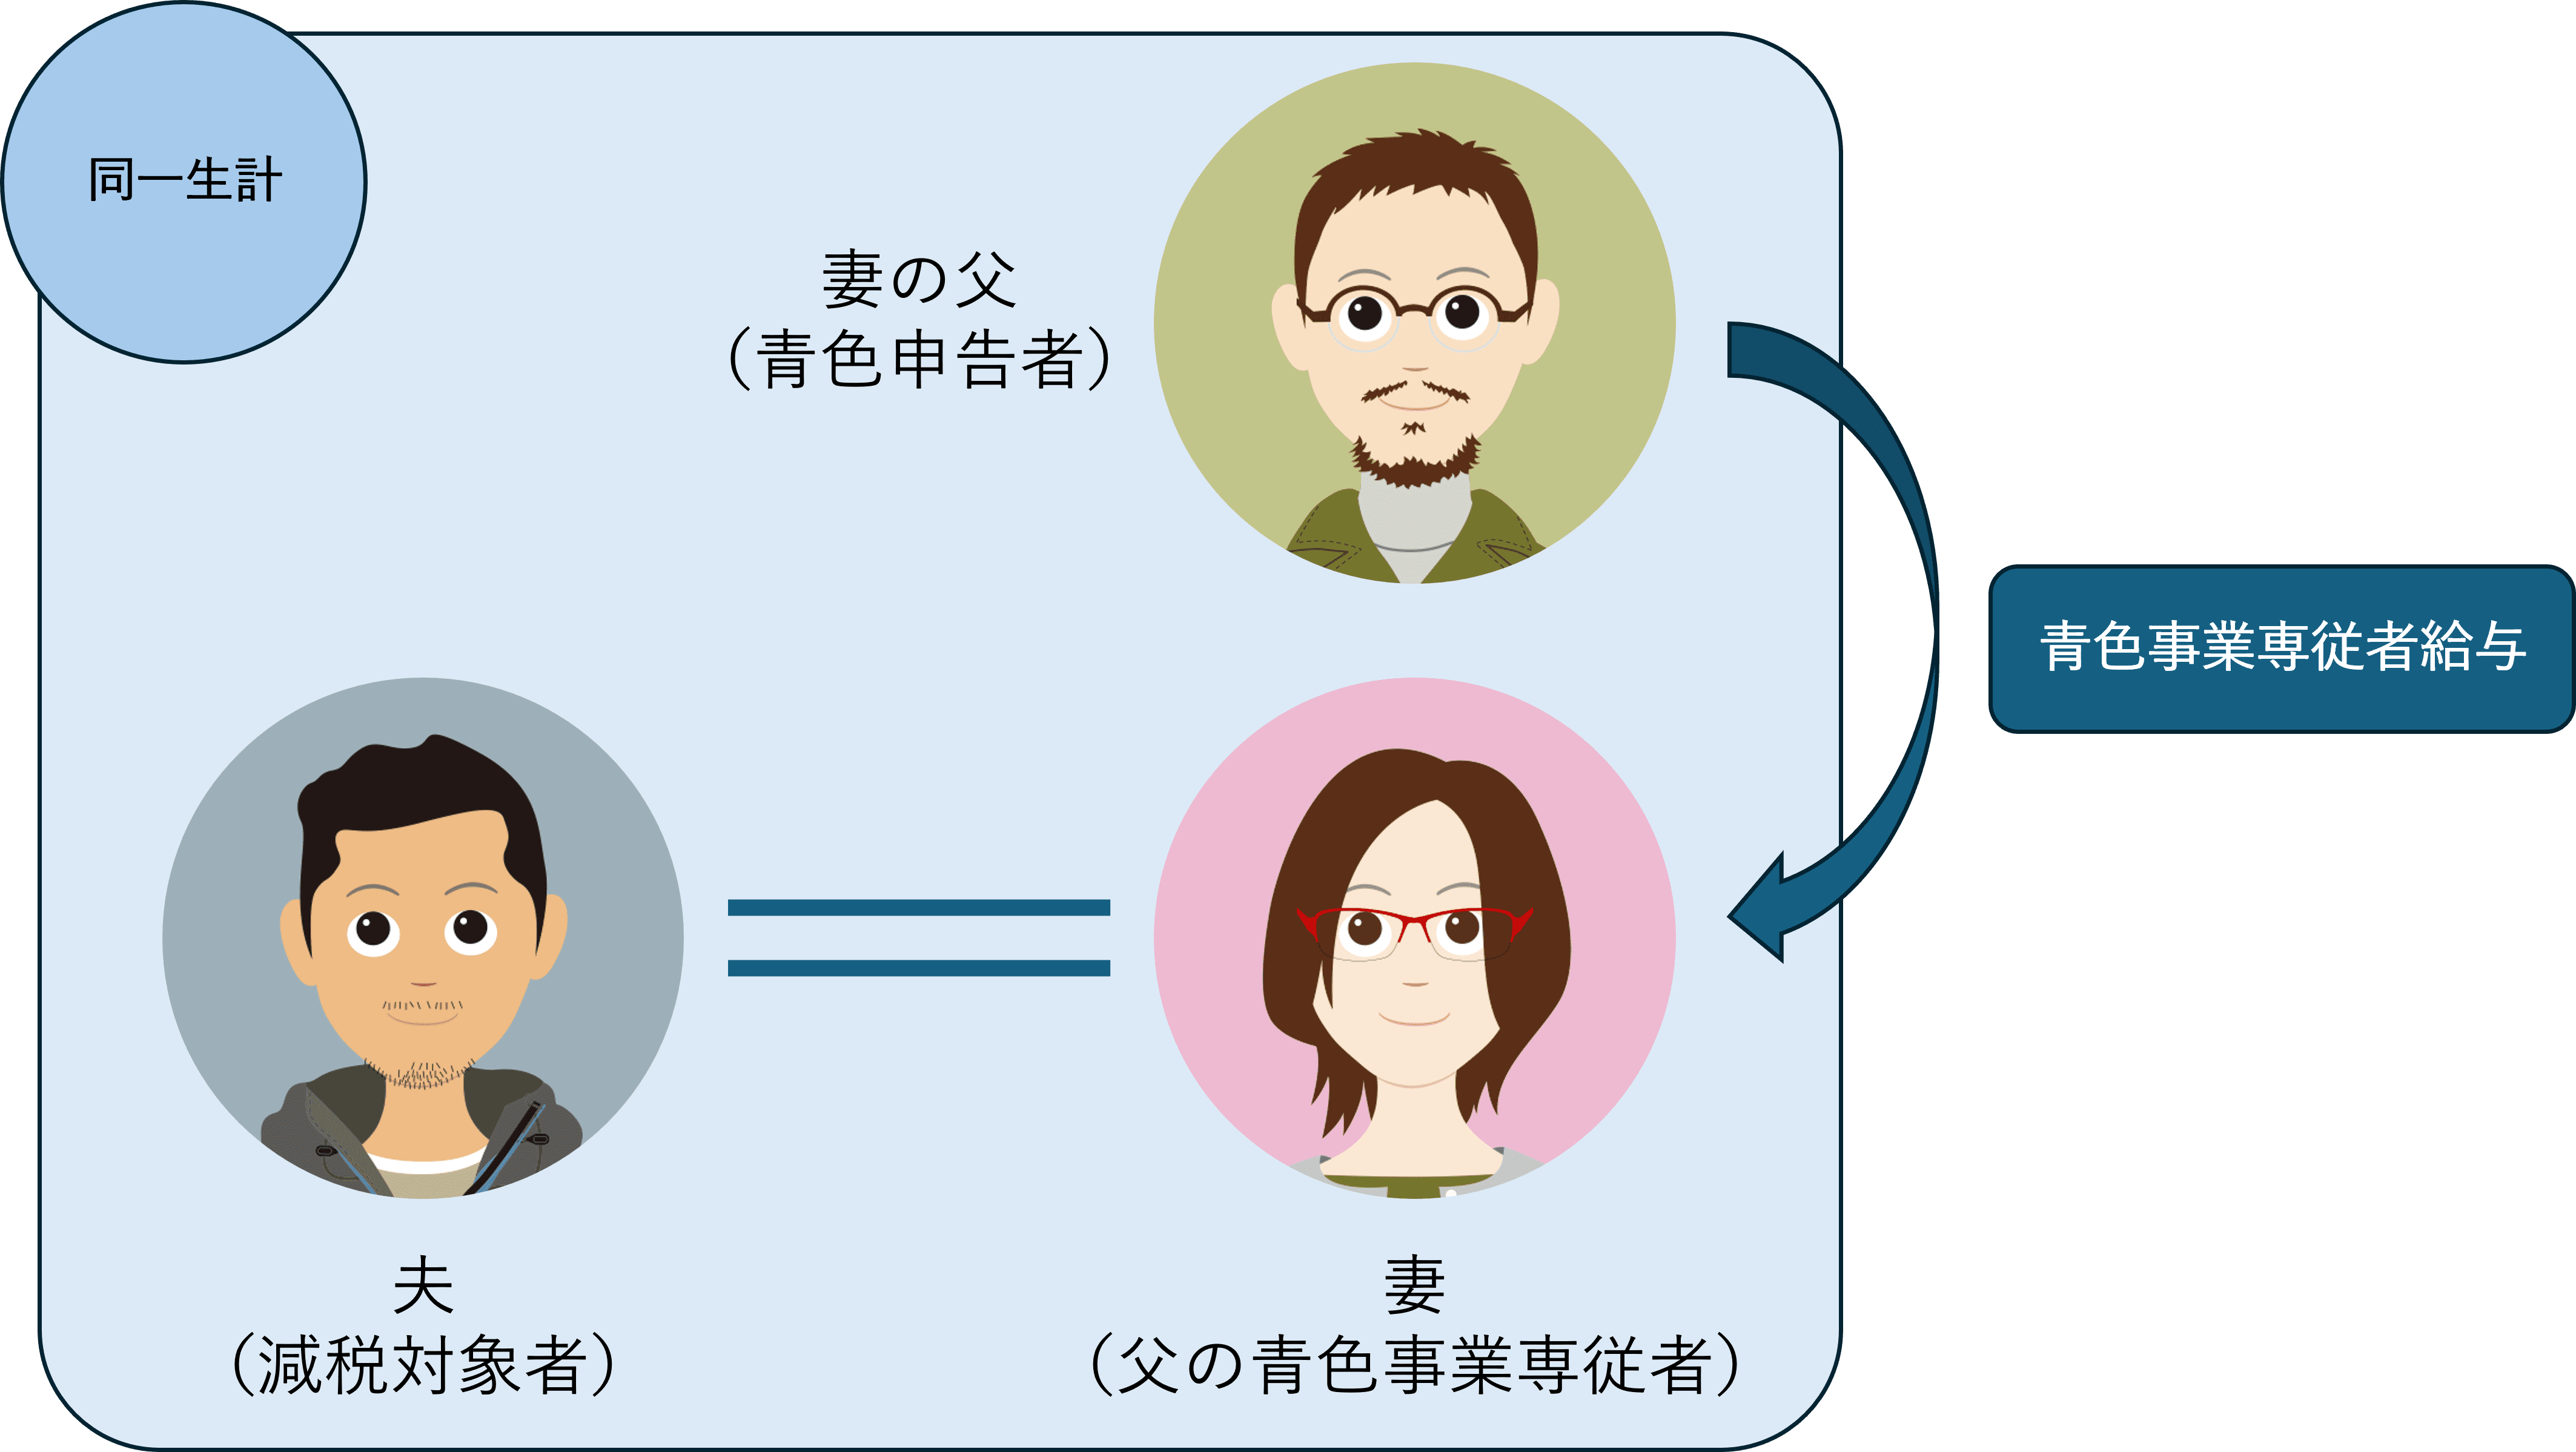
ここで多くの事業主がつまずくのが、配偶者控除との違いです。税務上、青色事業専従者として1円でも給与の支払いを受けると、その親族は税法上の控除対象配偶者や扶養親族から完全に除外されます。これが、青色専従者が扶養から外れる理由です。
配偶者控除や配偶者特別控除(最大38万円〜48万円)を適用している場合、専従者給与を年数十万円程度に設定すると、「控除が消滅した割に経費化による節税メリットが薄い」という事態に陥ります。家族を専従者にする以上は、控除枠を捨ててでも事業主の限界税率を上回る規模で所得分散を図る戦略的判断が求められます。

知らなきゃ大損|専従者給与の適正金額の目安とデータ比較
税務署が目を光らせる最大の焦点は、「身内であることを利用して、労働実態に見合わない高額な給料を払い、所得を不当に圧縮していないか」という一点にあります。所得税法施行令では、事業に従事した程度、事業の規模や収益、類似の事業を営む他社従業員の給与水準に照らして「相当と認められる金額」であることが定められています。
専従者給与の適正金額の目安として実務上多く用いられるのは、月額8万円から10万円前後のラインです。月額8万8,000円未満(源泉徴収税額表の甲欄で扶養親族等の数が0人の場合)であれば、専従者本人の所得税の源泉徴収が発生せず、給与所得控除55万円の範囲内に収まるため、専従者側の所得税課税も生じません。しかし、フルタイムで経理や仕入れ・現場作業を担っている場合、世間のパート相場や一般社員と同水準である月額15万円〜25万円程度を設定することも正当な範囲内です。
| 制度・区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 青色事業専従者給与 | 届出額を上限に全額経費算入可(事前届出必須) | 月額8万〜25万円(従事内容・同業水準による) | 利益が大きく配偶者控除を超える所得分散を狙う場合に最適。実態証明が必須。 |
| 配偶者控除・配偶者特別控除 | 最大38万円〜48万円の所得控除(本人の合計所得制限あり) | 給与収入103万円以下、または201.6万円未満 | 配偶者の実務従事時間が短い場合や事業利益が小規模な場合はこちらの方が安全。 |
| 白色事業専従者控除 | 配偶者最大86万円、その他親族最大50万円の一律控除 | 上限固定(給与支払額にかかわらず定額) | 事前届出不要だが、青色申告特別控除が使えないため節税効率は大幅に劣る。 |
| 第三者のパート雇用 | 給与全額を経費算入可能(身内以外の外部採用) | 地域別最低賃金〜職種別相場 | 税務リスクは皆無だが資金が外部に流出。家庭内への資金留保効果はない。 |
税務署に提出する「届出書」の書き方と厳格な提出期限ルール
青色専従者給与を経費にするためには、あらかじめ税務署への専従者給与提出期限を守り、正式な書類を提出しなければなりません。期限を1日でも過ぎると、その年度は一切の経費算入が認められないという極めて厳格なルールが存在します。
原則的な届出期限は、適用を受けようとする年の3月15日までです。ただし、その年の1月16日以後に新規開業した場合や、新たに専従者が加わった(結婚や親族の退職など)場合は、その「開業の日」または「専従することとなった日」から2カ月以内の届出が特例として認められています。
提出する「青色事業専従者給与に関する届出書」の記載事項には特有の留意点があります。
- 給与の額(上限額):記載する支給金額は「実際に支払う金額」ではなく「支払う可能性のある最大枠」を記載します。届出額を超える支給は経費不算入となるため、将来の昇給や繁忙期の残業代を考慮して少し高めの水準(例:月額25万円、賞与年2回各30万円など)で記載しておくのが実務上の定石です。ただし、法外な金額を書くと税務署から問い合わせを受ける契機になります。
- 仕事の内容と職歴:従事する業務の専門性や責任の所在を具体的に明記します。「経理事務全般および顧客受電対応、受発注管理」など、実態に即した詳細な業務名を記述します。
- 専従者給与の確定申告書への書き方:青色申告決算書の1ページ目にある「専従者給与」の欄に合計額を記載し、2ページ目の「青色事業専従者給与の額の内訳」に氏名、続柄、従事月数、支払金額を過不足なく転記します。
また、従業員が専従者1名のみであっても、給与支払事務所の開設届出を提出し、半年に一度の源泉徴収税額を納付する「納期の特例承認申請書」を併せて提出しておくことで、毎月の納付事務を年2回(7月・翌年1月)に集約できます。
【実態検証】税務調査の修羅場と現場目線で見えたリスク
「税務署に届出を出して、毎月口座に給与を振り込んでいれば安全」と思い込むのは危険です。国税OBや税理士の証言、そしてSNSや相談掲示板で吐露される税務調査の生々しい体験談を検証すると、調査官が追及するポイントは極めて生々しく、形式ではなく「労働の実質」に向けられています。
調査の現場で調査官が最初に見るのは、預金通帳そのものではありません。青色専従者の業務実態を示すタイムカード、出勤簿、業務日報、送受信した電子メールの履歴、作成した見積書や請求書の日付データです。ある個人事業主の手記では、「妻に月15万円の専従者給与を支払っていたが、妻が日中どのような業務を行っていたかを客観的に証明できる書類が一切なく、5年分にわたり全額経費性を否認され、重加算税を含め数百万円の追徴を命じられた」という過酷な現実が明かされています。
さらに見過ごせないのが「専従者名義の口座の管理実態」です。形式上は妻や子の名義で給与振込口座を開設していても、その通帳やキャッシュカード、印鑑を事業主本人が握り、生活費や事業資金として自由に出し入れしている場合、税務調査では「名義預金」とみなされ、給与支払いの事実そのものが仮装・隠蔽と判断されるリスクが高まります。
専従者給与のデメリットと注意点として、一度経費否認を受けた際の影響は事業主側だけにとどまりません。事業主側で経費から除外されると同時に、過去に遡って専従者本人の所得税・住民税の還付処理や、配偶者控除の再適用など、複雑を極める修正申告と過少申告加算税の負担が発生します。
一般に知られていない盲点|社会保険の加入義務と手取りの逆転現象
節税策として専従者給与を検討する際、税金(所得税・住民税)の計算だけに終始し、社会保険料の動向を計算から除外してしまうケースが多発しています。ここに「青色事業専従者 扶養から外れる理由」に伴う第二の罠が潜んでいます。
事業主が国民健康保険に加入している場合、世帯全体の保険料は専従者の給与所得に対しても課されます。所得税は抑えられたものの、専従者の所得割が増加したことで翌年の国民健康保険料が跳ね上がり、トータルの支出がほとんど減らなかったという事例は枚挙にいとまがありません。
さらに、事業所の雇用形態によっては専従者給与における社会保険の加入義務が問題となります。個人事業所であっても常時5人以上の従業員を雇用している法定業種(製造業、土木建築業、飲食・サービス等を除く業種)は健康保険・厚生年金保険の強制適用事業所となります。このとき、専従者であっても一般の従業員と同様に「所定労働時間・日数が通常の従業員の4分の3以上」などの条件を満たせば、事業主と専従者の双方が社会保険料を折半負担しなければなりません。
2026年最新の確定申告における節税対策を見渡すならば、小規模企業共済や確定拠出年金(iDeCo)の併用など、多角的な控除の積み上げと専従者給与のシミュレーションを綿密に行い、所得税・住民税・社会保険料を合わせた「世帯純手取り額」の着地点を検証することが不可欠です。
【プロの結論】家族社会学と労使関係から見出すべき教訓
税務テクニックとしての青色専従者給与は極めて明快ですが、真の難所は「家族関係と労使関係の二重構造」にあります。家族社会学や心理学の領域では、家庭内にビジネスの力学を持ち込むことで生じる「心理的バウンダリー(境界線)」の崩壊が頻繁に警告されています。
夫婦や親子という情愛に基づく関係性に、事業主と雇用者という指揮命令系統が持ち込まれると、家庭内での対等な対話が失われ、無意識の搾取や共依存関係に陥りやすくなります。「家族なのだから残業代がなくても当然」「休みの日でも手伝って当たり前」という甘えが生じると、業務実態の記録がルーズになり、結果として税務リスクを自ら高める原因になります。
専従者制度を導入すべきか否かの判断基準は、感情論を排した次の条件分岐によって明確に整理できます。
- 向いている人:
- 事業所得が安定して高く、事業主の所得税率が配偶者より明らかに高位にある。
- 家族が実際に週数十時間単位で事業の基幹業務を担っており、タイムカードや日報で証明できる。
- 家庭の家計口座と専従者個人の給与受取口座が完全に分離され、経済的自立が保たれている。
- 慎重になるべき・避けるべき人:
- 年間の事業利益が300万円未満など小規模で、配偶者控除等を維持した方が手取りを残しやすい。
- 家族が片手間で短時間の雑用をする程度であり、専従性の要件(年間6カ月超の専任)を満たせない。
- 家族間で労働時間や給与に対する取り決めを書面化することに心理的抵抗がある。
家族を専従者として雇用するならば、身内扱いをやめ、一人のプロフェッショナルな従業員として契約を交わす姿勢こそが、税務否認から身を守り、家庭の調和を維持するための決定的な防壁となります。
【青色事業専従者とは】に関するよくある質問(FAQ)
Q1:専従者がパートやアルバイトを掛け持ち(副業)することは認められますか?
A1:原則として認められません。青色事業専従者は「その事業に専ら従事していること」が絶対要件です。ただし、事業の繁忙期ではない夜間や休日に、ごく短時間(事業に支障をきたさない範囲で週数時間程度)のパートを行うような例外的な事例を除き、他社で定常的に勤務している場合は専従要件を喪失し、専従者給与の全額が経費から否認される可能性が極めて高くなります。
Q2:届出書に記載した金額より実際の給与が少なくなったり、月によって変動したりしても問題ありませんか?
A2:届出書に記載した上限額を下回る支給であれば、違法ではありません。しかし、資金繰りの都合によって「今月はゼロ、翌月は30万円」といった極端な変動を繰り返すと、税務署から「定期給与ではなく利益操作の手段」と疑われます。実務上は、届出の範囲内で毎月同額の固定給を支給し、業績に応じた配分は届出書に明記した賞与枠で調整するのが安全です。
Q3:過去に未払いのまま計上した専従者給与は経費として認められますか?
A3:帳簿上だけで未払金として計上し、現金の移動が長期間行われていない場合、税務調査で「実質的な給与の支払いがない」として経費性を否認されるケースが目立ちます。青色専従者給与は、実際に専従者本人の銀行口座へ毎月振込を行うなど、動かぬ送金記録を残しておくことが経費認定の大前提です。
Q4:専従者に退職金を支払って経費にすることはできますか?
A4:青色事業専従者に対する退職金は、原則として経費算入が認められていません。退職金を経費化したい場合は、小規模企業共済に専従者を共同経営者として加入させるか、あるいは法人化(会社設立)を行い、役員退職慰労金のスキームを活用する必要があります。
まとめ:今後の動向と失敗しないための判断基準
青色事業専従者給与は、個人の富を効率的に世帯内へ分散させる強力なレバーです。しかし、その強力さゆえに税務当局からのチェックは年々厳格化しており、電磁的記録やインボイス制度の定着を経た昨今の確定申告環境では、「名ばかり専従」を隠し通すことは不可能に近くなっています。
制度を利用して確実な節税成果を享受するためには、届出期限の遵守、同業他社水準に照らした給与設計、そしてタイムカードや業務記録による客観的な実態の保全が欠かせません。数字上の節税額だけに惑わされず、社会保険料の負担増も含めた世帯全体の手取りを見据え、規律ある事業運営を構築してください。 (出典: 青色 事業 専従 者 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。