住民税が高いのはおかしい?急増の真相と計算ミスの見極め方【2026】
給与明細を開いた瞬間、「住民税が前月より跳ね上がっている」「手取りが激減しており、計算がおかしいのではないか」と違和感を覚える人が後を絶ちません。2024年から2025年にかけて実施された定額減税政策が一巡し、控除枠の縮小やベースアップによる前年所得の増加が給与天引きに反映される2026年現在、多くの現役世代が「住民税の重圧」をリアルに実感しています。
しかし、その違和感は単なる心理的な錯覚とは言い切れません。実際には、ふるさと納税の控除手続き不備、自治体側の入力ミス、退職・転職時の徴収切り替えミスなどによって、過大に課税されている実例が毎年のように報告されています。なぜ住民税が急に高く感じられるのか、手元の通知書を使って計算ミスを暴き、払いすぎた税金を取り戻すための具体的な道筋を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税は「前年の所得」を基準に翌年6月から課税されるため、昇給・残業増・定額減税終了などの時間差が手取りの急減を引き起こす。
- 要点2:ワンストップ特例の確定申告による無効化や自治体の転記ミスなど、実際に「控除が反映されていない過大課税」のトラブルが多発している。
- 要点3:毎年5〜6月に届く「特別徴収税額決定通知書」を正しく照合すればミスは即座に特定可能であり、更正の請求や減免制度で還付を受けられる。
【真相解明】住民税が高いのはおかしいと感じる決定的な理由と2026年の税制背景
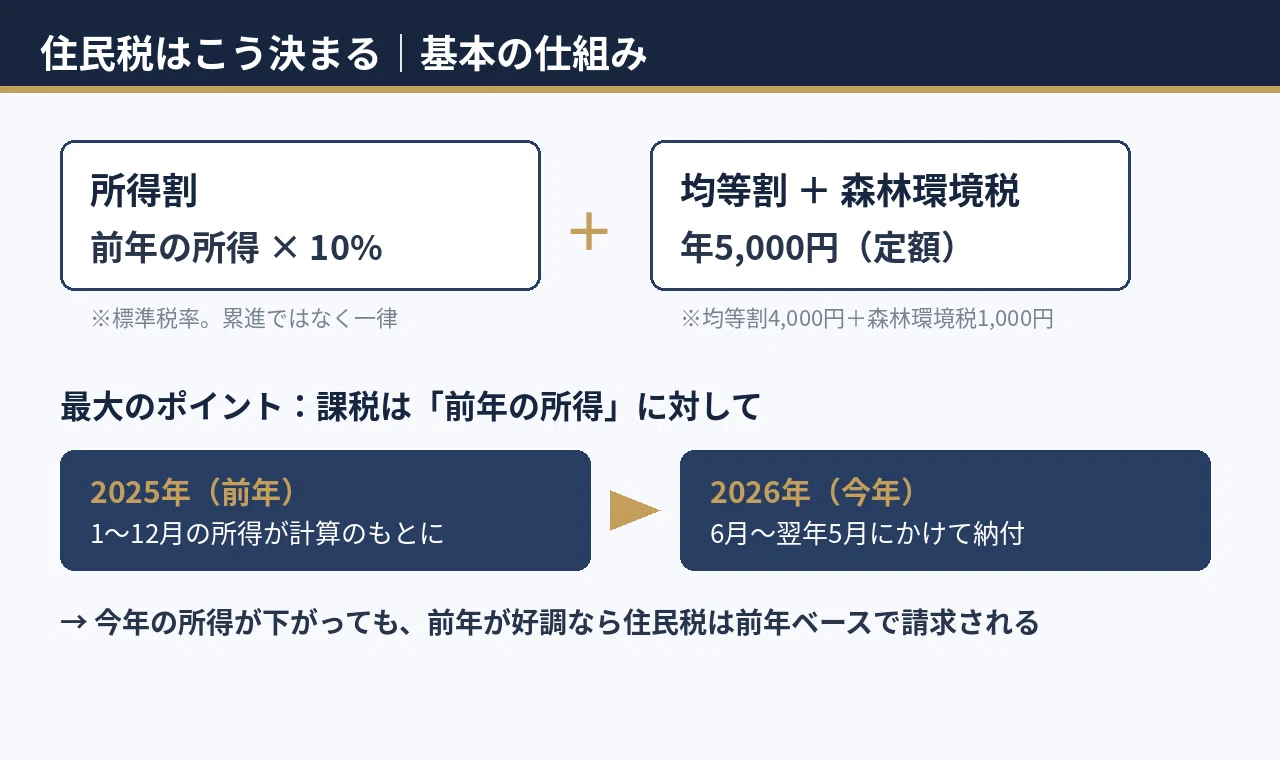
「住民税が高すぎる、何かの間違いではないか」と疑いたくなる最大の原因は、住民税特有の課税タイミングにあります。住民税は、毎年1月1日から12月31日までの1年間の所得をベースに税額が計算され、翌年の6月から翌々年の5月にかけて納付する「前年所得課税(後払い方式)」を採用しています。
このタイムラグにより、前年に残業が多かったり、賞与(ボーナス)が一時的に跳ね上がったりした場合、その増税負担が翌年の初夏になって突如として給料袋を直撃します。手取り収入が減っているタイミングで前年の好調時の税金が請求されるため、納税者側の感覚としては「急に理不尽な搾取をされている」ように錯覚してしまう構造があります。
さらに2026年特有の要因として見逃せないのが、定額減税終了に伴う反動増です。2024年6月から実施された所得税3万円・住民税1万円の定額減税は、多くの自治体で2024年度から2025年度にかけて減税や調整給付として処理されました。その減税措置が完全に終わりを迎えた現在、特別徴収の税額が本来の水準へ戻った結果、「昨年より明らかに住民税が高くなっている」と感じる納税者が急増しています。
加えて、前年所得と住民税の計算方法を理解することも欠かせません。住民税は一律定額の「均等割(年額約5,000円+森林環境税1,000円)」と、課税所得に原則10%を乗じる「所得割」の2階建てで構成されます。基本税率は全国共通ですが、前年の所得控除(扶養控除・生命保険料控除など)が正しく適用されていないだけで、数万円単位で課税所得が膨らみ、税額が高騰してしまうのです。

【落とし穴】社会人2年目や退職後・副業で税額が急増する3大パターン
住民税の請求額に対して強いショックを受ける場面には、明確な3つの典型パターンが存在します。自身がこのシチュエーションに該当していないか確認してください。
第1のパターンは「社会人2年目の6月ショック」です。新社会人は1年目の前年(学生時代など)に一定以上の所得がない場合が多いため、入社1年目の住民税はほぼ非課税となり、給与天引き(特別徴収)が発生しません。ところが、社会人2年目の6月給与からは、1年目の給与所得に対する満額の住民税引き落としが一斉にスタートします。毎月およそ1万5,000円〜2万円程度が新たに天引きされるため、「給料が上がったはずなのに、1年目よりも手取りが減った」という激しい逆転現象に直面します。
第2のパターンは「退職後・転職後の住民税の一括請求」です。会社員時代は毎月の給与から12分割で天引きされていた住民税ですが、退職すると自分で納付する「普通徴収」に切り替わります。退職した時期によっては、翌年5月までの残額が一括で退職金や最終給与から差し引かれたり、退職後に年4回納付の分厚い納付書が自宅に届いたりします。無収入または減収となった時期に、前年の満額給与をベースにした数十万円規模の請求書が届くため、「退職後の住民税が高すぎて生活が破綻する」と悲鳴が上がる原因になります。
第3のパターンは「パートや副業収入による合算課税」です。本業とは別に副業(業務委託・アルバイトなど)で年間所得を得て確定申告を行った際、住民税の納付方法で「特別徴収(給与天引き)」を選択すると、本業の給料から副業分の住民税まで合算されて引き落とされます。これにより、会社の経理担当者に「給与に対して住民税額が異常に高い=副業をしている」と察知されるリスクが生じると同時に、本業の手取り額が大きく削られる事態を招きます。
【データ比較】年収別・住民税額の相場一覧と非課税世帯のボーダーライン
手元の住民税額が正常な範囲にあるのか、それとも異常に高いのかを客観的に判断するには、同水準の年収における平均的な課税相場との比較が必須です。以下の表は、単身世帯(扶養親族なし)をモデルケースとした場合の年収別住民税の目安および注意すべき分岐点です。
| 額面年収の目安 | 年間の住民税額相場(目安) | 毎月の天引き額(特別徴収) | 編集部の見解・チェックポイント |
|---|---|---|---|
| 年収100万円以下 | 0円(非課税) | 0円 | 住民税非課税世帯の年収目安(単身給与所得の場合、自治体により約100万円〜93万円の境界)。均等割・所得割ともに課税されない。 |
| 年収300万円 | 約11万5,000円〜12万5,000円 | 約9,500円〜10,500円 | 社会人2〜3年目に多いゾーン。基礎控除のみの場合、年間12万円前後が基準。もし月額1万5,000円以上引かれていれば控除漏れを疑うべき。 |
| 年収500万円 | 約24万円〜25万5,000円 | 約20,000円〜21,500円 | ふるさと納税やiDeCo等の節税策の有無で差がつく。月額2万5,000円を超えている場合、前年の賞与激増か各種控除の脱落の可能性大。 |
| 年収700万円 | 約38万円〜41万円 | 約31,500円〜34,000円 | 給与所得控除の上限(195万円)が頭打ちになるため、税負担が急増。配偶者控除や扶養控除の申告漏れがないか厳重確認が必要。 |
給与収入が同等であるにもかかわらず、上記の「毎月の天引き額相場」から月額5,000円〜1万円以上も乖離して高い場合は、行政側の課税ミスや控除申告の漏れが起きている公算が極めて高いといえます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやオンラインコミュニティ(X、知恵袋、掲示板など)では、毎年5月下旬から6月にかけて「住民税」に関する悲痛な叫びや困惑の声が集中します。現場で交わされるリアルな証言を検証すると、共通するトラブルの実態が浮き彫りになります。
「昨年10万円近くふるさと納税をしたのに、6月の通知書を見たら税額控除額がわずか数千円しか引かれていない。市役所に問い合わせたらワンストップ特例が無効になっていた」(30代・会社員)
「給与明細で住民税が突然月3万円取られており、驚いて会社の総務に相談した。調べてもらった結果、市役所のシステム移行に伴う入力ミスで、同姓同名の別人の所得データが合算されていたことが判明した」(40代・技術職)
「退職した翌月に40万円超の普通徴収納付書が届き、青ざめた。失業中で払えるわけがないとパニックになったが、窓口で減免・猶予の相談をしたら分割対応してもらえた」(20代・元販売職)
自治体の税務課窓口でも、6月は「税額決定通知書の記載内容に関する問い合わせ」で電話回線がパンク状態になるのが通例です。元税務課職員の証言によれば、「全国の自治体で毎年数件〜数十件単位の課税ミス・入力データ不整合が発生しており、住民側から指摘されて初めて発覚するケースが後を絶たない」のが実情です。行政を盲信せず、自分で数字を検証する防衛策が不可欠です。
噂の真偽を徹底検証|「自治体の計算ミス」と「ふるさと納税漏れ」を暴く方法
実際に計算ミスや過大徴収が発生している場合、どのようにして証拠を突き止めればよいのでしょうか。鍵を握るのは、毎年5〜6月に会社から手渡される(普通徴収の場合は自宅に郵送される)細長い圧着ハガキ、「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額決定通知書」です。
通知書を手に入れたら、以下の3つのステップで照合作業を行います。
ステップ1:ふるさと納税の控除欄(税額控除額)をチェック
通知書の「税額控除額」欄を確認します。ふるさと納税で寄附した合計金額から自己負担金の2,000円を差し引いた金額(ワンストップ特例利用時)が、所得割額から控除されているかを確認してください。もし記載された税額控除額が極端に少なければ、ふるさと納税が反映されていません。
最大の原因は、ワンストップ特例の申請書を提出した後に、医療費控除などを求めて確定申告を行ったことです。確定申告書を提出すると、それ以前に出したワンストップ特例の申請は法律上「すべて無効」となります。確定申告書の第二表「寄附金控除」欄にふるさと納税の金額を転記し忘れた場合、控除は一切適用されず、全額自腹となってしまいます。
ステップ2:所得控除の合計額を「源泉徴収票」と突き合わせる
通知書の「所得控除合計」欄と、前年12月に会社から交付された「給与所得の源泉徴収票」の所得控除の額の合計額を照合します。配偶者控除、扶養控除、生命保険料控除、地震保険料控除、社会保険料控除などの各項目が、源泉徴収票と一致しているか確認してください。自治体のパンチ入力ミスや電算処理エラーにより、扶養親族のデータが抜け落ち、控除が数万〜数十万円分消失している事例が存在します。
ステップ3:課税標準額(課税所得)と税率の確認
「総所得金額①」から「所得控除合計②」を引いたものが「課税標準額(課税所得金額)」です。この課税標準額に税率10%(市区町村民税6%+都道府県民税4%)を掛け、そこから「税額控除」を引いた金額が年間の所得割額となります。この四則計算にズレがある場合、システム上の算定誤りである可能性が極めて濃厚です。
一般に知られていない盲点とネットの誤解|「自治体ごとの格差」と心理的錯覚
住民税に関してネット上で広く信じられている誤解の一つに、「夕張市や財政難の街に住むと住民税が何倍も高くなる」「東京の港区やお金持ちの自治体に引っ越せば住民税が格安になる」という言説があります。
しかし、これは明確な誤りです。住民税の所得割の標準税率は地方税法により「全国一律10%」と定められています。一部の自治体(神奈川県の水源環境保全税による+0.025%や、兵庫県・愛知県などの超過課税、あるいは減税を実施している名古屋市の▲0.3%など)で極めてわずかな税率差は存在するものの、年収500万円世帯における年間差額は数百円から数千円程度に過ぎません。「隣の市に引っ越したら住民税が何万円も跳ね上がった」という場合、その原因は地域格差ではなく、単に前年の年収が増加したことによるものです。
では、なぜこれほどまでに「住民税がおかしい、高すぎる」という不満が根強く渦巻くのでしょうか。行動経済学における「メンタル・アカウンティング(心の会計)」の視点から分析すると、構造的な心理バイアスが浮き彫りになります。
毎月の給与から自動で差し引かれる所得税は「最初からなかったもの」として無意識に受容されやすいのに対し、住民税は「手取り給与から後追いで削り取られる」感覚が強烈に働きます。特に、昇給によって額面給与が月1万円増えたとしても、住民税が前年の残業代反映で月1万5,000円増えれば、可処分所得は実質マイナスになります。この「労働の対価が理不尽に目減りした」という心理的損失感(損失回避バイアス)が、実際の税率以上の強烈な「不当感」を脳内に生み出しているのです。
過大徴収を防ぐ実践手順|控除漏れの確定申告と還付・減免の受け方
もし通知書をチェックして「控除が抜けている」「税額がおかしい」と判明した場合、泣き寝入りする必要は一切ありません。払いすぎた税金を取り戻すための具体的なアクションプランを実行しましょう。
① 控除漏れやふるさと納税ミスは「更正の請求」または「還付申告」を行う
確定申告で寄附金控除や医療費控除、扶養控除を書き忘れていた場合は、管轄の税務署へ「更正の請求(過去に申告した内容の是正)」を行います。過去5年分まで遡って請求することが可能です。税務署で修正申告・更正手続きが完了すると、そのデータが居住地の自治体へ自動送信され、住民税の税額が再計算されます。すでに天引きされた余剰分は、指定口座へ還付されるか、以後の天引き額から減額相殺されます。
② 自治体の入力ミスは「税務課窓口」へ直談判する
源泉徴収票には記載されている控除が住民税通知書で抜け落ちているなど、明らかに自治体側の電算・転記ミスである場合は、税務署ではなくお住まいの市区町村役場の住民税課(市民税課)に電話または直接窓口で照会します。「手元の源泉徴収票と通知書の控除額が相違している」と指摘すれば、職員が原データを確認し、ミスが認められれば即座に「税額変更通知書」が発行され、差額が是正されます。
③ 退職や減収で支払いが困難な場合は「減免制度と分割納付」を申請する
退職による失業、病気やケガ、倒産などによって前年より著しく所得が減少した場合は、各自治体が条例で定めている「住民税の減免制度」を利用できる可能性があります。全額免除や半額減免が適用される要件(前年比で所得が一定割合以下に激減など)は自治体ごとに基準が定められています。また、減免の基準を満たさない場合でも、窓口で納付計画を提示することで、年4回の普通徴収を毎月の分割納付に組み直す「徴収猶予・分納相談」が原則として受け入れられます。督促状を放置して延滞税(年8%超に達する場合もある)を抱え込む前に、必ず相談窓口へ足を運んでください。
【プロの結論】「生活防衛バイアス」の罠を脱し制度を能動活用する判断基準
税務や家計防衛の専門的見地から導き出される本質的な教訓は、「税制に対して受け身で居続けること自体が最大のリスクである」という冷徹な現実です。多くの給与所得者は、会社と行政が税額を完璧に計算してくれているという「制度への過度な依存」に陥っています。しかし、現場でデータ入力を行うのも、申告書を処理するのも不完全な人間であり、自治体のシステムエラーや解釈ミスは日常的に生じています。
感情的に「高すぎる、おかしい」と不満を吐露するだけでは、1円も手元に戻りません。以下に示す判断基準に照らし、冷静に行動を起こしてください。
【直ちに役所・税務署へ動くべき人】
- ふるさと納税をしたにもかかわらず、通知書の税額控除額が寄附額より明らかに少ない人
- 源泉徴収票の所得控除欄と、特別徴収税額決定通知書の控除欄に食い違いがある人
- 昨年中に退職・転職し、前職の退職手当や給与天引きの重複精算に心当たりがある人
- 非自発的失業(倒産・解雇)や病気休職により、今年度の納付書を期日通りに支払えない人
【焦って動く必要がない人(正常な課税である可能性が高い人)】
- 社会人2年目になり、人生で初めて6月から住民税が天引きされ始めた人
- 前年の残業代や業績賞与が前々年より大幅に増加しており、控除欄の数値が源泉徴収票と完全一致している人
- 定額減税が適用されていた前年の手取り額と今年の給与明細を比較して「増えた」と感じている人
【住民 税 高い おかしい】に関するよくある質問(FAQ)
Q1:引っ越したばかりですが、前の住所と今の住所のどちらの自治体から住民税を請求されますか?二重払いになっている可能性はありますか?
A1:住民税は、毎年「1月1日時点」で住民票があった自治体が一括して1年分を課税・徴収します。例えば2月にA市からB市へ引っ越した場合、その年度の住民税はすべて前住所であるA市に納付します。新住所のB市から二重で請求されることは法的にあり得ません。もし二重に納付書が届いている場合は、どちらかの自治体で転出入のデータ処理が重複している恐れがあるため、直ちに両方の窓口へ確認してください。
Q2:確定申告をやり直して住民税が安くなった場合、いつ頃お金が戻ってきますか?
A2:税務署へ更正の請求や確定申告を行ってから、そのデータが自治体の住民税システムへ反映されるまでに約1〜2ヶ月程度かかります。会社員(特別徴収)の場合は、自治体から勤務先へ「特別徴収税額変更通知書」が送付され、以降の給与天引き額が減額される形で精算されます。すでに多く引き落とされ過ぎていた場合は、会社または自治体から差額が指定口座へ振り込み還付されます。
Q3:年収がいくら以下なら住民税はゼロ(非課税)になりますか?
A3:単身者(扶養親族なし)の給与所得者の場合、年収およそ100万円以下(所得換算で45万円以下)であれば、均等割・所得割ともに非課税となる自治体が大半です(東京23区などの1級地の場合。生活コストの低い地域では年収93万円以下が基準となる場合もあります)。配偶者や子どもを扶養している場合は非課税枠が広がり、例えば妻と子1人を扶養している世帯主であれば、年収約205万円以下まで住民税非課税の対象となります。
まとめ:給与明細の違和感を放置せず確実な是正アクションを
住民税が高いと感じたときの「おかしい」という直感は、前年所得とのタイムラグによる認知のギャップであるケースもあれば、実際に控除漏れや行政側の事務ミスが起きている重大なシグナルであるケースもあります。どちらであるかを分ける決定打は、手元の特別徴収税額決定通知書と源泉徴収票を自分の目で照合したかどうかにかかっています。
税制の仕組みを理解し、不備を発見して「更正の請求」や窓口照会を行えば、正当な権利として税金を取り戻すことができます。給与明細をただ眺めてため息をつく生活防衛の受け身姿勢から脱却し、正しい知識をもって自身の資産を守り抜きましょう。 (出典: 住民 税 高い おかしい(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。