財政力指数とは?1超えの理由と自治体格差のリアル【2026最新】
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:財政力指数は標準的な税収(基準財政収入額)を行政コスト(基準財政需要額)で割った「3か年平均」で算出され、1.0を超えると国からの普通交付税に頼らない「不交付団体」となる。
- 要点2:全国自治体の9割以上は1.0未満であり、指数が高い自治体は巨大工業地帯、大企業の集中、原子力発電所立地などの特殊な産業構造に支えられているケースが目立つ。
- 要点3:「指数が高い=住みやすい・住民サービスが最高」とは限らず、財政の柔軟性を示す経常収支比率や将来の負債リスクを測る財政健全化判断比率を複合的に見る必要がある。
【基礎から解明】財政力指数とは?計算方法と「3か年平均」の意味
財政力指数は、総務省が毎年公表している地方財政の健全度を測る最も代表的な指標です。端的に言えば「自治体が自前の税収だけで標準的な行政サービスをどれくらい賄えるか」を示しています。 ニュースなどで取り上げられる財政力指数の計算方法は、以下のシンプルな算式に基づいています。財政力指数 = 基準財政収入額 ÷ 基準財政需要額(過去3年間の平均値)ここで登場する2つの専門用語が、制度を理解するための核心です。 * 基準財政収入額:標準的な状態で自治体に入ってくると見込まれる税収(地方税など)。実際の全税収ではなく、標準税率ベースで算定した税収の75%(都道府県は80%)が計上されます。残りの25%は自治体の裁量で自由に使える「留保財源」として残されます。 * 基準財政需要額:各自治体が標準的な行政サービス(道路整備、教育、消防、福祉など)を提供するために必要不可欠とされる経費。人口や面積、河川の長さ、道路延長などを基準に国が機械的に計算します。 もうひとつの重要なポイントが、単年度の数値ではなく財政力指数 3か年平均で見る点です。自治体の税収は、景気の波や大企業の決算状況、大型インフラ工事の有無によって年度ごとに上下します。もし単年度の数値で財政状況を判定すると、好況の年は国からの交付金が打ち切られ、不況の年に突入した途端に財源が枯渇して行政サービスが破綻しかねません。こうしたブレを平準化し、中長期的な体力を冷静に判断するために3年間の移動平均が採用されています。
なぜ1を超えると「普通交付税 不交付団体」になるのか?驚きの財政格差
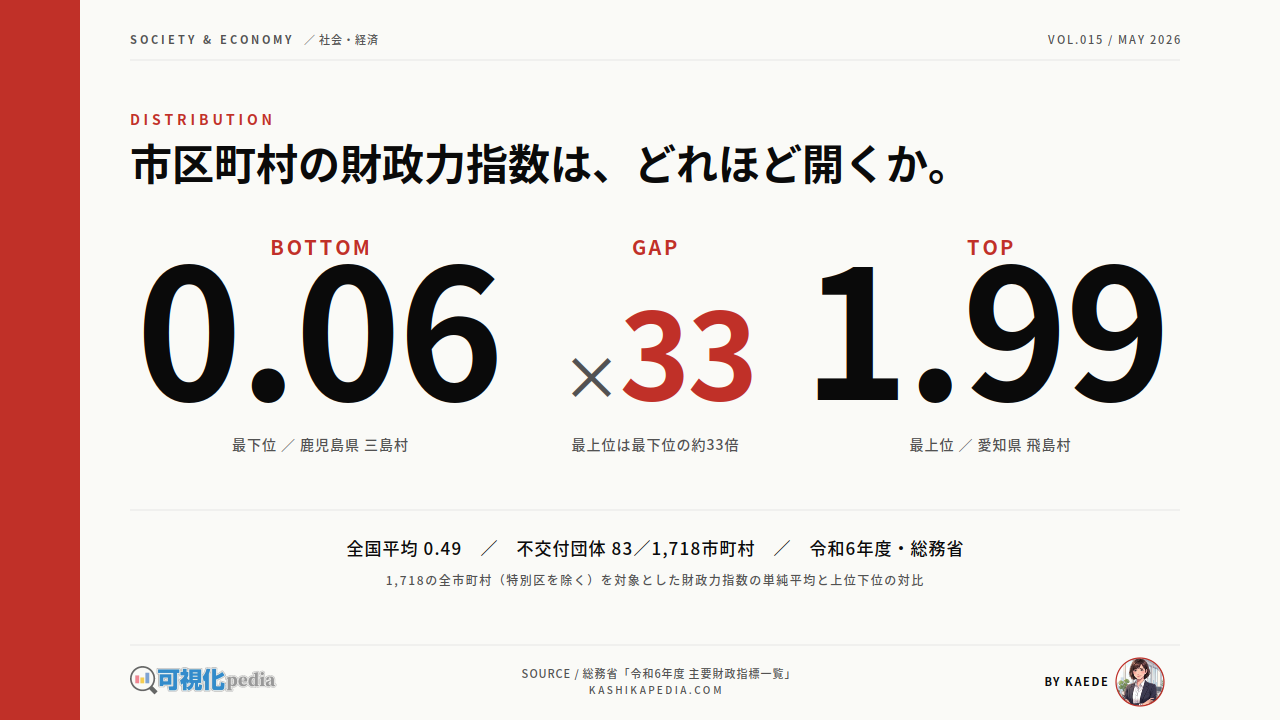
財政力指数を読み解く最大の分水嶺が「1.0」というラインです。 計算式の通り、基準財政収入額(自前の収入)が基準財政需要額(必要なコスト)を上回れば、指数は1.0を超えます。この状態は「国の仕送りをもらわなくても、標準的な行政を自力で完全に賄える」ことを意味します。そのため、国から配分される普通交付税の不交付団体に指定される仕組みです。 では、財政力指数 1を超える理由にはどのような背景があるのでしょうか。全国1700を超える市区町村の中で、不交付団体になれるのはわずか数パーセントに過ぎません。その大半は、以下のような際立った税収構造を持っています。 1. 巨大インフラ・産業集積拠点:典型例が愛知県の飛島村です。日本屈指のコンテナ埠頭を擁する名古屋港の一部であり、数多くの物流倉庫や火力発電所、大企業の事業所が集中しています。人口5000人足らずの村に莫大な固定資産税と法人住民税が転がり込むため、指数は常に2.0前後の圧倒的な数値を叩き出します。 2. 大企業の企業城下町:自動車産業や電子部品メーカーなどの本社・主力工場を抱える自治体です。好況期には法人市民税が大きく膨らみ、指数を押し上げます。 3. エネルギー・原子力関連施設:原子力発電所や火力発電所が立地する自治体は、巨額の固定資産税や電源立地地域対策交付金などが入り、需要額を大きく上回る収入基盤が形成されます。 4. 大都市中枢部:都道府県単位で唯一、安定して1.0を超え続けているのが東京都です。全国の有力企業の本社が集中し、法人二税(法人住民税・法人事業税)が膨大に集まるため、地方交付税を受け取らずに自活しています。 裏を返せば、これらのような特殊要因を持たない限り、全国の9割以上の自治体は自前の税収だけでは行政コストを賄えず、普通交付税という「国からの財源保障」に依存せざるを得ないのが日本の構造的実態です。【最新データ比較】都道府県・市区町村の財政力指数ランキングと格差の実態
日本全国でどれほどの財政格差が生じているのか、最新の統計調査をもとに自治体 財政力 比較を可視化しました。 都道府県 財政力指数 一覧を俯瞰すると、大都市圏と地方圏の二極化が顕著に表れています。東京都が1.1〜1.2台でトップを独走し、愛知県や神奈川県がそれに続きますが、最下位グループに沈む高知県や島根県、鳥取県などは0.2〜0.3台にとどまります。 市区町村単位になると、その振れ幅はさらに極端です。トップの飛島村が2.0超を維持する一方、市区町村 財政力指数 ワーストに名を連ねる過疎地域や離島では、0.1を下回る0.05前後の自治体も存在します。自前の税収は行政経費のわずか5%程度であり、残り95%を交付税や国庫支出金で埋めている計算です。| 自治体区分・名称 | 財政力指数(直近3か年平均) | 交付税の区分 | 編集部の見解・財政構造の特徴 |
|---|---|---|---|
| 愛知県 飛島村(市区町村トップ級) | 2.10前後 | 不交付団体 | 臨海工業地帯と名港西2区の物流拠点がもたらす固定資産税が圧倒的。人口が少なく需要額が極小のため突出。 |
| 東京都(都道府県1位) | 1.15〜1.20 | 不交付団体 | 全国の大企業本社が集中し、法人住民税・事業税の税源を独占。景気変動の影響は受けやすいが自立度は盤石。 |
| 全国都道府県 平均値 | 0.45〜0.50 | 交付団体(大半) | 大半の県が自前税収だけでは半分も賄えない構造。地方交付税による財源調整が機能して初めて行政を維持できる。 |
| 財政力指数ワースト自治体(過疎町村・離島) | 0.05〜0.09 | 交付団体 | 過疎化と高齢化で住民税収が激減。山間部や島嶼部のインフラ維持コストが嵩み、計算上の需要額が跳ね上がる。 |
混同しやすい指標の罠|経常収支比率や財政健全化判断比率との決定的な違い
自治体の財政を分析する際、財政力指数と同じくらい目にするのが「経常収支比率」と「財政健全化判断比率」です。これらを混同すると、街の実態を大きく見誤ることになります。経常収支比率との違い:財布の「太さ」と「身動きの軽さ」
財政力指数が「入ってくるお金の太さ(稼ぐ力)」を示すのに対し、経常収支比率 との違いは「使い道がどれだけ固定化しているか(家計の筋肉質さ)」にあります。 * 経常収支比率:毎年決まって入ってくる一般財源(地方税や普通交付税など)のうち、人件費や扶助費(福祉手当など)、公債費(過去の借金の返済)といった「削れない固定費」に何パーセント使われているかを示す比率。 * 比率の目安:一般的に70〜80%が適正とされ、90%を超えると「硬直化」、100%に近づくと「新しい施策に使う自由なお金が全くない」危険水域とみなされます。 財政力指数が1.0を超えるリッチな街であっても、豪華な箱モノを乱立させて公債費が膨らんでいたり、職員の人件費が高止まりしていれば、経常収支比率は95%近くまで跳ね上がります。これは「年収2000万円あるが、高級タワマンのローンと浪費で毎月カツカツの家庭」と同じ状態です。財政健全化判断比率との違い:平時の体力と破綻のレッドカード
もうひとつ押さえるべきが財政健全化判断比率 違いです。こちらは2006年の北海道夕張市の財政破綻(実質的な倒産)を教訓に導入された、いわば「早期警戒警報システム」です。 実質赤字比率、連結実質赤字比率、実質公債費比率、将来負担比率の4つの指標で構成され、一定の基準を超えると国から「早期健全化団体(イエローカード)」や「財政再生団体(レッドカード)」に指定されます。 * 財政力指数:あくまで「平時の稼ぐ力」を測る指標。 * 財政健全化判断比率:「将来返済すべき借金や隠れ債務がどれだけ焦げ付いているか」という危機レベルを監視する指標。 財政力指数が0.2台と極めて低くても、身の丈に合った行革を行い、借金を最小限に抑えていれば財政健全化判断比率は極めて優良(破綻リスクなし)という自治体は全国に数多く存在します。【現場検証】数字が高ければ幸せなのか?住民サービスと現場のリアル
「財政力指数が高い自治体に住めば、住民サービスが手厚く税金も安くて天国のはずだ」という声はSNSやネットの掲示板で後を絶ちません。しかし、自治体の現場職員や住民への取材を進めると、必ずしもそうとは言い切れないシビアな現実が浮き彫りになります。臨海部・原発立地自治体が抱える「将来の重荷」
産業集積やエネルギー施設によって高い指数を誇る自治体の関係者からは、次のような切実な証言が聞かれます。「工場の償却資産税のおかげで、学校のエアコン設置やタブレット端末の配布は全国最速で完了しました。しかし、数十年前に建てた立派な文化ホールや温水プールが今、一斉に大規模改修期を迎えています。将来、工場の撤退や稼働停止があった瞬間、この巨大なインフラ維持費がそのまま次世代の重荷になります」(中部地方・財政力指数上位自治体の企画担当者)指数が高い自治体は、国からの交付税が入らないため、独自の税収が落ち込んだ際も国からのセーフティネットがすぐには働きません。また、大規模な工場やコンビナートを抱える街は、ひとたび大地震や津波などの自然災害に見舞われた際、莫大な復旧費用を自前で調達しなければならないという固有の脆弱性を抱えています。
指数0.4台でも「子育て支援No.1」を実現する自治体の工夫
対照的に、財政力指数は0.4〜0.5前後の平均レベルでありながら、手厚い住民サービスで人口社会増を達成している自治体も存在します。 そうした自治体では、国からの普通交付税を確実に確保しつつ、DXによる業務効率化で庁舎の人件費を徹底的に圧縮。浮いた独自の財源を「第2子以降の保育料完全無償化」や「高校生までの医療費助成」にピンポイントで集中投資しています。指数が低いからといって住民生活が困窮するわけではなく、「配分されたリソースをどこに振り向けているか」という首長や議会の政治姿勢こそが、日々の暮らしやすさを左右しています。
一般に知られていない盲点とネットの誤解
自治体財政の議論には、感情論や誤った前提に基づいた思い込みが散見されます。ここでは代表的な2つの誤解を正します。誤解1:不交付団体に住めば住民税が安くなる?
ネット上で頻繁に見られるのが「財政力指数が1を超える金持ち自治体に行けば、住民税(市民税・都民税)を安くしてくれるはず」という誤解です。 これは原則として誤りです。地方税法には「標準税率」が定められており、住民税の所得割は全国一律で10%(道府県民税4%+市町村民税6%、政令市は一部配分が異なる)と決まっています。財政に余裕があるからといって、勝手に税率を下げる自治体はほぼ存在しません(過去に名古屋市が市民税減税を行った例外的なケースはありますが、交付税不交付団体だからという理由ではありません)。税金の額は変わらず、その税金がどのようなサービスやインフラとして還元されるかに違いが出るだけです。誤解2:指数が低い自治体は夕張市のようにすぐ破綻する?
「財政力指数ワーストランキング」の上位に並ぶ自治体を見て、「ここはいずれ財政破綻して消滅するのではないか」と不安視する声もあります。これも制度の理解不足による杞憂です。 基準財政需要額の算定には、過疎地や積雪寒冷地、高齢化率の高い地域ほどコストが割り増しされる補正係数(寒冷補正や人口急減補正など)が組み込まれています。つまり、指数が0.1台になるのは「税収が少ない」ことだけでなく「山間部の道路維持や高齢者福祉のために、国が多額の需要額を認めている」結果でもあります。地方交付税制度が憲法上の地方自治を支えている限り、指数が低いことだけを理由に突然破綻することはありません。【プロの結論】移住・住まい選びで失敗しないための判断基準
これから住宅を購入する人や地方移住を検討している人は、自治体の財政指標をどのように意思決定に活かすべきでしょうか。表面的な財政力指数に踊らされないための実践的な判断基準を提示します。財政力指数が高い(1.0前後〜超)自治体が向いている人
* 先端的な教育環境や独自手当を求める子育て世代:自前の財源が豊富な自治体は、学校設備の更新や独自の奨学金制度、給食費の無償化など、国の基準を超えた独自施策を迅速に打ち出す余力があります。 * 産業基盤が盤石な中核都市で暮らしたい人:複数の産業がバランスよく集積している大都市圏の不交付・準不交付団体は、インフラの維持管理力が高く、長期的な資産価値も保たれやすい傾向があります。財政力指数が高い自治体を選ぶ際に慎重になるべきケース
* 特定の単一産業(原発、特定の主力工場1社)に極端に依存している小規模自治体:工場の撤退や稼働停止、エネルギー政策の転換によって税収が急減した際、過去に整備した巨大公共施設の維持費が将来世代の重い増税圧力になるリスクを秘めています。財政力指数が低くても(0.3〜0.5台)選んで良い自治体の条件
* 「経常収支比率」が健全(80%台以下)に保たれている:削れない固定費が少なく、身軽な財政運営ができている街は、不測の事態にも柔軟に対応できます。 * 「将来負担比率」が低く、実質的な貯金(財政調整基金)を計画的に積み立てている:国からの交付税を上手に活用しながら、将来のインフラ更新に備えて基金を蓄えている自治体は、見た目の指数が低くても破綻リスクは極めて極小です。【財政力指数とは】に関するよくある質問(FAQ)
Q1:財政力指数が1未満だと、その自治体は赤字経営で危険なのですか?
A1:いいえ、赤字経営を意味するわけではありません。財政力指数が1未満なのは「標準的な行政経費を自前の地方税だけでは賄えない」という状態を示しているだけであり、足りない分は国から普通交付税が補填されます。全国の9割以上の自治体が1未満であり、地方交付税が適切に交付されている限り、行政サービスが直ちに滞ることはありません。
Q2:財政力指数はどこで確認できますか?
A2:総務省が毎年公表している「地方財政状況調査(決算カード)」や、各自治体の公式ウェブサイトにある「財政課」「財政公表」のページで誰でも閲覧可能です。また、総務省のポータルサイトや自治体比較サイトでも、全国のランキング形式で過去数年分の推移がまとめられています。
Q3:自分の住む自治体の財政力指数を上げるために、住民ができることはありますか?
A3:住民票をしっかり移して住民税を納めることや、地元企業を応援して地域経済を活性化させることが間接的な税収増につながります。ただし、指数を大きく左右するのは企業の事業所誘致や大規模インフラの固定資産税であるため、個人の努力で急激に動かせるものではありません。住民としては、税収の多寡だけでなく、納めた税金が無駄なハコモノではなく必要な福祉や防災に適切に使われているかを議会や選挙を通じて監視することが何より重要です。 (出典: 財政 力 指数 と は(Yahoo!ニュース))
まとめ:自治体の通信簿を見極め、賢く街を選ぶ時代へ
財政力指数は、自治体の「稼ぐ力」を白日のもとに晒す強力な指標です。1.0を超える不交付団体の存在は、地方財政における圧倒的な富の偏在を物語る一方で、日本の地方自治が手厚い地方交付税制度というセーフティネットの上に成り立っている現実を浮き彫りにしています。 住む街の持続可能性を見極めるためには、単一の数字に一喜一憂してはなりません。「財政力指数」で財布の太さを知り、「経常収支比率」で家計の身軽さを測り、「財政健全化判断比率」で将来の借金リスクを点検する。この3つの視点を掛け合わせて初めて、街の真の姿がクリアに見えてきます。人口減少とインフラ老朽化が同時に押し寄せるこれからの時代、自治体の通信簿を冷静に読み解くリテラシーこそが、私たち自身の暮らしを守る防壁となります。
Webライター
山口 達也 (Tatsuya Yamaguchi)
プロフィールを見る →
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。