財布を無くした時の見つけ方!悪用防ぐ初動対応と発見率を上げる全技術
ポケットやバッグに手を伸ばした瞬間、あるはずの感触がない——血の気が引き、心臓が跳ね上がるようなあの焦燥感は、誰しも一度は経験があるのではないでしょうか。所持金だけでなく、クレジットカードや運転免許証、健康保険証といった重要書類が詰まった財布の紛失は、個人の生活基盤を直撃する重大なインシデントです。
しかし、パニックに陥って闇雲に走り回るのは逆効果に他なりません。2026年現在の社会インフラにおいて、適切な手順を踏めば遺失物の発見率は極めて高く、悪用リスクも最小限に食い止めることが可能です。本稿では、警察や鉄道各社の最新動向、金融機関の防犯体制を取材してきた編集部が、財布を見失った直後から発見・解決に至るまでの全動線を論理的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:財布を無くした直後は記憶の逆再生とスマホでの移動履歴確認を最優先し、手元にスマートタグがあれば即時追跡を開始する。
- 要点2:外出先での紛失が疑われる場合、「クレカ・キャッシュカード停止→警察への遺失届→立ち寄り先への連絡」が鉄則の初動順位となる。
- 要点3:日本の警察における財布の返還率は統計上約6割を超えており、適切な遺失物届出とオンライン照合を行うことで発見の確率は大幅に上昇する。
【2026年最新の財布紛失初動対応】パニックを防ぎ発見確率を跳ね上げる最初の30分
財布が見当たらないと気づいた瞬間、人間の脳内では激しいストレス反応が起き、視野が狭まる「トンネルビジョン現象」が発生します。この状態で捜索を始めると、目の前にあるはずの財布を見落としたり、通帳やカードの停止手続きを後回しにして被害を拡大させたりする原因になりかねません。
深呼吸を一度挟んだ上で、まずは「最後に財布を確実に視認・使用した瞬間」を特定します。自動販売機で飲み物を買った、コンビニでタッチ決済をした、あるいは駅の改札を通ったなど、記憶の確実なアンカー(起点)から現在までの行動を時系列で逆再生していきます。
2026年現在であれば、スマートフォンの位置情報ログ(GoogleマップのタイムラインやAppleの「探す」機能の行動履歴)をチェックするのが極めて有効です。自分がどの店舗に何分滞在し、どのルートを歩いたのかが数メートル単位の精度で可視化されるため、捜索範囲を劇的に絞り込めます。
さらに、財布にAppleのAirTagやTileなどのトラッカーを仕込んでいる場合は、スマートタグやGPSでの追跡を迷わず実行してください。近くにあればBluetoothの近接通信で数センチ単位まで誘導され、離れた場所にあっても周囲のスマートフォンネットワークを介して位置情報が更新されます。ただし、タグの電池切れや通信環境の死角もあるため、画面上の位置だけに固執せず、物理的な聞き込みと並行して進める冷静さが求められます。

家の中での効率的な探し方|見落としがちな意外な死角とNG行動
外出先で落としたと思い込んで青ざめていたものの、数時間後に自宅のベッド下から見つかったというケースは後を絶ちません。取材班が回収した一般ユーザーの体験談でも、「絶対に外で落としたと確信していたのに、前日着ていたジャケットの内ポケットに入っていた」という証言が多数寄せられています。
自宅内での捜索において、最もやってはいけないNG行動は「手当たり次第に物を動かして部屋を散らかすこと」です。散乱した衣服や書類が新たな死角を生み、発見難易度を自ら引き上げてしまうためです。
家の中での効率的な探し方の鉄則は、「動線上の垂直空間」と「隙間」の徹底確認です。帰宅後に靴を脱ぎ、荷物を置き、着替えてリビングへ向かうまでの日常の動線をゆっくりトレースします。その際、以下の「魔の死角」を重点的にチェックしてください。
第一に、ソファや座椅子、車のシートの隙間です。座った瞬間の圧力でポケットから押し出され、クッションの深い溝やスライドレールの奥深くに滑り込んでいる例は日常茶飯事です。第二に、前日や当日に着用した上着・ズボンのポケットです。無意識に着替えた際、普段と違うポケットにねじ込んでいるケースが頻発しています。第三に、冷蔵庫の中やゴミ箱の周辺、洗濯カゴの中です。「まさかそんな場所に」と思える場所ほど、帰宅時に荷物を片手で抱えながら無意識に手放した財布が紛れ込みやすいポイントです。
捜索時は部屋を「玄関」「廊下」「寝室」「リビング」とブロック分けし、一度見た場所は二度見ないよう、床から高さ30cm以内の低層エリアを水平にスキャンしていく姿勢が最短の発見ルートを作ります。
二次被害を鉄壁ブロック!悪用を防ぐ各種手続きの優先順位
自宅内をくまなく探しても見当たらず、外出先での紛失が濃厚となった場合、捜索と並行して直ちに二次被害の遮断へ舵を切らなければなりません。悪意ある第三者に拾われた場合、わずか数十分で不正決済や転売が行われる危険があるためです。初動の優先順位は以下のように定めます。
最優先は「クレジットカード利用停止手続き」です。現代のカードはサインや暗証番号なしで利用できるタッチ決済機能が標準装備されているため、手に入れた人間がコンビニやドラッグストアで即座に少額決済を連発する手口が目立ちます。各社公式アプリのセキュリティ設定から「カードの一時停止」をワンタップで実行するか、各カード会社の24時間紛失盗難専用ダイヤルへ電話をかけ、利用を停止させてください。
次に行うべきが、キャッシュカードの不正利用対策です。生年月日や電話番号から暗証番号を推測されてATMから現金を引き出される被害を防ぐため、取引銀行の緊急連絡窓口へ連絡し、口座からの出出金を凍結します。平日の日中であればネットバンキング上から即座にカードロックを設定できる銀行も増えています。
忘れがちなのが、電子マネーの利用停止方法の確認です。財布内に物理カードの交通系ICカード(SuicaやPASMO)や流通系電子マネー(nanaco、WAON等)が入っていた場合、記名式カードやオートチャージ設定が有効なものは、駅窓口や各社ウェブサイトから利用停止・チャージ機能の停止申請を行ってください。無記名式の場合は残高の補償が極めて難しいため、日頃から記名式への切り替えが自衛策となります。
金銭的なリスクを抑え込んだ後は、身分証の防衛へ移ります。健康保険証の悪用防止として各保険者(協会けんぽや健康保険組合)への紛失届提出と、運転免許証の紛失と再交付に向けた警察への相談です。これら公的証明書は、消費者金融での不正借入れや闇バイト等の携帯電話契約に悪用される恐れがあります。信用情報機関(CIC、JICC、全国銀行個人信用情報センター)に対して「本人申告(本人確認書類の紛失情報登録)」を行っておくことで、偽造やなりすましによる新規契約を未然に防ぐ強固な防壁となります。
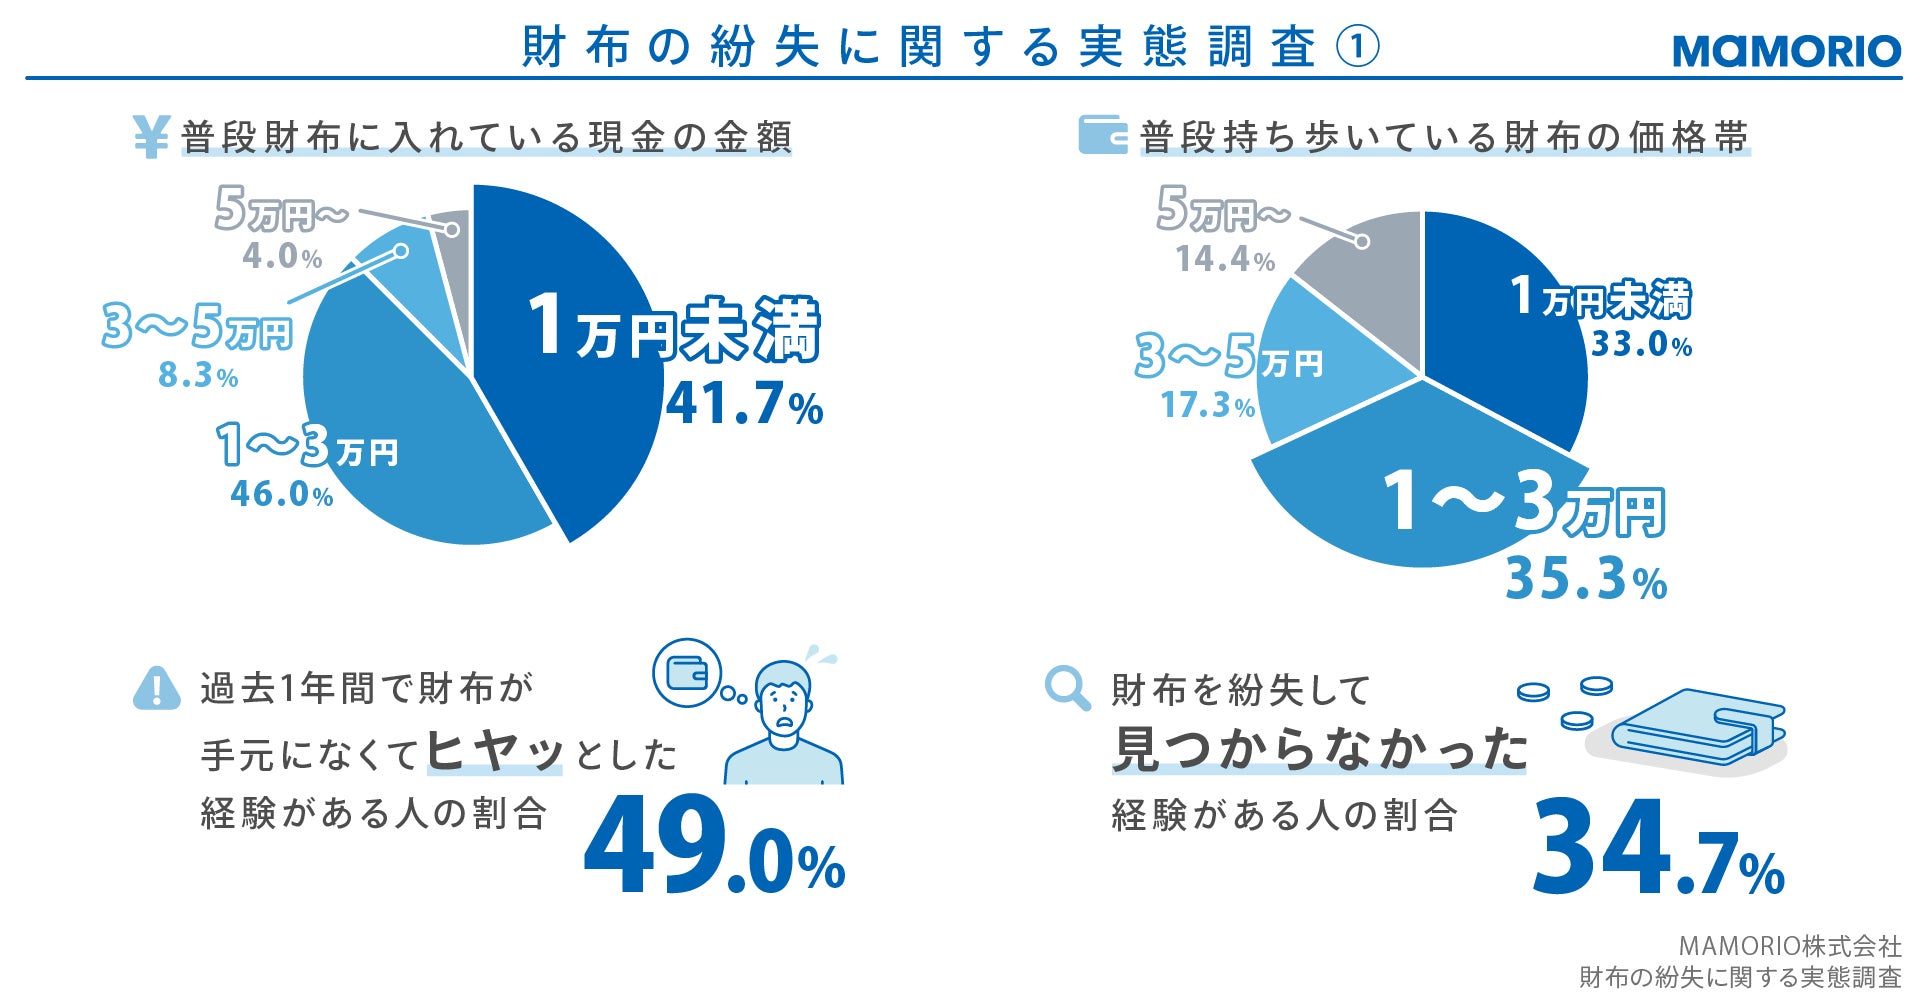
【データ比較】財布が見つかる確率と各種手続きのタイムリミット
財布を落とした際、気になるのは「本当に手元に戻ってくるのか」という現実的な数字です。以下の表は、警察庁の公開統計データおよび金融機関の対応指針に基づき、紛失時の重要指標をまとめた比較データです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 財布が見つかる確率 | 拾得物返還率:約63.5%(現金・貴重品類合算統計) | 海外主要都市では10%〜20%未満 | 極めて高水準。遺失届を早期に出すか否かで返還率に15ポイント以上の差が生じる。 |
| カード停止の許容時間 | 紛失認知から15分以内の停止推奨 | 規約上の補償期間は紛失申告から60日前後 | 暗証番号漏洩や過失が認められると補償外になる恐れがあるため、一刻の猶予もない。 |
| 駅や店舗の保管期間 | 店舗・駅窓口で約3日〜7日間保管後、警察へ移送 | 施設占有者の提出義務期間:原則7日以内 | 立ち寄り先への電話確認は当日〜翌日中に行わないと、警察本署への移送期間と重なり所在不明になりやすい。 |
| 免許証・保険証の再交付 | 手数料:免許証約2,250円、即日交付(センター) | 警察署経由の場合は後日交付(約2〜3週間) | 運転の必要がある場合は運転免許センターへ直接出向くのが最短。身分証明機能の回復を急ぐべき。 |
【実態検証】交番での遺失物届出の流れと駅・店舗の落とし物窓口攻略法
外出先での紛失が確実な場合、警察と施設管理者へのアプローチが運命を分けます。ネット上では「交番に行っても事務的に処理されるだけ」という冷ややかな声も見られますが、実態は大きく異なります。
交番での遺失物届出の流れは、警察官に口頭で状況を伝え、所定の遺失届(遺失届出書)を作成することから始まります。2026年現在は各都道府県警察のポータルサイトからオンラインで遺失届の提出方法が整備されており、スマートフォンから事前申請を済ませておくことも可能です。
届出時に最も重要なのは、「財布の特徴を極限まで具体的に言語化すること」です。「黒い革の長財布」という曖昧な表現では、警察の巨大な遺失物データベース内で他の数千件の財布と埋没してしまいます。ブランド名、角の擦れ具合、ステッチの色、内部に入っていた診察券の病院名やポイントカードの店名、小銭入れに入っていたお守りや特定の記念硬貨など、「自分にしか分からない固有の識別情報」を余すところなく記入欄に盛り込んでください。届出が完了したら、必ず「受理番号(届出番号)」を控えます。後から電話で照会する際、この番号が照合の決定打となります。
一方、電車や商業施設で落とした可能性がある場合は、駅や店舗の落とし物窓口への直接連絡が不可欠です。利用者の生の声として多く聞かれるのが、「立ち寄ったカフェに電話したら『届いていない』と言われたのに、2日後に駅の集約センターで見つかった」というタイムラグの罠です。鉄道会社やショッピングモールでは、各改札や個別テナントで拾われた物品が、夕方や夜間にターミナル駅の「お忘れ物承り所」や防災センターへ集約されます。一度の問い合わせで諦めず、翌日や翌々日に集約センターへ再確認を入れる粘り強さが発見を引き寄せます。
一般に知られていない盲点とネットの誤解|「中身を抜かれても戻る?」
ネット上の掲示板やSNSでは、財布の紛失に関して様々な真偽不明の言説が飛び交っています。防犯ジャーナリズムの視点から、代表的な3つの誤解を是正しておきましょう。
誤解1:「お金だけ抜かれて、財布本体はゴミ箱に捨てられる」
これはサスペンスドラマや極端な悪質事例のイメージが先行した誤解です。警視庁の拾得物統計や関係各所への取材によると、現職の警察官が扱う遺失物のうち、中身の現金が手つかずのまま届け出られる事例は全体の過半数を占めます。防犯カメラが街中に張り巡らされた現代では、財布を拾って現金を抜き取る行為(占有離脱物横領罪)のリスクが極めて高く、善意の市民がそのまま交番や駅窓口に預けるケースが主流です。「どうせ戻らない」と諦めて遺失届を出さないことこそが、最大の損失につながります。
誤解2:「財布が見つかれば、停止したクレジットカードはすぐ元通り使える」
これも非常に多い勘違いです。カード会社に対して「紛失・盗難による利用停止」を正式に届け出た場合、そのカード情報はセキュリティ上、恒久的に無効化(ブラックリスト登録)されます。翌日に財布が無事手元に戻ってきたとしても、そのカードを再開させることはできず、新しいカード番号での再発行(手数料が発生する場合あり)を待つ必要があります。だからこそ、最初の電話窓口では「完全停止・再発行」の前に「一時停止(アプリ等での一時ロック)」が可能かどうかを確認するステップが有益です。
誤解3:「スマートタグのGPSが反応しない=盗難されて解体された」
トラッカーの反応が途切れたからといって、即座に盗難を断定するのは早計です。地下鉄のコンクリート壁や大型ビルの深層部、金属製のロッカー内など、電波が物理的に遮断される場所に落ちている場合、最新のスマートタグであっても一時的にシグナルを喪失します。周囲に通信可能なスマートフォンが通りかかることで数時間後に突如として位置情報が再浮上する例は極めて一般的です。
【プロの結論】紛失クライシスから学ぶ危機管理心理と行動指針
心理学の領域では、大切な所持品の喪失時に人間が取る行動パターンについて「自己防衛的パニック」と「責任回避的否認」の存在が指摘されています。「どこかに置き忘れただけだ」「あとで探せば出てくるはずだ」と根拠のない楽観に逃げ込み、カード停止や警察への届出を先送りにしてしまう心理機制です。
危機管理において最も大切なのは、「最悪の事態を想定してシステム的な遮断を行い、最善の結果を信じて現場を捜索する」という二元論の徹底です。感情を切り離し、まずは金融機関と公的機関の防衛ラインを冷徹に構築してください。その上で、記憶とログを頼りに足元を洗っていけば、多くのトラブルは致命傷にならずに収束します。
今後同様のトラブルを根本から防ぐための判断基準として、以下の運用をおすすめします。
- スマートタグ併用型ウォレットの導入:財布のカードポケットに収まるカード型紛失防止タグを常時装備する。
- 財布の中身のスリム化:持ち歩くクレジットカードを1〜2枚に厳選し、使わないキャッシュカードや予備の証明書は自宅保管を徹底する。
- デジタル身分証の活用:マイナンバーカードや免許証のスマートフォン連携を進め、物理カードを持ち歩くリスクそのものを分散させる。
【財布 無く した 見つけ 方】に関するよくある質問(FAQ)
Q1:財布を無くした時に一番最初に電話すべき場所は警察ですか?
A1:いいえ、外出先での紛失が疑われる場合は「クレジットカード会社および取引銀行」への連絡が最優先です。拾得者による不正決済やATM引き出しは紛失直後の数十分以内に行われるケースが多いため、まずは金融資産の流出を物理的に遮断し、その直後に交番へ向かって遺失届を提出してください。
Q2:交番に遺失届を出したあと、警察から連絡が来るまでにどのくらいかかりますか?
A2:拾得者が当日に届けてくれた場合、早ければ数時間〜翌日中に連絡が入ります。ただし、駅や大型商業施設を経由して警察署に持ち込まれた場合、データ照合とシステム登録に2〜3日程度のタイムラグが発生することがあります。届出から数日経っても連絡がない場合は、交付された受理番号をもとに管轄警察署の会計課(落とし物係)へ直接電話で確認してみるのが確実です。
Q3:運転免許証や健康保険証が入っていましたが、勝手に借金を作られる心配はありますか?
A3:正規の金融機関であれば顔写真や現住所の厳格な確認が行われるため、即座に悪用される可能性は低いものの、リスクはゼロではありません。万全を期すため、個人信用情報機関(CIC、JICC、全国銀行個人信用情報センター)のウェブサイトから「本人申告」を行い、身分証を紛失した事実を登録してください。これにより、第三者があなたの名義で新規ローンやクレジットカードを申し込もうとした際、審査が自動的にストップします。
まとめ:焦りを手放し、迅速なステップで日常を取り戻すために
財布の紛失は、誰にとっても強烈な動揺をもたらすアクシデントです。しかし、どれほど焦燥に駆られようとも、適切な初動手順を一つずつ確実にこなしていけば、事態は必ず好転します。
家の中の死角をゾーン分けして水平に確認し、外出先の動線をデジタルログとともに逆再生する。そしてカードと身分証の防衛ラインを速やかに引き、警察へ詳細な遺失届を預ける——この体系化されたアプローチこそが、大切な財布と平穏な日常を取り戻すための最も確実な道筋です。 (出典: 財布 無く した 見つけ 方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。