直接税と間接税の違いとは?負担者と納税者の実態を徹底解明
毎月の給与明細から差し引かれる所得税や住民税、そして日々の買い物でレジを通すたびに加算される消費税。私たちが納めている税金は、その徴収方法と負担構造によって「直接税」と「間接税」の2つに大別されます。しかし、双方が社会の中でどのような役割を担い、私たちの家計や国家財政にどう作用しているのかを正確に把握している人は多くありません。
両者の決定的な分岐点は、「税金を納める人(納税義務者)」と「実際に負担する人(担税者)」が一致しているか否かにあります。2026年を迎え、物価高への対応や社会保障制度の持続可能性を巡って税制論議が白熱する今、税の仕組みを正しく見極める基礎知識は欠かせません。制度の深層と現場の実態を掘り下げて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:最大の違いは「税金を払う人」と「実質負担する人」の一致・不一致であり、消費税や酒税はズレが生じる間接税の代表格である。
- 要点2:直接税は能力に応じた負担(垂直的公平)に優れる一方、間接税は低所得者ほど負担率が重くなる「逆進性」という本質的課題を抱える。
- 要点3:日本の直間比率は歴史的な変遷を経て均衡に近づいており、公平・中立・簡素のバランスを見極める視点が不可欠である。
【決定的な見分け方】納税義務者と担税者の違いからわかる税の基本構造
税金の種類を整理する際、最も基本的かつ根本的な基準となるのが「誰が納付手続きを行い、誰がその資金を実質的に負担しているのか」という構造です。税法上、この関係は納税義務者と担税者の違いによって定義されています。
納税義務者とは、法律によって国や地方自治体に税金を納める義務を課された主体を指します。対する担税者とは、自己の財産や収入から実質的に税金を負担する主体を意味します。この2者が完全に一致する仕組みが「直接税」であり、意図的に分離されている仕組みが「間接税」です。
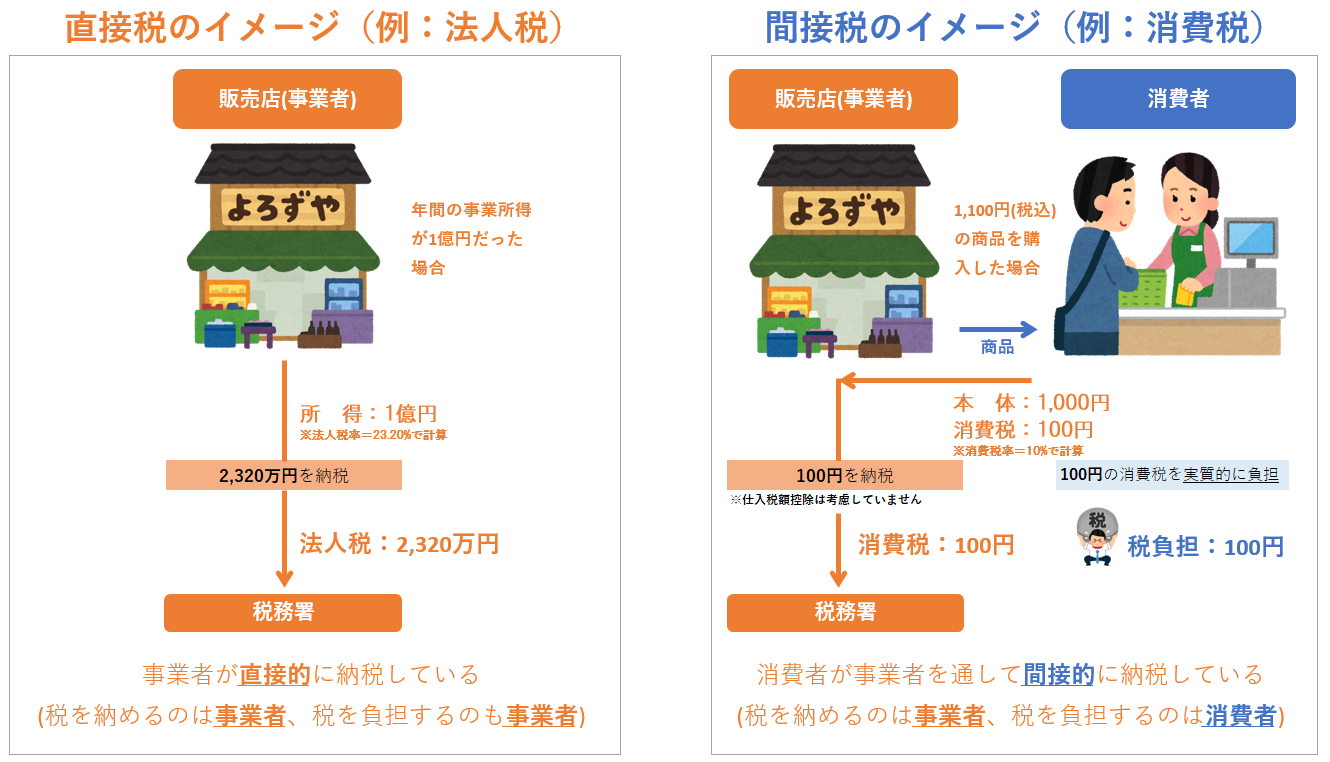
日常の買い物で支払う消費税を例に考えてみましょう。スーパーで食品や日用品を購入した際、レジで代金と一緒に税額を支払うのは一般消費者(担税者)です。しかし、レシートに記載された消費税を直接税務署へ持参して納めるわけではありません。消費税を受け取った店舗や運営企業(納税義務者)が、一定期間ごとに預かった税額を集計し、税務署へ申告・納付します。このように、税の負担が価格を通じて他者へ移転していく経済プロセスを租税転嫁の仕組みと呼びます。
頭の中で整理がつかなくなったときのシンプルな直接税と間接税の見分け方は、「自分自身の手で(または自社の名義で直接)税務署や自治体に申告・納付している税金か」という点に着目することです。自分の所得や利益を自ら申告して納めるものは直接税、他者から購入した商品やサービスの代金に含まれて納付を委ねるものは間接税と判別できます。

【一覧で完全網羅】国税・地方税の分類と直接税・間接税の具体例一覧
日本の税制は、納付先による区分である「国税」と「地方税」、そして徴収方法による区分である「直接税」と「間接税」を組み合わせた4つのマトリクスで構築されています。これは高校公民税金の種類まとめでも頻出する重要項目であり、社会人にとっても実生活に直結する必須知識です。
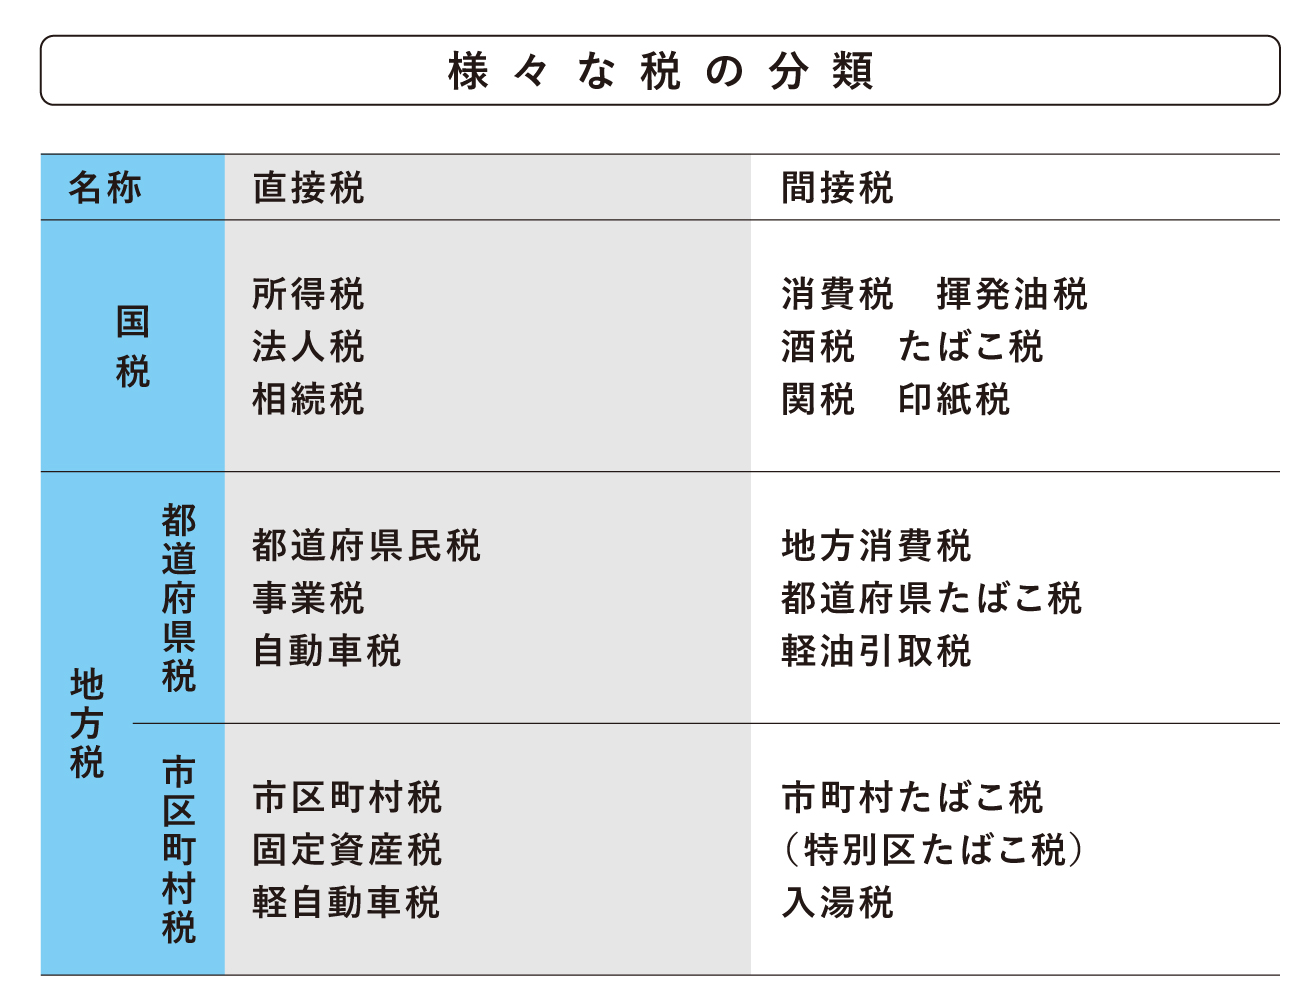
それぞれの枠組みにどのような税目が属しているのか、国税と地方税の分類および直接税と間接税の具体例一覧を以下の対照表にまとめました。
| 区分マトリクス | 主な税目(具体例) | 負担と納付の仕組み | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 国税 × 直接税 | 所得税、法人税、相続税、贈与税 | 個人の所得や法人の利益に対し、本人が国(税務署)へ納付 | 所得再分配の柱。累進課税が適用され、富裕層や黒字企業ほど税率が高まる。 |
| 国税 × 間接税 | 消費税、酒税、たばこ税、揮発油税、印紙税 | 消費者が価格に上乗せして支払い、製造業者や販売事業者が国へ納付 | 景気変動に左右されにくく税収が安定。個別間接税は特定政策の意図を含む。 |
| 地方税 × 直接税 | 住民税(個人・法人)、固定資産税、事業税、自動車税 | 資産の所有者や住民が、各自治体(都道府県・市区町村)へ直接納付 | 地域社会の基盤インフラを支える応益負担の性格が強く、資産保有に応じた課税。 |
| 地方税 × 間接税 | 地方消費税、入湯税、ゴルフ場利用税、宿泊税 | 利用客が施設利用代金等とともに支払い、施設運営事業者が自治体へ納付 | 観光資源の保全や地域振興目的の目的税が多く、インバウンド政策とも直結。 |
国税庁や財務省の公式統計を紐解くと、私たちが日々納めている税金は約50種類近く存在します。普段の生活では「税金」と一括りに捉えがちですが、それぞれの税目がどの経路をたどって公的資金になるのかを把握することで、行政サービスの費用負担の輪郭が浮き彫りになります。
【仕組みを解剖】所得税・法人税の直接税と消費税が間接税である理由
直接税の中心的な存在である所得税と法人税の仕組みは、納税者の「担税力(税金を負担する経済的能力)」を緻密に測定した上で課税する設計になっています。所得税では、年間の総収入から必要経費や各種控除(基礎控除、配偶者控除、扶養控除など)を差し引いた「課税所得」に対して税率を乗じます。さらに課税所得が高くなるほど税率が5%から最高45%まで段階的に上がる「超過累進課税制度」が採用されており、持てる者がより大きな社会的責任を担う構造です。法人税も同様に、企業の売上から売上原価や販売管理費を差し引いた純粋な「所得(利益)」に対して課税されます。
一方、対照的な性格を持つのが消費税が間接税である理由です。消費税は個人の所得水準や資産額を問いません。スーパーのレジで100円のパンを買う際、年収1億円の経営者であっても、アルバイトを始めたばかりの学生であっても、等しく10%(軽減税率は8%)の税負担が生じます。税法は、買い物をする個人全員に対して毎回の購入記録を税務署へ申告させるような非現実的な手続きを求めていません。その代わり、販売者である事業者に「対価として受け取った消費税額」から「仕入れ時に支払った消費税額」を控除した差額をまとめて納付させる手続きを採用しています。これこそが、消費税が間接税に位置づけられる制度上の根拠です。
【光と影を検証】直接税のメリットとデメリット・間接税の逆進性と問題点
税制のあり方を議論する上で欠かせないのが「公平性」という視点です。財政学では、等しい経済力を持つ者は等しい税を負担すべきとする水平的公平と、経済的負担能力の高い者はより重い負担を担うべきとする垂直的公平の2つの原則が重んじられます。直接税と間接税は、それぞれこの公平性に対して正反対の強みと弱みを抱えています。
まず、直接税のメリットとデメリットを整理します。直接税の最大の強みは垂直的公平の実現です。累進課税によって富の集中を緩和し、社会的な格差を是正する所得再分配機能を果たします。また、好況時には税収が自然に増えて過熱を抑え、不況時には税負担が軽くなって消費の下支えをする「ビルトイン・スタビライザー(財政の自動安定化機能)」も組み込まれています。
しかし反面、直接税には無視できない欠陥が存在します。第1に、景気動向によって税収が激しく乱高下する点です。企業業績が悪化すれば法人税収は急落し、国家予算の編成に支障をきたします。第2に、高所得層や成長企業に対する税率が高すぎると、勤労意欲や投資意欲を削ぎ、人材や拠点が海外へ逃避するリスクを孕みます。第3に、給与所得者と自営業者・農業従事者との間で所得の補足率に格差が生じる「クロヨン(9・6・4)」問題など、納税者間に不公平感が生まれやすい側面もあります。
これに対し、間接税最大の欠陥として世界中で槍玉に挙げられるのが間接税の逆進性と問題点です。逆進性とは、所得が低い人ほど、収入に占める税負担の割合が高くなってしまう不条理な現象を指します。
たとえば、月収20万円の人が毎月15万円を消費に充てた場合、消費税(10%相当)の負担は約1.5万円となり、月収の7.5%に達します。一方、月収200万円の人が50万円を消費し残りを貯蓄に回した場合、消費税負担は約5万円であり、月収に占める割合はわずか2.5%に過ぎません。消費税は誰に対しても一律に課税されるため、水平的公平の体裁を保ちながらも、生活防衛に精一杯な低所得世帯ほど過酷な負担を強いるという構造的矛盾を抱えています。
【実態検証】直間比率の推移と最新動向|現場の納税者が直面するリアル
税収全体に占める直接税と間接税の割合を示す指標を「直間比率」と呼びます。この直間比率の推移と最新動向を辿ると、日本の財政政策がどこへ舵を切ってきたのかが如実に現れます。
昭和の高度経済成長期からバブル期にかけて、日本の直間比率は概ね「直7対間3」という直接税偏重の時代が長く続きました。当時は個人の所得税最高税率が70%台に達し、法人税の実効税率も高水準に設定されていました。しかし、1989年の消費税導入(3%)、1997年の5%増税、2014年の8%増税、そして2019年の10%増税という歴史的プロセスを経て、所得税や法人税の引き下げと引き換えに間接税のウエイトが一貫して拡大。近年では国税ベースでほぼ半々に近い水準まで接近しています。
財務省の決算資料や報道各社の調査データを参照すると、この比率の変遷は「税収の安定」という至上命題に基づいています。少子高齢化によって社会保障費が毎年膨張する日本において、景気変動の影響を受けやすい直接税に頼り続けることは国家財政上のリスクと見なされたからです。
しかし、制度の裏側で苦境に立たされているのは現場の納税者です。SNSやインターネットの質問投稿サイト(Yahoo!知恵袋など)を観察すると、納税者の悲痛な叫びが散見されます。
「物価高で光熱費も食費も上がっているのに、支出が増えれば増えるほど消費税の負担が自動的に重くなる。生活必需品を買うだけで罰金を払わされているようだ」(30代・単身世帯の投稿)
「インボイス制度が始まって以降、小規模な取引先からも消費税分の値引きを求められるなど、実質的な減収に追い込まれている。預かり金とは名ばかりで、零細事業者にとっては身銭を削る直接的な打撃だ」(40代・個人事業主の証言)
政策担当者が「税収の安定化」を掲げる一方で、市井の人々は逆進性の重圧と事業運営における租税転嫁の難しさに直面しています。
一般に知られていない盲点とネットの誤解
税金にまつわる議論では、SNSを中心に感情論や誤った認識が拡散しがちです。ここでは客観的な事実に基づき、代表的な3つの誤解を正します。
誤解1:間接税の消費税は事業者の「預かり金」であり、事業者がネコババしている?
ネット上では長年「免税事業者が消費税を着服して益税を得ている」という論争が繰り広げられてきました。しかし過去の東京地裁等の判決でも示されている通り、消費税法上の消費税は、商品やサービスの提供対価そのものの一部を構成するものであり、民法上の委任契約に基づく純粋な「預かり金(預り金預金)」ではありません。事業者が受け取る対価はあくまで売上であり、そこから仕入れ税額控除を行った残額を納付する義務を負っているに過ぎません。経済的実態と法的な位置づけの混同が、不必要な感情的対立を生んでいます。
誤解2:直接税(所得税や法人税)を大幅に上げれば一般庶民の暮らしは楽になる?
大企業や富裕層への課税強化は魅力的なスローガンに見えますが、現実の経済は単純ではありません。法人税を極端に引き上げた場合、企業は国内での賃上げを見送り、設備投資を手控え、最終的には製品やサービスの販売価格に税負担を上乗せ(転嫁)する動きに出ます。その結果、巡り巡って労働者の給与抑制や消費者の物価高という形で一般庶民に跳ね返ってくるリスクが存在します。
誤解3:税務署に直接振り込んでいるから自動車税や固定資産税は国税?
「自分で直接納付書を使って金融機関で払う税金はすべて同じ性質のもの」と混同されがちです。自動車税や固定資産税は、納付者が自分で直接支払うため「直接税」ですが、納付先は国ではなく都道府県や市区町村であるため「地方税」に分類されます。納付方法(直接・間接)と、財源の帰属先(国・地方)はまったく別の物差しです。
【プロの結論】税制のバランスを見極める判断基準とこれからの向き合い方
税制のあり方に唯一無二の正解は存在しません。直接税だけに依存すれば、経済が不況に陥った瞬間に財政が破綻し、働く意欲や投資活動が阻害されます。逆に間接税だけに偏れば、所得の低い生活困窮世帯から順に生活が立ち行かなくなる逆進性の罠に嵌まります。
したがって、健全な社会を築くための判断基準は、双方の短所を相互に補い合う「税のポートフォリオ(組み合わせ)」が適正に機能しているかどうかに集約されます。間接税で確実な税収基盤を確保するのであれば、そこから生じる逆進性に対しては、軽減税率の対象見直しや低所得層への「給付付き税額控除」といったセーフティネットを不可欠なセットとして整備しなければなりません。
私たち納税者も、「増税か減税か」という二元論に終始するのではなく、自分が支払っているお金が「直接税として所得再分配に使われているのか」、それとも「間接税として社会保障の維持に使われているのか」を冷徹に監視し続ける姿勢が求められます。
【直接税 と 間接 税 の 違い】に関するよくある質問(FAQ)
Q1:高校の公民テストなどで問われる、直接税と間接税の最も簡単な見分け方は?
A1:「税金を納める義務がある人(納税義務者)」と「実際に自分のお金から負担する人(担税者)」が同一人物かどうかを確認することです。一致していれば直接税(所得税・住民税・法人税など)、異なっていれば間接税(消費税・酒税・たばこ税など)と判別できます。
Q2:なぜ消費税を全廃して、すべて所得税や法人税などの直接税で賄わないのですか?
A2:直接税だけに頼ると、不況時に企業の利益や個人の給与が減少した際、国の税収が一気に激減して社会保障や警察・消防などの公共サービスを維持できなくなるためです。また、現役世代の人口が減少する少子高齢社会において、直接税だけに頼ると現役世代の負担が限界に達してしまうため、高齢者も含めて広く浅く負担を分かち合う間接税とのバランスが必要とされています。
Q3:サラリーマンの給与から天引きされる住民税や所得税は間接税ではないのですか?
A3:直接税です。会社が給与から天引きして税務署等へ納める「源泉徴収」という手続きをとっているため、「会社が代わりに払っているから間接税では?」と錯覚しがちですが、法律上の納税義務者は従業員本人です。手続きの代行に過ぎず、納税義務者と担税者が従業員自身で一致しているため、制度上は紛れもなく直接税に該当します。
まとめ:今後の動向と失敗しないための判断基準
直接税と間接税の違いを理解することは、単なる税金の分類学を学ぶことにとどまりません。それは、国がどのような哲学に基づいて社会を運営し、国民一人ひとりにどのような負担を求めているのかを読み解くリテラシーそのものです。
直接税が重視される社会は格差是正と公平性に重きを置き、間接税が拡大する社会は財政の安定性と広く公平な負担を優先する傾向があります。これからの増税論議や社会保障改革のニュースに触れる際は、その政策が「直接税と間接税のバランスをどう変えようとしているのか」、そして「垂直的公平と水平的公平のどちらを優先しようとしているのか」という視座を持つことが、感情に流されず賢固な家計防衛と政治判断を行うための確かな指針となります。 (出典: 直接税 と 間接 税 の 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。