免責的債務引受とは?重畳的との違いや要件・担保の罠を徹底解説
誰かの借金を別の人物が肩代わりする際、法律上極めて重大な分かれ道となるのが「元の債務者が借金地獄から完全に解放されるのか、それとも責任を負い続けるのか」という点です。債権者からの督促に怯える日常を抜け出したい債務者と、確実に資金を回収したい金融機関との利害が真正面から衝突する法的手続き、それが免責的債務引受です。
事業承継における後継者への借入金引き継ぎや、離婚に伴う夫婦ペアローンの解消など、人生の転機においてこの仕組みを巡るトラブルが後を絶ちません。法的な成立要件や担保・保証人の扱いを甘く見ていると、予期せぬ多額の贈与税を課されたり、外れたはずの借金の返済義務を再び突きつけられたりする破滅的なリスクを孕んでいます。現場の実態データや民法上のルールを紐解きながら、失敗しないための防衛策を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:免責的債務引受が成立すると、元の債務者は返済義務から完全に免責され、以後は新引受人のみが単独で返済義務を負う。
- 要点2:併存的(重畳的)債務引受とは異なり、債権者の承諾が必須であり、既存の保証人や抵当権などの担保は原則として消滅する法規上の罠が存在する。
- 要点3:対価のない債務引受は税務署から「みなし贈与」と認定され多額の贈与税が発生するため、事業承継や離婚時の手続きには専門家の精緻なスキーム設計が欠かせない。
【基礎知識】免責的債務引受とは?重畳的(併存的)債務引受との決定的な違い
免責的債務引受とは、従来の債務者(旧債務者)が負っていた債務を第三者(引受人)がそっくりそのまま引き受け、旧債務者は債権者に対する返済義務を完全に免除される契約行為を指します。文字通り「責任を免れる」形で債務者が交代するため、手続きの完了後は、債権者が元の債務者に対して督促を行ったり給与を差し押さえたりする法的な根拠は一切消滅します。
実務現場や法律相談で最も頻繁に比較されるのが、併存的債務引受(実務上は「重畳的債務引受」とも呼ばれます)との違いです。併存的債務引受の場合、従来の債務者に加えて新たな引受人が「連帯債務者」のような形で借金の返済義務を連帯して負担します。つまり、債務者が1人から2人に増える構造です。債権者側から見れば回収ルートが2重化するためリスクが低く、合意を得やすい手法といえます。
ネット検索では「民法470条 免責的債務引受の要件」というキーワードで調べる方が多く見受けられますが、条文上の正確な配置を知っておく必要があります。民法第470条が規定しているのは「併存的債務引受」であり、免責的債務引受の要件及び効果を定めているのは民法第472条です。かつて判例法理に委ねられていた債務引受のルールは、2020年4月施行の民法改正(債権法改正)によって第470条〜第472条の4へと明文化されました。この条文の住み分けを正しく理解することが、法的手続きの第一歩となります。

【比較データ】どちらを選ぶべき?免責的と併存的の法的効果・リスク一覧表
免責的債務引受と併存的(重畳的)債務引受は、旧債務者の法的地位だけでなく、担保の継続性や債権者のリスク度合いにおいて根本的に異なります。法務局や金融機関の審査現場で適用される主要な判断基準を一覧表にまとめました。
| 項目 | 免責的債務引受(民法472条) | 併存的(重畳的)債務引受(民法470条) | 編集部の見解・評価 |
|---|---|---|---|
| 旧債務者の返済責任 | 完全に免責(債務関係から完全離脱) | 残存する(新引受人と連帯債務の関係) | 旧債務者を確実に守りたいなら免責的一択だがハードルは格段に高い。 |
| 債権者の承諾の要否 | 必須(債権者の承諾なしには効力不発生) | 原則不要(債権者と引受人間の契約、または債務者と引受人間で可能) | 回収リスクが高まるため、金融機関は新引受人の信用力を極めて厳格に審査する。 |
| 既存の担保・保証人 | 原則として消滅(民法472条の4。例外合意・承諾が必要) | 原則としてそのまま存続(旧債務が消滅しないため) | 免責的では物上保証人や連帯保証人の個別承諾がなければ担保が吹き飛ぶ危険あり。 |
| 実務上の活用シーン | 事業承継(前社長の保証解除)、離婚時の単独ローン化、事業譲渡 | 親族による借入支援、債権回収の補強、信用補完 | 金融機関主導では併存的を提示されるケースが8割超に上る現実がある。 |
【民法改正の要点】成立に必要な2つの契約形態と「契約書雛形」の実務
2020年の民法改正により、免責的債務引受の成立要件は法律上明確にパターン化されました。民法第472条が規定するルートは以下の2つに限定されています。
第1のルートは「債権者と引受人となる者との契約」(同条2項)です。債務者を介さずに直接合意する手法ですが、債務者本人が知らないうちに勝手に債務を処理されて不利益を被る事態を防ぐため、「債権者が債務者に対してその旨を通知したとき」に初めて効力が生じます。
第2のルートは実務で圧倒的に多い「債務者と引受人となる者との契約」(同条3項)です。当事者間でいくら「借金を引き継ぐ」と合意しても、それだけでは効力を持ちません。資力のないペーパーカンパニーなどに借金を押し付けられて債権者が泣き寝入りするのを防ぐため、「債権者の承諾」が絶対条件となります。債権者が書面等で承諾して初めて、旧債務者は義務から解放されます。
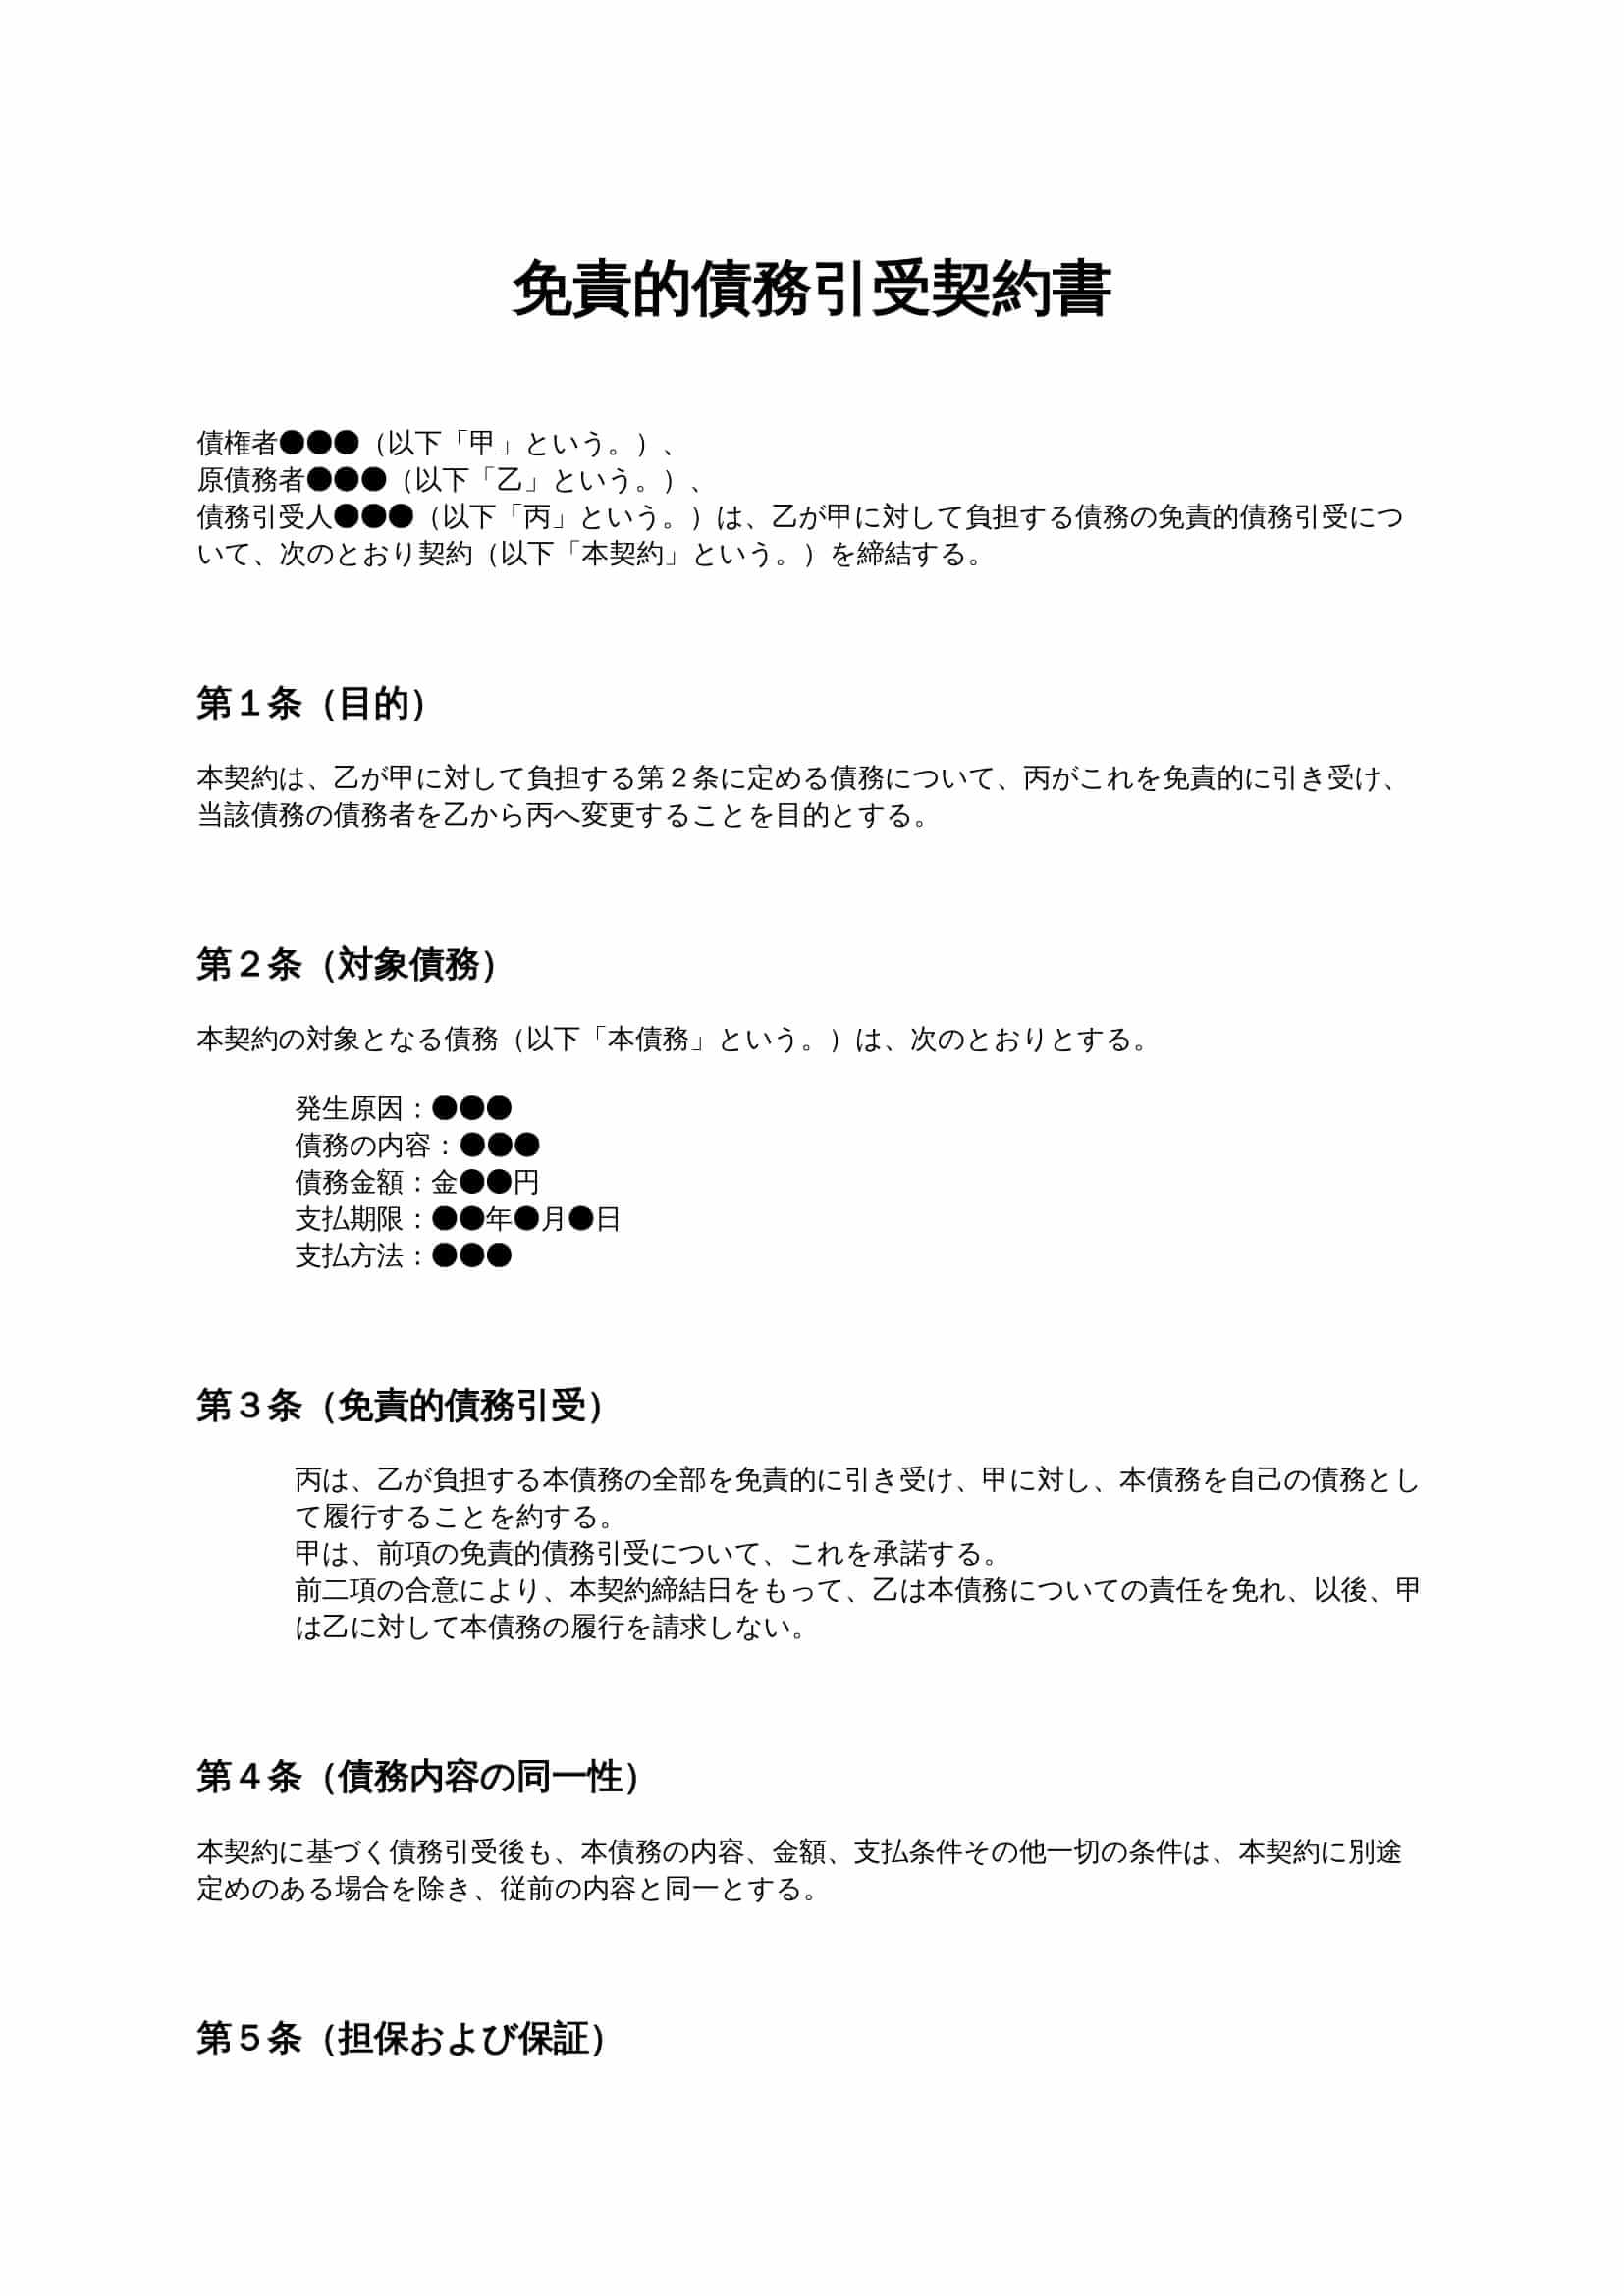
なお、契約の実務においては紛争を防ぐため、旧債務者・新引受人・債権者の3者が一同に調印する「三面契約」を締結するのが通例です。電子契約サービス大手の「マネーフォワード クラウド契約」などが公開している標準的な契約書雛形でも、以下の条項が骨子として網羅されています。
- 引受債務の特定条項:原契約の日付、元本額、金利、弁済期、残元本残高を明確に特定する。
- 免責的引受の明記:新引受人が同一条件で債務を負担し、旧債務者が同時に返済義務を完全に免れる旨の宣言。
- 債権者の承諾条項:債権者が本引受を承諾し、旧債務者への請求権を放棄する旨の合意。
- 担保・保証の引継ぎ合意:抵当権や保証契約を新引受人の債務へ転移させるための同意。

【保証人・担保の罠】抵当権変更登記の手続きと「みなし贈与税」の恐怖
免責的債務引受を巡る最大の法務・税務トラブルが、「担保・保証人の消滅」と「みなし贈与税の課税」です。この2つの落とし穴は、司法書士や税理士などの専門家が最も神経を尖らせるポイントでもあります。
担保・保証人は原則消滅する(民法第472条の4)
旧債務者が免責される以上、それに付随していた保証人の責任や担保(抵当権等)も本来は道連れで消滅します。民法第472条の4第1項は「担保の消滅」を原則として定めています。ただし、同条第2項〜第4項により、債権者があらかじめ設定者(担保を提供している人)の承諾を得た場合に限り、担保を新債務者の債務へ移すことができます。
特に不動産担保ローンにおいては、法務局での「抵当権変更登記(債務者変更)」が不可欠です。原因を「年月日免責的債務引受」として登記申請を行い、登記簿上の債務者を旧債務者から新引受人へと書き換えます。この登記手続きを怠ったり、物上保証人から適切な承諾書を取り付けていなかったりすると、金融機関は無担保融資の状態に転落し、即座に全額繰り上げ返済を要求してくる事態に発展します。
対価なき引受は税務署が狙い撃ち!「みなし贈与」のリスク
税務面で見落とされがちなのが、相続税法第8条に定められた「みなし贈与」の規定です。借金を他人に肩代わりしてもらい、自身は一円も支払わずに債務を免れた場合、旧債務者は「借金の額に相当する経済的利益を引受人から無償で受け取った」とみなされます。
例えば、親が子の抱える3,000万円の住宅ローンを免責的債務引受で引き受け、子から親へ相応の金銭的対価や不動産の持ち分譲渡が行われなかった場合、税務署は「親から子へ3,000万円の現金贈与があった」と認定します。この場合、子に対して一過性で1,000万円を超える贈与税が容赦なく課税される危険があるのです。事業譲渡や資産移転の反対給付として債務を引き受けるなど、正当な経済的対価の裏付けが存在しない引受は極めて危険です。
【実態検証】離婚に伴う住宅ローンと事業承継の現場で起きているリアルな修羅場
Yahoo!知恵袋や弁護士ポータルサイトの相談窓口には、免責的債務引受を巡る切実な悲鳴が日々寄せられています。とりわけ2020年代半ばにかけて不動産価格の高止まりが続いたことで、2大トラブルゾーンとなっているのが「離婚時のペアローン解消」と「中小企業の事業承継」です。
実態1:離婚した元夫のペアローンから抜け出せない女性の証言
「共有名義でペアローンを組んでマンションを購入したが、離婚が決まった。夫が住み続けるため『妻の債務を夫が免責的債務引受する』という離婚協議書を作った。しかし、いざ銀行の窓口へ行くと『ご主人の年収だけでは審査が通らないため、妻の免責的引受は絶対に認められない』と一蹴された」(大手Q&Aサイトに投稿された30代女性の手記より)
当事者間でいくら「住宅ローンは夫が全て背負う」と約束しても、金融機関から見れば「返済窓口を2人から1人に減らす免責的債務引受」に応じるメリットはほぼありません。結果として女性側は離婚後も連帯債務者の立場に縛られ続け、元夫の返済が滞った数年後に突然給与を差し押さえられるという過酷な事態に追い込まれるケースが多発しています。
実態2:事業承継で「経営者保証」が外れず引退できない元社長
中小企業庁が推進する「経営者保証改革」にもかかわらず、後継者への借入金一本化は依然として高い壁です。事業譲渡や後継者への代表権交代に合わせ、旧社長が会社の金融機関借入について個人保証を外そうと「後継者への免責的引受」を申し入れても、地銀や信金は「後継者の個人資産が薄い」ことを理由に難色を示します。
結局、免責的ではなく「旧社長と後継者の両方が保証人となる併存的引受」を妥協案として押し付けられ、生涯にわたって会社の借金リスクを抱え続けるシニア経営者の苦悩が現場取材からも浮き彫りになっています。
一般に知られていない盲点とネットの誤解
ネット上の簡易な解説記事やSNSの投稿には、法的な効力を誤認させるような危険な言説が散見されます。実務で大怪我をしないために、以下の3つの誤解を正しく是正しておく必要があります。
- 誤解1:「公正証書で免責的債務引受の合意を作れば銀行にも通用する」という嘘
公証役場で作成した離婚給付等契約公正証書に「夫が妻の住宅ローン債務を免責的に引き受ける」と記載しても、それは当事者間(夫婦間)の内部的約束にすぎません。民法第472条第3項が定める通り、契約当事者ではない債権者(金融機関)を拘束することはできず、銀行の事前承諾がない限り対抗力はゼロです。 - 誤解2:「債権譲渡と同じように通知だけで効力が発生する」という嘘
債権者が権利を他人に売る「債権譲渡」は債務者への通知等で対抗要件を満たせますが、借主が変わる「債務引受」は債権者にとって死活問題です。引受人と旧債務者がどれほど強固な合意書を交わして銀行に「引受の事実」を通知したところで、債権者の明示的な承諾がなければ1ミリも効力は生じません。 - 誤解3:「引受人が倒産・自己破産したら旧債務者に請求が戻ってくる」という嘘
債権者の承諾を得て免責的債務引受が有効に成立した場合、旧債務者は法的に完全に離脱しています。仮にその後、新引受人が破産したり夜逃げしたりしても、債権者が旧債務者に対して「新引受人が払えないから代わりに払え」と請求する権利は法的に存在しません。だからこそ債権者は承諾に対して極めて慎重になるのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
法的な不可逆性と税務リスクを踏まえた、免責的債務引受を進めるべきかどうかの明確な判断基準を提示します。
【向いている人・選択すべきケース】
- M&Aや事業譲渡に伴い、事業用資産と負債をパッケージで買い手企業へ移転させ、売り手側の個人保証を完全にクリアにしたい経営者。
- 離婚にあたり、住宅ローンを単独で引き受ける側に十分な年収や資産があり、既存ローンの借り換え審査または債権者の承諾審査をクリアできる確証がある夫婦。
- 負債の引き受けに見合う不動産所有権の譲渡や金銭補償を同時に行い、みなし贈与の課税リスクを完全にヘッジできる当事者。
【避けるべき人・慎重になるべきケース】
- 「口約束」や「身内同士の取り決め」だけで借金を肩代わりさせようとしている人(債権者の承諾審査を通すあてがない場合)。
- 新引受人に安定収入がなく、金融機関から併存的(重畳的)引受への変更を誘導される可能性が高い人。
- 親子間や親族間などで、対価の精算を行わずに多額の借金だけを引き継がせようとしている人(みなし贈与税で破綻します)。
家族社会学や心理療法の観点からも、親族間の借金肩代わりは「共依存関係」の温床になりやすいことが指摘されています。子の浪費や事業の失敗による借金を親が免責的債務引受で安易に肩代わりすることは、本人の金銭的自立を奪うだけでなく、健全な「心理的バウンダリー(境界線)」を崩壊させます。法的な返済義務を消し去る手続きだからこそ、情に流されず、法と税の冷徹な計算に基づいた決断を下さなければなりません。
【免責的債務引受とは】に関するよくある質問(FAQ)
Q1:免責的債務引受を金融機関に断られた場合、どのような代替手段がありますか?
A1:最も確実な代替手段は、新引受人が別の金融機関で単独の「新規借り換えローン」を組み、その融資資金で旧債務の全額繰り上げ返済を行う方法です。これであれば元の債権者の審査方針に左右されず、旧債務者は確実に債務から解放されます。それが難しい場合は、既存の担保不動産を第三者に売却して残債を一括清算する任意売却なども視野に入ります。
Q2:免責的債務引受を行った場合、信用情報機関(ブラックリスト)に記録は残りますか?
A2:免責的債務引受そのものは法的な債務者の変更手続きであるため、それ自体が事故情報(ブラックリスト)として登録されるわけではありません。旧債務者の信用情報上は「完了(契約終了)」などのステータスになります。ただし、過去に数ヶ月の滞納や延滞があった場合はその延滞履歴自体が残るため注意が必要です。
Q3:併存的(重畳的)債務引受から、後から免責的債務引受へ切り替えることはできますか?
A3:可能です。併存的債務引受によって引受人が加わった後、新引受人の返済実績や信用力の向上を背景に、債権者の合意を得て旧債務者の債務を免除(免責)する契約を交わすことで、実質的に免責的債務引受と同等の状態へ移行できます。段階的に債務を一本化する際の実務手法として活用されます。
まとめ:今後の動向と失敗しないための判断基準
2020年の民法改正で要件が明文化されて以降、免責的債務引受は事業再生や個人資産の整理において極めて強力な法的武器として定着しました。しかし、どれほど見事な契約書を作成しても、「債権者の審査承諾」という関門を突破できなければ絵に描いた餅に終わります。
旧債務者が責任から免れるという大きなメリットの裏には、既存の担保や保証人が消滅するリスク、そして対価性を欠いた場合の「みなし贈与税」という重いペナルティが常に待ち構えています。安易なペーパーワークに頼るのではなく、金融機関との事前交渉、司法書士による抵当権変更登記の段取り、税理士による税務シミュレーションを綿密に組み立てた上で手続きを前進させることが、後悔しないための鉄則です。 (出典: 免責 的 債務 引受 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。