公認会計士と税理士の違いとは?年収・難易度と独立の真相【2026】
数字を扱う最高峰の国家資格として並び称される「公認会計士」と「税理士」。キャリアアップや資格取得を志す多くの人が一度は両者を比較検討しながらも、実務の境界線や将来性については曖昧なイメージを抱いたまま立ち止まりがちです。「公認会計士になれば無試験で税理士登録ができるから上位資格」「税理士の方が身近で独立しやすい」といった表層的な言説がネット上を行き交う一方、実際の現場が求める職能や報酬の推移、キャリアの終着点は全く異なる構造を持っています。
生成AIの急激な社会実装が進む2026年現在、財務データの照合や税務申告書の定型作成といった作業は自動化の波に呑まれつつあります。そうした変革期において、両資格の真の価値はどこにあるのか。本稿では、公的統計や実務現場への徹底的な取材データを突き合わせ、独占業務の法的な差異から試験難易度、生涯年収の格差、そして「独立開業における勝率」までを浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士は「大企業の財務諸表監査」、税理士は「中小企業や個人の税務代理」が法的な独占業務であり、守るべき対象(投資家 vs 納税者)の立ち位置が根本から異なる。
- 要点2:平均年収は大手監査法人の初任給引き上げにより公認会計士が約950万〜1,100万円と先行するが、税理士は地域密着の顧問契約を積み上げることで独立後の利益率と定年なき生涯年収で逆転を狙える。
- 要点3:公認会計士から税理士への登録特例は存在するものの、監査実務と中小企業の泥臭い税務実務は別競技であり、安易な「上位互換」という認識で進路を選ぶと深刻なミスマッチに陥る。
【2026年最新】公認会計士と税理士の決定的な違い|独占業務と役割の本質
公認会計士と税理士を分かつ最大の壁は、法律によって保護された「独占業務の違い」にあります。名称が似通っているため混同されやすいものの、制度設計の思想は対極に位置しています。
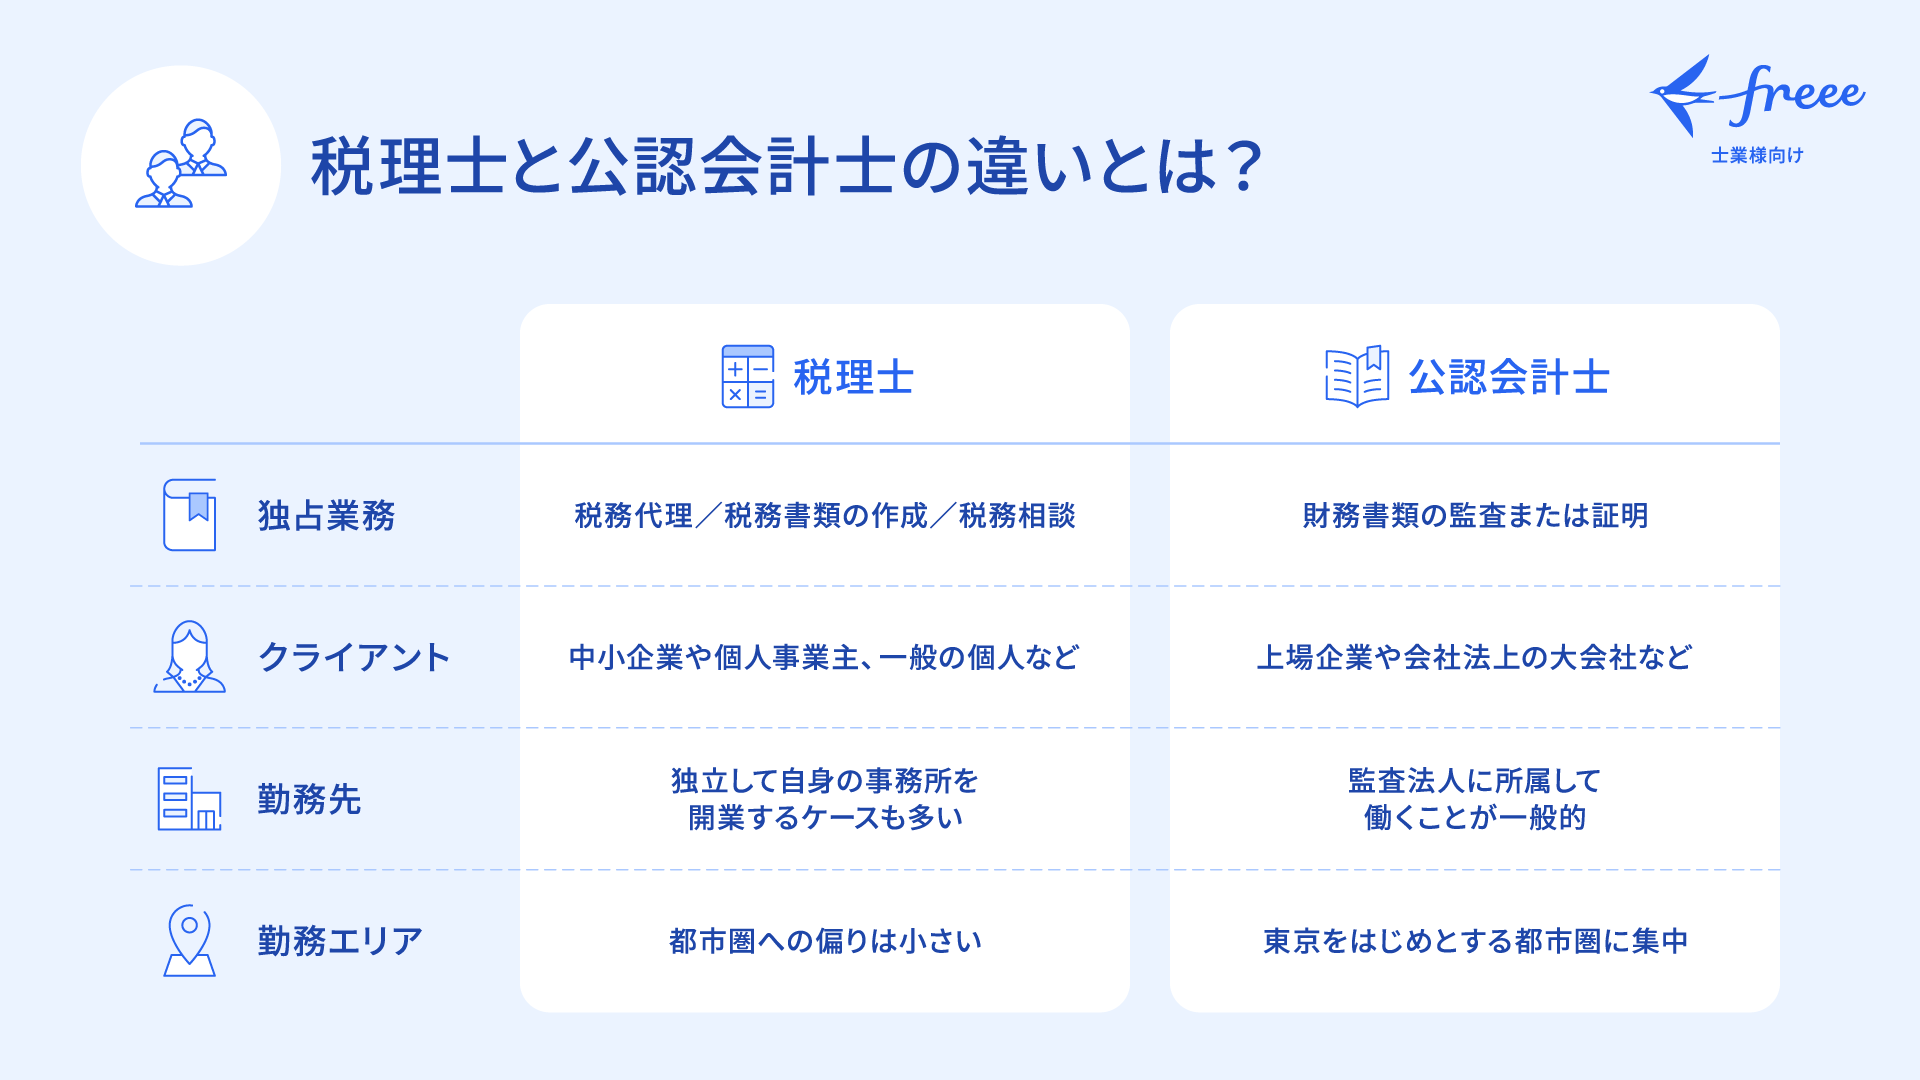
公認会計士法第2条第1項が定める公認会計士の独占業務は、「財務書類の監査・証明」です。上場企業や大企業が作成した財務諸表(貸借対照表や損益計算書など)に重大な虚偽や誤りがないかを外部の独立した第三者として検証し、意見を表明します。監査の目的は、株式市場を通じて資金を提供する不特定多数の投資家や金融機関を保護することにあります。つまり、クライアントである企業から監査報酬を受け取りつつも、その企業に対して「厳しい懐疑心」を持って対峙しなければならないという、本質的な緊張関係を内包しています。
これに対し、税理士法第2条が規定する税理士の独占業務は、「税務代理」「税務書類の作成」「税務相談」の3点です。こちらは中小企業の経営者や個人事業主、相続に直面した個人資産家が顧客となります。適正な納税申告を支援すると同時に、法的なルールの範囲内でいかに顧客の税負担を最適化するかを考える「納税者の最も身近なパートナー」としての機能が求められます。
この業務目的の違いは、主戦場となる組織の生態系にも明確に現れています。公認会計士の約8割がキャリアの起点とする「監査法人」では、Big4(PwC、EY、トーマツ、あずさ)をはじめとする大組織において、数十人規模のチームで1社の上場企業を監査します。一方、「税理士法人」や個人事務所では、1人の税理士が数十社の中小企業を担当し、月次巡回や決算書の作成、資金繰り相談に至るまで経営者と1対1で深く伴走するのが通例です。
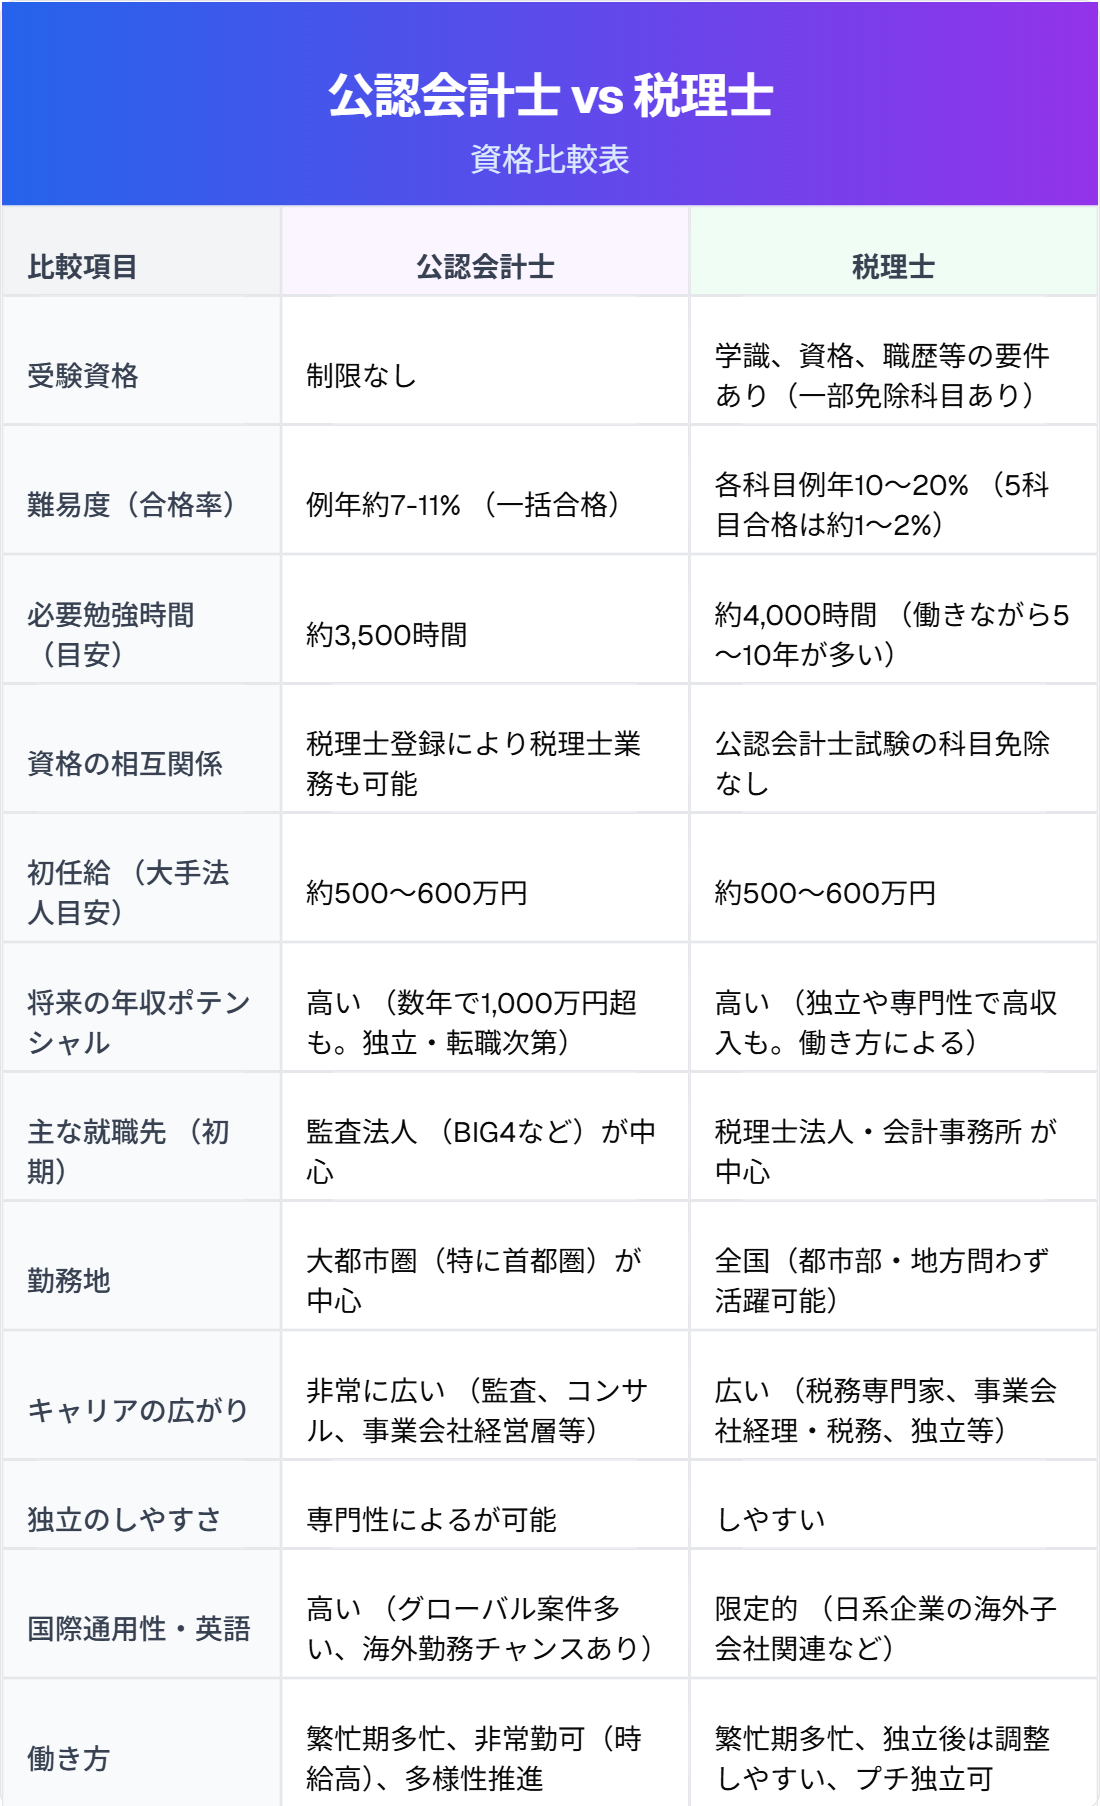
【徹底比較】公認会計士と税理士の年収・試験難易度・合格率データ
資格の取得難易度と獲得できるリターンの相関関係を、厚生労働省の「賃金構造基本統計調査」や公認会計士・監査審査会、国税庁の公表資料に基づき客観的に比較します。
| 項目 | 公認会計士 | 税理士 | 編集部の見解・評価 |
|---|---|---|---|
| 平均年収相場 | 約950万〜1,100万円 | 約700万〜850万円 | 勤務時代は会計士が圧倒的優位。独立後は税理士の個人裁量による差が激しい。 |
| 直近の総合合格率 | 7.5%〜10.5%(願書提出者基準) | 約2%〜3%(5科目官報合格の累積推定) | 税理士の各科目合格率は15%前後だが、5科目揃えるハードルは長期持久戦を強いる。 |
| 標準学習時間 | 3,500〜4,500時間(2〜3年) | 3,000〜4,000時間(3〜7年) | 会計士は短期間の全科目一括勝負。税理士は数年にわたる科目積み上げ型。 |
| 受験資格要件 | なし(誰でも受験可能) | 一部要件あり(会計科目は撤廃、税法は学識・職歴等) | 税理士試験も門戸開放が進んだが、税法科目には一定の履修・実務要件が残る。 |
| 主な就職・活躍先 | 大手監査法人、コンサルファーム、上場企業CFO | 税理士法人、会計事務所、事業会社経理、独立開業 | 組織人としてキャリアを築く会計士と、個人の看板で顧客を掴む税理士の分岐点。 |
年収の推移において特筆すべきは、近年の人手不足を受けた大手監査法人の給与改定です。20代半ばのスタッフ層でも初任年収が650万〜700万円前後に達し、シニアクラス(30歳前後)で1,000万円の大台に乗るケースが珍しくありません。対して税理士業界は、中小規模の会計事務所が多くを占めるため、無資格〜科目合格段階では年収350万〜500万円と抑えられがちです。ただし、税理士登録後に独立し、優良な法人顧問先を30〜50社確保した開業税理士は、経費を差し引いた手残りで年収1,500万〜2,500万円を長期にわたって維持し続ける剛腕も少なくありません。
「どっちがすごい?」ネットの論争に終止符を打つ職能と市場価値の現実
資格コミュニティやSNSで幾度となく紛糾する「公認会計士と税理士、結局どっちがすごいのか」という序列論争。この議論が噛み合わない理由は、「試験制度の突破力」と「現場実務の泥臭さ」という、全く別の評価軸を混同して語る点にあります。
学問的・試験的な突破難易度という物差しで見れば、公認会計士に軍配を上げるのが業界の一致した見解です。短答式試験から論文式試験へと一気に駆け抜け、財務会計論・管理会計論・監査論・企業法・租税法・選択科目という膨大な学問体系を同時に脳内へ叩き込む作業は、並大抵の知能と集中力では達成できません。大学在学中や卒業後の2〜3年間を1日10時間以上の勉強にフルコミットできる環境がほぼ必須とされます。
一方の税理士試験は、簿記論・財務諸表論に加え、法人税法や所得税法、消費税法、相続税法といった実務直結の税法科目から5科目を選択して合格する「科目合格制度」を採用しています。1科目ずつの合格が一生有効であるため、働きながらでも挑戦できる反面、1科目の合格に数年を費やす受講生が続出します。「5科目揃えるまでに10年かかった」という受験生も珍しくなく、精神的な摩耗度は公認会計士試験を凌駕することすらあります。
職能社会学の視点から紐解けば、公認会計士は「マクロな資本市場のインフラを維持するエリート装置」であり、税理士は「ミクロな地域経済の血液を循環させる伴走装置」です。数兆円規模の上場企業ガバナンスを支える知性と、資金繰りに苦しむ町工場の社長と膝を突き合わせて税務署の調査から守る度量。どちらが偉いかという問い自体が、畑違いのプロフェッショナルに対する浅薄な見立てに過ぎません。
公認会計士から税理士登録する理由とは?ダブルライセンスの損得勘定
制度上、公認会計士試験に合格し実務補習と修了考査を経て登録を完了した者は、税理士試験を受験することなく「無試験で税理士登録」を行う権利を有しています(税理士法第3条)。実際、街の看板を見渡すと「公認会計士・税理士 〇〇事務所」とダブルで肩書を掲げている事例を頻繁に目にします。
なぜ彼らは、公認会計士という看板がありながら、わざわざ税理士会へ登録するのでしょうか。その背景には、独立開業時の冷酷なビジネスリアリティが存在します。
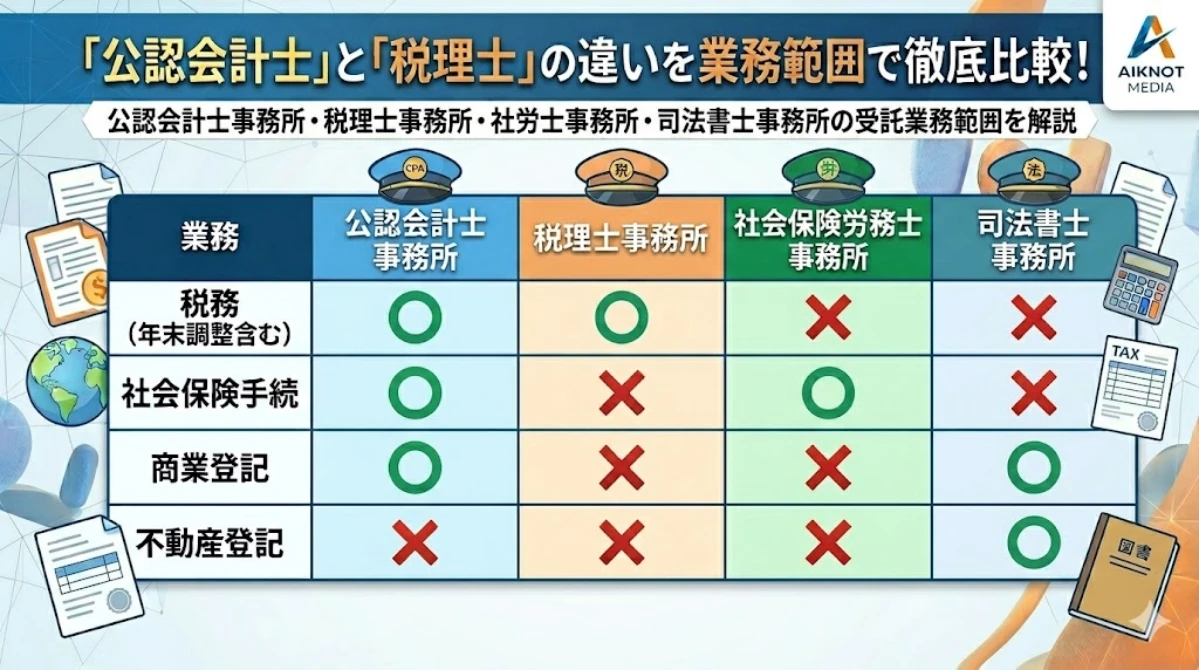
上場企業の法定監査業務は、監査法人としての組織的な受託体制が法律上・実務上義務付けられており、個人事務所の会計士が単独で受注することは現実的に不可能です。つまり、公認会計士が監査法人を飛び出して独立しようとした瞬間、主力だった「監査」という飯の種を失います。その結果、独立後のキャッシュポイントは、中小企業の記帳代行、月次決算、そして確定申告や法人税申告といった税務実務にシフトせざるを得ません。税理士登録をしなければ税務代理の独占業務は一切行えないため、独立のための「営業ライセンス」として税理士登録が必須になるわけです。
しかし、ここには落とし穴があります。監査法人で長年財務諸表のチェックばかりを行ってきた会計士は、中小企業の細かな経費処理や消費税の区分判定、親族間での贈与・相続といった「泥臭い税務実務」の経験が完全にゼロであるケースが珍しくありません。税務実務の現場を知らずに「会計士だから税金もできるだろう」と独立し、税務調査で否認されて顧客との深刻なトラブルに発展する事案は後を絶ちません。
さらに、税理士会への入会金や登録免許税に加え、年間十数万円の会費負担が恒常的に発生します。組織内にとどまり監査やコンサルティング業務に専念する公認会計士の多くが、あえて税理士登録を行わないのは、こうした実務的なメリット・デメリットを冷静に値踏みしているからです。
【実態検証】現場のリアルな証言から見えたキャリアパスと独立開業の明暗
資格学校のパンフレットが描く華々しいサクセスストーリーの裏で、現場の資格者たちはどのようなキャリアの壁に直面しているのか。取材を通じて得られた当事者たちの肉声から、両者の真実をあぶり出します。
大手監査法人出身・独立会計士(42歳男性)の告白
「20代で大手監査法人に入所した当時は、誰もが羨む年収と社会的信用を手に入れたと思いました。30代前半でマネージャーになり年収1,200万円に達しましたが、そこからパートナーへの道は極めて狭く、社内政治と監査調書の形式主義に追われる日々でした。40歳を手前にして個人で独立しましたが、最初に直面したのは『街の社長は公認会計士の仕事なんて誰も知らない』という現実です。『決算と税金の申告書を作ってよ』と言われても、申告ソフトの操作すら分からない。結局、税法免除大学院出身の若い税理士に頭を下げて実務のイロハを教わりました。監査のキャリアがそのまま独立後の戦闘力になるわけではないと思い知らされました」
中堅税理士法人パートナー(38歳女性)の述懐
「商業高校から働きながら税理士を目指し、官報合格まで7年を費やしました。受験生時代は大手監査法人にストレート合格した友人たちが華々しく海外出張へ行く姿を見て、強い劣等感を抱いたこともあります。しかし、30代後半になった今、立場は逆転したと感じています。私は自分の力で獲得したクライアントを40社以上抱えており、経営者の引退や事業承継にまで深くコミットしています。AIで作業は効率化されましたが、社長の個人的な悩み相談や組織再編の泥臭い合意形成は、絶対に機械には奪われません。自分の名前で仕事が舞い込む手応えは、巨大組織の歯車として働く監査法人勤務では得られない特権です」
ネット上の口コミサイトや掲示板では、「監査法人の過酷な残業とAI化への不安」を訴える若手会計士の書き込みが散見される一方、税理士受験生が集うフォーラムでは「働きながらの過酷な勉強生活で私生活が崩壊した」という悲鳴が溢れています。どちらの道を選んでも、相応の代償と現場の荒波が待ち受けている事実に変わりはありません。
【プロの結論】あなたが進むべき道はどっち?適性診断と後悔しない判断基準
自身のバックグラウンド、経済状況、そしてどのような人間関係の中で生きていきたいかによって、選ぶべき資格は明確に分かれます。以下の判断基準を照らし合わせ、進路を見定めてください。
公認会計士を目指すべき人の条件
- 20代前半〜半ばで、2〜3年の学習期間を確保できる環境にある人(学生、または実家暮らしの専念生など)。
- 巨大組織や上場企業のダイナミックな経営構造に興味があり、英語力やグローバル視点を活かして高年収を狙いたい人。
- 将来的に事業会社のCFO(最高財務責任者)やIPO準備企業の役員、外資系コンサルタントを目指す野心がある人。
- 一人で顧客を開拓する営業よりも、定められた厳格なルールや法規に則ってロジカルに白黒をつける仕事が肌に合っている人。
税理士を目指すべき人の条件
- すでに社会人として企業や事務所に勤務しており、生活の糧を得ながら段階的に資格を積み上げたい人。
- 定年という概念を排除し、60代・70代になっても自営のプロとして生涯現役で稼ぎ続けたい人。
- 大企業の数字を客観的に見るよりも、中小企業の社長や資産家の人間臭い悩みに深く入り込み、伴走することにやりがいを感じる人。
- 将来的に自分の裁量で働き方をコントロールし、地方都市や地元に根ざした独立開業を果たしたい人。
【要注意】おすすめできない人の共通項
「公認会計士は潰しが効くから」という漠然とした動機で、社会人生活を送りながら独学で挑むのは極めて危険です。学習ボリュームが桁外れであるため、中途半端な撤退を強いられるリスクが極めて高くなります。また、「人と話すのが苦手だから数字の世界へ逃げたい」という理由で税理士を選ぶのも破綻の引き金となります。税理士の実務は顧客との高度な信頼関係とカウンセリング能力が生命線であり、コミュニケーションを拒絶する姿勢では独立はおろか事務所勤務すら務まりません。
【公認 会計士 税理士 違い】に関するよくある質問(FAQ)
Q1:公認会計士と税理士、AIの進化によって仕事がなくなるリスクが高いのはどちらですか?
A1:どちらも「記帳代行」や「定型の監査サンプリング」といった単純作業はAIに代替されますが、資格そのものが消滅する可能性は極めて低いです。公認会計士は企業の不正会計を見抜く職業的懐疑心や非財務情報の保証、税理士は事業承継や複雑な資産税コンサルティング、経営者の意思決定支援といった「属人的な判断と対人折衝」に価値の重心がシフトしています。定型業務に依存している個人・法人が淘汰される構図は両者共通です。
Q2:社会人がゼロから資格取得を目指す場合、どちらが現実的な選択肢ですか?
A2:圧倒的に税理士が現実的です。税理士試験は1科目ずつ合格を積み上げられるため、平日の夜間や休日を投じて数年計画で挑戦できます。さらに大学院の修士課程を修了することで一部科目の免除を受ける制度も確立されています。公認会計士試験は全科目を同時に高い水準で仕上げる必要があり、専業受験生と同一の土俵で競うため、フルタイムの社会人が合格を勝ち取るハードルは極めて高くなります。
Q3:公認会計士の資格を取得すれば、税理士業務の経験がなくてもすぐに開業できますか?
A3:法的な登録は可能ですが、実務経験なしでの即時開業は避けるべきです。大企業の連結決算と中小企業の青色申告・相続税申告では求められる税法知識の実務運用が根本から異なります。会計士が独立して税務を手掛ける場合は、事前に税理士法人で2〜3年間の実務修行を積むか、税務実務に精通したベテラン税理士や職員と提携して事務所を立ち上げるのが確実なアプローチです。
まとめ:今後の動向と失敗しないための判断基準
公認会計士と税理士の選択は、単なる「試験の難易度比較」ではなく、「自身が資本主義社会のどのポジションで生きるか」という生き方の選択に他なりません。
グローバルな金融市場の規律を守り、組織のスケールを後ろ盾にして20代・30代から高収入とダイナミックなキャリアを掴み取りたいのであれば、全身全霊を捧げて公認会計士の門を叩くべきです。一方で、市井の経済活動を支え、自らの名前を看板に掲げて顧客と生涯の絆を結び、独立自営の城を築きたいと願うならば、税理士という長距離レースを走り抜く価値は計り知れません。
ネット上の安易な優劣論や表面的な難易度ランキングに惑わされることなく、自身が数十年後にどのような姿で顧客と向き合っていたいのか。その未来予想図から逆算して、後悔のない第一歩を踏み出してください。 (出典: 公認 会計士 税理士 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。