護送船団方式とは?終焉の真相から現代日本が学ぶべき教訓を解明
日本経済が戦後の焦土から奇跡の高度経済成長を遂げ、世界第2位の経済大国へと駆け上がった時代、その資金供給の根幹を支えていたのが「護送船団方式」と呼ばれる独自の金融行政システムでした。長らく「絶対に銀行は潰れない」という神話のもとで国民の預金を安全に守り抜いてきたこの仕組みは、なぜバブル崩壊とともに急速に機能不全に陥り、解体を余儀なくされたのでしょうか。
金利のある世界が完全に定着した2026年現在の視点から振り返ると、この護送船団方式の栄光と挫折には、現代の日本企業や官民関係、ひいては個人の組織観にも根強く残る「日本型システム」の長所と病理が鮮明に凝縮されています。官僚統制による手厚い保護の功罪、そして金融ビッグバンによる終焉の決定打となったドラマを、当時の証言や客観的データを交えて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:護送船団方式は、旧大蔵省が最も経営体力の弱い金融機関に合わせて規制・保護を行い、1件の破綻も出さない戦後日本の金融行政システム。
- 要点2:バブル崩壊に伴う巨額の不良債権問題と1997年の北海道拓殖銀行破綻で神話が崩壊し、金融ビッグバンによる自由化で完全に終焉を迎えた。
- 要点3:仕組み自体は消滅したものの、「横並び意識」や「官頼み」という心理的遺産は、現代の産業構造や組織カルチャーにも依然として影を落としている。
【基礎知識】護送船団方式とは何か?由来・語源と大蔵省金融行政の原点
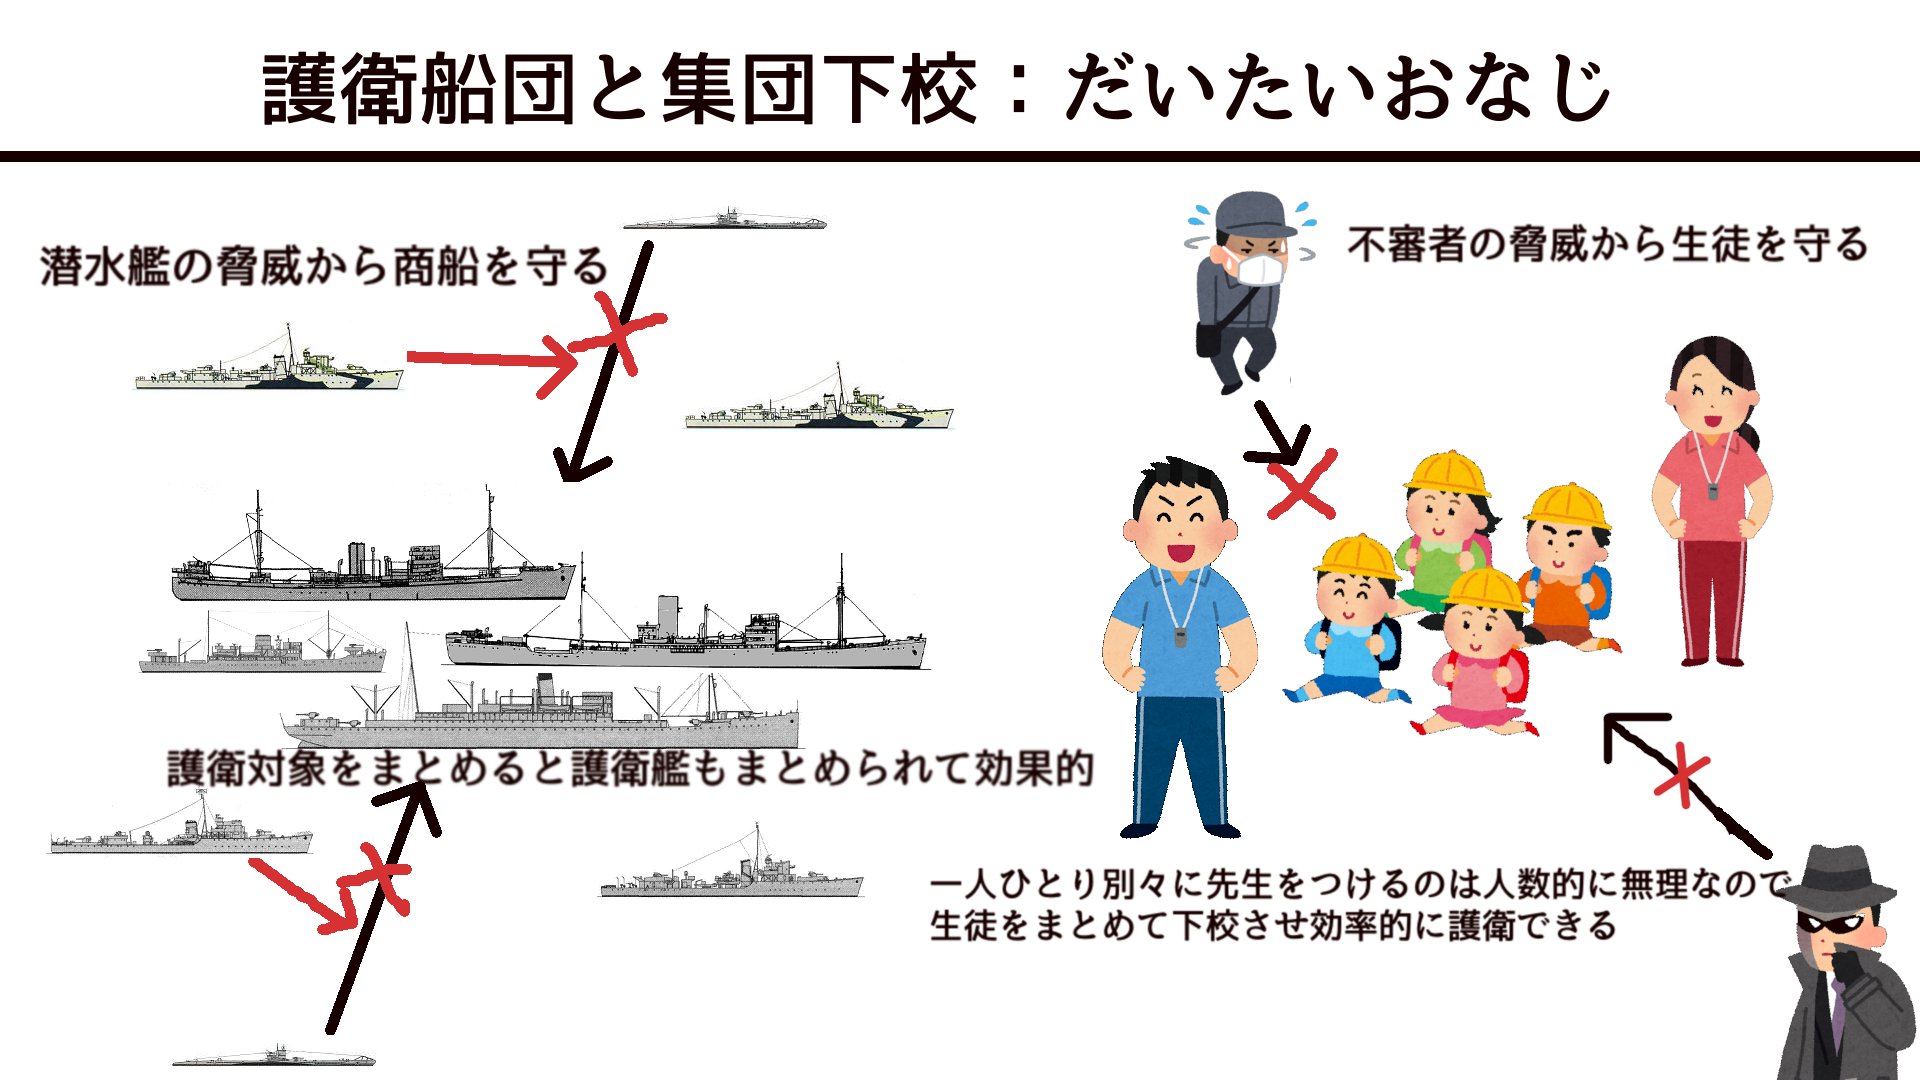
護送船団方式を端的に説明すると、「最も足の遅い船(弱小な金融機関)の速度に船団全体を合わせ、護衛艦(旧大蔵省)が周囲を固めて一隻も沈没させないように航行する体制」を指します。この言葉の由来・語源は、第二次世界大戦時の軍事用語である「コンボイ(護送船団)」にあります。潜水艦などの攻撃から輸送船を守るため、軍艦が隊列を組んで周囲を警備しながら目的地へ向かった戦術を、旧大蔵省が戦後の金融機関統制にそのまま応用したことから名付けられました。
戦後復興期から高度経済成長期にかけて、日本が国家規模で必要としていたのは「基幹産業への安定的かつ潤沢な資金供給」と「国民の預金保護を通じた信用秩序の絶対的維持」でした。そのため、金融行政の中枢を握っていた旧大蔵省銀行局は、以下のような緻密かつ厳格な規制網を敷きました。
第一に金利の規制です。預金金利の上限を法律(臨時金利調整法)で一律に固定し、銀行同士が預金獲得のために金利引き上げ競争を行うことを禁じました。第二に業務分野と店舗展開の徹底した区分です。普通銀行、信託銀行、長期信用銀行、証券会社などの垣根を高く設定し、互いの領域を侵食させないよう棲み分けを図りました。新規店舗の出店一つをとっても、大蔵省への綿密な事前協議(いわゆる窓口指導や行政指導)なしには認められない時代が続いたのです。
競争を厳格に制限することで、経営基盤の脆弱な中小金融機関であっても確実に利ざや(預金金利と貸出金利の差)を確保でき、倒産リスクを事実上ゼロに抑え込むことが可能でした。こうして、日本中どこの銀行に預金を預けても絶対に元本が失われないという「無謬のセーフティネット」が完成しました。
【功罪の全貌】なぜ機能し、なぜ限界を迎えたのか?メリット・デメリット徹底比較
護送船団方式は、後年になって「官民癒着の温床」「非効率な社会主義的統制」と激しく批判されることになりますが、1950年代から1970年代前半にかけては、日本経済を先進国水準へと押し上げる極めて有効なエンジンとして機能していました。その功罪を公平に検証するためには、メリットとデメリットの双方を構造的に把握する必要があります。
最大のメリットは、預金者保護と社会的な信用不安の完全な排除でした。個人の預金が脅かされない安心感があったからこそ、家計は安心して貯蓄に励み、その集まった莫大な資本がメインバンク制を通じて重厚長大産業やインフラ整備へと低利で循環しました。また、万が一ある金融機関が経営危機に陥ったとしても、大蔵省の強力な主導によって体力の余力がある上位行へ「救済合併」させることができたため、連鎖倒産やシステミック・リスクを未然に遮断できたのです。
しかし、高度経済成長が終焉し、日本がグローバルなオープン経済へと移行する過程で、そのメリットは致命的なデメリットへと裏返っていきました。
| 項目 | 昭和の護送船団方式(高度成長期〜バブル) | 平成の金融再編期(金融ビッグバン以降) | 2026年現在の自由競争環境 |
|---|---|---|---|
| 行政の基本姿勢 | 旧大蔵省による事前指導・規制と破綻の絶対回避 | 金融庁発足による事後監視型・自己責任の徹底 | リスク開示重視、市場規律と健全性の両立推進 |
| 金融機関数(都市銀行・メガバンク) | 13行体制(都銀上位行から下位行まで並立) | 大合併を経て4大グループ(3メガ+りそな)へ集約 | 3大メガバンク体制の確立と地銀広域連合の進行 |
| 金利設定・商品開発 | 一律規制(商品差別化や自由な価格競争は禁止) | 完全自由化(投資信託の窓販解禁、外為法改正) | 利上げ局面での預貸金利差競争、デジタル金融の深化 |
| 破綻処理の原則 | 上位行への救済合併で隠蔽・1件も潰さない | 公的資金注入(預金保険法)、ペイオフ解禁 | 市場からの退出容認(早期是正措置の厳格運用) |
| 主な弊害・副作用 | モラルハザード、経営の横並び体質、放漫融資 | 貸し渋り・貸しはがしによる中小企業連鎖倒産 | 地域間格差の拡大、不採算拠点の統廃合加速 |
デメリットとして最も深刻だったのは、経営陣のモラルハザード(規律の喪失)と市場競争力の枯渇です。「どれだけ無茶な経営をしても、最後はお上が何とかしてくれる」という甘えが蔓延した結果、銀行員は真の意味でのリスク審査能力を磨くことを放棄しました。担保さえ取れれば不動産や株式に無制限に融資を注ぎ込む体質が作られ、これが後のバブル経済の膨張と破滅的な崩壊への直通路となったのです。
【崩壊の真相】北海道拓殖銀行の破綻とバブル崩壊|絶対神話が砕け散った決定打
護送船団方式は、なぜ唐突とも思える形で終わりを迎えたのか。その決定的な引き金となったのが、1990年代初頭のバブル崩壊によって金融機関のバランスシートに積み上がった天文学的な不良債権問題でした。公式発表資料や当時の調査データによれば、ピーク時の金融業界全体の不良債権総額は表面化していたものだけで約40兆円、潜在的には100兆円規模に達していたと推計されています。
もはや従来のように「体力のある大手行が破綻寸前の中小金融機関を丸ごと引き受けて救済合併する」という手法では処理しきれない規模にまで病根が広がっていました。救済役を期待された上位行自身が、自らの不良債権処理で青息吐息だったからです。
そして1997年11月、日本の戦後金融史上最大の地殻変動が発生します。戦前から続く伝統ある都市銀行の一角、北海道拓殖銀行(通称:拓銀)の経営破綻です。
拓銀はバブル期、リゾート開発やノンバンク、不動産投資に巨額の融資を焦げ付かせ、経営危機に陥っていました。大蔵省は当初、同じ北海道を地盤とする北洋銀行や札幌銀行との統合、さらには日本生命などの大手機関投資家を巻き込んだ救済スキームを画策しました。しかし、市場の信認は完全に失墜し、インターバンク市場(銀行間で短期資金を融通し合う市場)で拓銀への資金供給がストップ。札束が底をついた拓銀は、1997年11月17日、ついに自力再建を断念し、営業継続の停止を余儀なくされたのです。
「都市銀行は絶対に潰れない、潰さない」という半世紀にわたる神話が、全国民の目の前で音を立てて砕け散った瞬間でした。報道各社の取材や当時の幹部の回顧録・手記によると、大蔵省担当窓口には預金者からの抗議と不安の電話が殺到し、窓口には預金を引き出そうとする長蛇の列(取り付け騒ぎ)が発生。現場の銀行員が「お上を信じて指示通りに動いてきたのに、最後は梯子を外された」と涙ながらに語った証言は、保護行政の限界を生々しく物語っています。
拓銀破綻からわずか数日後には四大証券の一角である山一證券が自主廃業を発表し、翌1998年には日本長期信用銀行(長銀)と日本債券信用銀行(日債銀)が相次いで経営破綻、一時国有化へと追い込まれました。護送船団の旗艦たちが次々と自沈していく中で、大蔵省主導の保護体制は事実上の「死」を迎えたのです。
【大転換】金融ビッグバンと金利自由化が生んだ金融再編の激震
護送船団方式の破綻処理と並行して断行されたのが、橋本龍太郎内閣が掲げた「日本版金融ビッグバン」でした。スローガンは「フリー(市場原理が機能する自由な市場)」「フェア(透明で信頼できる市場)」「グローバル(国際的で時代を先取りする市場)」の3原則です。イギリスで1986年に行われた証券市場改革に倣い、日本も過去の規制を根底から解き放つ大改革へと舵を切りました。
1998年以降、外国為替管理法の改正によって個人や企業が自由に海外口座で資金を動かせるようになり、株式売買委託手数料の完全自由化、銀行窓口での投資信託販売の解禁など、既得権益の壁が次々と撤廃されました。さらに、1998年6月には旧大蔵省から金融の検査・監督権限が切り離され、新たな監視機関として金融監督庁(現・金融庁)が発足。従来の「事前に行政指導でお伺いを立てる密室政治」から、「透明なルールに基づく事後監視」への劇的な制度転換が果たされました。
規制の防波堤を失った日本の銀行界を襲ったのは、前代未聞の大再編の荒波です。かつて13行が横並びで威容を誇っていた都市銀行は、生き残りをかけて血みどろの統合を繰り返しました。
第一勧業銀行・富士銀行・日本興業銀行が統合して「みずほフィナンシャルグループ」が誕生し、住友銀行とさくら銀行(旧三井・太陽神戸)が合流して「三井住友銀行」が結成。さらに三菱東京フィナンシャル・グループとUFJホールディングスが合体して「三菱UFJフィナンシャル・グループ」となり、現在の3大メガバンク体制とりそなグループへと集約されました。かつて大蔵省の号令のもと、足並みを揃えて穏やかな航海を続けていた船団は、容赦のない市場淘汰と世界標準のメガ再編の渦へと呑み込まれていったのです。
【実態検証】護送船団方式は現在も生き残っているのか?2026年の日本社会に残る影
「金融ビッグバンによって護送船団方式は完全に過去の遺物になった」というのが教科書的な通説です。しかし、2026年現在の日本経済の実態を深く検証すると、その精神的残滓は形を変えて今なお色濃く残っていることが浮き彫りになります。
たとえば地方金融機関の構造問題です。日本銀行が2024年にマイナス金利政策を解除し、金利ある世界への回帰を果たした現在でも、全国の地方銀行の中には、地元の人口減少と過剰店舗によって単独での収益確保が極めて困難な銀行が多数存在します。金融庁は公には「自主的な判断に基づく再編」を促しつつも、地域経済の崩壊を避けるため、合併特例法の整備などを通じて実質的な統廃合と支援を水面下で主導しています。これは形を変えた「令和の護送船団」ではないかという指摘が、市場関係者やアナリストから根強く上がっています。
さらに視野を広げれば、金融界にとどまらず、日本型経営の特徴とされてきた「系列取引」「業界団体による横並び協調」「政府の補助金に過度に依存する産業構造」全般に、護送船団的な思考様式が温存されています。SNSやビジネスパーソンの間でも、以下のようなリアルな実感が日常的に語られています。
「うちの業界も参入規制に守られ、価格競争を避けてきたせいで、外資系プラットフォーマーに一瞬で市場を奪われた」
「何か新しいビジネスモデルをやろうとすると、省庁の前例踏襲と業界団体の合意形成に何年も奪われる」
失敗を極端に嫌い、足並みを乱す者を排除し、全体のスピードを最低水準に合わせる。護送船団方式という制度は消滅しても、その深層にあった「リスク遮断と横並びのメンタリティ」は、DX(デジタルトランスフォーメーション)やスタートアップ育成の現場において、未だに日本の成長を阻害する見えない足枷として作用し続けています。
一般に知られていない盲点とネットの誤解
護送船団方式を巡っては、インターネット上やビジネス談義においていくつかの極端な誤解やバイアスが散見されます。歴史の教訓を正しく学ぶためには、これら俗説の真相を客観的に見極める必要があります。
誤解①:「護送船団方式は、最初から百害あって一利なしの悪法だった」
真相:これは現代の価値観のみで過去を裁く典型的な後知恵です。太平洋戦争で国富の約4分の1を焼失した戦後直後の日本において、金融システムの破綻は即座に社会秩序の崩壊を意味しました。資本の蓄積が極限まで乏しかった時代、国家主導で破綻を抑え込み、重点産業へ確実にマネーを配分した護送船団方式がなければ、戦後の奇跡的な産業復興も、中間層を中心とする安定した社会の形成も不可能でした。「時代に合わなくなって制度疲労を起こした」のであって、成立当初の目的においては極めて合理的な仕組みだったのです。
誤解②:「金融ビッグバンによって、すべての金融機関が完全な自己責任になった」
真相:制度上は破綻処理ルール(預金保険機構による1,000万円とその利息までを保護するペイオフ制度など)が確立されましたが、現実の国際金融規制(バーゼル規制等)において、3大メガバンクのような「システム上重要な金融機関(G-SIBs)」は、破綻させれば世界恐慌の引き金になりかねないため、実質的に「大きすぎて潰せない(Too Big to Fail)」枠組みの中に置かれています。官僚による恣意的な保護から国際ルールによる枠組みへと移行しただけであり、金融の公共性とセーフティネットの緊張関係は今なお続いています。
【深層分析】なぜ日本人は「沈まない船」に執着したのか?組織病理と共依存の構図
護送船団方式がこれほどまでに長期間にわたって維持され、崩壊時に壊滅的な痛みを伴った背景には、単なる政策判断の誤りを超えた、日本社会特有の組織心理学的な共依存構造が存在していました。
家族社会学や心理学における「共依存」とは、双方が過剰に依存し合い、互いの境界線(バウンダリー)が曖昧になることで、健全な自立や問題の直視ができなくなる関係性を指します。昭和から平成初期の金融行政は、まさに大蔵省と民間銀行との間における巨大な共依存システムでした。
大蔵省は「銀行を一軒も潰さない父親」として君臨し、絶対的な権力と天下り先ポストを確保しました。一方の銀行は「従順な子ども」として思考停止を受け入れ、融資の独自審査や革新的な商品開発というリスクを放棄する代わりに、利ざやと身分の保証を買い取りました。ここでは、誰が最終的な責任を負うのかという心理的バウンダリーが完全に消失していたのです。その結果、バブル期に不動産融資の暴走が始まった際も、「お上が止めていないのだから大丈夫だ」「他行も同じことをやっている」という集団同調性が働き、誰もブレーキを踏むことができませんでした。
【プロの結論】自立した個と組織を確立するための判断基準
歴史の検証から得られる最大の教訓は、「他者による絶対的な保護は、思考力と生存適応能力を不可避的に奪う」という冷徹な事実です。現代のビジネス社会や個人の資産形成において、私たちはこの構造とどう向き合うべきでしょうか。
【思考を転換し、自立型アプローチを選ぶべき基準】
- 組織選び・キャリア形成において:「年功序列や退職金制度で手厚く守られているが、意思決定が極端に遅く、前例踏襲しか評価されない組織」を避け、自らのスキルをオープンな市場で換金できる環境を志向する人。
- 資産運用において:「元本保証の超低金利預金」に全財産を依存させるリスクを自覚し、インフレや為替変動に対抗できる分散投資(株式・債券・外貨資産など)を自己責任で設計できる人。
【制度や共同体の保護を慎重に吟味すべき基準】
- 「国や会社が定年まで守ってくれる」という昭和的パラダイムを無批判に信じ、自己研鑽やリスク管理の訓練を放棄している状態は極めて危険です。保護の手厚い組織や業界に身を置く場合であっても、「もし明日この保護の防波堤が決壊したら、自分は自力で泳ぎ切れるか」という問いを常に持ち続ける必要があります。
【護送船団方式とは】に関するよくある質問(FAQ)
Q1:護送船団方式と現在の金融行政の最大の違いは何ですか?
A1:最大の相違点は「破綻の容認」と「ルールの透明性」です。かつての護送船団方式では、旧大蔵省が事前に行政指導を行い、どんなに経営難の銀行であっても救済合併などを通じて絶対に倒産させませんでした。現在は金融庁が透明なルール(早期是正措置など)に基づき事後的に監督を行っており、経営改善が見込めない金融機関は市場から退場(経営破綻・解散)することが法的に制度化されています。
Q2:護送船団方式は金融業界以外にも存在していたのですか?
A2:はい、広義の護送船団方式は日本の多くの基幹産業に見られました。例えば電力・ガスなどのエネルギー業界、通信、鉄道、航空、農業、建設などの許認可ビジネスにおいて、参入規制や価格統制によって既存事業者の利益を一定水準で保障する仕組みが機能していました。しかし、金融ビッグバン以降の規制緩和の流れに伴い、電力自由化や通信の民営化など、多くの分野で市場競争原理への移行が進められました。
Q3:護送船団方式の時代、一般の預金者にはどんなメリットとデメリットがありましたか?
A3:メリットは、預金先の銀行が万が一破綻するリスクを一切心配する必要がなく、元本が全額確実に守られていた点です。デメリットは、金利が一律に低く抑えられていたため預金金利の引き上げ競争が起きず、また魅力的な投資信託や外貨預金といった多様な金融商品を選ぶ自由が制限されていた点です。つまり、絶対の安全と引き換えに、より高い利回りを獲得する機会を制限されていたと言えます。
まとめ:今後の動向と失敗しないための判断基準
護送船団方式とは、戦後復興という非常事態を乗り切るために編み出された、官僚統制と平等を至上命題とする国家戦略でした。そのシステムは日本に奇跡の経済成長をもたらした一方で、経済の成熟化とグローバル化の波に耐えきれず、バブル崩壊という未曾有の災禍を招いて自壊しました。
金利のある世界へと完全に突入した2026年現在、私たちはもはや「国や組織が最後の一人まで守ってくれる」という幻想にすがることはできません。地方銀行の選別、大企業の再編、そして個人の資産形成やキャリア構築に至るまで、求められているのは「守られた船団の中でお行儀よく並ぶこと」ではなく、「激動する外洋の潮目を自ら読み、リスクを適切に引き受けて舵を切る力」です。
歴史の真実を直視し、過去の成功体験がもたらした病理を客観的に認識すること。それこそが、不確実な未来において私たちが経済的・精神的な自立を確立するための、最も確かな羅針盤となるはずです。 (出典: 護送 船団 方式 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。