夫婦共通口座におすすめの銀行比較!連名不可の真相と最新管理術
共働き世帯の割合が約7割に達した2026年現在、生活費や固定費の管理は多くのカップルにとって日々の平穏を揺るがしかねない火種となっています。「2人で1つの口座を開設し、生活費を平等に入金して透明性高くやりくりしたい」と願い、メガバンクやネット銀行の窓口を調べて途方に暮れる夫婦が後を絶ちません。
欧米では当たり前に普及している夫婦の連名口座ですが、実は日本の金融法制上、法的に2人の名前を並べた共通口座を作ることは不可能です。しかし、銀行が提供する制度や最新のフィンテックサービスを正しく組み合わせれば、実質的な共通口座として機能させ、不毛な金銭トラブルを未然に防ぐ現実的な手立てが確立されています。本稿では、銀行業界の取材と税理士監修の視点から、口座共有に潜む罠と2026年における最適な解決策を詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の銀行法および犯罪収益移転防止法により「連名口座」は開設不可だが、代理人カードやペアカードで実質的な代替が可能。
- 要点2:生活費の余剰資金を一方の名義口座に貯蓄し続けると、年間110万円を超えた際に「贈与税リスク」が生じるため口座の分離が必須。
- 要点3:住信SBIネット銀行の自動振込・三井住友銀行Olive・B43など、夫婦の性格に合わせた管理インフラの選択が家計防衛の要となる。
【制度の壁】夫婦共通口座が作れない決定的な理由と知られざる法律の罠
インターネット上で「夫婦 共通 口座」と検索すると、あたかも2人の名義でひとつの口座を保有できるかのような情報が散見されます。しかし、大手行の法務担当者が語るように、「日本の法制度下では、個人口座における複数名義人の登録は一切認められていない」のが冷徹な事実です。
この夫婦共通口座作れない理由の根底にあるのは、2008年に全面施行された「犯罪収益移転防止法」に基づく厳格な本人確認義務と、民法が定める財産権・相続の基本原則です。預金口座の名義人は、個人の権利義務の帰属主体として厳密に特定されなければなりません。もし連名口座を認めると、名義人の一方が亡くなった際の預金凍結範囲や相続税の算定、離婚時の財産分与における持分の画定が極めて複雑化し、マネーロンダリングの温床にもなりかねないためです。
この法的な制約に直面したとき、多くの夫婦が「では生活費口座名義どっちにするべきか」というジレンマに直面します。夫名義または妻名義の単独口座を作り、もう片方が暗証番号を共有して使うという手法が長年横行してきました。しかし、この「名義貸し」に近い運用は各金融機関の利用規約に明確に違反しており、不正アクセス防止の観点からも推奨されません。さらに一歩踏み込むと、法的な制約以上に厄介な「税務の地雷」が潜んでいます。

【税務の盲点】良かれと思った貯蓄が課税対象に?夫婦共通口座の贈与税リスク
夫婦間で生じる最大のリスクが、国税局も注視する夫婦共通口座贈与税リスクです。多くの共働き世帯では「夫の口座に生活費を集約し、余ったお金をそのまま将来の教育資金やマイホーム資金として貯蓄する」という運用を行いがちですが、ここには重大な落とし穴が存在します。
国税庁が定める相続税法第21条の3において、「夫婦や親子などの扶養義務者相互間における生活費や教育費に充てるために取得した財産のうち、通常必要と認められるもの」については贈与税が非課税と定められています。ポイントは「その都度、生活費や教育費として消費されること」が非課税の条件である点です。
生活費として拠出したお金であっても、日々の食費や家賃、光熱費に使われず、一方の名義口座の中にプールされて預金残高や投資信託として積み上がった場合、それは「生活費の消費」ではなく「財産の移転(贈与)」とみなされる法的リスクを孕みます。年間110万円の基礎控除枠を超えて累積した余剰金に対しては、ある日突然、税務署からお尋ねが届き、追徴課税を求められるケースが実際に税務相談の現場で報告されています。
財産分与や相続の局面でも、妻が実質的に拠出していたにもかかわらず口座名義が夫単独であるために「夫の遺産(名義預金)」と判断され、妻自身の資金に相続税が課される悲劇すら起こり得ます。「生活費として使い切る口座」と「2人で貯める資産形成口座」を名義レベルで明確に切り離す設計が欠かせません。
【2026年最新比較】夫婦の家計管理おすすめ銀行詳細まとめと機能分析
連名口座が存在しない日本において、2026年現在選ぶべき現実的な選択肢は、「代理人カードの発行が可能な銀行」「自動化機能に長けたネット銀行」「家計簿共有アプリ直結のプリペイドカード」の3類型に集約されます。以下の客観的データに基づき、主要サービスの特徴とコストを比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住信SBIネット銀行 (自動化特化型) | ・目的別口座:最大10個 ・定額自動振込:月10回まで無料 ・定額自動入金:無料(複数設定可) | 他行振込手数料:110〜330円/回 目的別口座機能:非対応が多い | ネット銀行共同口座おすすめ2026年最新の本命。給料日後の資金移動を完全自動化できるため、振込忘れのストレスがゼロになる。 |
| 三井住友銀行 Olive (メガバンク連携型) | ・家族カード:年会費無料 ・対象店舗で最大20%Vポイント還元 ・定額自動送金:取扱無料 | メガバンク家族カード:初年度無料、2年目以降有料のケースあり | Oliveアカウントに紐づく家族カード機能が強化。生活費決済のポイント還元率が圧倒的で、日常の買い出しに最も強い。 |
| 楽天銀行 (経済圏共有型) | ・楽天銀行同士の振込:無料 ・マネーブリッジ金利:最大0.18%(普通預金) ・ハッピープログラム連携 | 大手行普通預金金利:0.02〜0.10%前後(2026年水準) | 夫婦双方が口座を持つことで口座間振込が即時・無料。楽天カードや楽天市場を利用する世帯にとっての相乗効果が高い。 |
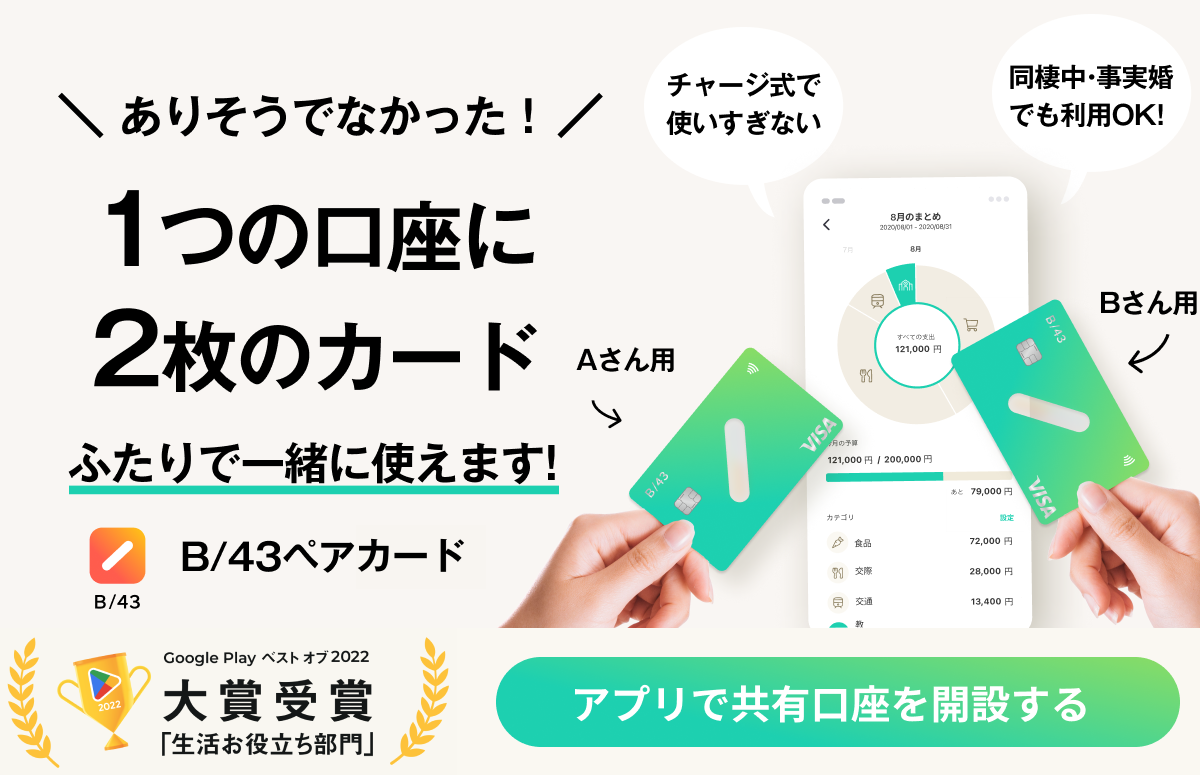
| B43 ペアカード (フィンテック共有型) | ・専用Visaプリペイドカード2枚発行 ・月額利用料:無料(磁気カード発行費別) ・決済即時アプリ通知&残高共有 | クレジットカード家族カード:引き落としは親会員単独口座のみ | 銀行口座ではないものの、生活費の割り勘・共有に特化。未婚同棲カップルから法律婚夫婦まで導入ハードルが最も低い。 |
このデータからも明らかなように、単一の銀行だけで「名義共有」「完全自動化」「高還元」のすべてを満たすことはできません。夫婦のITリテラシーや既存のメインバンクに応じて、どの機能を最優先にするかを決めることが、夫婦の家計管理おすすめ銀行詳細まとめにおける最重要命題となります。
【徹底検証】ネット銀行&アプリの実力差|住信SBI・楽天・Olive・B43の現場評価
各サービスを実際に家計管理の基盤として組み込んでいる家庭では、どのような実感が得られているのか。利用者の一次情報や口コミから、各ツールの強みと弱点を浮き彫りにします。
住信SBIネット銀行:資金移動の完全自動化で「作業」を撲滅
SNSやマネーフォーラムで圧倒的支持を集めるのが、住信SBIネット銀行目的別口座評判の高さです。代表口座の中に「生活費」「教育費準備」「特別出費(旅行・家電)」といった仮想のサブ口座を最大10個まで作成でき、目標金額に向けた進捗を可視化できます。
都内在住の共働き夫婦(30代・IT企業勤務)は手記でこう明かしています。
「夫の給与口座から住信SBIへ定額自動入金サービスで毎月15万円を引き落とし、妻の口座からも自動送金。給料日に一切の操作をすることなく、生活費口座に決められた金額が集約される仕組みを作ったことで、『今月振り込んだ?』という不毛な確認会話が完全に消滅しました」
ただし、住信SBIネット銀行はキャッシュカードの代理人カード発行に対応していません。実店舗での現金引き出しが必要な場面では、スマホATM機能を使うか、代表名義人が都度対応しなければならない点が唯一の制約です。
三井住友銀行 Olive:高還元家族カードによる実店舗決済の制約突破
日常の買い物における還元率を重視する層から熱い視線を注がれているのが、三井住友銀行Olive家族カードの導入です。従来のOliveは個人単位の利用に閉じていましたが、家族カード対応が進んだことで、1つの支払い元口座に対して夫婦それぞれが専用カードを保持できるようになりました。
対象のコンビニや飲食店、スーパー等でタッチ決済を利用した際のVポイント還元は極めて強力で、年間で数万円相当のポイント差が生じるケースもあります。給与振込口座として三井住友銀行を指定している世帯であれば、既存のインフラを崩さずに生活費の集約口座へと移行できる安心感があります。
楽天銀行:楽天経済圏の恩恵と「夫婦口座使い分け」の柔軟性
楽天銀行夫婦口座使い分けの最大の利点は、夫婦それぞれが自分名義の楽天銀行口座を開設し、生活費の受け渡しを同行間無料送金でシームレスに行える点です。楽天市場での買い回りや楽天証券でのつみたて投資など、家計全体の資産運用と直結させやすいのが魅力です。
コミュニティ内の検証でも、「普段の買い物は楽天ペイや楽天カードに集約し、生活費の精算は月末に楽天銀行アプリから1タップで完了させている」という声が多数を占めます。一方で、住信SBIのような「目的別口座」の仕組みはないため、普通預金の中で生活費と貯蓄が混ざりやすい点には自己管理が求められます。
B43(ビーヨンサン):割り勘の不満をテクノロジーで解消
「銀行の代理人カードは手続きが煩雑」「クレジットカードの家族カードは使いすぎが怖い」という層の間で支持を広げているのが、B43ペアカード評判と口コミに現れる実態です。あらかじめ決めた生活費予算をアプリ上の共通ウォレットにチャージし、2枚発行されるVisaプリペイドカードで各自が決済します。
「どちらかが買い物をすると、1秒後にお互いのスマホに『〇〇スーパー 3,420円』と通知が届き、残高がリアルタイムで更新される。レシートを取っておいて月末に電卓を叩く苦行から解放された」という声が多く見られます。事前にチャージした金額以上は使えないため、生活費の予算オーバーを物理的に防ぐセーフティネットとしても機能します。
【実態検証】利用者の生の声と現場目線で見えたリアル|夫婦別口座生活費折半のやり方
口座の選定と同時に議論が白熱するのが、夫婦別口座生活費折半のやり方をめぐる公平性の担保です。取材を進めると、共働き夫婦銀行口座管理の真相として、家計管理の失敗パターンは主に2つの運用方式のどちらかに偏っていることが判明しました。
第1の失敗パターンは「費目分担制」です。「家賃と光熱費は夫、食費と日用品は妻」というように費目で支出を分ける方式ですが、これはインフレ局面において構造的破綻を招きます。昨今の食料品価格の高騰により、妻側の負担だけが雪だるま式に増加し、不満が爆発するケースが多発しているのです。また、固定資産税や更新料、冠婚葬祭費などの「突発的な特別費」が発生した際、どちらが支払うかで険悪な空気が流れる温床になります。
第2の失敗パターンは、給与格差を無視した「完全同額折半」です。夫の手取りが月35万円、妻の手取りが月20万円の状況で、生活費として一律12万円ずつ拠出させた場合、妻の手元には8万円しか残らず、夫には23万円が残ります。この可処分所得の圧倒的な格差は、日々の生活における心理的優劣を生み、関係性の歪みへと直結します。
現在、最もトラブルが少ないとされるのは「傾斜配分型の共通口座プール制」です。夫婦それぞれの可処分所得(手取り収入)の比率に応じて拠出額を決定し(例:夫6割、妻4割)、住信SBIネット銀行やB43などの共通決済基盤に毎月定額を自動移動させます。生活費はこの共有プールからのみ支出し、残った個人資金はお互いに一切干渉しない「不可侵領域」とすることで、金銭的ストレスを最小限に抑えられます。
【プロの結論】健全な家計を築く「心理的バウンダリー」と向き不向きの判断基準
家計管理を単なる数字の計算として捉えていると、思わぬ関係性の破綻を招きます。家族社会学およびパートナーシップ心理学の知見では、夫婦における金銭管理は「心理的バウンダリー(境界線)」の設定そのものであると定義されています。
お互いの収入や支出を1円単位まで監視し合う「過剰な同一化」は、一見すると透明性が高いように見えて、相手の尊厳を奪う共依存関係へと転落しかねません。逆に、一切の共有財産を持たず完全に分離する手法は、家族としての連帯感や将来設計へのコミットメントを希薄化させます。大切なのは、「共同で守る領域(生活費・家族貯蓄)」と「個人の自律性を担保する領域(小遣い・自由裁量枠)」の境界線を明確に引くことです。
共通口座システムを導入すべき夫婦・避けるべき夫婦
【導入を強く推奨する夫婦】
- 毎月の生活費の精算や立て替え払いの確認作業にうんざりしている家庭
- 将来に向けた教育資金や住宅購入資金の目標額を明確に設定したい世帯
- お互いの手取り収入を把握しており、不公平感のない拠出比率に合意できているカップル
【導入に慎重になるべき夫婦】
- 収入格差や借金を相手に隠しており、家計の開示に強い心理的抵抗がある場合
- どちらか一方に極端な浪費癖やギャンブル依存があり、共有残高を勝手に消費するリスクがある場合
- 事実婚や未婚同棲で、将来的な財産分与に関する法的な合意形成がなされていない段階のカップル(この場合はB43等のプリペイド型に限定するのが無難)
共通の仕組みを導入する真の目的は、お金の計算をすること自体ではなく、「お金をめぐる無駄な議論や疑心暗鬼から解放され、夫婦が笑顔で過ごす時間を最大化すること」に他なりません。
【夫婦 共通 口座 おすすめ 銀行】に関するよくある質問(FAQ)
Q1:代理人カードを発行できるおすすめの銀行はどこですか?
A1:三菱UFJ銀行、三井住友銀行、みずほ銀行の3大メガバンクやゆうちょ銀行が対応しています。ネット銀行ではイオン銀行などが発行可能です。口座名義人本人と代理人(配偶者)の本人確認書類を持参して手続きを行うことで、名義人以外の配偶者でも自分名義のキャッシュカードを保有でき、生活費口座からの引き出しが合法的に行えます。
Q2:生活費口座の名義は夫と妻のどちらにするべきですか?
A2:家賃や光熱費などの固定費引き落としが集約されている側の名義にするのが基本です。住宅ローン控除を受けている名義人や、賃貸契約の名義人に合わせることで、引き落としエラーや契約上のトラブルを防げます。また、配偶者が専業主婦(夫)の場合は、無収入側の名義に多額の資金を移すと贈与税の疑念を持たれやすいため、主たる生計維持者の名義口座を生活費口座に指定するのが税務上安全です。
Q3:夫婦で折半して生活費を出し合う場合、贈与税を取られないための注意点は?
A3:生活費口座にプールされた資金を「年をまたいで余剰貯蓄として残さないこと」が最大の防御策です。毎月拠出する金額は、食費・日用品・家賃など、その月に消費される実費に見合った額に設定してください。中長期的な資産形成(つみたてNISAや定期預金など)を行う場合は、生活費口座からではなく、それぞれの個人名義口座から各自の資金で積み立てる口座設計を徹底してください。
まとめ:2026年に選ぶべき最適解と失敗しない家計設計
日本国内で夫婦連名口座を開設することはできませんが、それは決して家計の共有化を諦める理由にはなりません。2026年の金融・テクノロジー環境は、過去の煩雑な立て替え精算や不透明な折半ルールから私たちを解放する手段をすでに提供しています。
毎月の資金移動を自動化し、給与日ごとの振込作業から解放されたいのであれば住信SBIネット銀行の定額自動入金・振込サービスが最適解となります。日常の買い出しでのポイント還元を極大化したいなら三井住友銀行Oliveの家族カード、予算管理と支払いの透明性を直感的に共有したいならB43ペアカードが最も力強い味方になります。
重要なのは、世間の流行に流されることではなく、2人の価値観やライフスタイルに合致したシステムを構築し、心理的バウンダリーを保ちながら運用することです。制度の制約と税務リスクを正しく理解したうえで、今日からストレスのないスマートな家計管理の第一歩を踏み出してください。 (出典: 夫婦 共通 口座 おすすめ 銀行(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。