サラリーマンの不動産投資はなぜカモに?業者の罠と失敗回避の鉄則
給与所得者の実質賃金が伸び悩み、将来への不安から資産形成を急ぐ会社員が増加しています。そうした焦りに巧みにつけ込み、「給与所得の節税になる」「頭金ゼロで将来の私的年金ができる」といった甘い言葉で高額な物件を売りつける悪質な不動産取引が後を絶ちません。
社会的信用が高く真面目な会社員ほど、業界の構造的な罠にはまり、多額の債務を背負って毎月持ち出しを強いられるケースが目立ちます。なぜ知識や社会的地位のあるサラリーマンが狙われ、食い物にされてしまうのか。業界の深層で蠢く営業手口と破綻へのメカニズムを、現場の証言や客観データから白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:業者が狙うのは「年収500万円以上で社会的信用が高く、断るのが苦手な会社員」であり、個人の資質ではなく銀行の融資枠そのものが標的になっている。
- 要点2:「節税対策」や「家賃保証(サブリース)」の多くは数年で破綻し、デッドクロスや家賃減額によって毎月数万円の手出しが発生する構造的トラップである。
- 要点3:出口戦略のないフルローン購入は数百万から1000万円超の売却損を抱えるリスクが高く、被害に気づいた段階での迅速な法的相談と損切り判断が不可欠である。
なぜサラリーマンが狙われるのか?業者がカモにする典型的な特徴と心理
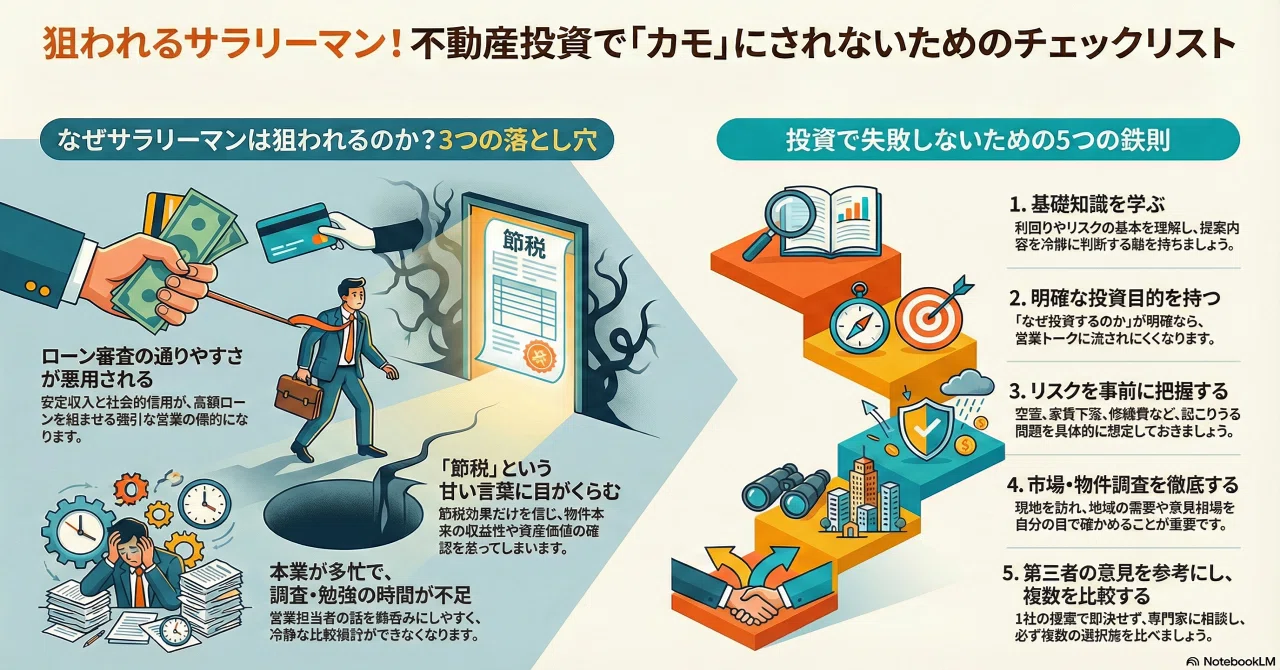
悪質な販売業者がターゲットとして物色しているのは、資産家や投資のプロではありません。彼らが最も欲しがっているのは、上場企業勤務や公務員、士業といった「属性の高い普通のサラリーマン」です。金融機関から見れば、勤続年数が長く安定した給与収入がある会社員は、返済不能に陥る確率が極めて低い優良顧客に映ります。業者が狙っているのは本人のビジネススキルではなく、その背後にある不動産投資ローンの融資限度額と年収属性に他なりません。
取材に応じた元大手不動産販売会社のトップ営業マンは、標的リストの内情をこう明かしています。「年収500万から1000万円前後の層が最も狙いやすい。この層は税負担の重さに不満を抱えており、一方で本業が多忙なため不動産の勉強をする時間を取れない。源泉徴収票一枚で3000万から4000万円の融資枠が簡単に引き出せるため、彼らは『歩く融資枠』と呼ばれていた」。
不動産投資でカモにされるサラリーマンの特徴には、明確な共通項が存在します。第一に「真面目で人当たりが良く、強引な勧誘を無碍に断れない性格」。第二に「日常的に損得勘定を意識しているものの、税制や不動産取引の細部を検証せず専門家の肩書に盲従してしまう傾向」。第三に「本業の忙しさを理由に、現地調査や周辺相場の確認を怠る受動的な姿勢」です。
業者は巧みな心理誘導を用いて、「将来の年金不安を放置するのは家族への無責任」「同僚の〇〇さんも始めている」とプレッシャーをかけます。社会的エリートとしてのプライドを刺激しながら、同時に将来不安を過剰に煽ることで、数千万円の借金を「賢い資産防衛」と錯覚させる構造がそこにあります。
甘い罠の真相|「節税対策と年金代わり」赤字シミュレーションのからくり
勧誘の現場で常套句として使われるのが、「不動産投資による損益通算で所得税・住民税が戻ってくる」という甘言です。しかし、この節税対策の罠と赤字シミュレーションこそが、購入者を長期的な経済的苦境へ突き落とす最大のからくりといえます。
不動産投資の損益通算とは、帳簿上の赤字を給与所得と相殺して税金の還付を受ける仕組みです。初年度こそ登記費用や不動産取得税、多額の減価償却費が計上されるため、数十万円規模の還付が発生し「儲かった」と錯覚します。しかし、建物や設備の減価償却が進むにつれて計上できる経費は急激に減少します。
そこで投資家を直撃するのがデッドクロスの恐怖と減価償却の終了です。ローンの元金返済部分は経費にならず、減価償却費という「実際には現金の出ていかない経費」が年々縮小していくため、帳簿上は黒字であるにもかかわらず手元のキャッシュは赤字という逆転現象が発生します。結果として、家賃収入だけではローン返済と管理費を賄えず、毎月2万〜3万円を持ち出している上に、高額な所得税の追徴課税が課される悪夢に直面します。
「月々わずか1万円の手出しで、将来は数千万円のマンションが手に入り年金代わりになる」という営業トークの裏には、築年数の経過に伴う家賃下落(年1%程度)や修繕積立金の値上げリスクが一切計算に入っていません。30年後の物件価値と修繕コストを無視した長期試算は、紙の上でしか成立しない机上の空論です。
【現場検証】新築ワンルーム嵌め込みとサブリース契約の落とし穴
市場価格を大幅に上回る価格設定で販売される新築ワンルーム嵌め込み手口は、長年にわたり業界の暗部として批判を浴び続けています。新築プレミアムと呼ばれるデベロッパーの巨額の利益や広告費、営業マンのインセンティブが上乗せされた価格は、引き渡された瞬間に2割から3割下落するのが通例です。購入した瞬間に、物件価値よりもローン残高が遥かに大きい債務超過状態に陥ります。
この相場乖離を覆い隠すための煙幕として悪用されるのが、サブリース契約の落とし穴です。「30年一括借上・家賃保証」を謳い文句に安心感を与えますが、契約書を精査すると数年ごとの賃料減額条項が明記されています。法的にはサブリース会社が借地借家法上の「借主」として手厚く保護されるため、オーナー側からの一方的な契約解除は正当事由がない限り認められず、逆にサブリース会社からの家賃減額請求には対抗できない非対称な構造が定着しています。
かつて社会問題となったかぼちゃの馬車事件とシェアハウス破綻は、まさにこのビジネスモデルの極限形態でした。相場の倍近い価格でシェアハウスを建てさせ、破綻必至の家賃保証を謳ってスルガ銀行等の不正融資と結託した事件は、数多くの会社員を破滅の淵に追い込みました。看板や商品名が変わっても、この「法外な価格で買わせ、後から保証を打ち切る」という手口の本質は何一つ変わっていません。
大手ネット掲示板やSNSでは、被害に苦しむオーナーたちの生々しい告白が絶えません。
「『毎月1万円で手に入る年金』と信じて3戸契約したが、5年目にサブリース賃料を30%引き下げられた。修繕積立金も倍増し、現在毎月の持ち出しは計8万円。家族に打ち明けられず夜も眠れない」(40代・IT企業勤務の手記より)
「売却して整理しようとしたら、残債が2800万円あるのに買取査定は1900万円。差額の900万円を一括返済できなければ抵当権を抹消できず、売るに売れない『塩漬け』状態になった」(30代・メーカー勤務の投稿より)

【数値比較】成功する投資とカモにされる典型物件の収支徹底対比
業者の提示するシミュレーションがいかに現実と乖離しているかを証明するため、典型的な「嵌め込み新築ワンルーム」と、事業として成立する「都内中古優良物件」の構造を比較データで検証します。
| 項目 | 典型的なカモ物件(新築ワンルーム) | 事業として成立する中古物件 | 編集部の見解・判断基準 |
|---|---|---|---|
| 物件購入価格 | 3,400万円(業者利益20〜30%乗せ) | 1,800万円(実勢相場ベース) | 新築は購入初日に数百万円の含み損が発生 |
| 想定表面利回り | 3.5% 〜 3.8%(極めて低利回り) | 6.0% 〜 7.5%(キャッシュ創出力あり) | 4%未満の区分投資は金利上昇局面で即死 |
| 借入金利・返済期間 | 変動2.0%〜2.5%(35年フルローン) | 固定/変動1.5%(頭金2割・25年) | 頭金ゼロは金利上昇リスクに対する耐性ゼロ |
| 月間実質キャッシュフロー | -12,000円〜 -25,000円(恒常的赤字) | +18,000円〜 +30,000円(手元黒字) | 毎月持ち出しが発生する時点で投資ではなく負債 |
| 10年後の売却想定損益 | -600万〜 -1,000万円超(売却損確定) | ±0円〜 +150万円(残債消化と均衡) | 残債が下がるペースより相場下落が先行する |
表を見れば明らかなように、業者が勧める新築ワンルームは最初から「毎月の手出し」を前提として設計されています。事業投資として最低限求められるリスクプレミアムが一切存在せず、リスクのすべてを給与所得者のポケットマネーで補填させる不公正な取引構造が浮き彫りになっています。
フルローン破綻の危機と売却損の実態|逃げ場を失う投資家たちの悲鳴
頭金を一円も入れずに諸費用まで組み込むフルローン不動産投資の自己破産リスクは、金利上昇期において深刻さを増しています。借入金額が物件の実勢価格を遥かに超える「オーバーローン」状態では、収支が悪化しても途中で物件を売却することすら叶いません。
不動産を売却して金融機関の抵当権を抹消するためには、売却代金で住宅ローン残債を一括完済する必要があります。しかし、収支悪化と売却損の実態を調べると、築10年が経過したワンルームの市場査定額は購入時より数百万円から1000万円以上下落しているケースが大半です。不足する差額を現金で用意できなければ、銀行は売却を承諾しません。
結果として、損切りしたくても手元資金が尽きているため売りに出せず、毎月の赤字補填と修繕費用の支払いに耐え兼ね、最終的にカードローンや消費者金融で借金を重ねて多重債務に陥る事例が続発しています。給与差し押さえを避けるために任意売却を選択するも、残った債務を処理できずに最終的な自己破産へと追い込まれる構造は、極めて悲惨な結末を物語っています。

悪質不動産業者の営業手口と撃退法|被害相談の窓口と法的救済
近年、営業の手口はますます狡猾かつ多様化しています。古典的な勤務先への執拗な迷惑電話や街頭アンケートだけでなく、現代ではSNSやマッチングアプリを舞台にした悪質不動産業者の営業手口と撃退法の重要性が叫ばれています。
20代・30代の若手エリートをターゲットにする手法として急増しているのが、マッチングアプリや異業種交流会、勉強会を装った「デート商法」「ブラインド勧誘」です。親密な関係を築いた後に「将来のために二人で資産形成を考えよう」「尊敬しているFPの先生を紹介する」とカフェやセミナールームへ誘い出し、複数人で取り囲んで深夜まで拘束、サインするまで帰さない「軟禁クロージング」の被害も報告されています。
こうした悪質な営業を完全にシャットアウトするための鉄則は、曖昧な態度を捨てて即座に「宅地建物取引業法第47条の3(勧誘の相手方が契約締結の意思がない旨を示したときは勧誘を継続してはならない)」を突きつけることです。「購入の意思はありません。これ以上の勧誘は宅建業法違反として国土交通省および都道府県の担当窓口、消費者ホットラインに通報します」と毅然と通告し、通話ややり取りを録音・保存してください。
万が一契約書に調印してしまった場合でも、喫茶店や自宅など事務所(営業所)以外の場所で契約した場合は、クーリングオフ制度(契約告知から8日以内)が適用できる可能性があります。また、融資書類の改ざんや不実告知を伴う不動産投資詐欺の手口と被害相談については、法テラス、国民生活センター(局番なし188)、あるいは不動産被害弁護団などの専門家へ一刻も早く持ち込むことが決定的な命綱となります。
一般に知られていない盲点とネットの誤解|【プロの結論】投資に向く人・避けるべき人の条件
ネット上の不動産コミュニティや動画サイトには、「不動産投資=悪」「ワンルーム=すべて詐欺」といった極端な言説が散見されます。しかし、問題の本質は不動産というアセットクラスそのものにあるのではなく、「誰が、どのような価格で、何を目的に買っているか」という歪みにあります。
心理学・行動経済学の観点から分析すると、カモにされるサラリーマンは「正常性バイアス(自分だけは騙されていないという過信)」と「サンクコスト効果(これまで毎月補填してきた損失を認めたくない心理)」の二重の罠に絡め取られています。「名門企業で働く自分が、こんな古典的な詐欺に引っかかるはずがない」という認知の歪みが、周囲への相談を遅らせ、被害を致命傷に至るまで拡大させます。
【プロの結論】不動産投資で成功できる人・絶対に避けるべき人の判断基準
不動産投資の真実は、不労所得ではなく「不動産賃貸業という骨太な事業経営」です。カモにされず事業として成功を収める人と、悪質業者の餌食になって破綻する人の境界線は極めて明確です。
【不動産投資を絶対に避けるべき人の条件】
- 「節税」や「不労所得」という営業トークに魅力を感じている人
- 金融機関の融資条件や物件価格の妥当性を、自ら路線価や積算価格で逆算できない人
- 毎月の収支が赤字になることを「将来への積立」と正当化してしまう人
- 面倒な現地調査や賃料相場の比較、賃貸管理規約の読み込みを他人に丸投げしたい人
【不動産投資を検討してもよい人の条件】
- 購入初月から諸経費引き後で明確なプラスのキャッシュフローを出せる物件を厳選できる人
- 万が一の空室や金利上昇、設備故障に対応できる潤沢な手元流動資金(数百万円以上)を保持している人
- 物件の出口戦略(10〜15年後の売却想定価格と残債のバランス)を客観的データから冷徹に試算できる人
- 悪質な業者に対して「相場より3割高い」と論理的に指摘し、即座に交渉を打ち切る決断力がある人
【サラリーマン 不動産 投資 カモ】に関するよくある質問(FAQ)
Q1:年収いくらから悪質な不動産業者のターゲットにされやすいですか?
A1:一般的に年収500万円以上から金融機関のプロパーローンやアパートローンが通りやすくなるため、ターゲット層に入ります。特に年収700万〜1200万円の大手企業会社員、公務員、医師、士業は、銀行の融資限度額が5000万〜1億円近くまで伸びるケースがあるため、悪質業者から最も狙われやすいボリュームゾーンです。
Q2:すでに赤字の新築ワンルームを買ってしまいました。今すぐ取るべき対策は?
A2:まずは感情を排して「現在の市場売却額」と「ローン残債」の差額を複数の独立系仲介業者を通じて正確に把握してください。毎月の赤字を垂れ流しデッドクロスを迎えるより、預貯金やボーナスで残債の不足分を補填してでも早期に損切り売却する方が、トータルの損失を数百万円単位で圧縮できるケースが多々あります。契約に不正や違法行為が疑われる場合は、不動産問題に強い弁護士へ速やかに相談してください。
Q3:「月々1万円の赤字なら保険や将来の年金代わりとして妥当」という説明は本当ですか?
A3:明確な欺瞞です。月々1万円の持ち出しに加え、固定資産税やエアコン・給湯器などの設備修繕費、将来の大規模修繕積立金の値上げが重なれば、実質負担は月3万〜5万円へと膨らみます。団体信用生命保険(団信)を生命保険代わりにする説明も、過剰な借金を背負う合理的な理由にはなりません。死亡保障が目的ならば、掛け捨ての生命保険(月額数千円)に加入する方が圧倒的に安価かつ安全です。
まとめ:今後の動向と失敗しないための判断基準
日銀の金融政策修正に伴う金利ある世界への回帰と、不動産価格の高止まりが交錯する局面において、無知なサラリーマンを狙う不動産販売スキームのリスクは過去最大級に高まっています。かつてのような超低金利と価格上昇期待に甘えたフルローン投資は、金利上昇の一打で即座に返済不能へと転落しかねません。
相手がどれほど丁寧な物腰の営業担当者であっても、「向こうからアプローチしてきた儲け話」に本物の果実が存在することはありません。不動産投資は、自らの知性と足を使い、冷徹な経営者目線で市場価値を精査できる者だけが挑むべき厳しいビジネスです。「節税」「年金」「ほったらかし」という心地よい甘言に背を向け、自らの信用枠を安易に切り売りしない防衛意識こそが、あなたと家族の資産を守る唯一絶対の防波堤となります。 (出典: サラリーマン 不動産 投資 カモ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。