三面等価の原則とは?なぜ一致するのか理由と計算式・例外を徹底解剖
名目GDPが600兆円の大台に定着し、物価高と持続的賃上げの行方に国民的な関心が集まる2026年の日本経済。テレビの報道番組やWebメディアの経済ニュースで頻繁に耳にする指標が「GDP(国内総生産)」です。このGDPを理論的に支える最も基本的かつ強力なフレームワークこそが、マクロ経済学の金字塔である三面等価の原則にほかなりません。
公務員試験や中小企業診断士試験の学習を始めた人が真っ先に直面する論点でありながら、「なぜ生産されたものと、配られたお金と、使われたお金が1円の狂いもなく一致するのか」という疑問に明確に答えられる人は決して多くありません。直感的には「売れ残りが生じたら支出が足りなくなるのではないか」「赤字企業があれば分配が崩れるのではないか」と感じるのが自然だからです。本稿では、三面等価の原則のメカニズムを紐解き、各面の詳細な計算式から、現実のデータで必ず生じる「統計上の不突合」の正体までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:三面等価の原則はGDPを「生産」「分配」「支出」の3側面から捉えた概念で、会計的な定義(恒等式)として「生産=分配=支出」が完全に成立します。
- 要点2:理論上完全に一致する最大の理由は、売れ残りを「自社への投資(在庫品増加)」とみなし、利益や損失を企業の「営業余剰」として吸収する事後的な仕掛けにあります。
- 要点3:公務員試験や中小企業診断士試験で点差がつく頻出論点であり、現実の統計では推計方法のズレから「統計上の不突合」という例外(調整項目)が発生します。
【図解でわかりやすく解説】三面等価の原則とGDPの3つの顔
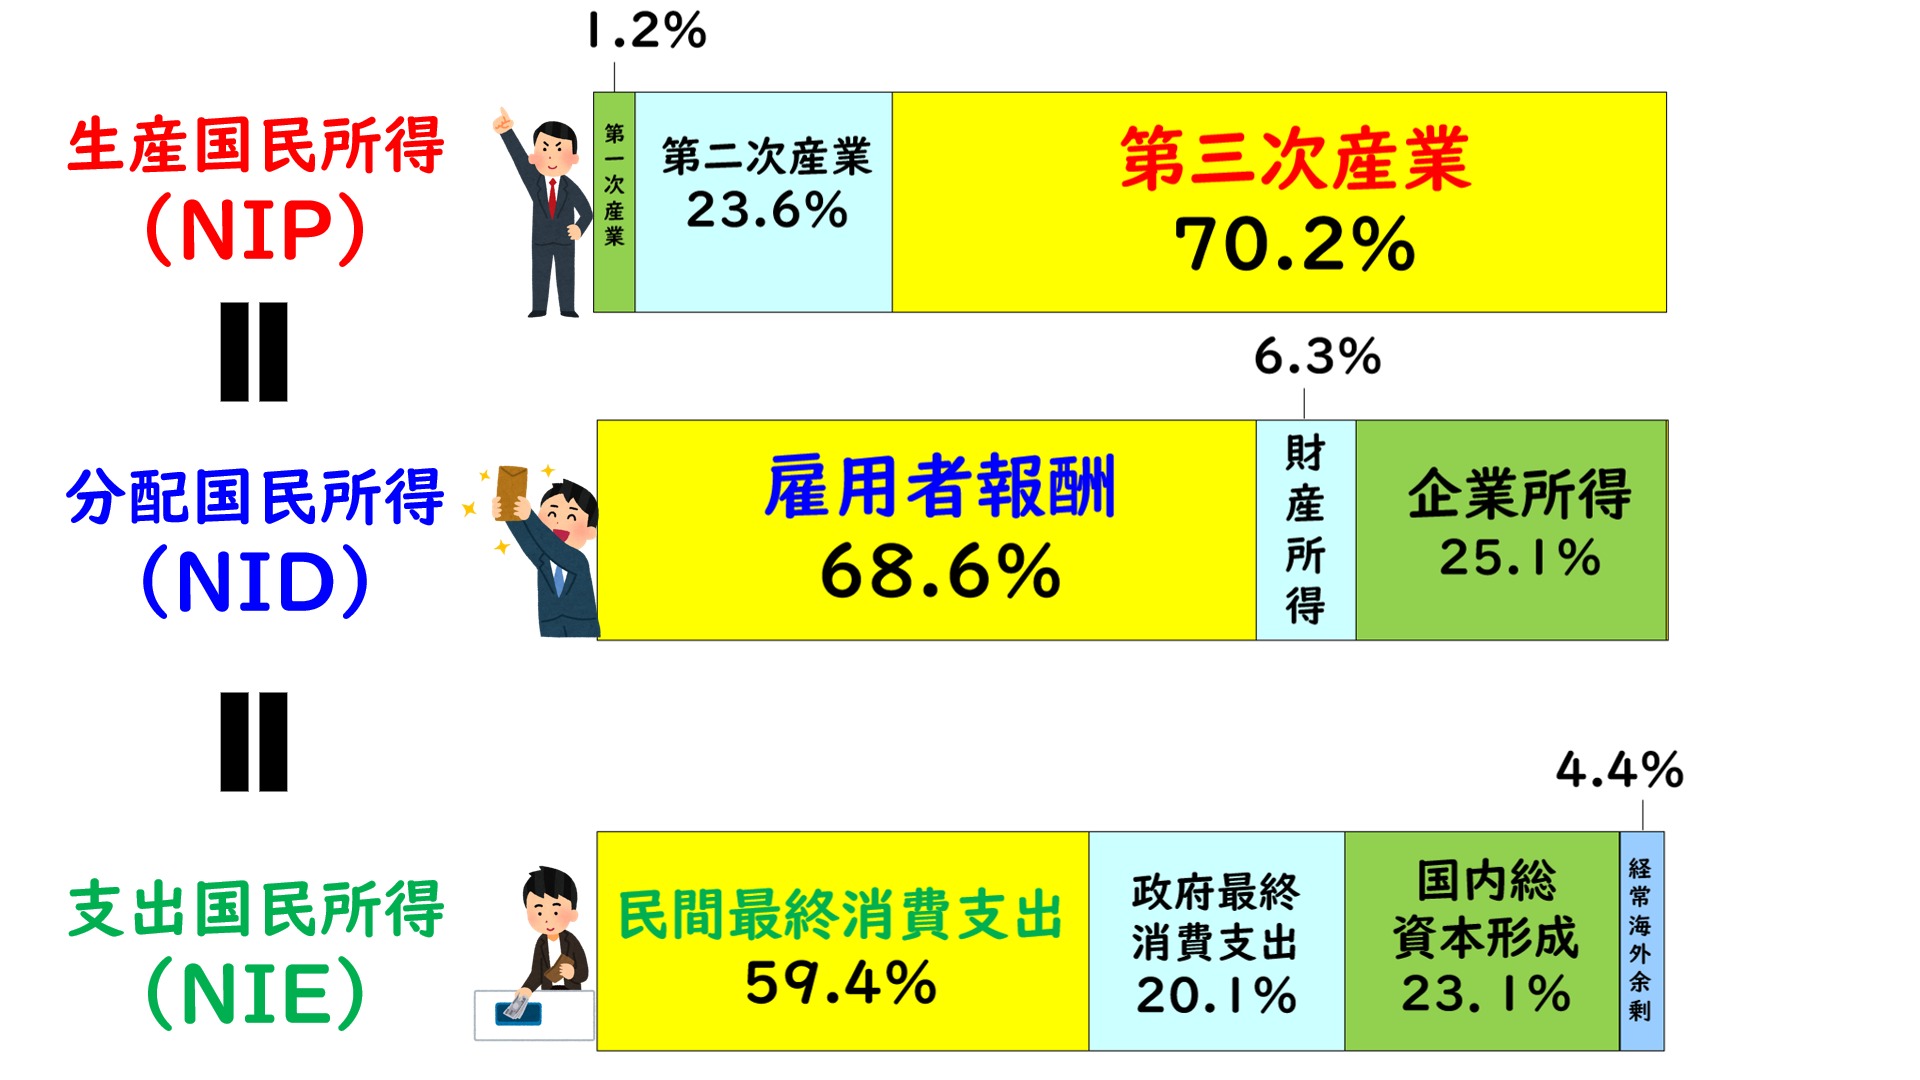
経済活動とは、誰かが生み出した価値を誰かが受け取り、それを誰かが使うという一連の流れの連続です。マクロ経済学の基礎において、一国の経済規模を測定するGDPは、切り取る角度によって3つのまったく異なる姿を見せます。これがGDPの生産面・分配面・支出面と呼ばれる3つのアプローチです。
理解を助けるために、まずは経済全体の循環をシンプルな全体像としてイメージしてみましょう。三面等価の原則の図解まとめとして整理すると、以下のサイクルが途切れることなく回っています。
第1の顔が生産面(国内総生産)です。日本国内の企業や政府などの生産者が、1年間に新しく生み出した「付加価値」の合計額を指します。単なる売上高の合計ではなく、原材料費などの仕入れ(中間投入)を差し引いた純粋な創造価値です。
第2の顔が分配面(国内総所得:GDI)です。生み出された付加価値は、生産に関わった人たちへ対価として配分されます。従業員には「給料(雇用者報酬)」として、会社には「利益(営業余剰)」として、建物や機械の消耗分には「固定資本減耗」として、そして国には「間接税」として分配されます。
第3の顔が支出面(国内総支出:GDE)です。手元に配分されたお金は、モノやサービスの購入に使われます。私たちが生活のために買う「消費」、企業が工場や設備を建てる「投資」、政府による「公共投資や行政サービス」、そして外国との「貿易(純輸出)」へと支出されていきます。
これら3つの側面は、同じ1つの「価値の塊」を「生み出した段階」「受け取った段階」「使った段階」のどの瞬間で観察したかの違いに過ぎません。したがって、三面等価の原則をわかりやすく言えば、「生産された付加価値は誰かの所得になり、その所得はすべて何らかの支出に向けられる」という経済の循環論理そのものを表しています。

なぜ生産・分配・支出は一致するのか?知っておくべき決定的な理由
三面等価の原則を学ぶ際、多くの人が最初にぶつかる最大の壁が「なぜ生産・分配・支出の金額が完全に一致するのか」という疑問です。現実のビジネスでは、製品を作っても売れ残ることは日常茶飯事であり、企業が倒産して赤字を垂れ流すことも珍しくありません。「売れ残りがあるのに、なぜ生産と支出が同額になるのか?」という違和感は、極めて真っ当な感覚です。
この謎を解く決定的な鍵は、マクロ経済学が採用している「事後的一致」という会計上のルールに隠されています。市場で需要と供給が一致して価格が決まる「事前的な均衡」ではなく、1年が終わった後に集計する「事後的な記録」だからこそ一致する仕組みが作られています。
秘密の核心は次の2つのルールに集約されます。
1つ目は、「売れ残った商品は、企業が自社から買い取って在庫投資した」と処理するルールです。例えば、アパレル企業が1,000万円分の服を生産し、店頭で800万円分しか売れず、200万円分が倉庫に残ったとします。一般常識では支出は800万円に見えますが、国民経済計算(SNA)のルールでは「企業が将来のために200万円分の自社株や資産を積み増した」と解釈し、支出面の「在庫品増加(総資本形成の一部)」に200万円を算入します。その結果、消費800万円+在庫投資200万円=支出1,000万円となり、生産面の1,000万円と完全に一致します。
2つ目は、「企業の利益や赤字は、営業余剰というバッファーで自動調整される」というルールです。生産によって生まれた付加価値から、労働者に支払う賃金(雇用者報酬)や減価償却費などを引いた残りは、すべて機械的に「営業余剰」として企業に分配されたものと定義されます。もし大ヒットして巨額の利益が出れば営業余剰が跳ね上がり、逆に大赤字になれば営業余剰はマイナスとして計上されます。どのような事態が起きても、生産された付加価値から他の項目を差し引いた差額を営業余剰がすべて吸収するため、生産面と分配面は理論上1円のズレもなく一致するのです。
つまり、三面等価の原則は「世の中のすべての商品が過不足なく綺麗に売り切れた奇跡的な状態」を示しているのではありません。「売れ残りも赤字も、定義によって漏れなく支出と分配に振り分ける厳密な帳簿システム」を採用しているからこそ、例外なく一致するのです。
【計算式一覧とデータ比較】生産・分配・支出の構造を完全網羅
三面等価の原則を試験対策や経済分析で実用に落とし込むには、それぞれの面を構成する計算式の内訳を正確に押さえる必要があります。内閣府が公表する国民経済計算(SNA)の基準に準拠した詳細な内訳を整理します。
【生産面の計算式】
国内総生産(GDP) = 国内総産出額 − 中間投入額
企業の売上高の総和ではなく、原材料や外部委託費などの「中間投入」を控除することで、日本国内で純粋に生み出された付加価値のみを積み上げます。
【分配面の計算式】
国内総所得(GDI) = 雇用者報酬 + 営業余剰・混合所得 + 固定資本減耗 +(生産・輸入品に課される税 − 補助金)
ここで極めて重要なのが雇用者報酬と営業余剰のバランスです。雇用者報酬はいわゆる労働者の賃金・給与であり、営業余剰は企業の利潤にあたります。固定資本減耗は減価償却費に相当し、間接税から補助金を引いた純額を加えることで市場価格表示のGDPと一致させます。
【支出面の計算式】
国内総支出(GDE) = 民間最終消費支出 + 政府最終消費支出 + 総資本形成 + 財・サービスの純輸出(輸出 − 輸入)
支出面の中核をなすのが最終消費支出と総資本形成です。最終消費支出には家計の買い物だけでなく政府の医療費負担なども含まれ、総資本形成には民間企業の設備投資、住宅投資、そして前述の在庫品増加が含まれます。
日本経済の実像を掴むため、内閣府の国民経済計算に基づく名目GDP(2024〜2026年の名目600兆円規模の経済構造)をベースにした三面の構成比と実態データを以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 生産面(GDP) | 名目約605兆円 (第3次産業が約7割、製造業が約2割) | 先進国標準:サービス業比率70%超 | 製造業大国と呼ばれた日本も、付加価値ベースでは明確にサービス業主導型へシフトしている事実を示しています。 |
| 分配面(GDI) | 雇用者報酬:約300兆円(約50%) 営業余剰等:約110兆円(約18%) 固定資本減耗:約145兆円(約24%) | 労働分配率:50〜55%前後で推移 | 企業の歴史的高収益(営業余剰)が叫ばれる一方、持続的な賃上げによって雇用者報酬の取り分が拡大傾向にあります。 |
| 支出面(GDE) | 民間最終消費:約325兆円(約54%) 総資本形成:約155兆円(約26%) 政府最終消費:約125兆円(約20%) | 個人消費比率:日米で55〜70%程度 | GDPの過半を占める個人消費の動向が景気の決定打。純輸出は為替や資源価格で小幅なプラス・マイナスを行き来します。 |
あわせて混同しやすいのが、国内総生産(GDP)と国民総所得(GNI)の違いです。かつて広く使われていたGNP(国民総生産)を所得の観点から再定義したものがGNIです。
GDPが「日本国内の領土内で誰が生み出した付加価値か(場所基準)」であるのに対し、GNIは「日本国民や日本企業が国内外から得た所得の合計(人基準)」です。具体的には、以下の関係式が成り立ちます。
GNI = GDP + 海外からの純所得受取(利子・配当など)
世界最大の対外純資産を誇る日本は、海外子会社からの配当や海外債券の利子収入が膨大であるため、恒常的に「GNI > GDP」の関係が続いています。国内での生産力だけでなく、海外からの配当受取を含めた「真の豊かさ」を測る際にはGNIが極めて重要な意味を持ちます。
理論と現実のギャップ|「統計上の不突合」が生じる理由と例外
ここまで「生産・分配・支出は完全に一致する」と解説してきましたが、実際の日本の統計書を開いた人は、ある不可解な項目に目を留めるはずです。それが、三面等価の原則における唯一にして最大の例外、「統計上の不突合(とうけいじょうのふとつごう)」です。
内閣府が四半期ごとに発表する国民経済計算の確報値を見ると、支出側の集計表の下部に「統計上の不突合」として数兆円単位のプラスやマイナスの数字が堂々と記載されています。理論上完全に一致するはずの法則が、なぜ現実の統計発表では崩れてしまうのでしょうか。その理由は、国の統計作成現場の物理的な制約にあります。
【統計上の不突合が生じる理由】
日本全体のGDPを推計する際、生産面・分配面・支出面で「まったく異なる基礎統計資料」から数値を積み上げているためです。
例えば、生産面の推計には経済産業省の『経済センサス』や『工業統計』などの企業側の出荷データが使われます。一方、支出面の推計には総務省の『家計調査』や財務省の『貿易統計』といった消費者・流通側のデータが使われます。日本国内のすべての取引を1件残らずリアルタイムで完璧にトラッキングすることは不可能なため、サンプル調査の抽出誤差、回答のズレ、集計時期のタイムラグなどがどうしても生じてしまいます。
もし強引に数値を一致させようとすれば、どの基礎統計にどれだけ手を加えて修正したのかが不透明になり、統計の客観性が損なわれます。そのため内閣府では、推計精度が比較的高いとされる「生産側」と「分配側」を基準に置きつつ、支出系列を推計した際に出る差異を「統計上の不突合」として開示し、支出側で帳尻を合わせる形式を取っています。
資格試験や学問の世界では「三面等価は100%成立する」と教わりますが、現実の統計実務においては「調査の限界による誤差を正直に示すための調整弁」として統計上の不突合が存在しているという事実は、現代の経済リテラシーとして絶対に知っておくべき知識です。
【実態検証】資格試験・ビジネス現場の生の声とつまずきやすい盲点
大手資格予備校の講師陣へのヒアリングや、公務員試験・中小企業診断士試験のコミュニティ(SNSや合格体験談)を徹底調査すると、三面等価の原則は「最初につまずく登竜門」として多くの受験生を苦しめている実態が浮き彫りになります。
公務員試験の経済原論や、中小企業診断士の経済学・経済政策において、三面等価は毎年必ずと言っていいほど出題される基礎科目です。しかし、実際の受験生のリアルな声を集めると、以下のような典型的な落とし穴にハマる人が続出しています。
「在庫投資が支出に含まれるという説明が、どうしても感覚的に納得できず計算問題を間違えた」(20多代・公務員試験受験生の手記より)
「GDPとGNI、要素費用表示と市場価格表示の変換公式がごちゃ混ぜになり、本番でパニックになった」(中小企業診断士合格者のブログより)
受験指導に20年以上携わる大手予備校講師は、現場の取材に対して次のように警鐘を鳴らします。
「三面等価を単なる暗記式として処理する受験生は、応用問題が出た瞬間に全滅します。『なぜこの項目が支出に足され、なぜ分配から引かれるのか』という会計的なストーリーを理解していないからです。ここを曖昧にしたままマクロ経済学のIS-LM分析やAD-AS分析に進んでも、砂上の楼閣にしかなりません」
受験生が試験本番で失点しやすい代表的な盲点は以下の3点です。
1. 中古品の売買をGDPに算入してしまうミス:
フリマアプリ等で中古車や古着が売れた取引額は、今年新しく生み出された付加価値ではないためGDPには含まれません(仲介業者の手数料のみが算入されます)。
2. 株式や土地の値上がり益(キャピタルゲイン)を分配に含めてしまうミス:
資産価格の変動による利益は富の移転に過ぎず、新しく生産された付加価値ではないため、GDIの分配項目には一切入りません。
3. 海外からの仕送りや生活保護費の扱い:
対価としての生産を伴わないお金の移動(移転支出)は、GDPの計算からは除外されます。
こうした試験のトラップは、すべて「三面等価の原則とは、今年国内で新しく生み出された付加価値の循環である」という原点に戻ることで、例外なく論理的に見破ることができます。

一般に知られていない盲点とネットの誤解|「完全一致は虚構」批判の真相
インターネット上の経済フォーラムやSNSでは、時折「三面等価の原則は机上の空論であり、現実経済を反映していない虚構の理論だ」という過激な批判がバズることがあります。特に「売れ残りを投資とみなすのは粉飾決算のような誤魔化しではないか」「大企業が内部留保を溜め込んでいるから三面等価が崩れている」といった言説が典型例です。
しかし、ジャーナリズムの視点からこれらを検証すると、いずれも「理論の目的」に対する根本的な誤解から生じていることがわかります。
第1の誤解である「内部留保による不一致説」ですが、これは明確な誤りです。企業が利益を社員に還元せず内部留保としてプールした場合、分配面では「営業余剰」の中の「法人企業の未分配利潤」として正確にカウントされます。その資金が銀行預金や設備投資に回ろうと、分配面で集計された総額が変わるわけではありません。したがって、企業の内部留保が増加しても三面等価の等式が崩れる余地はゼロです。
第2の誤解である「売れ残りの誤魔化し批判」も、指標の役割を取り違えています。三面等価は「景気が良いか悪いか」をジャッジするスコアボードではなく、「今年動いた経済規模を重複や漏れなく記録する複式簿記」です。倉庫に製品が残っているということは、工場で原材料が使われ、労働者が働き、確かに付加価値が製造されたという物理的事実が存在します。その事実を帳簿に正しく反映させるために「在庫品増加」として計上しているに過ぎず、何ら不当な操作ではありません。
もちろん、「在庫が意図せざる増加(売れ残り)をしているのか、好景気を見越して意図的に積み増しているのか」を分析することは景気判断において死活的に重要です。しかし、それは三面等価の計算式を疑うことではなく、内訳である「在庫品変動」の増減の中身を精査することで解決すべき分析手法の問題なのです。
【プロの結論】経済リテラシーを高める人と学習で挫折する人の判断基準
マクロ経済の基礎でありながら、奥が深い三面等価の原則。この知識を真に血肉化してビジネスや試験に活かせる人と、単なる暗記で挫折してしまう人には明確な思考パターンの違いがあります。
【三面等価の習得に向いている人(成果を出せる人)】
- 会計的・構造的なルールとして割り切って理解できる人:
「日常の金銭感覚」と「国家規模のマクロ会計ルール」を頭の中で綺麗に切り離し、定義に従って物事を整理できるタイプです。 - ニュースの数値を立体的に分解して見られる人:
「名目GDPが増えた」という単一の報道に対し、「賃金(雇用者報酬)が増えたのか、企業の儲け(営業余剰)が増えたのか」と複眼的な視点を持てるビジネスパーソンです。
【慎重なアプローチが必要な人(挫折しやすい人)】
- 日常の感情や言葉のイメージに引きずられてしまう人:
「支出とは自分がお金を払うこと」「売れ残りは損失だからゼロ」といった主観的な感覚にとらわれ、マクロの定義を受け入れられないタイプです。 - 丸暗記だけで乗り切ろうとする人:
計算式の記号(C+I+G+X-Mなど)だけを暗記し、「なぜその足し算になるのか」というお金の流れの背景を蔑ろにする人は、試験のひねり問題や実務での応用で必ず行き詰まります。
【三面等価の原則】に関するよくある質問(FAQ)
Q1:三面等価の原則は誰が最初に考案した理論ですか?
A1:近代経済学の巨匠ジョン・メイナード・ケインズの理論的枠組みをベースに、ノーベル経済学賞受賞者であるサイモン・クズネッツやリチャード・ストーンらが体系化した「国民経済計算(SNA)」の中で確立されました。現在では国際連合が定める統一基準(UN-SNA)として、世界各国の公式統計で採用されています。
Q2:公務員試験や中小企業診断士の試験対策では、どの式を最優先で覚えるべきですか?
A2:最優先で完璧にすべきは支出面(GDE = 民間消費 + 投資 + 政府支出 + 純輸出)の式です。マクロ経済学の基幹理論であるIS曲線や総需要(AD)曲線の導出に直結するためです。次いで分配面における「固定資本減耗や間接税の差し引き」を伴うGDIの調整式を押さえるのが合格への最短ルートです。
Q3:物価上昇が起きているとき、三面等価の原則にはどのような影響が出ますか?
A3:物価上昇をそのまま反映させた「名目値」ベースであれば、三面等価の原則は完全に成り立ちます。しかし、物価変動の影響を取り除いた「実質値」で計算する場合、生産面・分配面・支出面でそれぞれ異なる物価指数(GDPデフレーターや消費者物価指数など)を用いてデフレート(調整)するため、厳密な三面等価は成立しなくなります。試験やデータ分析では、対象が「名目」か「実質」かを必ず確認してください。
まとめ:三面等価をマスターしてマクロ経済の本質を掴む
「生産」「分配」「支出」という3つの視点が完全に一致するという三面等価の原則は、一見すると抽象的な学問上のセオリーに思えるかもしれません。しかしその実態は、私たちが日々働く現場で生み出した付加価値が、どのように給与や利潤として還元され、どのように社会の購買力として循環しているのかを映し出す、極めて実践的なリアリズムの体系です。
2026年を迎え、日本経済はデフレからの完全脱却と賃金・物価の好循環という歴史的な転換点に立っています。この動乱の時代において、「賃上げが進んでいるか」を見るなら分配面の雇用者報酬を、「企業の設備投資意欲が旺盛か」を見るなら支出面の総資本形成を読み解く必要があります。
三面等価のメカニズムと計算式、そして統計上の不突合という現実の例外までを正しく腑に落とすこと。それは単に資格試験の合格点を勝ち取るだけでなく、複雑さを増す現代の経済ニュースの裏側に潜む本質を見抜くための、一生モノの羅針盤を手に入れることにほかなりません。 (出典: 三面 等価 の 原則(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。