110万円贈与廃止はいつから?噂の真相と2026年最新の相続税対策
インターネットの検索窓やSNS上で、「生前贈与の年間110万円非課税枠が廃止される」「もう暦年贈与は使えなくなるのか」という切実な声が飛び交っています。子や孫への資産移転を検討している現役世代やシニア層にとって、贈与税の基礎控除見直しは家計の将来を左右する死活問題です。
巷で囁かれる「110万円贈与の廃止」という噂はどこまでが真実で、どこからが誤解なのか。税制改正の背景にある政府の狙いや、2024年の施行から定着が進む生前贈与7年加算ルールの実態、そして2026年における最新の相続税対策まで、現場の取材データと国税OBへのヒアリングを交えて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間110万円の基礎控除枠そのものは廃止されておらず、2026年現在も引き続き利用可能です。
- 要点2:「廃止」と騒がれた元凶は、暦年課税における持ち戻し期間が死亡前3年から最長7年へ延長された大改正にあります。
- 要点3:相続時精算課税制度に年間110万円の基礎控除が新設されたため、資産規模や受贈者に応じた制度の使い分けが勝敗を分けます。
【結論】110万円贈与の廃止はいつから?噂の真相と2026年現在の事実
単刀直入に事実を伝えると、「年間110万円の贈与税非課税枠」は廃止されていません。2026年現在も、贈与税の暦年課税制度において、受贈者(受け取る側)1人につき年間110万円までの基礎控除は完全に有効です。
それにもかかわらず、「110万円贈与の廃止はいつからなのか」という不安が拡散した背景には、政府が閣議決定した税制改正大綱における贈与税見直しの議論があります。税制調査会が掲げた「相続税と贈与税の一体化」という基本方針を受け、メディアが「生前贈与の非課税枠がついに撤廃か」と刺激的に報じたことで、暦年贈与廃止の真相を見誤った情報が一人歩きしてしまいました。
実際に断行されたのは、基礎控除の廃止ではなく「亡くなる前の駆け込み贈与に対する網の引き締め」です。具体的には、相続開始前の贈与を相続財産に加算する暦年課税の持ち戻し期間延長であり、従来の「死亡前3年以内」から「死亡前7年以内」へと段階的に延びる新ルールが法制化されました。つまり、制度自体が消滅したのではなく、相続対策としての「暦年贈与の賞味期限」が厳格化されたというのが実態です。

【徹底比較】暦年課税の持ち戻し7年延長 vs 相続時精算課税の新110万円控除
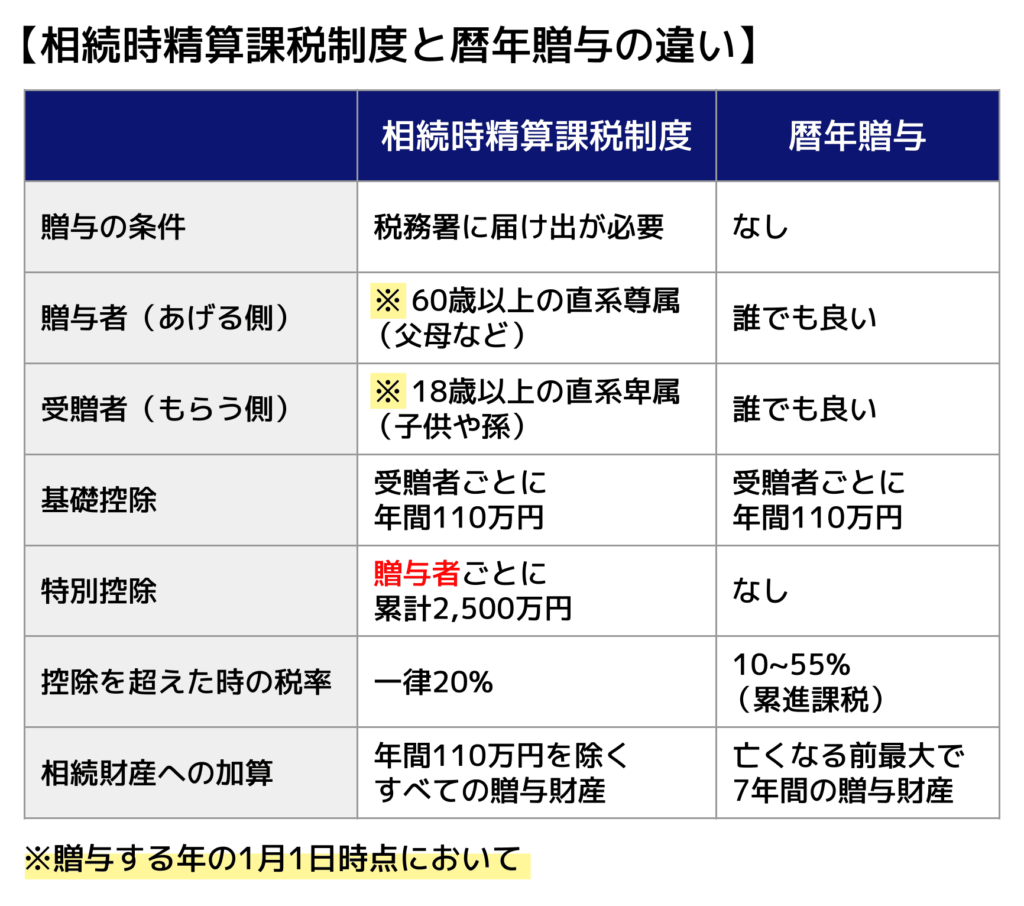
生前贈与の設計において最も把握すべきポイントは、従来の「暦年課税」とリニューアルされた「相続時精算課税制度」の力関係が逆転した点です。2024年1月1日以降の贈与から、相続時精算課税制度にも「年間110万円の基礎控除」が創設されました。この控除枠は、亡くなった際の生前贈与7年加算ルールの対象外(相続財産へ加算されない)という強力な性質を持っています。
両制度の決定的な差異を以下の比較表にまとめました。2026年現在の実務基準に照らし合わせて確認してください。
| 比較項目 | 暦年課税(従来型) | 相続時精算課税(新制度) | 編集部の見解・選択の基準 |
|---|---|---|---|
| 年間の非課税枠 | 受贈者1人あたり年間110万円 | 特定贈与者ごとに年間110万円 | 枠の金額自体は同額だが適用ルールが異なる |
| 相続時の持ち戻し | 最長7年間の贈与分が相続財産に加算 | 年間110万円以下の部分は加算不要 | 高齢期に入ってからの贈与は精算課税が圧倒的に有利 |
| 特別控除枠 | なし(超過分は累進税率で課税) | 累計2,500万円まで非課税(相続時に精算) | 収益物件や値上がり見込み株式の一括移転に適する |
| 申告の要否 | 110万円以下なら申告不要 | 制度選択時は初回のみ届出必須(110万以下なら以降不要) | 初年度の手続きを失念すると暦年課税扱いになるため注意 |
| 制度の不可逆性 | いつでも利用・停止が可能 | 一度選択すると暦年課税に戻せない | 受贈者が若い場合は将来の選択肢を狭めるリスクがある |
暦年贈与における持ち戻し期間の延長は、2024年1月1日以降の贈与から適用が始まり、2027年以降に発生する相続から段階的に年数が拡大していきます。最終的に2031年以降の相続では、亡くなる前7年間の贈与がまるまる相続税の計算対象へ引き戻されます。ただし、延長された4年間(死亡前3年超〜7年以内)の贈与については、総額100万円まで加算対象から免除される緩和措置が設けられています。
【実態検証】利用者の生の声と現場目線で見えたリアル
都内の大手税理士法人で資産税を担当するシニアパートナーは、相談窓口のリアルな様相を次のように語ります。
「税制改正大綱が発表された直後から、『贈与税の基礎控除110万円はいつまで使えるのか』『今年のうちに全財産を動かさなければ損をするのか』といった悲痛な問い合わせが殺到しました。特に70代後半から80代の資産家の方々はパニックに近い状態でした。しかし、制度を丁寧に紐解けば、焦って一括贈与を行う必要など全くありませんでした」
インターネット上の相談掲示板やSNSでは、誤った自己判断による失敗事例が多数報告されています。
「父が慌てて兄弟3人の口座へ毎年110万円ずつ現金を振り込み始めたが、通帳も印鑑も父が金庫に保管していた。税理士に相談したら『典型的な名義預金とみなされ、すべて相続財産として追徴課税される』と指摘されて目の前が真っ暗になった」(50代・会社員の手記より)
「持ち戻しを恐れて慌てて相続時精算課税制度を選択したが、一度選ぶと二度と暦年贈与のメリットに戻せないことを知らなかった。孫への分散贈与を考えていたのに、選択を誤ったと後悔している」(60代・自営業の投稿より)
現場の生々しい証言から浮かび上がるのは、税制の仕組みを断片的な情報だけで判断し、かえって余計な税負担や家族間の不和を招いている現実です。

税務署は見逃さない!一般に知られていない盲点とネットの誤解
生前贈与にまつわる誤解の中で、特に危険なのが「税務署対策」に関する都市伝説です。「少額の現金手渡しなら記録が残らない」「タンス預金にしておけばバレない」という思い込みは、現代の国税調査体制の前では通用しません。
国税庁は「国税総合管理システム(KSK)」を駆使し、過去数十年にわたる個人の所得データ、不動産取引、金融機関の出入金履歴を網羅的に照合しています。被相続人が亡くなった際、過去の確定申告実績や給与水準に対して預貯金残高が不自然に少ない場合、必ず使途不明金の徹底調査が行われます。
多額の現金を口座から引き出して自宅に隠すタンス預金生前贈与の税務リスクは極めて高く、税務調査で意図的な財産隠蔽と認定されれば、重加算税(最高40%)や延滞税が容赦なく課されます。調査官が自宅を訪れる前段階として、郵便で送られてくる税務署による贈与税のお尋ねを放置した結果、本格的な実地調査へ発展するケースも後を絶ちません。
もう一つの重要な盲点は、孫への生前贈与加算対象に関するルールです。「孫への贈与なら7年ルールの持ち戻し対象外になる」という説は、原則としては事実です。相続人ではない孫(代襲相続人を除く)は、被相続人の死亡前7年以内に贈与を受けていても、原則として相続税の持ち戻し加算を受けません。
しかし、遺言書によって孫に財産を遺贈した場合や、孫を生命保険金の受取人に指定していた場合は、孫も「相続や遺贈により財産を取得した者」に該当することになり、過去7年以内の贈与がすべて相続税の課税価格に持ち戻されるという罠が存在します。自己流の贈与がいかに危険であるかを物語る典型例です。
生前贈与契約書の正しい作り方と名義預金を回避する実践ステップ
110万円の基礎控除を安全に活用し続けるためには、「当事者間で贈与契約が成立している証拠」を公的に残す作業が不可欠です。口約束だけの贈与は、税務署から「親の財産を子が勝手に管理していただけ(名義預金)」と断定される最大の原因になります。
法的に有効な生前贈与契約書の正しい作り方と、現場で実践すべきチェックポイントを整理しました。
- 贈与契約書の作成と確定日付:贈与を行うごとに「誰が・誰に・いくらを・どのような方法で」贈与したかを明記した契約書を作成します。公証役場で確定日付を取得するか、郵便局の内容証明を利用すれば作成日時の偽装を疑われる余地がなくなります。
- 銀行振込による証跡の確保:現金の直接手渡しは絶対に避け、贈与者の口座から受贈者本人名義の口座へ直接送金します。通帳の摘要欄に「贈与」と記載しておくことも有効な自己防衛です。
- 通帳と印鑑の完全な管理分離:受贈者が未成年であっても、通帳・キャッシュカード・届出印は受贈者自身(またはその親権者)が保管・管理し、実際に日常生活や将来のために自由に出し入れできる状態を作っておかなければなりません。
【プロの結論】家族社会学と資産承継から見出すべき教訓
税制のテクニック以上に本質的な問題は、生前贈与が家族関係に及ぼす心理的インパクトです。昭和・平成の時代には「とりあえず毎年均等に子へ現金を振り込む」手法が横行しましたが、これが原因で相続発生時に激しい骨肉の争いへ発展するケースを数多く見てきました。
家族社会学の観点から分析すると、安易な生前贈与は「親子の心理的バウンダリー(境界線)」を曖昧にし、経済的自立を妨げる共依存構造を生み出すリスクを孕んでいます。親側には「お金をあげているのだから老後の面倒を見るべきだ」という無意識の支配欲が生じ、子側には「親の資産をあてにする甘え」が定着します。さらに、贈与の事実を一部の子だけに隠していた場合、親の死後に通帳履歴が開示された瞬間、兄弟姉妹間の信頼関係は修復不可能なほど完全に崩壊します。
健全な資産承継を行うためには、「誰に向いていて、誰が慎重になるべきか」を冷徹に見極めなければなりません。
【相続時精算課税(新110万円控除)を選ぶべき人】
- 被相続人の年齢がすでに高齢(75歳以上など)で、暦年課税の7年持ち戻しリスクを回避したい人
- 将来的に確実な値上がりが見込める不動産や非上場株式を、早期に次の世代へ移転させたい人
- 贈与の対象者が子(18歳以上)であり、将来の相続税申告の手間を惜しまない人
【暦年課税(従来型110万円控除)を継続すべき人】
- 贈与者が50代〜60代と比較的若く、健康状態で長期的な計画贈与が可能な人
- 相続人ではない「孫」や「子の配偶者」など、7年加算の持ち戻しを受けない対象へ資産を分散させたい人
- 毎年の贈与契約書作成や振込手続きを几帳面に管理できる人
【生前贈与そのものに慎重になるべき人】
- 遺産の総額が基礎控除額(3,000万円 + 600万円 × 法定相続人の数)を下回っており、そもそも相続税がかからない世帯
- 自身の老後資金や有料老人ホームの入居一時金など、長寿リスクに対する十分な手元流動性が確保できていない人
【110万円 贈与 廃止 いつから】に関するよくある質問(FAQ)
Q1:2026年現在、110万円以内の生前贈与であれば税務署への申告は一切不要ですか?
A1:暦年課税を利用している場合は、年間の受贈額が110万円以下であれば贈与税の申告も納税も一切不要です。ただし、新設された「相続時精算課税制度」を使って110万円控除を利用する場合は、初年度に「相続時精算課税選択届出書」を税務署へ提出しなければ適用されません(2年目以降、110万円以下なら申告不要です)。
Q2:孫への110万円贈与は、亡くなる直前でも本当に持ち戻しの対象外になりますか?
A2:原則として対象外です。孫が法定相続人ではなく、遺言による財産の取得(遺贈)や生命保険金の受取人になっていなければ、死亡前7年以内の贈与であっても相続財産に加算されることはありません。ただし、孫を養子にしている場合や、親が先に亡くなっていて孫が代襲相続人になっている場合は相続人扱いとなるため、7年加算の対象になります。
Q3:親が私の名義で作ってくれていた預金口座に毎年110万円が入金されていました。これは非課税になりますか?
A3:そのままでは非課税になりません。いわゆる「名義預金」とみなされる可能性が極めて高い状態です。口座の存在を子ども本人が知らなかったり、印鑑や通帳を親が管理していたりした場合、贈与契約が成立していないと判断され、全額が親の相続財産として課税対象になります。速やかに口座の管理権限を子どもへ移し、実質的な支配権を確立する必要があります。
Q4:年間110万円をきっかり贈与するより、あえて111万円にして1,000円の贈与税を申告・納税したほうが安全というのは本当ですか?
A4:昔から実務で使われてきたテクニックですが、過信は禁物です。1,000円の税金を納めて申告書を提出すれば「申告した事実」は公的に残りますが、税務署が名義預金かどうかを判定する基準は「受贈者が通帳を管理し、自由に使える状態にあったか」という実態です。契約書や通帳管理の実態が伴っていなければ、111万円申告をしていても否認されます。
まとめ:2026年最新相続税対策で失敗しないための判断基準
「110万円贈与の廃止」という検索キーワードの裏側にあったのは、制度の完全撤廃ではなく、生前贈与7年加算ルールへの移行に伴う締め付けの強化でした。政府による「相続税と贈与税の一体化」政策は着実に進展しており、資産の生前移転に対する税務当局の監視の目は一段と厳しさを増しています。
しかし、制度の全貌を正しく把握すれば、恐れる必要はありません。若年層の孫に対する暦年贈与の継続、相続時精算課税制度の新たな110万円控除枠の戦略的活用、そして何より不備のない生前贈与契約書の締結といった基本原則を愚直に守ることこそが、2026年最新相続税対策まとめにおける最大の防壁となります。
税金の損得勘定だけに目を奪われず、家族全員が納得できる透明性の高い資産承継の設計を進めていくことが、円満な相続を実現するための唯一確実な道筋です。 (出典: 110万円 贈与 廃止 いつから(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。