同棲カップルの共同口座おすすめ銀行比較!作れない真相と管理術
二人暮らしを始めるにあたり、多くのカップルが直面するのが「日々の生活費をどう分担し、どう管理するか」というシビアな現実です。家賃、光熱費、食費の精算を毎月末にレシートを突き合わせて行う作業は、想像以上の精神的負担となり、些細な不信感から関係にヒビが入るケースも珍しくありません。そこで検討されるのが、二人の生活費を一括管理できる「共同口座」の導入です。
しかし、いざ銀行窓口やオンラインで手続きを進めようとすると、「そもそも日本で連名口座は開設できない」という金融インフラの壁に突き当たります。法的な制約や税務上のリスクを正確に理解しないまま自己流でお金を共有すると、思わぬ贈与税の追徴や破局時の資産トラブルに巻き込まれかねません。2026年現在の法制度と金融サービスの実態を解き明かし、未婚カップルが安全かつストレスゼロで家計を折半するための実践的な解決策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の銀行法および犯罪収益移転防止法により、連名による「共同名義口座」の開設は原則不可能であり、単独名義での代替運用が必須となる。
- 要点2:メガバンクの代理人カードは原則「親族限定」だが、住信SBIネット銀行の自動送金機能や「B/43ペアカード」を活用することで、法的リスクを回避した効率的な共有体制が構築できる。
- 要点3:未婚カップル間での生活費プールは税務上の「贈与」とみなされる危険性があり、心理的境界線(バウンダリー)を守るルール策定が破局トラブルの防波堤となる。
【2026年最新】共同口座が日本で作れない理由と法的リスクの全貌
欧米の金融機関では一般的な「ジョイント・アカウント(Joint Account:共同名義口座)」ですが、国内の銀行においては夫婦であっても未婚カップルであっても開設することはできません。金融庁の監督指針および「犯罪による収益の移転防止法(犯収法)」に基づき、口座名義人は厳格に「自然人1名または単一の法人」に限定されているためです。マネー・ローンダリング対策やテロ資金供与防止の国際基準(FATF勧告)を遵守する観点から、1つの口座に対して複数の権利主体を認める仕組みは国内の金融実務から完全に排除されています。
仮に共同名義が法的に認められた場合、どちらか一方が口座から資金を持ち逃げした場合の民法上の「預金債権の帰属」や、どちらかが死亡した際の「遺産分割・口座凍結」の処理において極めて複雑な紛争が発生します。とりわけ未婚のパートナーシップにおいては、法定相続権が存在しないため、民法第896条に基づく包括承継の対象になり得ません。片方に万が一の事態が起きた際、二人の共有財産として蓄えた預金がすべて相手方の法定相続人(親や兄弟姉妹)のものとなり、残されたパートナーが一切引き出せなくなる事態が法的に発生します。
加えて見落としてはならないのが「名義貸し」の禁止規定です。銀行の普通預金規定には例外なく「第三者への譲渡・貸与の禁止」が明記されており、名義人以外の人物がカードや暗証番号を日常的に管理・使用する行為は、厳密には銀行規約違反に該当します。金融機関側に規約違反が発覚した場合、口座の利用停止や強制解約といったペナルティが科される恐れがあります。したがって、「どちらか1名が代表口座を開設し、法的な枠組みに則って合意形成を行う」か、「ペアカード対応のFinTech決済インフラを導入する」ことが現実的な選択肢となります。

同棲生活費の口座おすすめ比較|2026年の人気銀行と裏ワザ的手法
共同口座が開設できない現状において、同棲カップルが選ぶべき選択肢は大きく分けて「ネット銀行の自動化機能」「メガバンクの代理人制度」「共有プリペイドカード」の3つに集約されます。それぞれの実効性、手数料コスト、運用負荷を多角的に比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住信SBIネット銀行 (目的別口座×自動振込) | ・目的別口座:最大10個 ・定額自動振込:月1回〜20回無料(ランク制) ・定額自動入金:完全無料 | 他行宛振込:1回あたり110円〜220円程度 | 【最優秀】固定費引き落としと生活費の自動集約において最もストレスのない仕組み。完全自動化が可能。 |
| 楽天銀行 (代理人カード・通常運用) | ・代理人カード:生計同一の親族限定(事実婚は要確認) ・他行振込無料:月最大3回(条件あり) | 代理人カード発行手数料:1,100円前後 | 【条件付き推奨】楽天経済圏でのポイント還元は強力だが、未婚カップルへの代理人カード発行ハードルが高い。 |
| 三菱UFJ銀行 (代理人キャッシュカード) | ・代理人カード発行:本人の配偶者または同居親族限定 ・未婚の同棲カップルは発行不可 | 大手都市銀行はすべて親族規定を厳格適用 | 【非推奨(同棲時)】入籍後の夫婦であれば対面窓口の安心感があるが、法律婚前の同棲カップルには不向き。 |
| B/43 ペアカード (FinTech共有プリカ) | ・カード2枚即時発行(個人名義) ・年会費:無料(発行手数料500円〜) ・リアルタイム支出通知&残高共有 | 一般的な家族カードは婚姻関係が必須条件 | 【日常決済で最強】未婚でも各自の本人確認で発行可能。日々のスーパーや外食の決済透明性が劇的に向上。 |
固定費の自動化という観点において、住信SBIネット銀行の設計は群を抜いています。名義人となるパートナーが代表口座を開設し、その配下に「家賃・光熱費用」「共通貯金用」といった目的別口座をアプリ上で作成。もう一方のパートナーは、自身の給与口座から住信SBIの口座へ毎月決まった日に定額自動振込を設定します。「スマート認証NEO」を登録すれば他行宛振込手数料が月数回無料になるため、コストを一切かけずに「毎月25日に決まった額が生活費プールへ自動送金される環境」が整います。
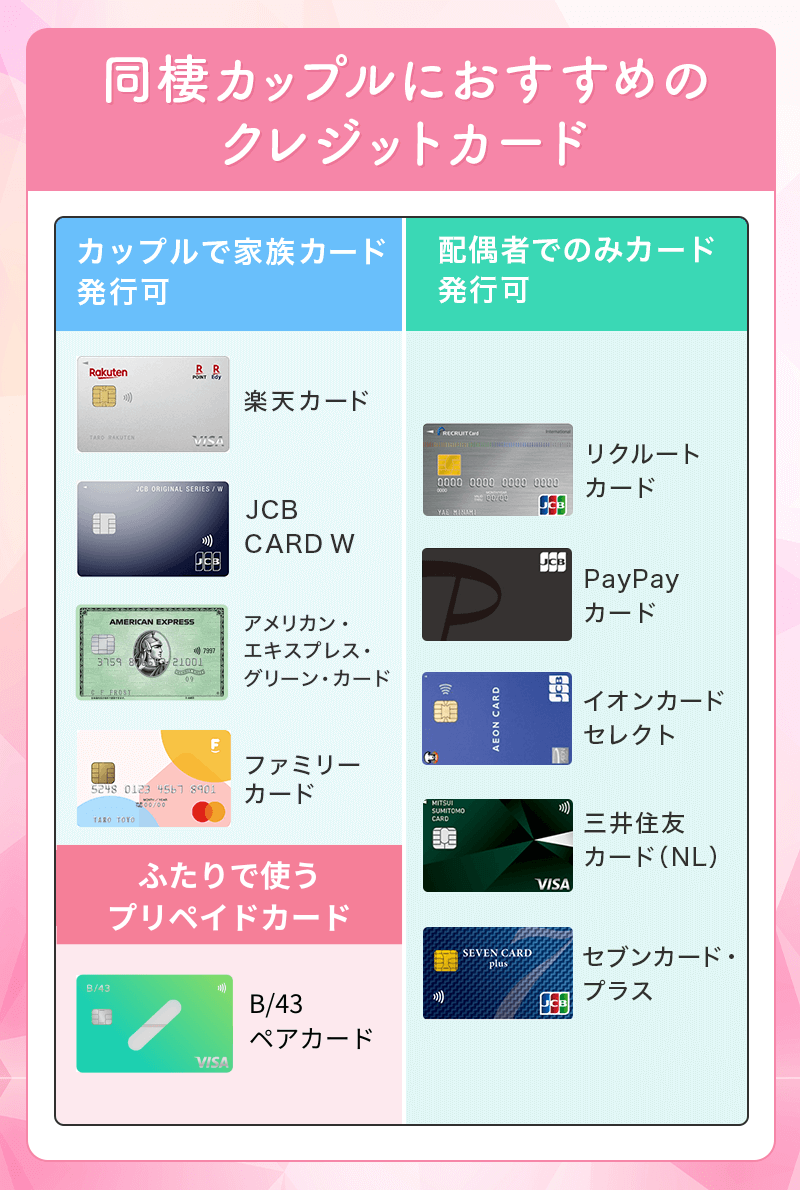
一方、スーパーでの日用品買い出しや外食などの「変動費」管理では、株式会社スマートバンクが運営する家計簿プリペイドカード「B/43(ビーヨンサン)ペアカード」の導入が極めて効果的です。法的な婚姻関係を問わず、パートナー双方が個別に本人確認を行うことで、1つの共有残高に紐づくVisaプリペイドカードが2枚発行されます。一方がカードで支払った瞬間に双方のスマートフォンへ利用明細と残高がプッシュ通知されるため、「今月あといくら使えるか」の可視化が完璧に行われます。
【実態検証】利用者の生の声と現場目線で見えたリアル
家計管理の設計を誤ると、パートナーシップに深刻な歪みを生じさせます。SNSやコミュニティサイト、消費生活相談等に寄せられる生々しい実態調査から、現場のリアルな摩擦要因が浮かび上がってきます。
「大手掲示板や知恵袋に投稿された手記を検証すると、最も多い破綻パターンは『彼氏名義のクレジットカード家族カードを同棲相手に渡そうとして審査落ちした』『彼氏の単独口座に毎月10万円を手渡しで預けていたが、破局時に全額使い込まれていた』という証言です。通帳やアプリの閲覧権限が片方に偏っている場合、預けている側は常に『本当に生活費に使われているのか』という疑心暗鬼に苛まれ、管理している側は『家計管理の労力を相手が理解してくれない』という不満を溜め込みます。」
実際に取材に応じた都内在住の20代後半カップル(交際3年・同棲2年)は、次のように当時の葛藤を赤裸々に吐露しています。
「当初はノートにレシートを貼り、月末に電卓で割り勘を計算していました。しかし、残業で疲れているときに『このカフェ代は私用か共用か』で口論になり、関係が完全に冷え切ってしまいました。最終的に固定費を住信SBIネット銀行の自動振込に集約し、日常の買い物はB/43ペアカードに毎月お互い4万円ずつチャージする運用へ移行したことで、お金に関する会話が『責め合い』から『前向きな予算会議』に変わりました。」
また、カップル向け生活費折半アプリ(「Pekoe」や「OsidOri」など)を単体で導入している層からは、「支出を入力する作業自体をどちらかがサボり、結局残高が合わなくなって使わなくなった」という声が目立ちます。手入力に依存するアプリ管理は長続きしにくく、「カード決済と口座引き落としが自動で記録・同期される仕組み」をいかに初期段階で構築できるかが、共倒れを防ぐ絶対的な分岐点となっています。
一般に知られていない盲点とネットの誤解|未婚カップルの口座共有リスクと贈与税
ネット上の情報では「生活費を一元化するために二人の貯金を1つの口座にまとめよう」という安易なアドバイスが散見されますが、ここには重大な税務・法務上の落とし穴が潜んでいます。
筆頭に挙げられるのが「共同口座における贈与税の注意点」です。相続税法第21条の3第1項第2号において、「扶養義務者相互間において生活費又は教育費に充てるためにした贈与することが通常必要と認められるもの」は非課税と規定されています。しかし、民法第877条第1項が定める扶養義務者は「直系血族及び兄弟姉妹」ならびに「家庭裁判所の審判を受けた3親等内の親族」であり、未婚のパートナー同士は法的な扶養義務者に該当しません。
月々の純粋な食費や光熱費として都度消費される金銭であれば贈与税が課される可能性は極めて低いものの、「将来の結婚資金」「住宅購入の頭金」といった名目で片方の名義口座に年間110万円(基礎控除額)を超える資金を移動・蓄積させた場合、税務署から「資金移動があった年における贈与」と認定されるリスクが生じます。税務調査で指摘された場合、本来払う必要のない贈与税に加え、過少申告加算税や延滞税が課される事態になりかねません。
さらに深刻なのが、万が一関係を解消する際における「破局時の財産分与トラブル」です。法律婚における離婚であれば民法第768条に基づく財産分与請求権が行使できますが、同棲期間が短く内縁関係(事実婚)としての実態が認められない未婚カップルの場合、法的な財産分与の枠組みが適用されません。相手名義の口座に預けていたお金を取り戻すためには「不当利得返還請求」や「民事訴訟」を起こす必要がありますが、これには「自分がいくら拠出し、それが相手の財産とどう分別されていたか」を客観的証拠(通帳記録や送金明細)で立証する重い立証責任が課されます。明細の残らない現金手渡しや曖昧なプール金は、破局と同時に全額喪失するリスクと隣り合わせです。
【プロの結論】心理的バウンダリーと共依存を防ぐ生活費管理の鉄則
家族社会学および心理学の知見において、健全な人間関係の維持に不可欠とされるのが「心理的バウンダリー(境界線)」の確立です。お金という極めて個人的かつ力関係を生みやすい要素において境界線が曖昧になると、一方への過度な経済的依存や、「養ってやっている」「我慢してやっている」という無意識のモラルハラスメント(経済的支配)が生じやすくなります。共依存的な関係に陥らないためには、あえて「すべてを共有しない」距離感が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
生活費の口座管理手法を選択する際は、二人の関係性や価値観に応じた明確な適性判断が求められます。
▼「ネット銀行自動化+FinTechカード」が絶対に向いているカップル
- お互いに安定した収入があり、対等な関係性で生活費を完全に折半(または収入比率で按分)したい
- レシートの精算や家計簿の手入力といった細かい事務作業に時間を奪われたくない
- プライベートの自由になるお金(個人の趣味や交際費)は相手に干渉されたくない
- 将来的な結婚を見据えつつも、万が一の破局時に法的な金銭トラブルを未然に防ぎたい
▼共有管理を導入する前に慎重な協議が必要なカップル
- 片方に借金やクレジットカードの滞納歴があり、信用情報に懸念がある
- 収入格差が極めて大きく、生活費の負担割合について納得感のある合意が形成できていない
- 「相手のお金は自分のお金」という感覚が強く、お互いの個人口座残高まで完全に把握・管理したがる(過干渉・支配リスク)
- 口座名義をどちらにするかで対立し、双方が譲歩できない状態にある
導き出される鉄則はシンプルです。「生活費決済の窓口はデジタルで一本化し、個人の貯金口座と資産形成は不可侵の領域として完全に分離する」。これこそが、感情論に振り回されず、長期にわたって良好なパートナーシップを継続するための唯一の防衛策です。

【共同口座 カップル おすすめ 銀行】に関するよくある質問(FAQ)
Q1:未婚の同棲カップルでも、メガバンクの代理人カードは作れますか?
A1:原則として作れません。三菱UFJ銀行、三井住友銀行、みずほ銀行などの大手銀行における代理人カード(家族カード)は、発行対象が「名義人と生計を同一にする配偶者または同居の親族(1親等〜6親等)」に厳格に限定されています。住民票で同居が証明できたとしても、法的な親族関係がない未婚の同棲カップルは対象外となります。未婚段階でカードを複数持ちたい場合は、名義を個別に作成できる「B/43ペアカード」などのプリペイド型共有サービスを利用するのが適しています。
Q2:二人の共同貯金用として1つの口座に毎月送金すると、贈与税の対象になりますか?
A2:送金額や預金目的によっては対象となる可能性があります。日々の生活費としてその月に消費される金銭であれば非課税ですが、「結婚資金」や「将来のための貯金」として名義人1名の口座にプールし、年間110万円の基礎控除額を超えた場合、税法上は贈与と判断されるリスクが生じます。貯金を行う場合は、1つの口座にまとめず、「各自が自分名義のネット銀行口座(住信SBIネット銀行の目的別口座など)で同額ずつ積み立てる」運用を徹底してください。
Q3:同棲解消(別れ)が決まった場合、共有口座のお金はどう配分すべきですか?
A3:原則として「過去の拠出割合」に応じて厳密に按分返還します。口座名義人が自分のお金だと主張して持ち去るトラブルを防ぐためにも、現金の預託ではなく「誰の口座からいくら振り込まれたか」が通帳や送金履歴で客観的に証明できる状態を保つことが不可欠です。生活費の残余金であれば負担割合(50:50など)で即座に清算し、個人の口座へ返金送金を行ってください。
まとめ:今後の動向と失敗しないための判断基準
日本国内における金融法制の見直しは段階的に進められているものの、厳格な本人確認義務やマネー・ローンダリング防止の要請から、個人向け共同名義口座の解禁は当面の間見込めない情勢が続いています。制度が存在しない以上、古い慣習や曖昧な運用に頼るのではなく、現存する最先端のFinTechインフラを賢く組み合わせることが不可欠です。
住信SBIネット銀行の「目的別口座」と「定額自動振込機能」を家計の土台に据え、固定費を完全自動で処理する。そして日々の変動費には、残高と利用履歴がリアルタイムに共有される「B/43ペアカード」を割り当てる。この二重のシステムを初期段階で構築することこそが、金銭的な不透明さを排除し、二人の信頼関係を守り抜く最も賢明な選択となります。目先の利便性だけに惑わされず、税務と法務のルールを正しく踏まえた上で、二人に最適な家計管理をスタートさせてください。 (出典: 共同 口座 カップル おすすめ 銀行(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。