一般管理費とは?販管費や原価との違い・内訳と削減の判断基準【2026】
決算書の数値を前にして「なぜ売上が伸びているのに手元に利益が残らないのか」と頭を抱える経営者や財務担当者は少なくありません。そのボトルネックの多くは、損益計算書(P/L)の深層に潜む「一般管理費」の肥大化に起因しています。事業規模の拡大に伴い、無意識のうちに積み上がる管理コストは、気づかないうちに企業の体力を静かに削り取っていきます。
実務の現場では、販管費(販売費及び一般管理費)としてひと括りに処理されがちですが、売上に直結する販売費と、組織運営そのものを支える一般管理費では、その性質も打つべき改善策も根本から異なります。2026年の企業経営において、無駄なキャッシュ流出を断ち切り、持続可能な高収益体質を築くための判断基準と勘定科目の実務知識を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:一般管理費は企業の統括・管理活動にかかる間接費用であり、売上に直結する販売費や製品製造にかかる売上原価とは明確に区別される。
- 要点2:役員報酬や福利厚生費、減価償却費などの按分処理には厳格なルールが存在し、適正な経費計上が税務リスクの回避と適正利益の把握に直結する。
- 要点3:一律的なコストカットは組織崩壊を招くため、固定費の心理的惰性を排除しつつ、戦略的な投資と非効率な管理費を峻別する姿勢が不可欠である。
【基礎知識】一般管理費とは?販管費や売上原価との決定的な違い
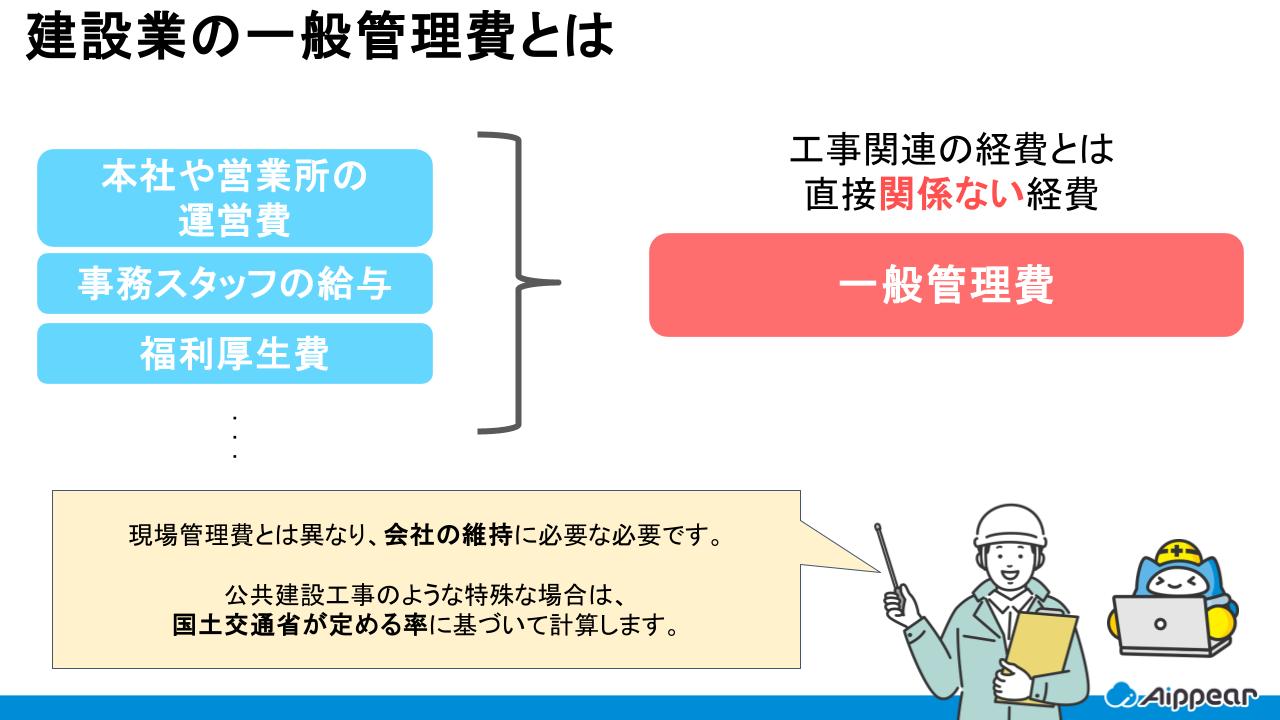
一般管理費とは、会社全体の管理活動やバックオフィス業務の維持運営のために発生する間接的な費用の総称です。具体的には、本社機能の維持費、役員報酬、人事・総務・経理部門の人件費、法務関連費用などが該当します。企業の「守り」を支える基盤費用であり、直接的に製品を売ったり作ったりする費用ではありません。
実務上、最も混同されやすいのが一般管理費と販管費の違いです。財務諸表の正式名称は「販売費及び一般管理費」であり、一般管理費は販管費を構成する二大要素の片翼を担っています。営業部門の歩合給や広告宣伝費、販売手数料のように「売上を獲得するために直接投じた販売費」に対し、一般管理費は「売上の増減にかかわらず組織を存続させるために必要な管理費用」という明確な役割分担があります。
さらに根本的な理解として押さえておきたいのが、売上原価との決定的な違いです。売上原価は製品の仕入れや製造ラインの工員人件費、工場の機械減価償却費など、商品やサービスを生み出すために直接要した費用を指します。仮に売上がゼロになれば売上原価の多くは発生を抑えられますが、本社の家賃や総務担当者の給与といった一般管理費は、売上の有無に関係なく固定的に発生し続けます。
財務構造を把握する上で外せないのが、損益計算書における営業利益の計算式です。営業利益は以下の計算式で算出されます。
営業利益 = 売上総利益(粗利) − 販売費及び一般管理費
どれほど優れた商品を開発して粗利を稼ぎ出しても、一般管理費が野放図に膨らんでいれば、本業の儲けを示す営業利益は容易に吹き飛びます。企業の真の収益力を測る指標として、この構造を正確に捉えておくことが財務規律の第一歩です。
【内訳一覧】一般管理費の主な勘定科目と経費計上ルールの詳細まとめ
一般管理費を適正に管理するには、日々の仕訳で用いられる勘定科目の性格を精緻に把握する必要があります。管理部門で発生する主要な費用と、その実務上の取り扱いを一般管理費の勘定科目内訳一覧として整理します。
実務の現場で特に税務調査の焦点となりやすいのが、役員報酬と福利厚生費の計上区分です。役員報酬は原則として事業年度開始から3ヶ月以内に決定した「定期同額給与」でなければ損金算入が認められません。恣意的な増減による利益操作を防ぐための厳格な税法上の縛りがあります。一方、福利厚生費は全従業員を対象とした公平な支出(健康診断費、社内レクリエーション補助、慶弔見舞金など)に限定され、特定役員のみを利する支出は実質的な給与とみなされ、追徴課税のリスクを背負うことになります。
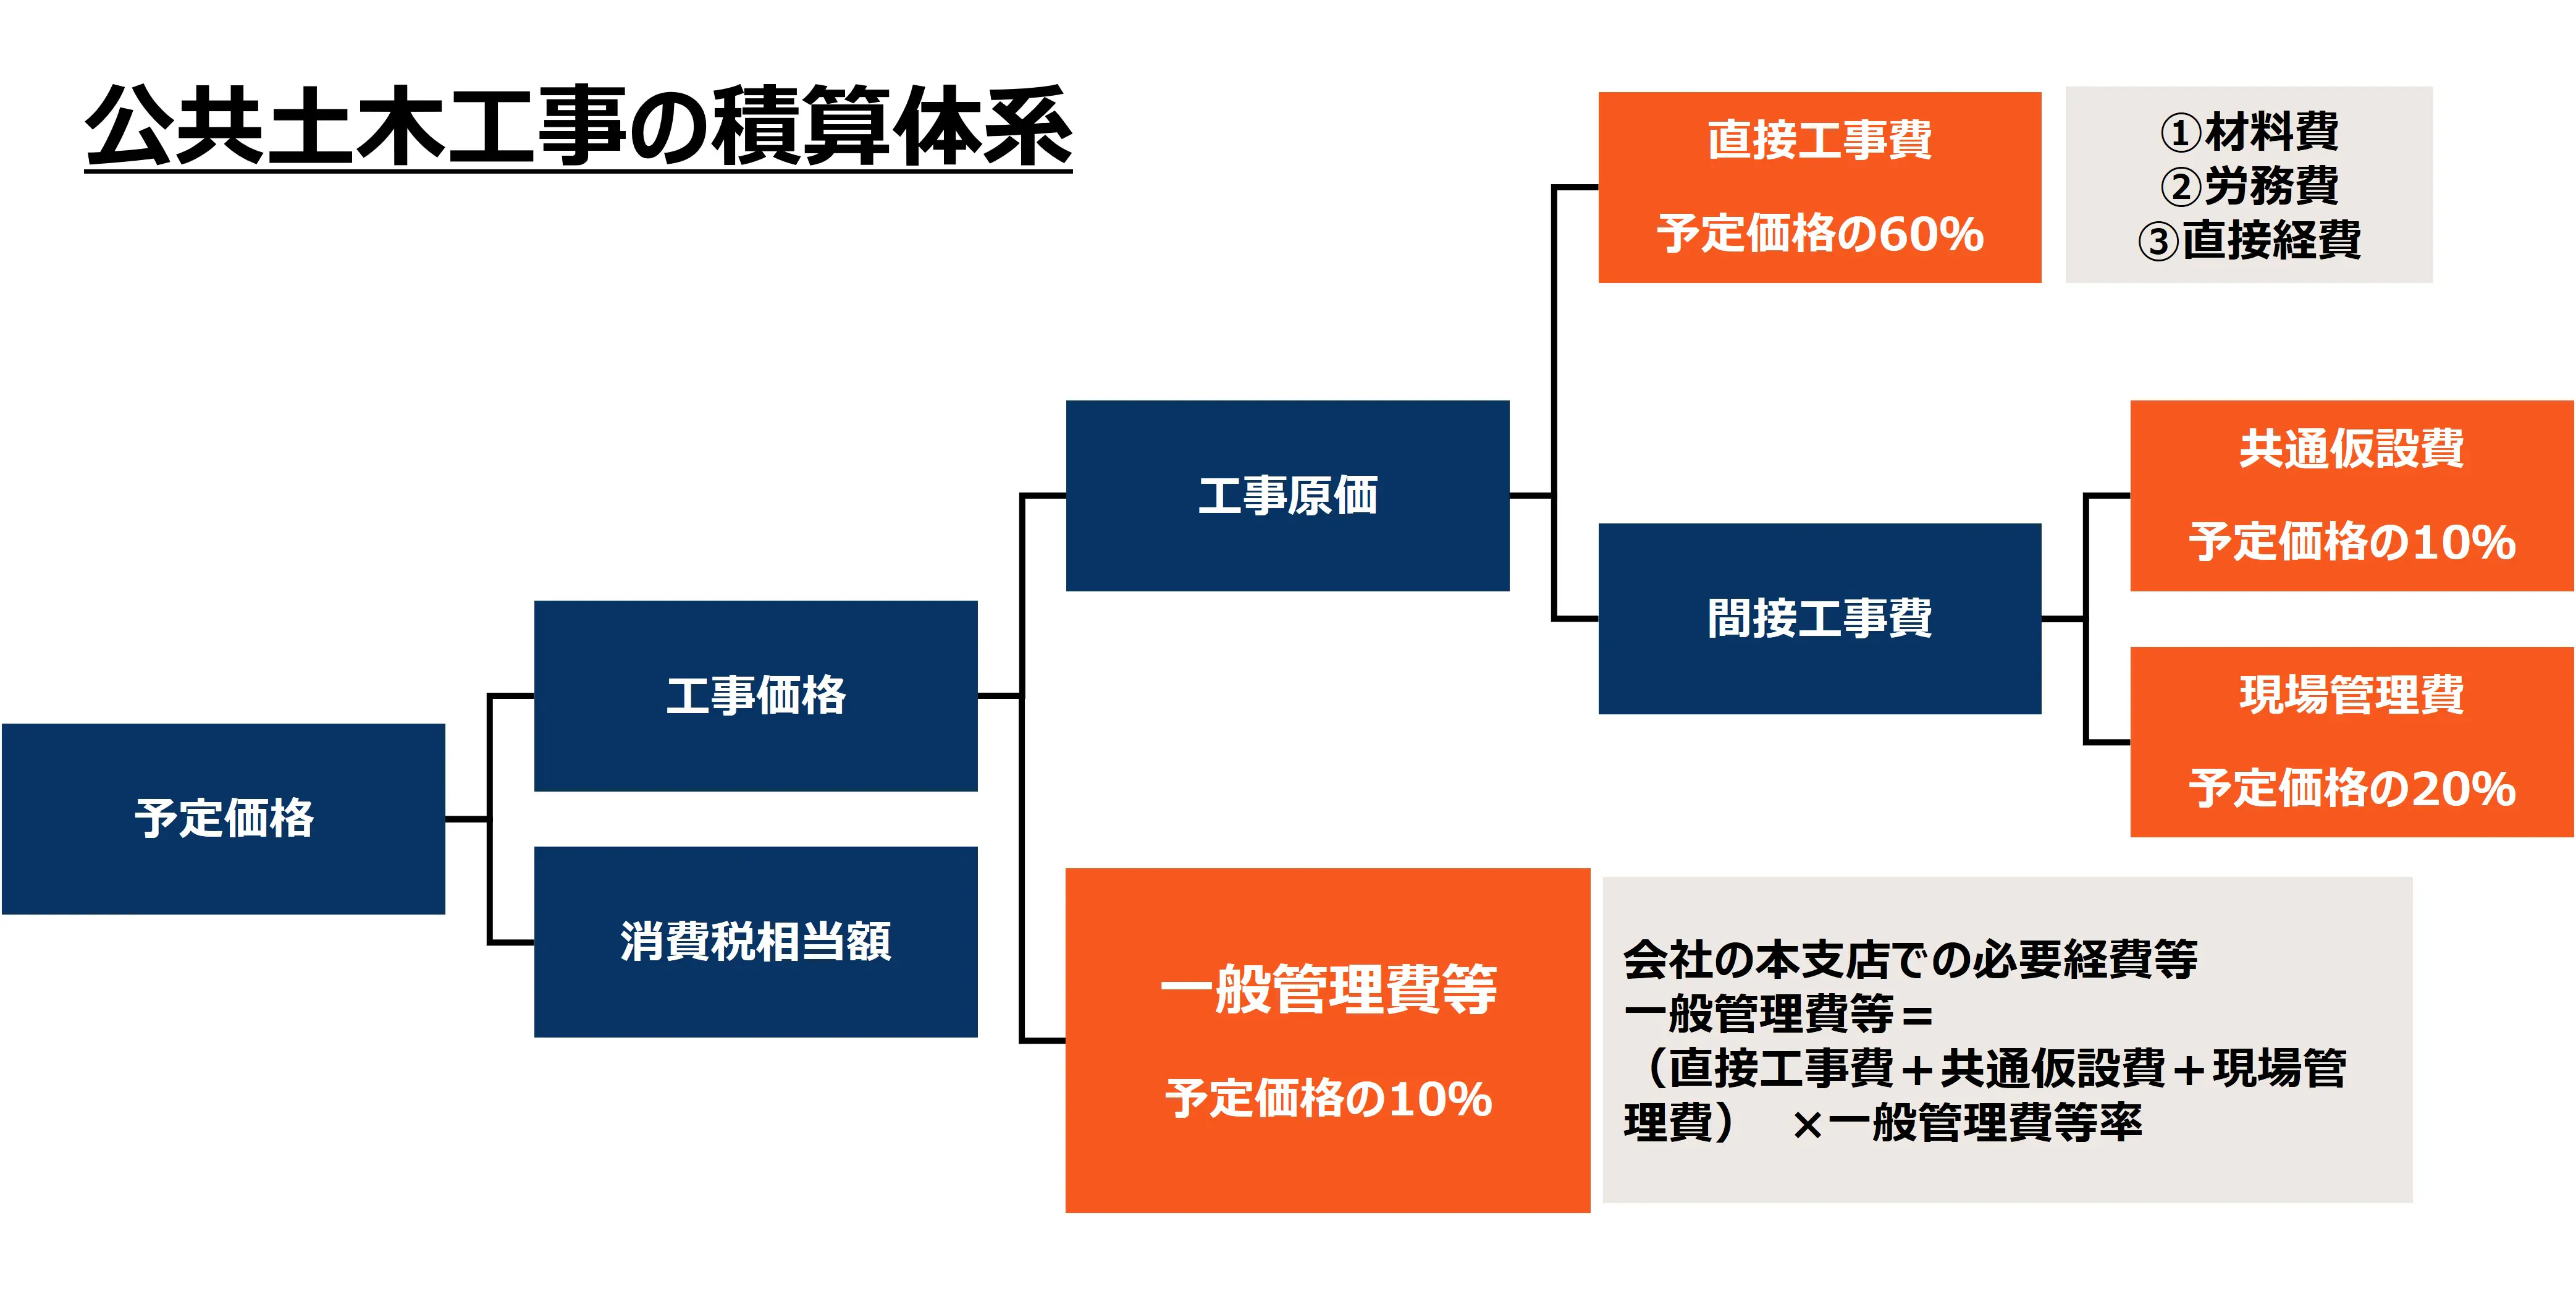
また、製造業やハイブリッドワーカーを抱える企業で実務を悩ませるのが、減価償却費と光熱費の按分ルールです。本社ビルと工場を併設している場合や、自宅兼事務所で業務を行う場合、発生した費用を「売上原価(製造原価)」と「一般管理費」に適切に配分しなければなりません。
按分計算においては、客観的で合理的な基準が求められます。床面積比率、使用時間、従業員の頭数比率などを基準に按分基準書を作成し、毎期継続して同一基準を適用することが経費計上ルールの詳細まとめにおいて最優先される原則です。この按分が曖昧なまま処理されていると、製品原価が歪み、適切な価格設定や採算管理が狂う直接的な原因となります。
【データ比較】一般管理費比率の目安と適正水準|業界別データで徹底検証
自社の管理コストが健全な範囲に収まっているかを評価するには、売上高に対する一般管理費の割合を示す一般管理費比率の目安と適正水準を把握することが欠かせません。この比率は業種特性やビジネスモデルによって大きく乖離します。
中小企業庁の基本調査データおよび各業界の上場企業決算統計をもとに、2026年時点の適正水準と構造的特徴を以下の比較表にまとめました。
| 業種分類 | 詳細・数値データ(販管費全体比率) | 一般的な基準・相場(一般管理費単体) | 編集部の見解・評価 |
|---|---|---|---|
| 製造業(一般機械・電子) | 販管費比率:15%〜22% | 売上対比 6%〜9% | 原価比重が高いため管理費は低水準に抑えるのが鉄則。10%を超えると収益圧迫の警告サイン。 |
| 卸売・小売業 | 販管費比率:18%〜28% | 売上対比 5%〜8% | 店舗家賃や物流費(販売費)が主因。本部管理費は極限までスリム化が求められる。 |
| IT・SaaS・情報通信 | 販管費比率:45%〜70% | 売上対比 15%〜25% | 原価が極めて低い反面、全社人件費やソフト減価償却費が膨らむ構造。固定費管理が勝敗を分ける。 |
| 士業・コンサルティング | 販管費比率:40%〜60% | 売上対比 20%〜30% | バックオフィス人件費とオフィス維持費が大半。高粗利ゆえに管理費の肥大化に無頓着になりやすい。 |
データが示すとおり、製造や流通のように原価率が高い業種では、一般管理費がわずか1〜2%増加しただけで最終赤字に直結します。自社の属する業界水準をベンチマークとし、直近の決算書と照合して乖離がないか検証する習慣が、財務健全性を維持する防波堤となります。
【実態検証】赤字転落を防ぐコスト削減の経緯と現場で見えたリアル
「業績が好調なときに増やした間接人員と高級なオフィス賃料が、不況期に入った瞬間に首を絞めた」――ある中堅製造業の元財務部長が記した手記には、赤字転落を防ぐコスト削減の経緯が克明に綴られています。好況期に膨張した固定費は、売上が縮小しても即座に削ることができません。この硬直性こそが企業を倒産へと追い込む最大の引き金です。
SNSやビジネス系コミュニティ、知恵袋などの投稿を分析すると、「売上が落ちた途端、現場のボールペン1本まで節約させられてモチベーションが底をついた」「役員報酬は維持されたまま、現場の福利厚生だけが削られた」といった悲痛な声が散見されます。このような不公平で場当たり的なコスト削減は、現場の不信感を煽り、優秀な人材の離職を引き起こすだけです。
現場目線で浮き彫りになる一般管理費を削減すべき理由の本質は、目先の小銭を浮かせることではありません。「損益分岐点売上高」を引き下げ、外部環境の激変に耐えうる柔軟な企業体質を作ることです。固定費の大半を占める一般管理費を抑制できていれば、売上が20%〜30%急減するような有事においても黒字を維持し、次の一手を打つ猶予を確保できます。
実際にV字回復を果たした複数の企業事例を取材すると、成功している組織は「文房具代や冷暖房費のカット」といった枝葉には目もくれません。通信回線の見直し、使われていないSaaSアカウントの棚卸し、間接業務のアウトソーシングといった「業務の仕組みそのものの改変」にメスを入れている事実が浮き彫りになります。
【2026年最新】会計基準動向と一般管理費を削減すべき本当の理由
2026年の会計実務を取り巻く環境は、テクノロジーの進展と情報開示基準の厳格化によって大きな転換点を迎えています。特に注目すべきは、2026年最新の会計基準動向と、電子帳簿保存法およびインボイス制度が完全に定着したことによる経理業務の構造変化です。
現在、金融庁や企業会計基準委員会(ASBJ)の議論において強く意識されているのが、「人的資本開示」と「無形資産投資」の可視化です。これまでは単なる一般管理費の中の「人件費」「教育研修費」として埋もれていた支出を、企業価値を高める先行投資として開示・評価する動きが強まっています。つまり、費用を一律に悪と見なす時代は完全に終わりを告げました。
削るべきは「社内手続きのためだけに存在する紙の処理費用」や「重複した承認プロセスの維持費」であり、リスキリングや基幹システムのクラウド統合といった生産性向上につながる支出は維持・拡大すべき対象です。管理部門のデジタル化によって間接業務の工数を削減し、余剰となったリソースを高付加価値業務や戦略立案へとシフトさせる――これこそが、現代の企業が目指すべき一般管理費改革の真骨頂です。
一般に知られていない盲点とネットの誤解|【プロの結論】削減の判断基準
一般管理費の削減に取り組む企業の多くが陥る罠があります。それが「全社一律10%カット」という安易な号令です。これは経営陣が頭を使わずに現場へ痛みを押し付ける愚策にほかなりません。ここではネット上で流布する誤解を解き、確かな判断基準を提示します。
組織行動学や心理学の領域では、一度与えられた権利や環境が奪われることへの強い抵抗感を「保有効果」や「心理的リアクタンス」として説明します。従業員が日頃利用している福利厚生やオフィス環境を一律に剥奪すると、組織の一体感は急速に失われ、企業への愛着(エンゲージメント)が著しく低下します。わずか数百万円の経費削減と引き換えに、数千万円分の採用・育成投資が無駄になるという本末転倒が後を絶ちません。
また、パーキンソンの法則が示すとおり、「支出の額は、収入の額に達するまで膨張する」という組織の心理的惰性も警戒すべき盲点です。予算制度を敷いていると、各部署は「予算を使い切らなければ翌期に減額される」という防衛心理から、不要なコンサルティング費用や使わない備品購入に走りがちです。
【プロの結論】削減に踏み切るべき項目と守るべき項目の判断基準
コスト削減を断行する際は、感情論を排し、以下の基準で仕分けを行わなければなりません。
【真っ先に削減・見直すべき項目の条件】
・業務効率に一切寄与していない定期購読物、保守契約、幽霊SaaSアカウント
・前例踏襲で続いている外部委託費や、成果物の使われていない顧問契約
・過剰な仕様の本社オフィス賃料(リモートワーク比率に応じた床面積の縮小)
【安易に削減してはならない項目の条件】
・従業員の健康と直結する福利厚生(健診費用、安全衛生関連)
・情報セキュリティ対策費および法務コンプライアンス維持費
・管理部門の基幹ITインフラへの保守投資
「事業の信頼性を担保する費用」と「惰性で払い続けている費用」の境界線(心理的バウンダリー)を経営陣が明確に見極めること。これこそが、組織を壊さずに営業利益を最大化させるプロの鉄則です。
【一般管理費とは】に関するよくある質問(FAQ)
Q1:一般管理費と販売費を明確に分けることが難しい場合はどう処理すべきですか?
A1:実務上は、従業員の業務実態に基づいて按分するのが一般的です。例えば、営業活動と総務業務を兼任しているスタッフの人件費であれば、従事時間の割合(タイムシート等の客観的記録)を基準に「販売費」と「一般管理費」へ配分します。中小企業の実務において区分が著しく困難な場合は、主たる業務の勘定科目に計上し、毎期継続して処理する方法も税務上認められますが、一度決めた基準を恣意的に変更しないことが前提です。
Q2:個人事業主の確定申告でも「一般管理費」という区分は登場しますか?
A2:個人事業主の青色申告決算書や収支内訳書には「販売費及び一般管理費」という大枠の区分は設けられておらず、経費欄に「租税公課」「荷造運賃」「給料賃金」などの勘定科目がフラットに並んでいます。したがって、個人事業主が書類上で販売費と一般管理費を厳密に切り分ける必要はありません。ただし、法人成りを視野に入れている場合や自社の損益分岐点を正しく把握したい場合は、売上原価と固定的な管理経費を意識して帳簿付けを行うことが推奨されます。
Q3:役員報酬を期の途中で減額して一般管理費を圧縮することは可能ですか?
A3:原則として事業年度の途中での役員報酬減額は、法人税法上の「定期同額給与」の要件から外れるため、減額前の金額との差額が損金不算入となるリスクがあります。ただし、著しい業績悪化によって株主や取引先との関係上、経営責任を取らざるを得ない「業績悪化改定事由」に該当する場合は、例外的に期中減額でも損金算入が認められます。資金繰り逼迫による減額を検討する際は、自己判断せず事前に税理士へ相談し、議事録等の証憑を揃える必要があります。
まとめ:今後の動向と失敗しないための判断基準
一般管理費は、企業の屋台骨を支える不可欠な防衛費用であると同時に、放置すれば組織の利益をむしばむサイレントキラーにもなり得ます。損益計算書における売上原価や販売費との境界線を正しく理解し、自社の勘定科目がどのような役割を果たしているかを把握することが、財務改善の出発点です。
2026年以降のビジネス環境では、単なる支出の抑制ではなく、業務プロセスの合理化とデジタル化を連動させた構造改革が生き残りの条件となります。目先の小手先な節約に囚われることなく、守るべき投資と削るべき惰性を峻別し、強靭な利益構造を確立してください。 (出典: 一般 管理 費 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。