損益計算書の英語はPLか?経常利益がない真相と海外決算書の読み方
米国株投資の急速な定着や企業のグローバル再編が進む中、海外企業の英文決算書や財務諸表に直接目を通す機会が増加しています。しかし、損益計算書の英語表記を調べようとすると、「P/L」「Income Statement」「Statement of Profit or Loss」といった複数の呼称が乱立しており、どれが公式な表記なのか迷う方が少なくありません。
さらに、日本の決算発表で業績の主軸として報じられる「経常利益」の項目が、海外の決算書にはどこにも見当たらないという不可解な現象に直面します。本稿では、国際会計基準(IFRS)や米国会計基準(US-GAAP)の最新動向をふまえ、損益計算書を取り巻く英語表現の実態と、海外決算書を誤読しないための論理的背景を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益計算書の正式名称は米国基準で「Income Statement」、IFRSでは「Statement of Profit or Loss」が標準であり、通称の「P/L」は社内報告や日常会話で多用される。
- 要点2:欧米の会計基準に「経常利益」に直結する項目は存在せず、本業と財務損益を合算する構造は日本のメインバンク制度が生んだ独自の産物である。
- 要点3:海外決算書の分析では、売上総利益から営業利益(Operating Income)、当期純利益(Net Income)への段階的アプローチと、開示ルールの歴史的変遷を押さえることが不可欠となる。
【疑問解消】損益計算書の英語表記はP/LとIncome Statementのどちらが正解か?
損益計算書の英語表記として最も広く知られているのが「P/L(Profit and Loss Statement)」と「Income Statement」の2種類です。実務においてどちらを用いるべきかという問いに対する明確な答えは、「公式の財務諸表ではIncome Statement(またはStatement of Profit or Loss)、社内コミュニケーションや現場実務ではP/L」という住み分けにあります。
英国の伝統的な会計慣行に端を発する「Profit and Loss Account(Statement)」は、直感的に「利益と損失」を表すため、口頭でのディスカッションや社内管理資料において圧倒的な頻度で用いられます。外資系企業の現場でも「今期のP/Lを締める」「P/Lインパクトを確認する」といった会話が日常的に交わされています。
一方で、米国会計基準(US-GAAP)を採用する企業の公式開示書類(年次報告書「Form 10-K」など)では、伝統的に「Consolidated Statements of Income」や「Statement of Operations」という表題が正式名称として採用されます。さらに、世界共通の物差しとして日本企業の採用も増え続けている国際会計基準(IFRS)では、「Statement of Profit or Loss(純損益計算書)」、あるいは包括利益計算書と統合した「Statement of Profit or Loss and Other Comprehensive Income」が公認の表記として定められています。
日本法令外国語訳データベースシステムや各種の会計専門用語辞典でも確認できるように、法律・条文の英訳では「Profit and Loss Statement」が充てられるケースが多いものの、グローバル資本市場で投資家向けに開示される一次情報においては「Income」や「Operations」を冠した表記が優勢です。相手や文脈に応じた適切な使い分けが求められます。
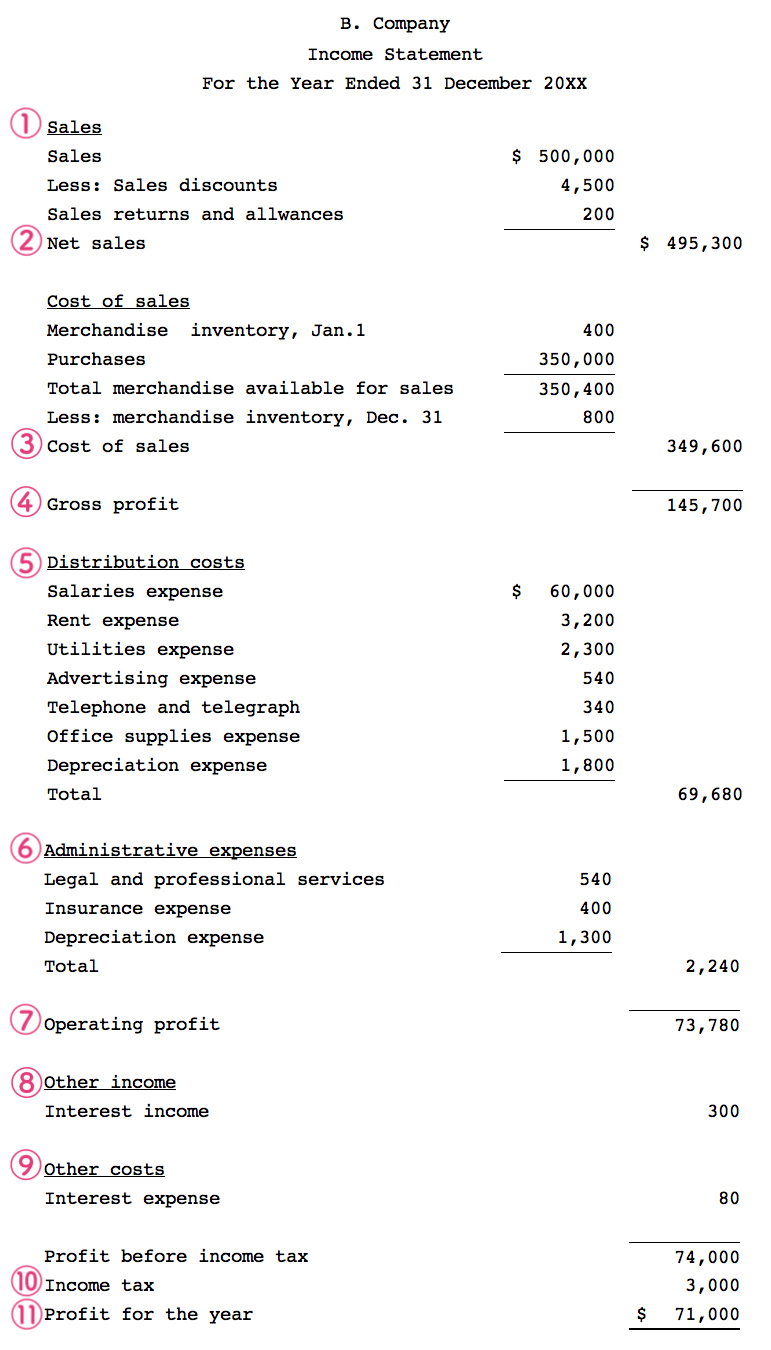
なぜ「経常利益」の英語は存在しないのか?海外決算書に隠された思想の真相
海外企業の決算書を開いた日本のビジネスパーソンや個人投資家が最も戸惑うのが、「経常利益」に該当する区分が存在しないという事実です。和英辞典を引くと「Ordinary Income」や「Ordinary Profit」という訳語が記載されていますが、これは日本基準の決算書を便宜的に英訳する際に作られた和製会計用語に過ぎず、欧米の決算書にこの項目が登場することはありません。
この根本的なギャップは、「企業は何によって評価されるべきか」という資本市場の哲学と金融システムの歴史的構造の違いに起因しています。
戦後の日本経済は、都市銀行を中心とする「メインバンク制度」によって支えられてきました。銀行が融資先企業を審査する際、最重要視したのは「本業の儲け(営業利益)」に「預金利息や借入金の支払利息(営業外収益・費用)」を加味した、経常的・反復的に生み出されるキャッシュフローでした。借入金の利子を期日通りに返済し続けられるかを見極めるため、日本独自の「経常利益」という指標が発達し、決算の主役へと押し上げられたのです。
対照的に、欧米の資本市場は銀行借入よりも株式市場からの直接金融が主導してきました。株主や投資家が求める情報は極めて合理的であり、次の2点に集約されます。
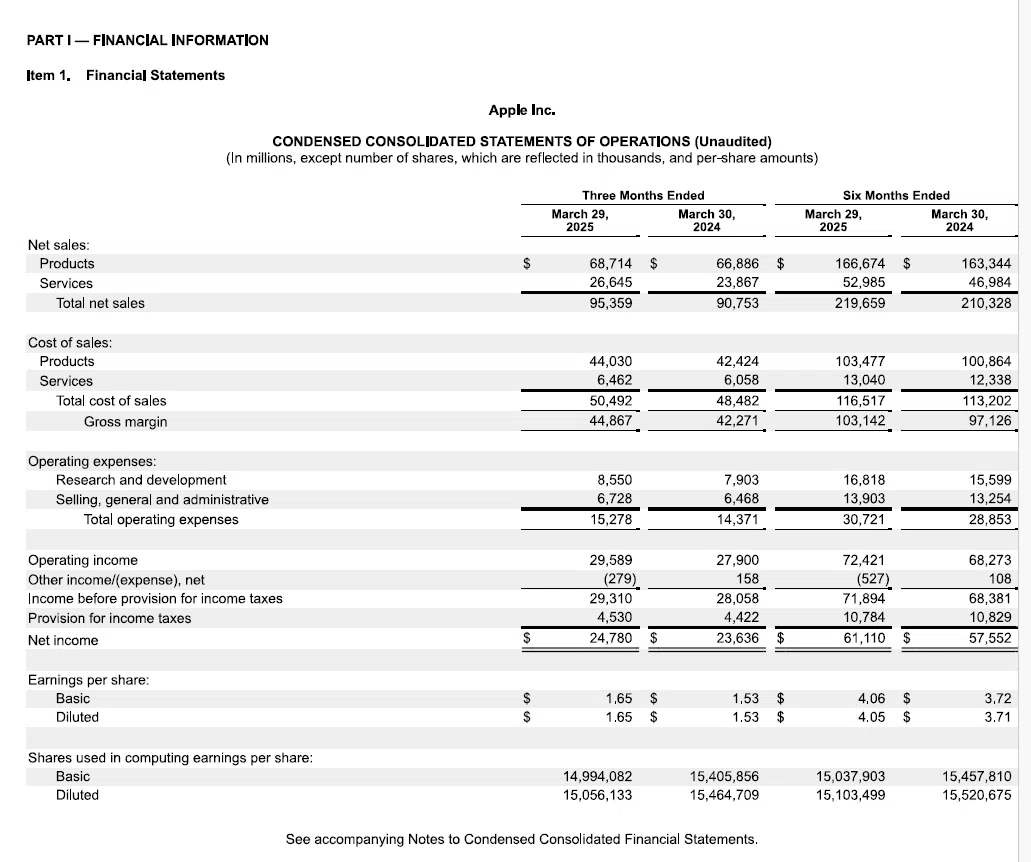
第一に、「企業が本業のビジネスモデルでどれだけの稼ぎを生み出したか(Operating Income / 営業利益)」。第二に、「一時的な損得や税金も含め、最終的に株主の手元にいくらの富が残ったか(Net Income / 当期純利益)」です。資金調達の手段が株式か借入金かという財務方針は経営陣の選択に過ぎず、本業の収益性と最終成果を混ぜ合わせた「中間的な利益」を独立掲記する合理的理由が欧米基準にはありません。
この思想的断絶を理解していないと、海外アナリストとの対話で「経常利益ベースの計画」を説明しようとして全く理解されないといった致命的なディスコミュニケーションを招くことになります。
【2026年最新】損益計算書の主要英語項目一覧と構造比較
英文損益計算書をスムーズに読み解くためには、上段の売上高(Top Line)から下段の当期純利益(Bottom Line)に至るまでのブレイクダウン構造を、体系的に頭に入れておく必要があります。売上原価の略称である「COGS」や販管費の「SG&A」など、実務で頻出する略語を含めた構造比較を以下に整理しました。
| 項目名(日本語) | 英語表記(正式・一般的) | 実務略称 | 実務上の着眼点・読み解きのポイント |
|---|---|---|---|
| 売上高 | Revenue / Net Sales | Sales | 損益計算書の最上段「Top Line」。値引きや返品を控除した純売上高を示す。 |
| 売上原価 | Cost of Goods Sold / Cost of Sales | COGS | 製品製造やサービス提供に直接要した原価。略称「コグス」として広く定着。 |
| 売上総利益 | Gross Profit | GP | いわゆる「粗利」。プロダクト自体の付加価値力や価格決定力を測る指標。 |
| 販売費及び一般管理費 | Selling, General and Administrative Expenses | SG&A | 人件費、広告宣伝費、研究開発費(R&D)など。固定費管理の健全性が表れる。 |
| 営業利益 | Operating Income / Operating Profit | OP / EBIT | 本業の純粋な収益力。グローバル投資家が最も厳しく審査するコア指標。 |
| 営業外損益 | Non-operating Income / Expenses | - | 受取利息や支払利息、為替差損益など。欧米では「Financial Result」等に集約。 |
| 経常利益 | Ordinary Income(※日本基準特有) | - | 欧米会計には非存在。海外開示では営業損益と金融損益の合算で独自計算が必要。 |
| 税引前当期純利益 | Income before Income Taxes / Pre-tax Income | EBT | 法人税等の支払前の利益。税制の違いを排除して国際比較を行う際に活用。 |
| 当期純利益 | Net Income / Net Profit | NI | 損益計算書の最下段「Bottom Line」。ここから1株当たり利益(EPS)が算出される。 |

【実態検証】利用者の生の声と現場目線で見えたリアル
ソーシャルメディアやビジネスパーソンが集うコミュニティでは、英文会計や海外決算書の読解において数多くのリアルな苦悩が語られています。大手掲示板やSNSの実務者コミュニティを定点観測すると、形式的な単語の暗記と実務現場の乖離に悩まされるケースが頻発しています。
「外資系の日本法人に転職した直後、本国へのレポーティングで『Ordinary Income(経常利益)』の数字を記載して提出したところ、CFOから『なぜ本業の稼ぎに財務費用を混ぜて報告してくるのか?意図が不明だ』と激怒された」(都内IT外資系・30代経理マネージャーの手記より)
また、個人投資家の間でも「米国ハイテク企業の決算資料を読もうとしたが、Non-GAAP(企業独自の調整後指標)とGAAPの数値が入り乱れ、どれが本当の営業利益なのか判別できない」という悲鳴が上がっています。米国企業はストックオプション費用や減価償却費、買収関連費用を控除した独自の「Adjusted Operating Income(調整後営業利益)」を決算説明会で大々的にアピールする傾向があり、公式の損益計算書(GAAP)と見比べるリテラシーが欠かせません。
さらに、国際会計基準審議会(IASB)が進める新たな開示基準(IFRS第18号)により、損益計算書は「営業」「投資」「財務」の3区分に厳格に整理される方向で刷新が進んでいます。これにより、各社が自由に定義していた営業利益の表示が世界的に標準化されつつあり、形式的な直訳に頼る実務者はますます淘汰される局面にあります。
一般に知られていない盲点とネットの誤解
ネット上の簡易的な解説記事や英語学習サイトでは、「損益計算書=P/L=Income Statementであり、どれを使っても同じ」という大雑把な説明が散見されます。しかし、この安易な同一視こそが海外投資家やビジネスパートナーとの重大な誤解を生む温床となっています。
代表的な盲点は、「Operating Income」と「Operating Profit」の微妙なニュアンスの差です。米国基準では伝統的に「Income」が利益(純額)を指す単語として好まれる一方、英国やIFRS圏では「Profit」が多用されます。また、ドイツやフランスなどの欧州企業が発行する英文アニュアルレポートでは、「Operating Result」という中立的な語句が営業利益に充てられるケースも珍しくありません。
もう一つの重大な誤解が「売上原価の計上範囲」です。製造業における「Cost of Goods Sold(COGS)」は製品の製造に直接かかった原価を意味しますが、サブスクリプション型のSaaS企業などではサーバー代やカスタマーサクセス人件費を「Cost of Revenue(売上原価)」として計上します。同じ売上原価という訳語であっても、業態によって含まれるコストの内訳が劇的に異なるため、単語の表面だけを見て企業比較を行うのは極めて危険です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
英文損益計算書をマスターし、自身の武器として活用できる人と、表層的な知識でかえってミスを誘発してしまう人には明確な思考パターンの違いが存在します。
【英文決算書の分析に向いている人】
- 資本の力学から因果関係を追える人:単語の直訳ではなく、「なぜこの企業は売上原価率(COGS Margin)が前年比で急上昇しているのか」「営業利益率(Operating Margin)と研究開発費比率のバランスは適正か」といった論理的構造に着目できる人。
- 国際的な会計ルールの背景思想を楽しめる人:日本基準、米国基準、IFRSの基準差を「思想の違い」として捉え、自社の立ち位置や海外競合の数字を柔軟に換算・補正できる人。
【安易な手出しを避け、慎重になるべき人】
- 単語の一対一対応で暗記しようとする人:「営業外収益=Non-operating Income」と機械的に丸暗記し、海外企業の決算書にその単語がないとパニックに陥る人。
- 日本の決算書のフレームワークに海外企業を無理やり当てはめようとする人:「海外企業の経常利益率は何%か」といった存在しない前提で数値をこねくり回し、本質的な収益力を見誤ってしまうリスクがあります。
【損益 計算 書 英語】に関するよくある質問(FAQ)
Q1:P/Lの表記にある「/(スラッシュ)」は省略して「PL」と書いても通じますか?
A1:通じます。実務のチャットツールや社内メールでは「PL」や「P&L」と表記されるケースが非常に一般的です。ただし、投資家向けのプレゼンテーション資料や外部公表用の英文資料では、略称を避け「Income Statement」や「Statement of Profit or Loss」と正式名称で記載するのが国際的なビジネスマナーです。
Q2:海外の決算ニュースで頻出する「Top Line」と「Bottom Line」とは損益計算書のどこを指しますか?
A2:「Top Line(トップライン)」は損益計算書の一番上段に位置する「売上高(Revenue / Net Sales)」を指し、「Bottom Line(ボトムライン)」は最下段に記載される「当期純利益(Net Income / Net Profit)」を指します。企業の規模拡大を見る際はトップライン、最終的な収益性と株主還元余力を見る際はボトムラインの成長が注視されます。
Q3:海外企業の決算書で「EBIT」や「EBITDA」という単語をよく見かけますが、営業利益とは違うのですか?
A3:本質的に近い概念ですが厳密には異なります。「EBIT(Earnings Before Interest and Taxes)」は利息および税金の支払前利益であり、実務上は営業利益とほぼ同義として扱われます。「EBITDA」はそこに減価償却費(Depreciation & Amortization)を足し戻した指標であり、設備投資規模や国ごとの減価償却ルールの差異を排除して現金を稼ぐ力を測るために多用されます。
まとめ:今後の動向と失敗しないための判断基準
損益計算書の英語表現を巡る混乱は、単なる語学力の問題ではなく、日本と欧米における資本市場の成り立ちや開示哲学の差異に起因しています。日常業務や社内での意思疎通には簡潔な「P/L」を用い、正式なレポーティングや有価証券報告書レベルの分析には「Income Statement」や「Statement of Profit or Loss」を正しく識別して使い分ける姿勢が肝要です。
また、海外企業の分析にあたっては、日本独自の「経常利益」という固定観念を脱ぎ捨て、本業の収益力を示す営業利益(Operating Income)と最終的な株主価値を示す当期純利益(Net Income)の2軸で業績を評価する視点を持つことが、グローバル投資や国際ビジネスを成功に導く絶対の条件となります。 (出典: 損益 計算 書 英語(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。