住宅ローン4000万がきつい真相!年収600万の破綻リスクと対策
首都圏や都市部を中心に新築・中古マンションや戸建ての価格が高騰を続け、マイホーム購入において「4,000万円の借入」はごく一般的な選択肢となりました。住宅展示場や金融機関の窓口では「現在の低金利なら月々10万〜11万円台の支払いで済み、現在の家賃と変わらない」と背中を押されるケースが後を絶ちません。
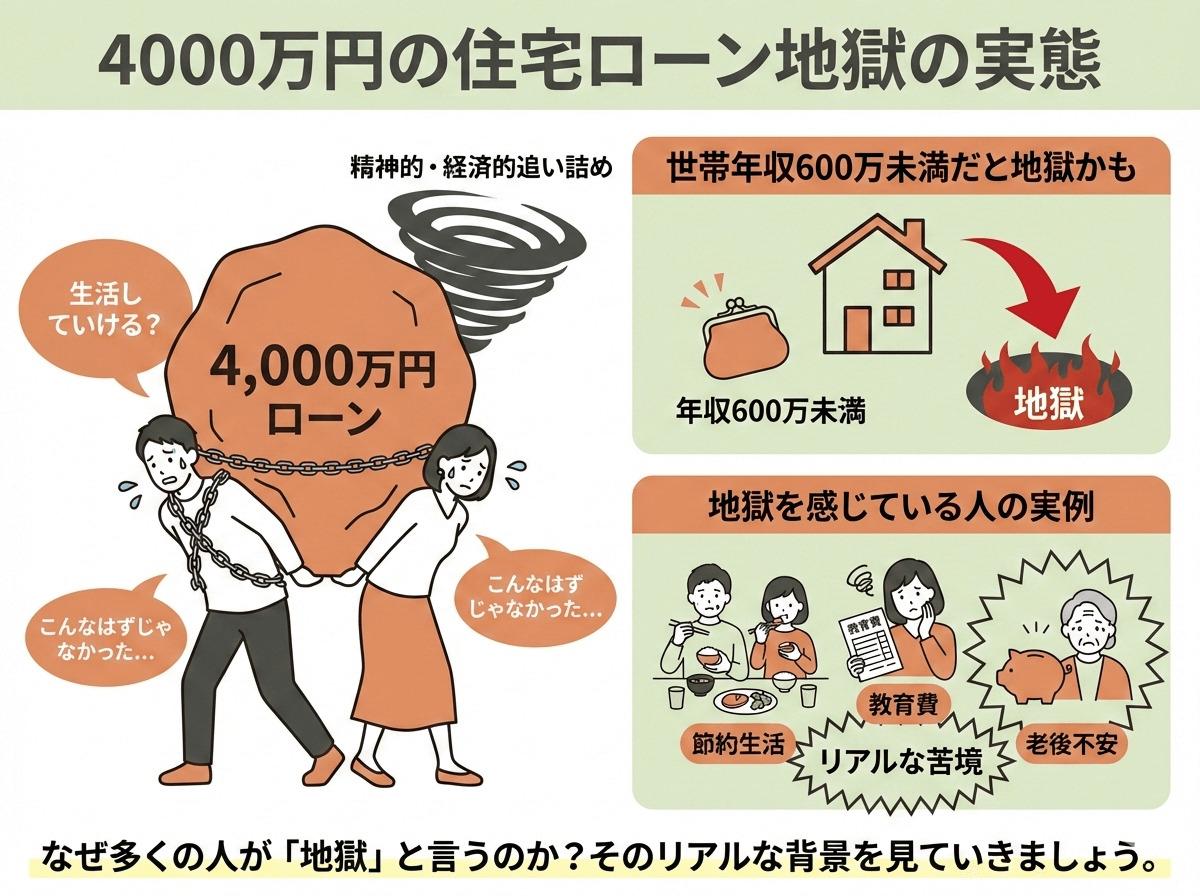
しかし、日銀の金融政策正常化に伴い金利環境が大きく激変した2026年の今、実際にローンを組んだ世帯から「家計が毎月ギリギリで息が詰まる」「想像以上に生活がきつい」という悲鳴が急増しています。年収600万円という平均以上の収入がありながら、なぜ多くの家庭が返済難に追い込まれるのか。現場取材と客観的データをもとに、その構造的な盲点と今すぐ打つべき家計防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローン4000万できついと感じる最大の元凶は「手取りベースの計算不足」と「住宅ローン以外の維持費・教育費の見落とし」。
- 要点2:年収600万円でもボーナス払いや変動金利上昇リスクが重なれば、一瞬で返済比率が破綻危険ゾーンに突入する。
- 要点3:家計崩壊を防ぐ鍵は、固定費の徹底見直し、繰り上げ返済と手元資金のバランス、そして早期の借り換えシミュレーションにある。
【真相解明】住宅ローン4000万がきついと感じる決定的な理由と年収600万の盲点
「額面年収600万円なら、4,000万円の借入は金融機関の審査に問題なく通る安全圏ではないのか」。多くの購入者が抱くこの認識こそが、返済苦の第一歩となります。住宅ローン4000万年収600万という組み合わせにおいて、最も見落とされがちなのが「額面年収と手取り年収の大きな隔たり」です。
年収600万円世帯の年間手取り額は、社会保険料や所得税・住民税が差し引かれるため、実質約450万〜470万円前後(配偶者控除や扶養家族の状況により変動)にとどまります。月々の手取り換算ではボーナスなしの場合で約37.5万〜39万円、年2回のボーナス(計100万円)を想定すると毎月の純手取りは約29万〜31万円にすぎません。
ここから毎月11万〜12万円の住宅ローン返済が差し引かれると、残る生活費は月18万〜20万円弱。ここから食費、光熱水費、通信費、保険料、子どもの習い事や教育費を捻出すれば、毎月数万円の赤字か、貯蓄ゼロの自転車操業に陥るのは自明の理です。金融機関の審査基準は「額面年収に対する年間返済額(返済比率30〜35%)」で算出されるため、「貸してくれる限界額」と「無理なく返せる現実額」には決定的なズレが存在します。これこそが、ネット上で「年収600万でも破綻寸前」と囁かれる真相の正体です。
【年収別シミュレーション】住宅ローン4000万円の月々返済額と返済比率の安全ライン
無理のない資金計画を立てるためには、金利水準ごとの正確な返済額と、世帯年収に応じた返済負担率を把握することが不可欠です。審査基準の目安とされている住宅ローン返済比率の安全ラインは、一般的に「額面年収の20〜25%以内」、より堅実を目指すなら「手取り年収の25%以内」が鉄則とされています。
以下は、借入額4,000万円(35年元利均等返済・ボーナス返済なし)における金利別の返済額と、年収に応じたリアルな家計負荷を比較した検証データです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住宅ローン4000万円の月々返済額 (金利0.7%想定) | 月額 約107,400円 年間返済:約128.8万円 | 超低金利期の標準的な返済ベース | 維持管理費が上乗せされる前段階。金利変動前の水準として過信は禁物。 |
| 住宅ローン4000万円の月々返済額 (金利1.3%想定・利上げ局面) | 月額 約118,600円 年間返済:約142.3万円 | 変動金利の中長期的な上昇幅(+0.6%) | 月額約1.1万円の増加。年間13.5万円の固定費増は家計に重くのしかかる。 |
| 住宅ローン4000万年収500万の返済比率(金利0.7%時) | 額面返済比率:約25.8% 手取り返済比率:約32.2% | 金融機関審査の上限目安(30〜35%) | 手取りの3割超が住宅費に消えるため、教育費や車の維持費があると高確率で赤字化。 |
| 住宅ローン4000万年収600万の返済比率(金利0.7%時) | 額面返済比率:約21.5% 手取り返済比率:約27.4% | 額面基準では安全圏(25%以下) | 一見安全だが、ボーナス依存や利上げ局面、維持費の加算で容易に危険水域へ達する。 |
| 理想的な年収ライン (年収666万〜700万円以上) | 額面返済比率:18.4%以下 手取り返済比率:23.0%前後 | FPが推奨するゆとりある家計基準 | 不測の事態(病気、一時減収、金利上昇)が発生しても手元貯蓄で防衛可能な水準。 |
データが物語る通り、住宅情報メディアやFP相談現場の検証でも明らかなように、単独年収500万円での4,000万円借入は極めてハイリスクであり、理想は年収666万〜700万円以上とされています。年収600万円であっても「手取りベース」で見ると返済比率は約27%に達し、安全ラインの目安とされる25%をオーバーしているのが現実です。
一般に知られていない盲点|固定資産税と修繕積立金の負担&ペアローンの落とし穴
多くの購入者が契約後に「こんなはずではなかった」と頭を抱える背景には、資金計画にローン返済額しか盛り込んでいないという構造的なミスがあります。マイホームを維持するために毎月・毎年のように請求される固定資産税と修繕積立金の負担は、家計を確実に圧迫します。
マンションを購入した場合、管理費と修繕積立金は毎月2万〜4万円前後が一般的ですが、築年数の経過に伴い修繕積立金は1.5倍〜2倍へと段階的に増額されるケースが大半です。さらに年1回支払う固定資産税・都市計画税(年間10万〜20万円前後)を月割りにすると、住宅ローンの返済額に加えて毎月3万〜5万円前後の追加支出が永続的に発生します。つまり、月11万円の返済であれば実質的な住宅関連固定費は「月15万〜16万円」に膨れ上がります。
また、単独年収では審査が通らない、あるいは借入額を増やすために利用者が急増しているペアローン4000万の落とし穴にも警戒が必要です。夫婦の収入を合算してそれぞれが主債務者となるペアローンは、以下のリスクを内包しています。
- 妊娠・出産・育休による世帯年収の急減:育休手当は手取りの約67%(半年以降は約50%)に落ち込み、時短勤務に移行すれば復帰後も収入が大幅に減少する。
- 健康悪化や離職リスク:片方がメンタルヘルスの不調などで働けなくなった場合でも、2人分のローン返済義務はそのまま残る。
- 離婚時の資産整理の泥沼化:不動産を売却しようとしても残債割れ(オーバーローン)していれば売却できず、どちらか一方が住み続ける場合でも相手の債務引き受け審査が通らない事態が多発する。
共働きを前提としたフル稼働シミュレーションは、何らかのライフステージの変化によって瞬時に綻びを見せ始めます。

【実態検証】住宅ローン破綻の真相と現場取材で見えた後悔の生々しい告白
現場の住宅ローン相談窓口や不動産関係者の証言、当事者の発言から見えてくるのは、「破綻に至る家庭の多くは決して浪費家ではない」という冷厳な事実です。人気住宅ブログ『ぽりんきの注文住宅攻略ブログ』の分析や各種相談事例でも言及されている通り、住宅ローン4000万後悔した理由のトップは「教育費と住宅費のダブルパンチ」です。
住宅購入専門のファイナンシャルプランナーは次のように証言します。
「購入時は子どもが未就学児で、月々の支出が低く抑えられていた世帯が、中学生・高校生に上がった段階で一気に家計が崩壊するケースが多発しています。塾代や学費で月5万〜10万円単位の支出増となる時期に、外壁塗装や屋根補修などの修繕費用(100万〜200万円)の発生が重なり、最終的にカードローンや教育ローンに手を出して多重債務化してしまうのです」
SNSや知恵袋などのコミュニティ上でも、生々しい告白が散見されます。
「年収650万、4000万を変動で組みました。子ども2人が私立高校と大学に進学し、月々の学費と仕送りで家計は毎月赤字。固定資産税の通知書が届くたびに胃が痛くなります。外食もレジャーも全て削り、マイホームを手に入れたのに毎日の会話は『お金がない』ばかりです」(都内・40代男性の手記)
また、ボーナス払いを年20万〜30万円単位で組み込んでいた世帯が、勤務先の業績悪化や役職定年によって賞与をカットされ、即座に返済に行き詰まるケースも顕著です。このように、住宅ローン破綻の真相と回避策を分析すると、破綻の本質は「借入額そのものの大きさ」以上に「変化に対するバッファ(家計の余力)がゼロだったこと」に起因しています。
【2026年最新】変動金利上昇リスクに立ち向かう家計防衛策と見直し手順
日銀の利上げ方針が定着し、金利のある世界へと完全に移行した現在、直面している最大のリスクが変動金利上昇リスク2026年最新の動向です。
変動金利には一般的に「5年ルール(金利が上がっても5年間は毎月の返済額を据え置く)」や「125%ルール(改定後の返済額は前回の1.25倍を上限とする)」というセーフティネットが存在します。しかし、これは「返済が免除される仕組み」ではありません。毎月の返済額が変わらなくても、内訳の中で利息の占める割合が急増し、元金がまったく減らない「未払利息」が水面下で蓄積されていくという致命的な罠を孕んでいます。
金利が0.5%〜1.0%上昇した場合、最終的な総返済額は数百万円規模で膨れ上がります。この局面を乗り切るための住宅ローンきつい時の見直し手順を以下に整理しました。
- 支出の聖域なき可視化と固定費カット:まず最初に着手すべきは通信費(格安SIMへの移行)、過剰な生命保険・医療保険の解約、利用頻度の低いサブスクリプションの整理。ここで月2万〜3万円を捻出する。
- 住宅ローン借り換えシミュレーションの実行:金利差が0.3%以上あり、残債が1000万円以上、残期間が10年以上ある場合、ネット銀行等への借り換えによって総支払額を大幅に圧縮できる可能性がある。諸費用(約60万〜100万円)を含めても手取りキャッシュフローが改善するかどうかを試算する。
- 金融機関窓口への早期相談(リスケジュール):すでに返済が滞りそうな場合、延滞する前に借入先へ相談に行く。返済期間の延長(最長40年への延ばし)や一時的な元金据え置きなど、条件変更に応じてもらえるケースがある。延滞してからでは信用情報に傷がつき、救済措置が取れなくなる。
ここで注意すべきは繰り上げ返済の適切なタイミングです。「金利が上がるから」と焦って手元の預貯金を一気に繰り上げ返済に充ててしまうのは極めて危険です。万が一の病気や失業、修繕に備える「生活防衛資金(生活費の半年〜1年分)」を確実に口座に残した上で、教育費のピークを越えた段階や定年前のタイミングで計画的に実行するのが鉄則です。
【プロの結論】住宅ローン4000万円に向いている人・おすすめできない人の判断基準
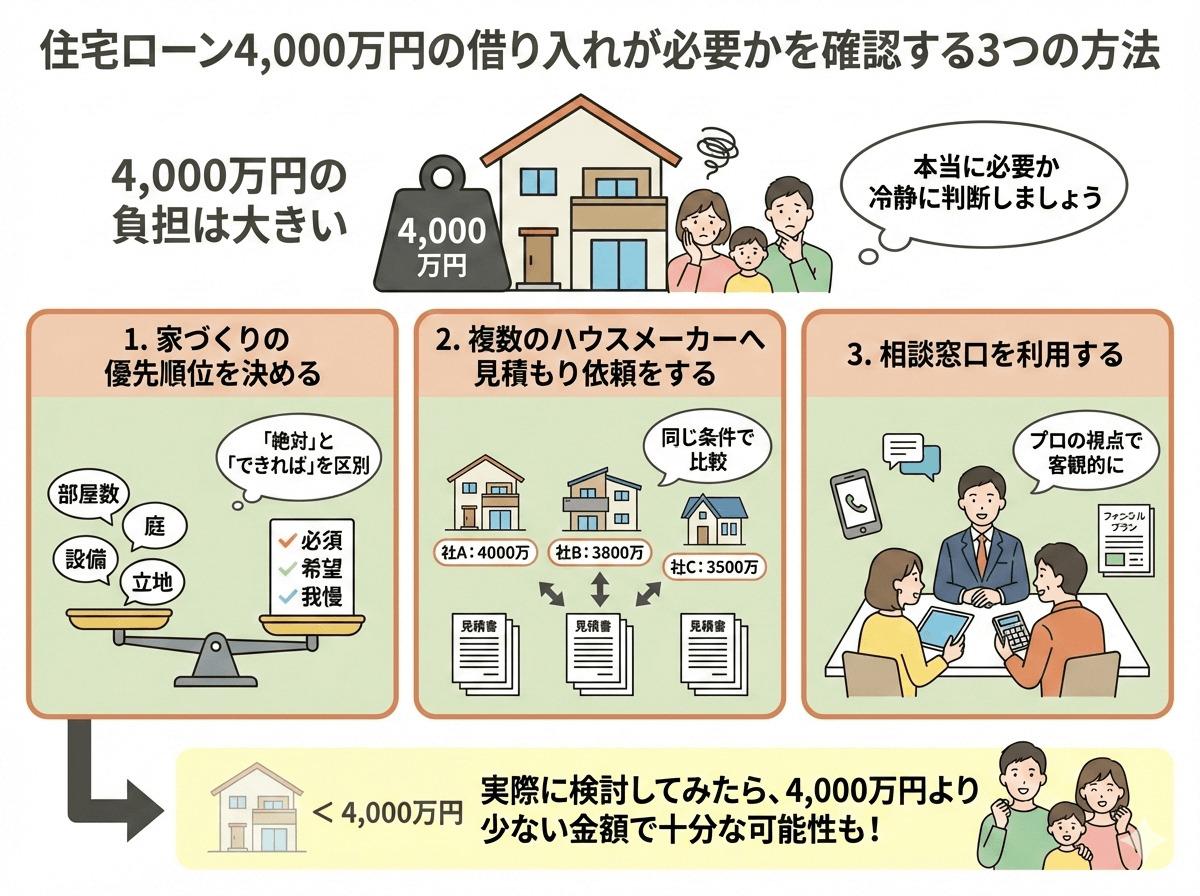
住宅購入における最大のリスクは、不動産業界が提示する「今の家賃と比べればお得」「みんな4000万円くらい借りている」というマーケティングトークに心理的に流され、自身の家計構造を客観視できなくなる「確証バイアス」にあります。マイホームは家族の安全基地であるべきであり、毎月の支払いに追われて家庭内がギスギスしては本末転倒です。
家計の持続可能性を見極めるため、住宅ローン4,000万円を組むにあたって「進んで良い人」と「立ち止まるべき人」の明確な判断基準を提示します。
住宅ローン4000万円を組んでも安全な人の条件
- 単独年収が700万円以上、あるいは夫婦の手取り合算で安定して750万円以上ある世帯
- 購入時点で生活防衛資金(300万〜500万円)を手元に残した上で頭金や諸費用を支払えている世帯
- 将来の教育費(大学費用等)の道筋がすでに立っている、または親からの確実な資金援助が見込める環境
- 金利が1〜2%上昇したとしても、日々の生活レベルを落とさずに返済額を吸収できる家計余力がある
住宅ローン4000万円は慎重になるべき(見送りを検討すべき)人の条件
- 世帯年収500万円台以下で、親の援助やまとまった自己資金がない世帯
- 夫婦フルタイム勤務の収入合算を前提に、ギリギリの返済枠でペアローンを組もうとしている世帯
- ボーナス返済を年間20万円以上組み込まなければ月々の収支が成り立たない資金計画
- 「家を買えば自然と節約できるようになる」と根拠のない楽観視をしている家庭
【住宅ローン4000万がきつい】に関するよくある質問(FAQ)
Q1:年収500万円で4000万円の住宅ローン審査に通ってしまいました。購入しても大丈夫でしょうか?
A1:審査に通ることと、無理なく返済できることは全くの別物です。年収500万円で4,000万円を借りると手取りに対する返済比率は30%を優に超え、教育費や修繕積立金が加わると家計は破綻寸前になります。購入額を3,000万円前後に見直すか、頭金をしっかり貯めて借入額を減らす決断を強く推奨します。
Q2:すでに毎月の返済がきついのですが、今すぐできる最も有効な対策は何ですか?
A2:まずは固定費(保険・通信費・自動車関連費)を即座に見直し、月2万〜3万円の余力を生み出してください。次に、現在の借入金利を確認し、他行への「借り換えシミュレーション」を行うことです。それでも返済が困難な場合は、絶対に滞納する前に現在借入中の銀行窓口へ行き、返済期間の延長や元金据え置きなどの「返済条件変更(リスケジュール)」を相談してください。
Q3:金利上昇が不安です。今から固定金利へ借り換えるべきでしょうか?
A3:固定金利への借り換えは「将来の金利上昇による返済額増加の不安」を完全に排除できるメリットがある一方、現在の変動金利よりも適用金利が高くなるため、直近の月々返済額が増加するトレードオフがあります。あと何年返済が残っているか、手元資金にどの程度余裕があるかによって最適解は異なります。まずは主要銀行の固定金利プランでシミュレーションを行い、月額の増加許容度と精神的安心感を天秤にかけて判断してください。
まとめ:今後の動向と失敗しないための判断基準
住宅ローン4,000万円がきついと感じる現象は、決して個人の能力不足や単なる怠慢によるものではありません。長引いた超低金利環境によって麻痺してしまった「借入限度額」への過信と、急激な物価高・維持管理費の高騰、そして2026年現在の金利上昇という複合的な環境変化が生み出した構造的な課題です。
マイホーム計画で最も重要なのは、「いくらまで借りられるか」ではなく、「どんな不測の事態が起きても、家族が笑顔で暮らし続けられる返済額はいくらか」という客観的な視点です。現在すでにローンを抱えて負担を感じている方は、手遅れになる前に固定費の削減、借り換えシミュレーションの検討、そして銀行への早期相談といった具体的な防衛アクションを起こしてください。現実を直視し、迅速に対策を講じることこそが、愛する家族と住まいを守る唯一の確実な道となります。 (出典: 住宅 ローン 4000 万 きつい(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。