PayPay残高の現金化は可能?出金できない理由と即日換金の全真実
街中のあらゆる店舗からオンライン決済、さらには公共料金の支払いに至るまで、日本のキャッシュレスインフラの代名詞となったPayPay。しかし、手元の残高が膨らんだ際や、急な出費で手元に紙幣が必要になった瞬間、「この残高をそのまま銀行口座に戻せないのか」「コンビニのATMから現金として引き出せないのか」と思い立った経験を持つ人は少なくありません。
スマートフォンの画面越しには同じ「残高」と表示されていながら、出金手続きを進めようとした途端にエラー画面が表示され、途方に暮れるユーザーが後を絶ちません。なぜ出金できる人とできない人が存在するのか。そこには、日本の資金決済法に基づく厳格な法律の壁と、PayPayが設定するアカウント構造の違いが横たわっています。
📌 【この記事の重要ポイントまとめ】
- 要点1:現金化ができるのは本人確認済みの「PayPayマネー」のみであり、本人確認前の残高やクレジット等でチャージした「PayPayマネーライト」「PayPayポイント」は出金不可。
- 要点2:PayPay銀行を振込先に指定すれば出金手数料は「何回でも完全無料」かつ24時間365日ほぼ即時入金が可能(他行宛ては1回100円)。
- 要点3:マネーライトの現金化を謳う「換金業者」や「金券転売の裏ワザ」は明確な規約違反であり、AI不正検知による即時アカウント凍結・残高没収の重大リスクを伴う。
【2026年最新】PayPay残高の現金化は可能か?「出金できない」と叫ぶユーザーの盲点
「PayPay残高を現金化したいのに、出金ボタンがグレーアウトして押せない」——知恵袋やSNSの金融コミュニティでは、毎日のようにこの悲鳴が書き込まれています。結論から言えば、正規の手順を踏めばPayPay残高の現金化は100%可能です。それにもかかわらず挫折する人が続出する最大の原因は、アプリ内で保有している残高の「種類」を混同している点にあります。
PayPayの残高は、一見するとひとまとめの電子マネーに見えますが、内部的には明確に4つのウォレットに分断されています。その境界線は、ユーザーが「公的身分証による本人確認(eKYC)」を完了しているかどうか、そして「どこから資金をチャージしたか」によって冷徹に引かれています。
銀行口座やセブン銀行ATMから入金した資金であっても、アプリ上でマイナンバーカード等を用いた本人確認を済ませていなければ、その残高は自動的に出金不能な属性へ分類されます。この金融ライセンス上の仕様を理解していないことこそが、出金トラブルを生み出す構造的な原因です。

【データ徹底比較】PayPay残高4種類の出金可否と換金ルート一覧
自身が保有している残高がどのカテゴリーに属しているのか、そしてどのように扱われるのかを整理したのが以下の比較データです。資金決済法上の「前払式支払手段」と「資金移動業」の区分が、出金の可否を決定づけています。
| 残高の種別 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PayPayマネー | 出金可能(本人確認完了後の銀行口座・ATMチャージ分) | 手数料:PayPay銀行0円/他行100円 限度額:50万円/日 | 完全合法かつ公式の出金ルート。手動での現金化における唯一の正解。 |
| PayPayマネーライト | 出金不可(本人確認前のチャージ、PayPayカード決済、キャリア決済分) | 送金・決済のみ利用可能 有効期限なし | 前払式支払手段のため換金不能。一度チャージすると買い物で消費するほかない。 |
| PayPayポイント | 出金不可(特典付与・キャンペーン還元分) | 送金不可・決済利用のみ ポイント運用に回すことは可能 | 無償付与の経済的インセンティブであり、出金ルートは設計されていない。 |
| 給与受取残高 | 出金可能(デジタル給与対応アカウント) | 月1回以上のATM出金手数料無料枠あり(労基法準拠) | 実質的にPayPayマネーと同等以上の流動性を法的に保証された残高。 |
表から明らかなように、出金機能を利用できるのは「PayPayマネー」として保有している分だけです。クレジット機能(旧あと払い)やソフトバンク・ワイモバイルまとめて支払いなどのキャリア決済枠からチャージした残高は、例外なく「PayPayマネーライト」に振り分けられます。これを直接銀行口座へ払い出す手段は、公式機能として存在しません。
最短即日で口座へ!PayPay残高を合法かつ安全に出金する正規手順
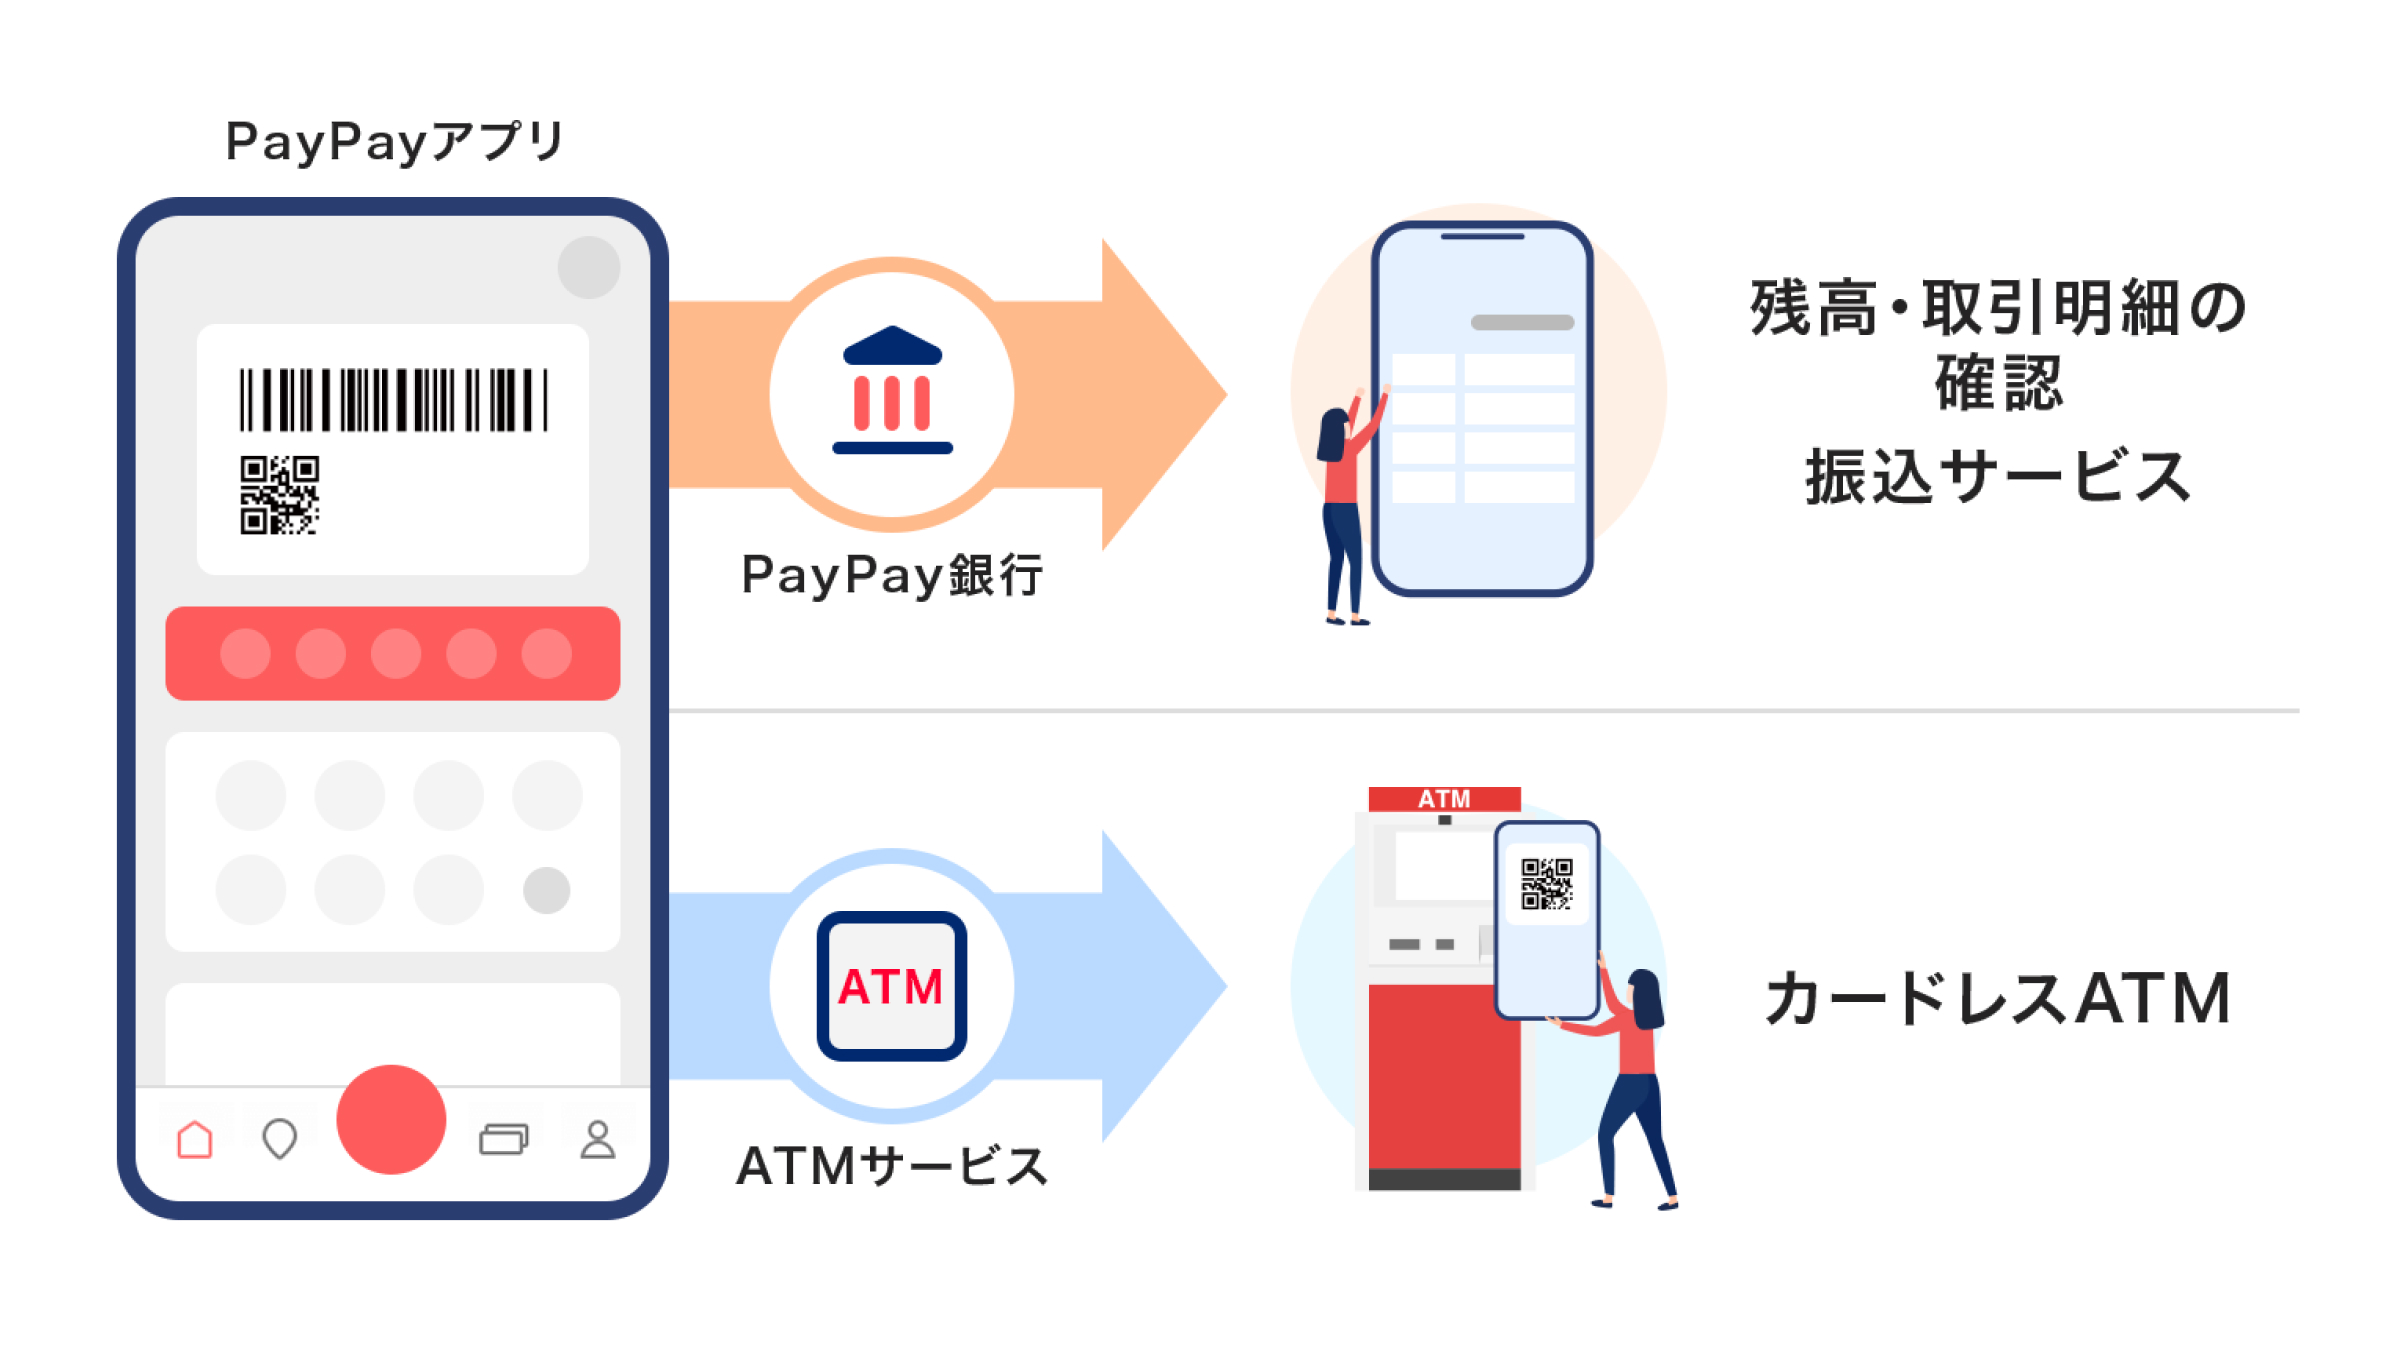
手元の残高が「PayPayマネー」の条件を満たしている場合、現金化までの道のりは極めてシンプルです。アプリ上のわずかな操作で、手持ちの銀行口座や最寄りの提携コンビニATMから現金を取り出すことができます。
ステップ1:最短数分で終わる本人確認(eKYC)の手順
出金機能を解放するための絶対条件が本人確認です。アプリの「アカウント」タブから「本人確認・口座認証」を選択します。マイナンバーカードをスマートフォンのNFCリーダーにかざす方式を選択すれば、書類の郵送やオペレーターの目視審査を待つことなく、最短数分から当日中に承認通知が届きます。運転免許証の厚みや顔写真を撮影する方式でも、24時間以内の承認が一般的です。
ステップ2:PayPay銀行または他行宛ての振込申請
本人確認が完了したら、ウォレット画面から「出金」をタップし、振込先口座を登録します。ここで注目すべきは振込手数料と反映スピードの格差です。
PayPay銀行を指定した場合、出金手数料は何回利用しても永年無料です。さらに、全銀システムの稼働状況に左右されず、土日祝日や深夜であっても振込申請から数十秒〜数分以内の即時入金が実行されます。一方、メガバンクやゆうちょ銀行、地方銀行宛ての場合は、1回あたり100円(税込)の手数料が差し引かれ、平日の日中以外は翌営業日の着金となるケースがあります。
ステップ3:セブン銀行ATM・ローソン銀行ATMでの現金引き出し
「銀行口座を経由せず、今すぐ紙幣を手元に確保したい」という状況であれば、セブンイレブン等に設置された提携ATMが役立ちます。アプリの「出金」メニューから「ATMで出金」を選択し、ATM画面に表示されるQRコードをスマホカメラで読み取ります。アプリに表示された企業番号と暗証番号をATMテンキーに入力するだけで、1,000円単位での紙幣引き出しが完了します。原則として24時間いつでも現金を入手できる機動性が強みです。
【実態検証】ネットの反応と現場の罠|「裏ワザ」を試した代償と凍結ラッシュ
正規ルートが存在する一方で、ネット掲示板やSNSでは「出金できないPayPayマネーライトを現金化する裏ワザ」と銘打った怪しい情報が氾濫しています。編集部がSNSの投稿データや消費者相談窓口の傾向を追跡したところ、金銭的・社会的なダメージを被るユーザーが相次いでいる実態が浮き彫りになりました。
「チャージを間違えて家賃が払えない」「バンドル枠を現金化して給料日までの生活費を作りたい」——そうした焦燥感に付け込むのが、悪質な換金業者やSNS上の個人間取引です。
現場で見られる典型的な手口は、PayPayマネーライトで商品券や貴金属、ゲーム機などを代理購入させ、それを業者が安値で買い取る形態です。しかし、そこには過酷な現実が待ち構えています。ネット上の体験談を精査すると、「換金率85%と聞いていたのに、謎のシステム手数料を引かれて実質60%の手取りしかなかった」「残高を送金した直後にアカウントをブロックされ、持ち逃げされた」といった被害報告が日常茶飯事となっています。
さらに深刻なのは、PayPay側の不正検知AIによる監視網です。通常と異なる取引パターンや、不特定多数への高額なマネーライト送金、換金性の高い商材の反復購入は即座にフラグが立ちます。監視に抵触した瞬間、「アカウントの即時無期限停止(BAN)」および「保有残高の完全凍結」という最も重い処分が下されます。一度ブラックリストに登録されると、同じ電話番号や同一名義での再登録は極めて困難です。
一般に知られていない盲点と規約の壁|なぜ現金化業者は危険なのか
そもそも、なぜPayPayマネーライトの現金化はこれほど厳しく取り締まられるのでしょうか。それは単なる企業の都合ではなく、国家レベルの金融法規に直結しているからです。
PayPay利用規約第16条等では、マネーライトやクレジット機能を用いた現金化行為を「不正行為」として明確に禁じています。これに加担することは、出資法(高金利・脱法融資の禁止)や資金決済法、さらには犯罪収益移転防止法に抵触するリスクを孕んでいます。換金業者の実態は、無登録で貸金業を営むヤミ金融の変種であるケースが珍しくありません。
利用者が「自分のお金を換金しているだけ」と主観的に考えていても、クレジットカードや後払い枠を原資として現金を調達する行為は、カード会社や決済事業者から見れば「返済能力を超えた与信枠の現金化」という重大な契約違反です。法的トラブルに巻き込まれた際、被害者救済の申し立てを行っても、自ら利用規約に違反している以上、警察や弁護士が介入しづらいという冷酷な現実があります。

【プロの結論】デジタル決済時代に賢く立ち回る行動経済学的アプローチ
手元のPayPay残高を出金したいという衝動の背景には、キャッシュレス決済特有の「お金を使っている実感が薄れる心理的バイアス」が存在します。行動経済学で言う「メンタル・アカウンティング(心の会計)」により、スマートフォンの画面にある数字は、物理的な紙幣よりも軽く扱われがちです。
余剰資金を不用意にチャージしてしまい、生活費の現金が不足して換金を焦る——この悪循環を断ち切るために、以下の判断基準を日頃のマネーマネジメントに組み込むことを強く推奨します。
PayPay残高の出金・現金化に向いている人
普段から家計簿を管理し、本人確認を済ませた銀行口座チャージ(PayPayマネー)のみを利用している人です。送金機能で割り勘を集金した際や、残高が余剰となった際に、PayPay銀行等を経由して手数料ゼロで計画的に回収できる人は、キャッシュレスの利便性を100%享受できます。
絶対に現金化や裏ワザに手を出してはいけない人
クレジット枠やキャリア決済(マネーライト)を使って、手元にない現金を調達しようとしている人です。換金業者を利用した場合、手数料の損失だけで年利換算数百パーセントの暴利を支払うことと同義です。生活費の補填が目的であれば、決済事業者の規約に抵触するリスクを冒すのではなく、公的な緊急小口資金や金融機関の正規カードローンなど、透明な金利とルールの下にある手段を検討する方がはるかに安全です。
出金できないPayPayマネーライトを抱えてしまった場合の唯一の正解は、「裏ワザで換金しようとせず、日々の食料品や日用品、公共料金などの固定費決済で1円も無駄にせず使い切ること」です。手数料で30%を溶かすよりも、日々の出費に充当して手元の現金を温存する方が、経済学的に最も合理的な防衛策となります。
【ペイペイ 残高 現金 化】に関するよくある質問(FAQ)
Q1:PayPayマネーライトをどうしても現金化したい場合、家族や友人に送金して現金をもらうのはセーフですか?
A1:知人間で食事代や割り勘の精算としてマネーライトを送り、対面で現金を受け取る程度であれば直ちに規約違反を問われる可能性は極めて低いです。ただし、換金を目的とした反復的な送金や、SNS等で募集した見知らぬ第三者との間で行う現金授受は、モニタリングシステムにより不正送金と判定され、双方のアカウントが調査対象となるリスクがあります。
Q2:出金申請を行ってから銀行口座に着金するまで、どのくらい時間がかかりますか?
A2:出金先がPayPay銀行であれば、曜日や時間帯を問わず原則数分以内の即時振込となります。メガバンクや地方銀行、ゆうちょ銀行などの他行宛ての場合、平日の午前中までに申請すれば最短当日中、夜間や土日祝日の申請であれば翌営業日以降の着金が目安です。
Q3:コンビニのセブン銀行ATMでPayPayマネーを引き出す際の手数料はいくらですか?
A3:提携ATM(セブン銀行・ローソン銀行)から直接現金を出金する場合、1回あたり110円(税込)の手数料が発生します(1万円以上の引き出し時は220円となる場合あり)。もし出金手数料を完全にゼロにしたい場合は、一度アプリから「PayPay銀行」の口座へ無料で出金し、その後にPayPay銀行のキャッシュカードを使ってATMから引き出す(所定の無料回数枠内)手順を踏むのが最もお得です。
Q4:PayPayポイントを現金化する方法は本当に一切ないのでしょうか?
A4:PayPayポイントを直接口座へ出金することは法的に不可能です。どうしてもポイントの価値を流動化させたい場合は、PayPayアプリ内の「ポイント運用」機能を使って資産運用に回し、相場上昇時に運用残高を引き出してポイント決済に充てるか、加盟店での日々の支払いに優先利用して手持ちの現金を浮かす方法が現実的です。
まとめ:リスクを避けて安全に資産を守るための最終判断
PayPay残高の現金化は、ルールと仕組みを理解していれば決して怪しいものではなく、公式に用意された便利な金融インフラです。要点は極めて明快であり、「本人確認を完了させ、PayPayマネーとしてチャージした残高を、PayPay銀行をはじめとする正規の銀行振込や提携ATMから出金する」——これ以外の抜け道を探す必要はありません。
ネット上に散見される甘い言葉の「換金裏ワザ」や手数料ビジネスは、利用者の無知と焦燥感に付け込む罠に過ぎません。アカウントの凍結や個人情報の流出といった取り返しのつかない代償を払う前に、正規のルールに従って賢くデジタル残高をコントロールする姿勢こそが、2026年のキャッシュレス社会を生き抜く防衛術となります。 (出典: ペイペイ 残高 現金 化(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。