会議費と交際費の違いとは?税務調査で注意が必要なポイントを徹底解説!2026年最新情報と社内基準まとめ
企業を回す上で、取引先との打ち合わせや会食は避けて通れません。しかし「この費用は会議費?交際費?」と迷う場面は少なくありません。2026年現在、社内基準が曖昧だと税務調査で損金否認のリスクが急増しています。専門税理士の解説と実務データを基に、明確な判断基準と最新情報をまとめました。
この記事では、会議費と交際費の違いから損金算入のポイント、仕訳例まで徹底解説。経理担当者が迷わず対応できる実践的な知識を習得してください。
📌 【この記事の重要ポイントまとめ】
- 要点1:会議費は業務遂行目的で全額損金算入可能。一方、交際費は規模に応じて上限があり、飲食代は50%まで減算限度額。
- 要点2:一人あたり5,000円以下の飲食なら会議費、超えると交際費と判断。議事録や参加者リストの残しが税務調査の鍵。
- 要点3:2026年最新情報に基づき、社内基準の見直しと証憑管理を徹底。誤分類で重加算税の可能性あり、経理担当者は即対応を。
会議費と交際費の違いとは?根本的な区分の考え方
会議費は「事業活動における会議や打ち合わせを実施するために直接必要となる費用」。取引先との契約交渉や仕様決定などの具体的な議題があって、出席者も業務遂行に必要な範囲に限定されます。一方、交際費は「取引先や事業関係者との良好な関係を構築・維持するために支出する費用」。接待や親睦が主目的で、娯楽性や慰安要素が含まれやすいのが特徴です。
この区別は単なる命名違いではなく、税務上の損金算入に直結します。会議費は純粋な業務経費として制限なしで認められますが、交際費は企業規模によって大幅に制限されます。2026年現在も、この根本的な違いは変わっておらず、国税庁の基準に基づいて判断されています。

【2026年最新】会議費と交際費の判断基準と損金算入の違い
実務では「目的」「参加者」「内容」で総合判断します。会議費の条件は「業務上の目的が明確」「議事録が作成可能」「金額が社会通念上適正」。交際費は「関係構築が主目的」「娯楽要素あり」「豪華な内容」が該当します。
特に飲食代の取り扱いが重要です。令和6年4月以降の改正で、1人あたり5,000円以下の飲食は会議費として処理しやすい基準が明確になりました。社内基準が曖昧な企業は、税務調査で交際費に振り替えられるケースが後を絶ちません。
| 項目 | 会議費 | 交際費 | 損金算入の違い(2026年基準) |
|---|---|---|---|
| 主な目的 | 業務遂行(契約交渉、仕様決定など) | 関係構築・親睦(接待、慰安) | 会議費:全額損金算入 交際費:企業規模により減算(資本金1億円以下は800万円限度など) |
| 参加者 | 業務に必要な最小限 | 関係者中心(業務非関連も可) | 会議費:業務範囲 交際費:税務調査で私的支出と見なされるリスク大 |
| 飲食代の基準(1人あたり) | 5,000円以下(会議実態あり) | 5,000円超(娯楽要素強) | 交際費は50%減算限度額。会議費は無制限 |
| 証拠として残すもの | 議事録、参加者リスト、協議内容メモ | 感謝の意示す記録(あくまで交際費) | 会議費は証拠残し必須。交際費は過大支出で重加算税リスク |
この比較表は、経理担当者が即座に判断できるように設計しました。編集部が税理士事務所の実務データを基に作成。
会食が会議費か交際費か?実務で迷う飲食費の判断ポイント
「取引先とのランチは会議費?それとも会食?」と悩むのは山ほど。会議費として認める条件は明確な議題あり、議事録作成可能、一人5,000円以下の適正金額です。交際費は夜の会食や高級店、娯楽要素強めの場合に該当します。
2026年現在も、この飲食代の区分は国税庁基準で変わらず。社内基準が曖昧な企業は、税務調査で「私的支出」とみなされやすく、損金算入を否認されるリスクが高いです。実務では「会議の実態」を残すことが最も重要。
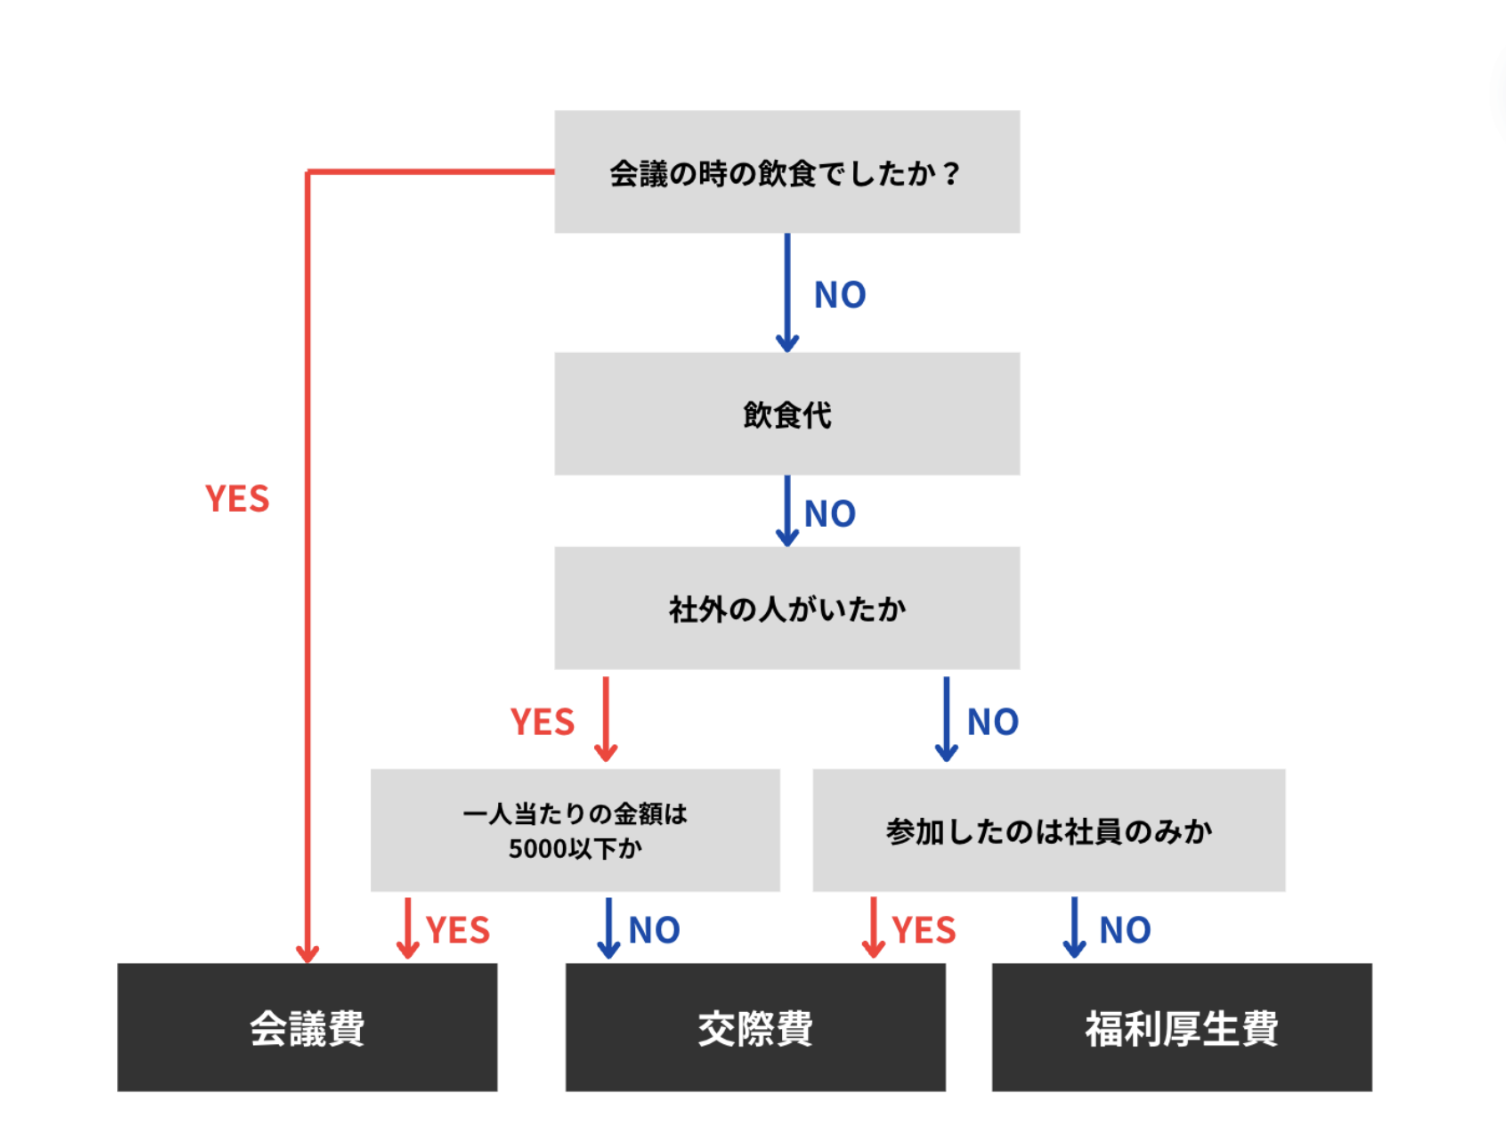
会議費 交際費 損金算入と仕訳例。経理担当者が押さえるポイント
会議費は全額損金算入。交際費は企業規模により制限(資本金1億円以下は定額800万円限度など)。2026年最新情報では、飲食代の減算限度額が引き続き50%適用されています。
仕訳例を紹介します。取引先との仕様協議で会議室利用+弁当6,000円(一人1,200円)場合:
- 借方:会議費 6,000円 貸方:現金 6,000円
- 議事録作成で税務調査時に全額認められやすい。
一方、取引先との高級会食(一人12,000円)場合:
- 借方:交際費 48,000円 貸方:現金 48,000円
- ただし、資本金1億円以下の企業なら50%減算で24,000円まで損金。
社内基準が曖昧だと、税務調査で交際費に振り替えられ重加算税(税率の2倍)が課せられるケースも。経理は証拠管理を徹底してください。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際の経理担当者の声を集めました。ある製造業の中小企業では「社内基準に『会議費は一人5,000円以下』と明記していたのに、取引先とのランチで交際費扱いになった」との声。税務調査で指摘され、損金否認で追加税負担。別のIT企業では議事録をデジタル保存し、2026年調査で無事通過した例も。
現場では「会議費を交際費にすると税金が増える」との声が多数。逆に交際費を過大計上すると調査でバレやすいと指摘されます。2026年現在、ハイブリッドワーク普及でオンライン会議費が増え、デジタル記録の重要性が高まっています。
一般に知られていない盲点とネットの誤解
ネットでは「会議費は交際費とほぼ同じ」「お茶代は交際費になる」との誤解が広がっています。実際は、業務目的で議事録があれば会議費です。もう一つは「会議費は無制限」「交際費は上限なし」と思っている人がいるが、交際費も個人事業主は制限なしです。
税務調査でよく指摘される盲点は「参加者リストなし」「議事録なし」。これらがないと、調査官が「私的支出」と判断しやすい。社内基準の見直しを急ぐ企業が増えています。
【プロの結論】経理担当者・経営者必読の判断基準と社会学的視点
経理担当者におすすめは「明確な議題と記録」を常に残すこと。慎重になるべきは「娯楽要素強め・高額会食」。おすすめできないのは「社内基準なしで適当処理」。この判断はビジネス継続の基盤です。
社会学的視点から見ると、会議費の純粋な業務性は「心理的バウンダリー(境界線)」を守るようなもので、健全な関係構築を支えます。一方、過度な交際費は「共依存関係」に似たリスクを生み、税務調査で指摘されやすい構造問題です。2026年現在も、健全な企業文化は記録管理から来ます。
【会議 費 交際 費 違い】に関するよくある質問(FAQ)
Q1:一人5,000円以下の飲食は必ず会議費になる?
A1:いいえ。会議の実態があれば可能ですが、議事録がないと否認リスク大。2026年もこの基準は変わらず。
Q2:交際費の上限額は2026年も変わる?
A2:資本金1億円以下の企業は定額800万円限度(月割)。大企業は飲食代50%減算。最新国税庁通達を確認を。
Q3:Web会議の料金は会議費か交際費?
A3:業務目的のオンライン会議ツール料金は会議費。全額損金算入可能。記録を残せば安心。
まとめ:今後の動向と失敗しないための判断基準
2026年、交際費・会議費の区別は税務リスクの最前線です。社内基準を明確にし、議事録を徹底的に残せば調査で無難に対応できます。経理担当者、経営者の方はぜひ今日から実践を。誤りを避ければ、健全なビジネスが続きます。 (出典: 会議 費 交際 費 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。