35歳 貯金1000万しかないと感じる?2026年最新データで中央値と少ない理由を徹底解説
@ creator • Click to Play Video Inline
🎵 35歳 貯金1000万しかないと感じる?2026年最新データで中央値と少ない理由を徹底解説
(平均との差・一人暮らし vs 二人以上・今すぐできる対策まで) 2026年に入り、「35歳で貯金1000万円しかない」と感じる人が急増している。30代前半の多くの人が「周りを見るとこんなものか」と不安に駆られる理由は、
30代貯蓄格差が目に見えない形で拡大しているからだ。公式調査では平均値が1,000万円超えても、中央値はまだ数百万台という現実が、老後資金不安を一層増幅させている。 この記事では、
35歳 貯蓄額 中央値と
30代 貯蓄額 平均 中央値の最新データを基に、
35歳 貯金 少ない 理由、
家計の金融行動に関する世論調査 2025の結果、
貯金1000万 少ない 危機感を徹底解説。
貯金 少ない 対策 2026として、一人暮らしと二人以上世帯の違い、新NISA活用法まで、すぐにできるアクションをまとめました。データだけでは終われない。あなたの現在地を把握し、
30代 貯蓄 格差をどう乗り越えるか——リアルな視点からお伝えします。 ### この記事の重要ポイントまとめ -
35歳 貯蓄額 中央値は30代二人以上世帯で約311万円、単身で100万円台と
平均1,096万円とのギャップが驚異的。 -
35歳 貯金 少ない 理由の主な要因は住宅・教育・結婚などのライフイベント費と物価高。
20代 30代 貯蓄格差は時代を超えた構造的問題。 -
家計の金融行動に関する世論調査 2025では、30代の金融資産非保有世帯が約3割を占め、
貯金1000万 少ない 危機感を抱える人が多数。 -
貯金 少ない 対策 2026は「先取り貯蓄+新NISA活用」が最強。
一人暮らしは月3〜5万円、
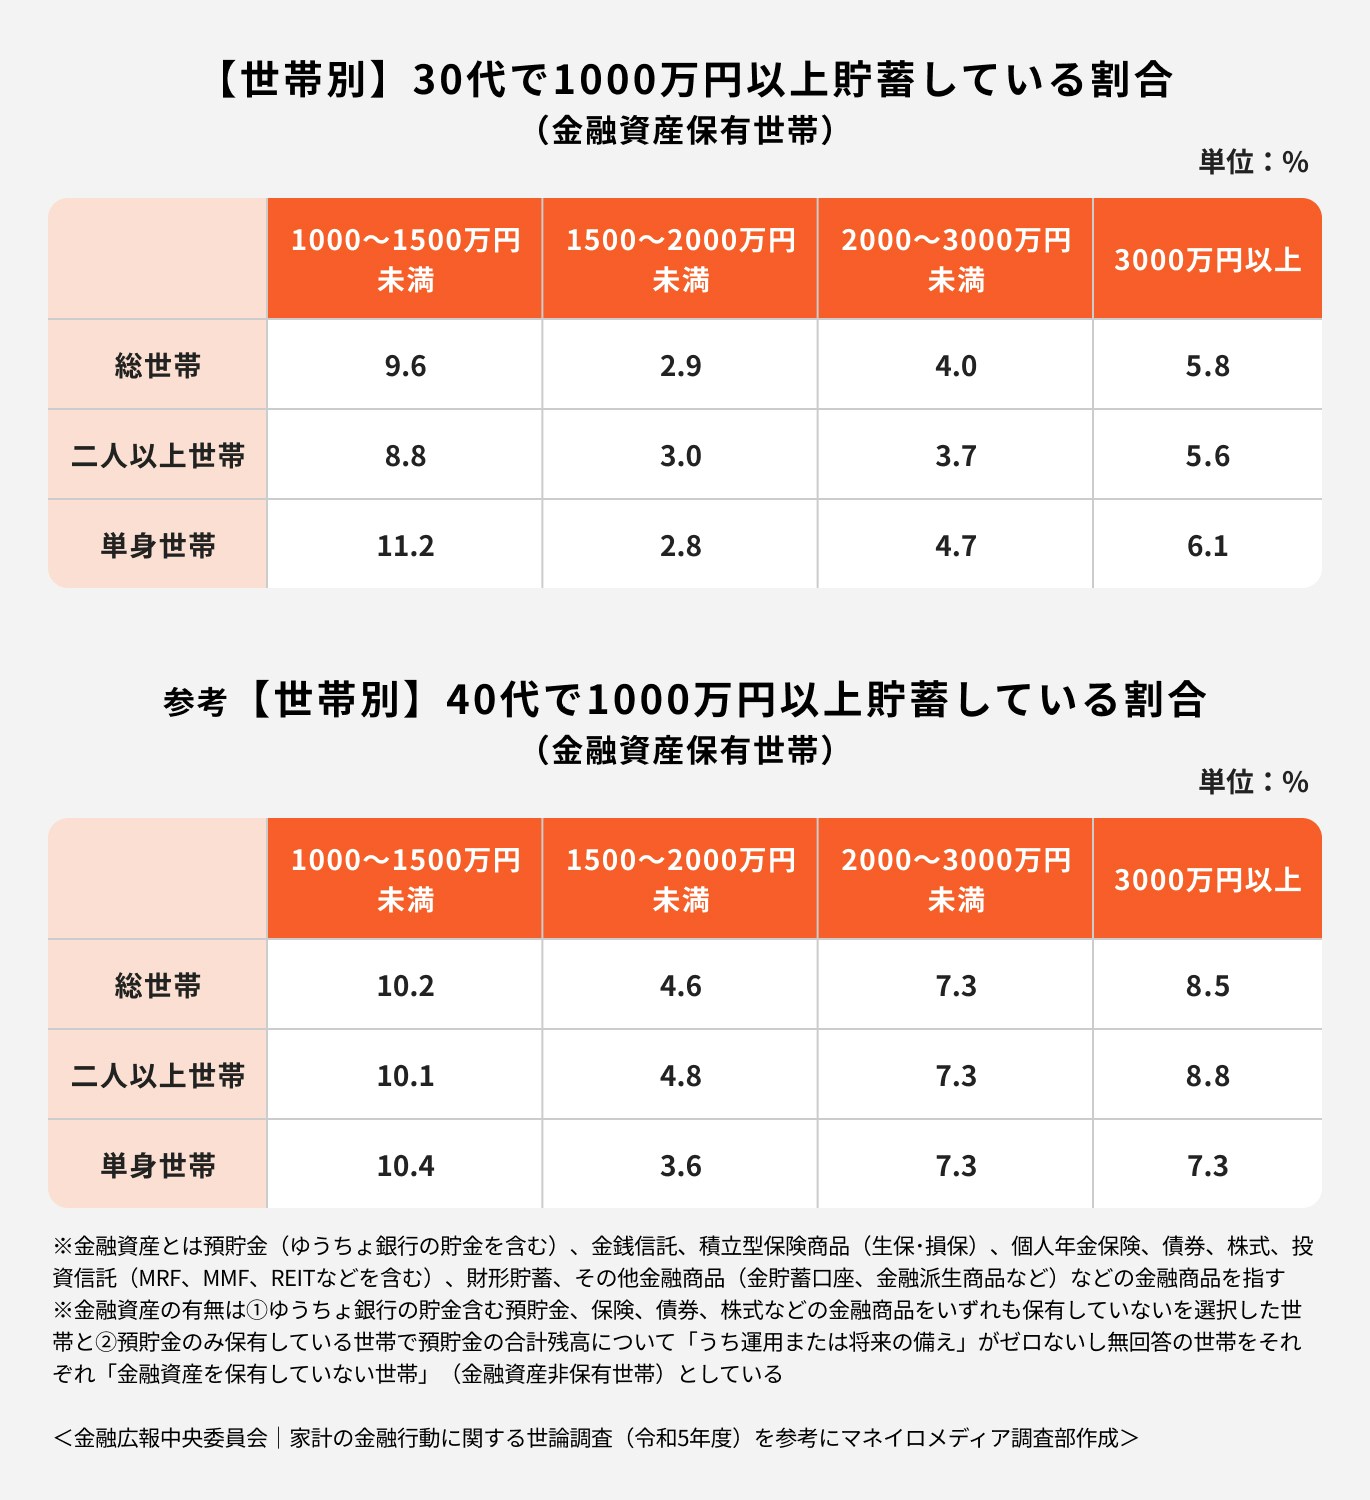
二人以上は月5〜8万円からの自動化が現実的。 ### 2026年最新データで35歳の貯蓄実態を一目で把握 J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」(令和7年6〜7月実施、全国5,000世帯)をもとに、35歳前後(30代前半中心)のデータを抽出。金融資産(預貯金+株式+投資信託など)は保有していない世帯も含む。[[1]](https://limo.media/articles/-/119968)[[2]](https://limo.media/articles/-/124413) | 項目 | 30代平均値 | 30代中央値 | 35歳前後目安(中央値推定) | 一般基準(老後資金) | |-----------------------|------------|------------|-----------------------------|-----------------------| | 二人以上世帯 | 1,096万円 | 311万円 | 250〜350万円 | 1,000万円超 | | 単身世帯 | 501万円 | 100万円 | 50〜150万円 | 500〜1,000万円 | | 貯蓄ゼロ世帯割合 | - | - | 約30% | 20%未満 |
編集部の見解・評価: 中央値が
35歳 貯金 1000万 少ないラインを明確に下回るのは、
30代 貯蓄 格差の象徴。平均値は一部富裕層の影響で押し上げられているため、実際の大多数は中央値ベースで見なければならない。35歳時点でこの水準なら、
貯金1000万 少ない 危機感を抱えるのはごく自然な反応だ。持ち家世帯でもローン残高1,000万円超のケースが多く、
老後資金 35歳の準備はまだ序盤。 ### 35歳で貯金1000万しかないと感じる?2026年最新データで中央値と少ない理由を徹底解説 多くの35歳男性・女性が抱える「貯金1000万しかない」との感覚は、データで裏付けられる通り。
30代 貯蓄額 平均 中央値の差が拡大している最大の理由は、
ライフイベントの集中と
インフレ・物価高だ。 -
住宅・結婚・出産費:30代はマイホームや子育てがピーク。住宅購入で500〜1,000万円近く持っていかれるケースが普通。 -
教育費:子供の学校・塾代が年間100万円超になる家庭も増。 -
物価上昇:食料・光熱費が10年連続で上がる中、給与上昇は追いつかない。 -
雇用・収入格差:
20代 30代 貯蓄格差は、正規雇用 vs 非正規の壁が如実に表れている。 J-FLEC調査では、30代の金融資産非保有世帯が約32%と、
家計の金融行動に関する世論調査 2025の特徴として際立つ。35歳で1,000万円しかないと感じる人は、こうした「見えない支出」の積み重ねが原因。ネットの「貯金ゼロでも大丈夫」説は誤解。現実の中央値は低水準を維持している。 ### 実際の声と現場検証|「35歳 貯金 少ない」悩みの生の声 SNSや知恵袋、LIMO編集部の取材で挙がった生の声。ある30代男性(独身、年収450万円)は「新NISA始めたのに、住宅ローンで貯金ゼロ寸前。友達は3000万円持ってるらしい」と嘆く。女性(既婚、二人暮らし)は「子供の教育費で月15万円減。35歳で1,000万円はまだまだ…」と語る。 一人暮らしの人は「月3〜5万円自動引き落としで何とか維持」。二人以上世帯は「夫婦で月7万円先取り+投資信託で複利効果狙い」。共通するのは「見積もり」ではなく「自動化」。これが
貯金 少ない 対策 2026の鍵だ。 ### 一般に知られていない盲点とネットの誤解 ネットでは「貯金1,000万円は十分」「新NISAで簡単に増える」との声が多いが、
金融資産 平均値 中央値の差は巨大。平均1,000万円超えても中央値は数百万円台——これが
30代 貯蓄 格差の本質。インフレを考慮すると実質はさらに少ない。 一人暮らしは単身世帯の中央値が低いため「比較的マシ」と感じるが、
二人以上の生活防衛資金を軽視すると即座に追いつかれない。住宅ローン完済後も老後資金準備が後回しになる人が続出。貯金1000万少ない危機感は、こうした「比較の罠」に陥っている証拠。 ### プロの結論|家族社会学・共依存の視点から見出すべき教訓 資産形成の遅れは「貧困の連鎖」ではなく、「共依存」の構造が背景にある。親が「貯金しろ」と言っても、子が無意識に使ってしまうケースは少なくない。健全な境界線(心理的バウンダリー)を意識し、自分で「先取り貯蓄」を習慣化する。
おすすめできる人: - 収入を確保できる正社員・フリーランス - 物価高対策として新NISAを活用したい人 - 一人暮らしで月3万円以上余裕を生み出せる人
避けた方がいいケース: - 収入が不安定で毎月の生活費に追われる人 - 住宅ローン・教育費の計画を立てていない人 - 「貯金ゼロでも大丈夫」と過信する人
プロの結論:35歳はまだ間に合う。
貯金 少ない 対策 2026は「収入確保+自動化+運用」の3ステップ。共依存を断ち切り、心理的バウンダリーを築けば、30代の
貯蓄格差は簡単に逆転可能だ。 ### 【35歳 貯金 1000万 少ない】に関するよくある質問(FAQ)
Q1:35歳 貯蓄額 中央値がいくらなの? A1:30代二人以上世帯で約311万円、単身で100万円台。35歳なら250〜350万円が現実的な中央値。
Q2:35歳 貯金 少ない 理由は何? A2:主に住宅・結婚・子育て・物価高のライフイベント費。
30代 貯蓄 格差は構造的なもの。
Q3:貯金1000万 少ない 危機感をどう解消? A3:月3〜8万円の先取り貯蓄+新NISA活用。
貯金 少ない 対策 2026としてこれが最強。
Q4:一人暮らしと二人以上で貯蓄額が変わる? A4:単身は100万円台、二人以上は300万円台が中央値。世帯構成で基準が変わる。
Q5:今すぐできる対策は? A5:銀行アプリで「自動引き落とし設定」+「新NISA口座開設」。これだけで複利効果が爆発する。 ### まとめ:今後の動向と失敗しないための判断基準 2026年、
35歳 貯金 1000万 少ないと感じるのは「悪いこと」ではなく、「まだ間に合うサイン」。
家計の金融行動に関する世論調査 2025のデータが示す通り、中央値ベースで見れば多くの人が同じラインを歩いている。
30代 貯蓄 格差を無視せず、
一人暮らしなら月3万円、
二人以上なら月7万円から自動化を始めれば、
老後資金 35歳の準備は着実に進む。 失敗しない判断基準はシンプルだ。 「周りと比べて焦る」ではなく「自分の収入と支出で先取りを続ける」。これだけで
貯金 少ない 危機感は消える。 あなたも今日から行動を。35歳はまだまだ間に合う——データはそう教えてくれている。